Investidores: Quando 7% Parecem 4%, Corrija o Retorno Ponderado pelo Dinheiro com XIRR
Guia prático para investidores calcularem o retorno ponderado pelo dinheiro com XIRR, evitando erros de datas e sinais ao automatizar fluxos de caixa no Evibe.
Investidores: Quando 7% Parecem 4%, Corrija o Retorno Ponderado pelo Dinheiro com XIRR
O retorno ponderado pelo dinheiro, também chamado de dollar-weighted return ou IRR, é a única taxa anualizada que leva em conta o momento e o tamanho de cada fluxo de caixa que entra e sai da sua carteira. Ele mede o que os seus recursos de fato renderam, não apenas o desempenho do mercado. Use-o para acompanhar o progresso pessoal e o planejamento financeiro. Evite-o ao comparar um gestor ou fundo com outro; essa é uma tarefa para o retorno ponderado pelo tempo.
Resumo:
- O retorno ponderado pelo dinheiro reflete com precisão os resultados de investimentos individuais ao ponderar os retornos de acordo com o momento e o tamanho dos fluxos de caixa, diferentemente do retorno ponderado pelo tempo.
- Calcular o MWRR exige organizar todos os fluxos de caixa com datas exatas, confirmar as convenções de sinal e usar funções de planilha como o XIRR, que itera automaticamente para encontrar a taxa correta.
- O momento dos fluxos de caixa, especialmente com múltiplas contribuições ou retiradas, pode fazer o MWRR divergir significativamente do TWR, evidenciando percepções diferentes sobre o desempenho da estratégia versus os resultados pessoais.
- Ferramentas de acompanhamento de carteira automatizadas, que sincronizam contas e registram cada transação, ajudam a evitar erros comuns e tornam o cálculo contínuo do MWRR prático e preciso.
- Use o MWRR para monitorar o progresso pessoal e o TWR para avaliar a estratégia de investimento ou o gestor, e sempre apresente ambos juntos para um relatório claro e confiável.
Índice
- O Que É o Retorno Ponderado pelo Dinheiro (MWRR)?
- Como Calcular o Retorno Ponderado pelo Dinheiro?
- Como Calcular o XIRR no Excel ou no Google Sheets?
- Retorno Ponderado pelo Dinheiro vs. Ponderado pelo Tempo: Qual Usar?
- O Que Seu Retorno Ponderado pelo Dinheiro Realmente Revela?
- Quais São os Erros Comuns ao Calcular o MWRR?
- Como os Rastreadores de Carteira Tornam o MWRR Prático
- MWRR ou TWR? Uma Regra Prática
- Acompanhe Seus Retornos Reais Sem as Dores de Cabeça da Planilha
- Fontes
- Perguntas Frequentes
O Que É o Retorno Ponderado pelo Dinheiro (MWRR)?
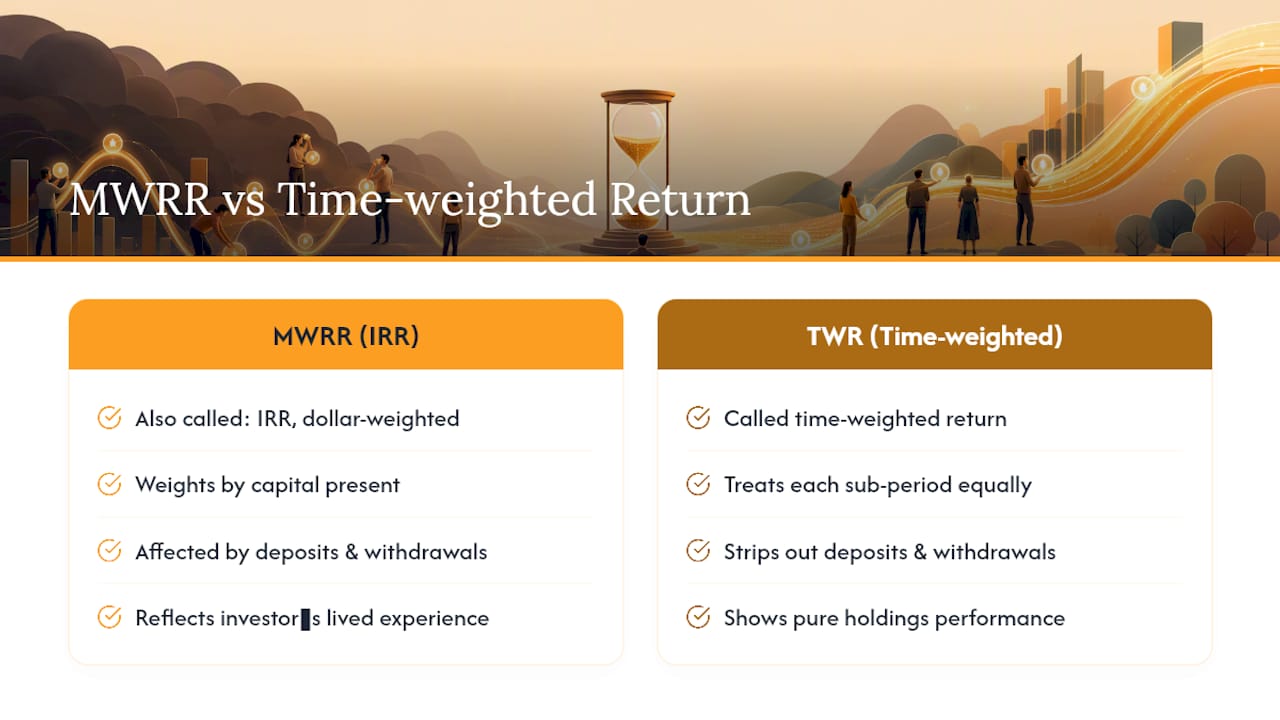
A taxa de retorno ponderada pelo dinheiro é, matematicamente, o mesmo número que a taxa interna de retorno (IRR) da sua carteira. Você a verá abreviada como MWRR, chamada de dollar-weighted return, ou simplesmente referida como IRR, dependendo do livro-texto ou aplicativo que estiver consultando. Os três termos apontam para o mesmo cálculo.
Eis a intuição por trás disso. O MWRR pondera cada período do seu histórico de investimentos pela quantidade de capital que estava realmente “trabalhando” naquele período. Se você adicionou um grande valor pontual pouco antes de um trimestre forte, esse trimestre pesa mais no seu retorno geral do que um trimestre no qual você tinha um saldo inicial pequeno e não fez novas contribuições. Essa é a parte “ponderada pelo dinheiro”. O indicador literalmente pondera os resultados pelo dinheiro que estava presente quando eles ocorreram.
Isso é diferente do retorno ponderado pelo tempo, que remove o efeito dos seus depósitos e retiradas para que você veja o desempenho puro dos ativos subjacentes. O TWR trata cada subperíodo igualmente, independentemente de quanto dinheiro estava na conta. O MWRR faz exatamente o oposto, de propósito. Ele deve refletir a sua experiência real como investidor, incluindo o hábito (muitas vezes custoso) de adicionar dinheiro no momento errado.
Há um caso em que os dois números convergem: se você nunca adiciona ou retira dinheiro após o investimento inicial, o MWRR e o TWR são idênticos. O momento dos fluxos de caixa só importa quando contribuições e retiradas externas entram no quadro. Para uma conta do tipo comprar-e-manter, com um único depósito inicial e nenhuma adição, você não precisa se preocupar com qual indicador usar. Eles coincidem.
Como Calcular o Retorno Ponderado pelo Dinheiro?
A equação por trás do MWRR parece intimidadora na primeira vez que você a vê, mas o conceito é simples depois de desmembrado. Você está resolvendo para a taxa r que torna esta equação verdadeira:
Σ [CFₜ / (1 + r)ᵗ] = 0
Cada fluxo de caixa (CFₜ) é trazido a valor presente pela taxa r, e você busca o único r que faz a soma de todos esses fluxos descontados ser igual a zero. As contribuições que você coloca na conta são números negativos. As retiradas e o valor final da sua carteira são números positivos, tratados como se você tivesse “recebido” esse dinheiro de volta. Inverta os sinais e todo o cálculo desmorona.
Não há atalho algébrico para isolar r nessa equação quando você tem mais de dois fluxos de caixa. Não é possível reorganizá-la como se faria com uma fórmula simples de porcentagem. Em vez disso, a taxa precisa ser encontrada testando valores, verificando o resultado e ajustando: um solver testa centenas de suposições em uma fração de segundo até chegar à taxa que zera a equação. É exatamente isso que funções de planilha como o XIRR e calculadoras financeiras dedicadas fazem nos bastidores, motivo pelo qual a iteração manual é impraticável para qualquer coisa além de um exemplo de livro-texto com dois fluxos.
Antes de mexer em uma calculadora ou planilha, organize seus fluxos de caixa. Pular essa etapa é de onde partem a maioria dos erros de cálculo.
- Liste todos os fluxos de caixa externos com sua data exata: contribuições, retiradas e quaisquer transferências de entrada ou saída.
- Registre o valor inicial da sua carteira como um fluxo negativo no primeiro dia (trate-o como dinheiro que você investiu).
- Registre o valor final da sua carteira como um fluxo positivo na data final (trate-o como dinheiro que você receberia se resgatasse tudo).
- Confirme que a convenção de sinais é consistente do início ao fim.
Duas coisas precisam ser verdadeiras para que um solver encontre uma resposta:
- Você precisa de pelo menos um fluxo de caixa negativo e pelo menos um positivo. Uma série de números todos negativos ou todos positivos não tem nenhuma taxa que resolva a equação.
- As datas precisam ser exatas, não aproximadas. Um depósito registrado no dia 3 em vez do dia 1 desloca ligeiramente o desconto e altera o resultado.
Uma vez que seus fluxos estejam organizados, você está pronto para entregá-los a uma planilha.
Como Calcular o XIRR no Excel ou no Google Sheets?
Tanto o Excel quanto o Google Sheets resolvem a fórmula do retorno ponderado pelo dinheiro para você com uma única função: XIRR(valores, datas, [estimativa_taxa]). Você não precisa entender a iteração subjacente para usá-la corretamente, mas precisa fornecer entradas limpas.
- Monte uma coluna com os valores dos fluxos de caixa (o array “valores”): negativos para dinheiro que entra, positivos para dinheiro que sai ou para o saldo final.
- Monte uma coluna correspondente com as datas reais do calendário (o array “datas”), uma data por fluxo de caixa, na mesma ordem dos valores.
- Digite
=XIRR(intervalo_valores, intervalo_datas)e pressione enter. Excel e Sheets vão iterar internamente e retornar uma taxa anualizada. - Adicione um terceiro argumento opcional, uma estimativa_taxa (como 0,1 para 10%), apenas se a função retornar um erro ou um resultado implausível. Retornos extremos, ou padrões de fluxo de caixa com várias mudanças de sinal, às vezes precisam de um empurrão para ajudar o solver a convergir.
Se o XIRR retornar um erro #NÚM!, verifique três coisas primeiro: se você realmente tem uma combinação de valores positivos e negativos, se todo valor tem uma data correspondente e se suas datas estão formatadas como datas reais em vez de texto.
A precisão importa mais do que se imagina. O XIRR usa datas reais do calendário e contagens de dias efetivas, incluindo anos bissextos, então uma contribuição registrada na data de negociação versus a data de liquidação pode deslocar sua resposta em uma quantia pequena, mas perceptível, ao longo de um período de relatório curto. Escolha uma convenção (a data de negociação é padrão na maioria dos extratos de corretoras) e mantenha-a em todos os fluxos.
Dica profissional: Calculadoras de MWRR online são adequadas para uma verificação rápida com dois ou três fluxos de caixa, mas se tornam pouco confiáveis rapidamente quando há contribuições mensais ao longo de uma conta com vários anos. Construa a planilha uma vez e reutilize o mesmo modelo a cada trimestre.
Retorno Ponderado pelo Dinheiro vs. Ponderado pelo Tempo: Qual Usar?
O MWRR e o TWR respondem a duas perguntas diferentes, e confundi-los é o erro mais comum cometido por estudantes de finanças sobre esse assunto. O MWRR responde “o que meus dólares investidos de fato renderam, dado quando eu os adicionei ou retirei?”. O TWR responde “quão bem a estratégia de investimento subjacente performou, independentemente das minhas decisões pessoais de fluxo de caixa?”.
Essa distinção orienta a prática do setor. Segundo os Global Investment Performance Standards (GIPS), o retorno ponderado pelo tempo é o padrão para comparar gestores de investimento porque isola a habilidade do gestor do momento dos depósitos e retiradas do cliente, algo que o gestor não controla. Os fundos privados invertem essa lógica: como o sócio-gerente (general partner) controla quando ocorrem as chamadas de capital e as distribuições, o IRR (retorno ponderado pelo dinheiro) é o indicador de relatório padrão nesse caso, frequentemente combinado com um múltiplo como o MOIC.
Um breve cenário mostra o quão distantes os dois números podem ficar. Agora compare dois investidores na mesma carteira:
- O Investidor A aplica US$ 10.000 no início do ano e não adiciona mais nada. O MWRR dele fica próximo do TWR.
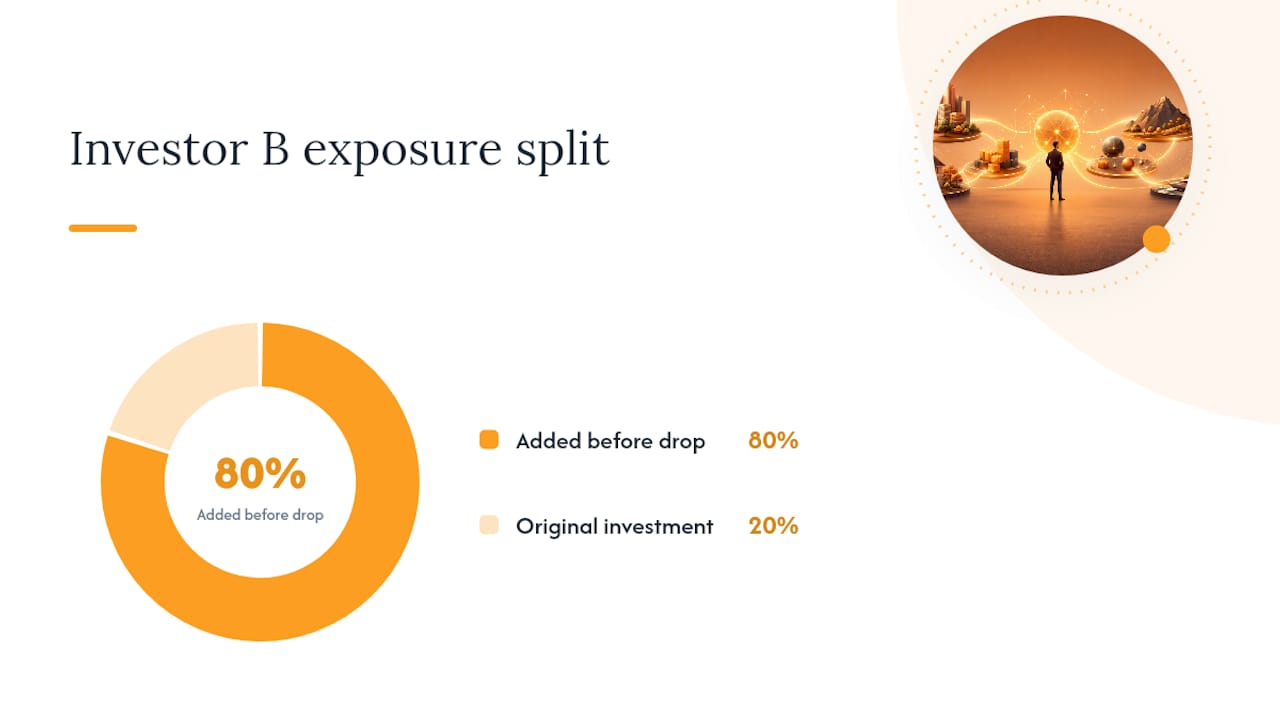
- O Investidor B aplica US$ 10.000 no início e depois adiciona mais US$ 40.000 pouco antes da queda de 15%. A maior parte do dinheiro dele esteve exposta à perda, então o MWRR dele fica bem abaixo do TWR de 2%, mesmo tendo mantido exatamente o mesmo fundo do Investidor A.
Mesmo fundo, mesmo TWR, resultados vividos muito diferentes. Essa diferença é a razão de existir do MWRR.
A resposta prática não é escolher um indicador e ignorar o outro. Family offices e plataformas de relatórios melhores publicam cada vez mais o TWR e o MWRR lado a lado, porque um cliente quer saber o que ele pessoalmente ganhou, ao mesmo tempo em que deseja uma avaliação justa sobre se o gestor é realmente bom. Se seus números divergirem fortemente, essa própria diferença é informativa: geralmente significa que o momento das suas próprias contribuições ou retiradas, e não a habilidade do gestor, está impulsionando seus resultados.
O Que Seu Retorno Ponderado pelo Dinheiro Realmente Revela?
Seu MWRR é mais útil como uma verificação em relação às suas próprias premissas de planejamento. Se você montou uma projeção de aposentadoria assumindo um retorno anualizado de 7% e seu MWRR desde o início está em 4%, essa diferença vale a pena ser investigada antes de você assumir que o plano ainda está no caminho certo.
Algumas coisas moldam como interpretar o número:
- O momento das contribuições importa tanto quanto o desempenho do mercado. Fazer aportes regulares (dollar-cost averaging) em um ativo volátil naturalmente produz um MWRR diferente do TWR bruto do ativo, às vezes para melhor, às vezes para pior.
- A volatilidade amplifica o efeito do momento. Em um mercado calmo e em alta constante, o MWRR e o TWR permanecem próximos. Em um mercado agitado, a diferença aumenta rapidamente, exatamente quando os investidores têm mais chances de estar adicionando ou retirando dinheiro em pânico.
- Um MWRR persistentemente baixo deve motivar uma ação específica, não uma preocupação vaga: aumentar sua taxa de poupança, reequilibrar em direção à sua alocação-alvo, ou reavaliar se sua postura de risco realmente corresponde ao horizonte de tempo do seu objetivo.
Dica profissional: Se você estiver redigindo isso para um trabalho acadêmico ou um relatório para cliente, apresente o MWRR e o TWR juntos em uma tabela e acrescente uma frase explicando a diferença. Tanto avaliadores quanto clientes querem ver que você entende por que os números diferem, não apenas que você sabe calculá-los.
Quais São os Erros Comuns ao Calcular o MWRR?
Um punhado de padrões de fluxo de caixa, principalmente aqueles com múltiplas mudanças de sinal ao longo do tempo, pode produzir mais de uma taxa IRR matematicamente válida. Quando isso acontece, o XIRR pode retornar um resultado que tecnicamente resolve a equação, mas que não reflete nada significativo sobre seu retorno real. Os profissionais em geral lidam com isso limpando os dados ou dividindo o período de relatório em janelas mais curtas, em vez de tentar forçar uma única resposta a partir de uma série de fluxos de caixa ambígua.
A maioria dos erros, no entanto, é mais simples do que isso. Convenções de sinal invertidas, reinvestimentos de dividendos esquecidos e datas de avaliação inconsistentes entre os saldos inicial e final costumam ser os culpados por trás de um MWRR que parece claramente errado.
Antes de confiar em um número, siga uma breve lista de verificação:
- Confirme se sua lista de fluxos de caixa tem uma combinação genuína de valores negativos e positivos.
- Compare seu MWRR com um TWR aproximado para o mesmo período; um resultado muito diferente geralmente aponta para um erro de dados, não para uma divergência real.
- Verifique se todo dividendo, pagamento de juros e taxa foi capturado como seu próprio fluxo datado.
- Confirme se as datas de avaliação inicial e final correspondem ao início e ao fim reais da sua janela de relatório.
Uma limitação estrutural que vale a pena lembrar: o MWRR não foi criado para comparar diferentes investidores ou gestores de fundos, porque o momento dos fluxos de caixa é pessoal para cada conta. Duas pessoas no mesmo fundo idêntico podem apresentar MWRRs muito diferentes por razões que nada têm a ver com a qualidade do investimento.
Como os Rastreadores de Carteira Tornam o MWRR Prático
Os erros acima quase sempre remetem a dados de entrada bagunçados, não a matemática incorreta. Datas ausentes, dividendos não registrados e pontos de avaliação incompatíveis são um problema de dados, e é exatamente esse problema que a sincronização automática de contas foi criada para resolver. Quando suas conexões com corretoras e bancos alimentam fluxos de caixa datados e detalhados diretamente no seu rastreador, não há etapa de entrada manual em que uma data transposta ou uma transferência não registrada possa silenciosamente distorcer seu XIRR.
Consolidar ações, ETFs, criptomoedas, imóveis e ativos menos padronizados em um único painel também importa mais do que parece. O MWRR precisa que cada dividendo, venda e contribuição seja capturado com a data e o sinal corretos. O acompanhamento de dividendos do Evibe e a sincronização de múltiplos ativos são construídos exatamente em torno dessa exigência, de modo que os dados por trás dos seus números de desempenho permaneçam limpos sem que você precise reconciliar manualmente cinco extratos de contas separados.
MWRR ou TWR? Uma Regra Prática
Use o MWRR para responder “estou pessoalmente no caminho certo?” e o TWR para responder “essa estratégia ou gestor é bom?”. São perguntas diferentes, e confundi-las é de onde parte a maior parte da confusão.
O hábito de relatório mais limpo é mostrar ambos os números no mesmo demonstrativo, com uma linha explicando por que eles diferem quando divergem. Essa única frase faz mais pela confiança do que qualquer um dos números isoladamente.
Quanto à frequência: verifique o MWRR trimestralmente se você estiver contribuindo ou negociando ativamente, já que o momento das contribuições altera o número com mais frequência em uma conta ativa. Para uma conta passiva, de longo prazo, do tipo comprar-e-manter, uma revisão anual geralmente é suficiente. Verificar com mais frequência do que isso costuma apenas acrescentar ruído, não percepção.
— Vincent
Acompanhe Seus Retornos Reais Sem as Dores de Cabeça da Planilha
A parte mais difícil de calcular o MWRR manualmente não é a matemática, é manter cada dividendo, contribuição e retirada datados e com o sinal correto em contas que você está gerenciando manualmente. O Evibe elimina esse atrito sincronizando automaticamente suas contas de corretoras e bancos, para que os fluxos de caixa por trás dos seus números de desempenho já estejam limpos e com data registrada antes mesmo de você abrir uma planilha.

O rastreador de ETFs e o rastreador de dividendos do Evibe capturam exatamente os dados que o MWRR precisa, incluindo dividendos reinvestidos e datas de contribuição irregulares que costumam atrapalhar os cálculos manuais. Se você quer ver seus retornos ponderados pelo dinheiro e pelo tempo calculados automaticamente, em vez de reconstruir uma fórmula de XIRR a cada trimestre, comece de graça com o Evibe e conecte suas contas: toda conta nova inclui 7 dias de Premium, com sincronização de corretoras.
Fontes
- Understand Money-Weighted Rate of Return (MWRR) With Simple Examples — Investopedia
- Gipsstandards
- Money-weighted rate of return (MWRR) — Corporate Finance Institute (CFI)
- Money vs Time Weighted Return — WallStreetMojo
Este artigo é uma informação geral, não um substituto para o aconselhamento de um profissional financeiro qualificado. Consulte um profissional financeiro qualificado sobre suas circunstâncias pessoais antes de agir com base em qualquer conteúdo aqui apresentado.
Perguntas Frequentes
IRR e retorno ponderado pelo dinheiro são a mesma coisa?
Sim. O retorno ponderado pelo dinheiro é matematicamente equivalente à taxa interna de retorno (IRR) da sua carteira; os termos são usados de forma intercambiável na maioria dos textos e aplicativos de finanças.
Qual é a diferença entre TWRR e CAGR?
O retorno ponderado pelo tempo remove o efeito dos seus depósitos e retiradas para isolar o desempenho da estratégia, enquanto o CAGR (taxa de crescimento anual composta) simplesmente suaviza um valor inicial e final em uma única taxa anualizada, sem considerar os fluxos de caixa intermediários. Eles podem coincidir em um único investimento de valor único (lump-sum), mas divergem assim que há entrada ou saída de dinheiro.
Qual é a diferença entre MWR e TWR?
O MWR reflete o seu resultado pessoal, ponderado pela quantidade de capital investido em cada período, incluindo o momento das suas próprias contribuições e retiradas. O TWR reflete o desempenho da estratégia subjacente como se nenhum fluxo externo tivesse ocorrido, motivo pelo qual o GIPS o trata como o padrão para comparações entre gestores.
O que é um bom retorno ponderado pelo tempo?
Não existe um único parâmetro universal. Um TWR “bom” depende da sua alocação de ativos, do horizonte de tempo e do ambiente de mercado durante o período de medição, portanto costuma ser avaliado em relação a um índice ou benchmark relevante, e não a um número-alvo fixo.
Um aplicativo de acompanhamento pode calcular meu retorno ponderado pelo dinheiro automaticamente?
Sim. Um rastreador de carteira como o Evibe, que sincroniza contas de corretoras e bancos, pode gerar os fluxos de caixa datados e sinalizados que os cálculos de MWRR exigem e computar a taxa automaticamente, evitando os erros de entrada manual que mais frequentemente distorcem o resultado.