Como Calcular o Max Drawdown Corretamente: Pico Móvel, Lacuna de Recuperação e Ações
Use o método do pico móvel para calcular o max drawdown do seu portfólio, entenda a assimetria de recuperação e veja ações práticas para gerenciar risco.
Como Calcular o Max Drawdown Corretamente: Pico Móvel, Lacuna de Recuperação e Ações
O drawdown máximo é a maior queda de pico a vale que o seu portfólio sofreu antes de subir novamente para uma nova máxima. Se você analisar o max drawdown corretamente, transforma uma porcentagem em um valor em dinheiro que você realmente sente, e esse número revela se a sua estratégia combina com o seu estômago. Um drawdown de 40% não precisa de um ganho equivalente de 40% para se recuperar. Ele exige um ganho significativamente maior devido à assimetria de recuperação. Essa assimetria é o motivo pelo qual essa métrica merece a sua atenção antes da próxima queda, não durante ela.
Resumo:
- Calcular o max drawdown envolve acompanhar o maior valor do portfólio, medir as quedas em cada ponto e identificar a maior queda de pico a vale.
- Estratégias diferentes enfrentam drawdowns típicos variados, com portfólios de ações sofrendo grandes perdas em mercados em baixa e abordagens neutras ao mercado mantendo quedas menores.
- Um max drawdown histórico pequeno em amostras curtas de dados pode ser enganoso, por isso examinar dados de ciclo completo é essencial antes de presumir baixo risco.
- Automatizar o acompanhamento de drawdown com ferramentas como a Evibe permite gestão de risco em tempo real, alertas e insights de diversificação adaptados aos piores cenários reais do seu portfólio.
Índice
- Como Calcular o Drawdown Máximo?
- Passo a Passo: Como Calcular o Drawdown a Partir dos Seus Próprios Dados
- O Que Conta Como um Max Drawdown Aceitável?
- Transformando o MDD em Decisões de Gestão de Risco
- Um Exemplo Prático: Do Pico ao Vale à Recuperação
- Por Que Essa Métrica Muda Como Você Observa Seu Portfólio
- Acompanhe o Max Drawdown Automaticamente Com a Evibe
- Fontes
Como Calcular o Drawdown Máximo?
O drawdown máximo (MDD) é definido formalmente como o maior declínio observado de um valor de pico até o vale subsequente, medido antes que o portfólio estabeleça um novo pico, de acordo com a Investopedia. A matemática por trás disso é simples quando você a vê escrita.
A fórmula principal, segundo a Wall Street Prep, é:
MDD = (Valor do Vale − Valor do Pico) / Valor do Pico
Expressa como um cálculo contínuo, você acompanha um pico móvel P(t), que é o maior valor que o seu portfólio atingiu até o momento t, e calcula o drawdown em cada ponto como D(t) = (P(t) − x(t)) / P(t), onde x(t) é o valor atual. O máximo de todos os valores de D(t) ao longo do seu histórico é o seu MDD.
Algumas variantes costumam confundir as pessoas:
- Preço vs. retornos acumulados. Você deve converter uma série de retornos em um índice de riqueza acumulada antes de medir o drawdown, ou a cronologia fica distorcida, segundo a MathWorks.
- Retornos aritméticos vs. logarítmicos. Retornos logarítmicos se acumulam de forma mais limpa em longos períodos, mas alteram levemente a magnitude dos drawdowns intermediários.
- O erro ingênuo de alto para baixo. Simplesmente subtrair o ponto mais baixo do ponto mais alto em um conjunto de dados ignora a regra do pico móvel e pode superestimar ou localizar incorretamente a verdadeira janela de drawdown, segundo a GlobalCalcs.
Estatística para lembrar: um drawdown só é considerado “máximo” quando uma nova máxima histórica confirma que o vale ficou para trás. Até lá, você ainda está dentro do mesmo evento de drawdown, não importa o quanto o portfólio oscile no meio do caminho.
Passo a Passo: Como Calcular o Drawdown a Partir dos Seus Próprios Dados
Você não precisa de software proprietário para analisar o max drawdown do seu próprio portfólio. Uma única passagem pelos seus dados, feita corretamente, já resolve.
- Construa sua série de preços. Comece com os preços de fechamento diários ou um índice de riqueza acumulada construído multiplicando (1 + retorno) em cada período. Nunca insira retornos brutos de período diretamente em uma fórmula de drawdown.
- Acompanhe um pico móvel. Percorra a série uma vez. Em cada ponto, atualize o pico se o valor atual o superar; caso contrário, mantenha o pico fixo.
- Calcule o drawdown em cada etapa. Aplique D(t) = (P(t) − x(t)) / P(t) em cada ponto de dado.
- Registre o máximo. Armazene o maior valor de D(t) junto com o índice (data) do pico e o índice do vale.
- Meça a duração e a recuperação. Conte os dias do pico ao vale (duração do drawdown), depois do vale até a próxima nova máxima (tempo de recuperação).
Esse é um algoritmo O(N), o que significa que ele exige apenas uma passagem pelos dados. É exatamente assim que a função maxdrawdown do Matlab funciona, retornando tanto a magnitude quanto os índices de início/fim da janela de drawdown, segundo a MathWorks, o que é útil quando você quer identificar as datas exatas do seu pior período.
No Excel, isso se traduz em uma fórmula de MÁXIMO contínuo em uma coluna e uma fórmula de diferença percentual na coluna seguinte. Em Python, é um simples loop ou uma operação vetorizada cummax() seguida de uma divisão.
| Etapa | Fórmula/Ferramenta | Resultado |
|---|---|---|
| Pico móvel | =MAX($A$1:A1) no Excel | Valor do pico até a data |
| Drawdown em t | =(Pico−Preço)/Pico | Queda percentual |
| Max drawdown | =MAX(coluna de drawdown) | Valor único de MDD |
| Duração | Data do vale − data do pico | Dias “debaixo d'água” |
O Que Conta Como um Max Drawdown Aceitável?
Se o seu MDD é “ruim” depende inteiramente do que você tem em carteira. Um portfólio de ações somente comprado historicamente enfrentou drawdowns acentuados durante mercados em baixa severos, enquanto abordagens multiestratégia ou neutras ao mercado buscam quedas muito menores por design, de acordo com a pesquisa sobre drawdown da BestFolio.
Contexto aproximado para alocações comuns:
- Portfólios de ações somente comprados costumam apresentar drawdowns expressivos durante grandes mercados em baixa.
- Combinações equilibradas de ações e títulos tendem a ter drawdowns mais rasos durante quedas do mercado de ações.
- Abordagens neutras ao mercado ou multiestratégia buscam drawdowns relativamente baixos.
- Ações individuais ou criptomoedas podem enfrentar drawdowns muito grandes em condições extremas.
A recuperação fica exponencialmente mais difícil quanto mais funda a queda. Aqui está a matemática detalhada:
Os drawdowns exigem ganhos percentuais cada vez maiores para se recuperar, sendo que perdas mais profundas demandam ganhos substancialmente maiores para atingir o ponto de equilíbrio.
Essa assimetria de recuperação é o motivo pelo qual drawdowns mais profundos exigem ganhos exponencialmente maiores, um ponto que vale a pena internalizar antes de dimensionar qualquer posição, como observado pela FinancialToolset.
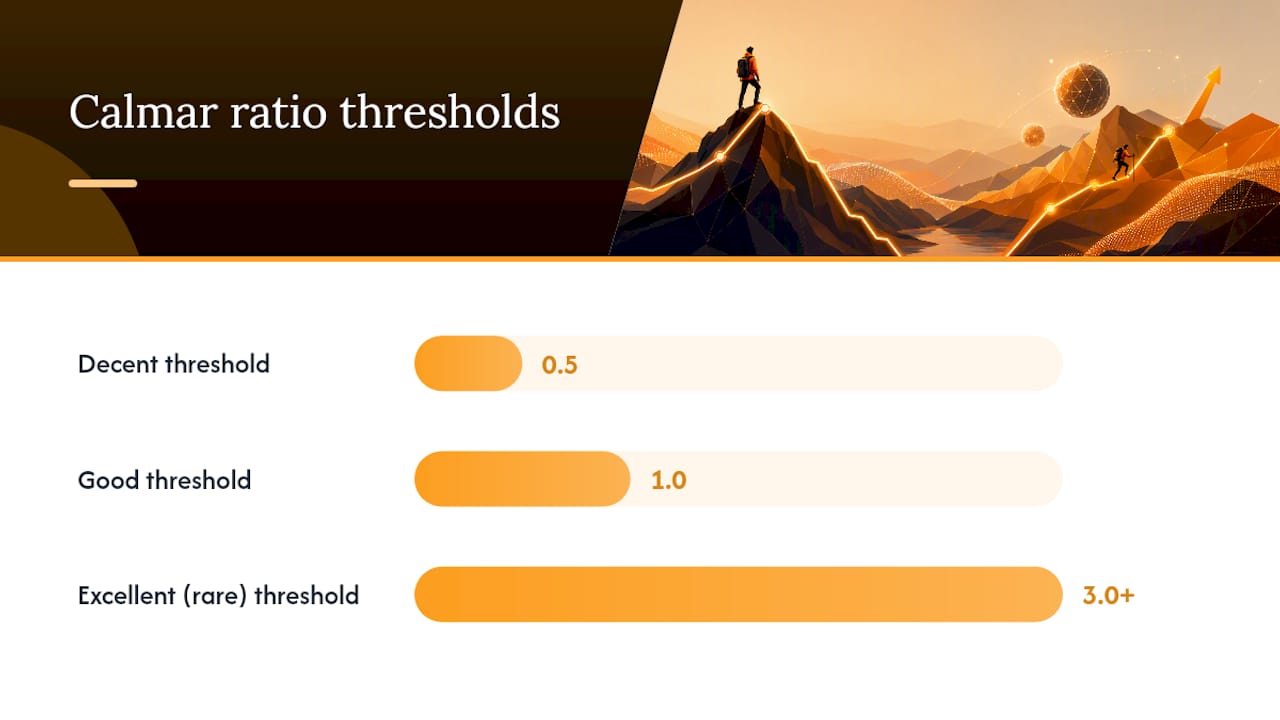
É aqui que o índice Calmar conquista seu lugar no seu conjunto de ferramentas. Ele é calculado como o retorno anualizado dividido pelo valor absoluto do max drawdown. Os parâmetros heurísticos da QuantOracle consideram qualquer valor acima de 0,5 como decente, acima de 1,0 como bom e acima de 3,0 como raro e excelente. O Calmar tende a superar o índice Sharpe como sua métrica de referência quando o risco de cauda, e não a volatilidade do dia a dia, é o que realmente preocupa. O desvio padrão pode subestimar a dor real porque trata oscilações de alta e baixa da mesma forma, enquanto o MDD captura a experiência vivida de ver a sua conta encolher e permanecer encolhida, de acordo com a GlobalCalcs.
Transformando o MDD em Decisões de Gestão de Risco
Um número de drawdown só é útil se muda o que você faz em seguida. Veja como traduzi-lo em ação.
- Dimensionamento de posições e alavancagem. O critério de Kelly oferece um ponto de partida matemático para quanto alocar com base em vantagem e probabilidades, mas trate-o como um teto, não como uma meta. O dimensionamento por Kelly total tende a produzir drawdowns que a maioria dos investidores não consegue suportar emocionalmente, e superajustar um backtest para minimizar o MDD histórico geralmente apenas esconde o risco em vez de eliminá-lo.
- Diversificação com consciência de correlação. Adicionar ativos que se movem de forma independente, e não apenas adicionar mais ativos, é o que realmente reduz o seu perfil de drawdown. Uma matriz de correlação mostra onde os seus ativos estão secretamente se movendo juntos.
- Stop-losses e filtros de regime. Eles limitam as perdas, mas introduzem o risco de whipsaw. Às vezes você venderá perto de um fundo apenas para ver o mercado se recuperar imediatamente, transformando um drawdown temporário em uma perda permanente.
- Testes de estresse. Submeta o seu portfólio a cenários hipotéticos, não apenas históricos. Uma estratégia que sobreviveu a 2022 ainda pode estar exposta a um choque que nunca enfrentou.
Dica Profissional: Se o seu backtest mostra um MDD incomumente pequeno em uma janela curta, desconfie em vez de se sentir aliviado. Uma amostra limpa de vários anos ou de ciclo completo quase sempre revela um número pior, e é com base nesse número pior que você deve planejar.
Um Exemplo Prático: Do Pico ao Vale à Recuperação
Suponha que o seu portfólio atinja o pico de US$ 100.000 em janeiro, depois caia para US$ 72.000 até junho antes de começar a se recuperar. Veja como você analisa o max drawdown nesse caminho.
- Identifique o pico: US$ 100.000.
- Identifique o vale: US$ 72.000, o ponto mais baixo atingido antes de uma nova máxima.
- Aplique a fórmula: (US$ 72.000 − US$ 100.000) / US$ 100.000 = −28%. Seu MDD é 28%.
- Calcule o ganho de recuperação necessário: US$ 100.000 / US$ 72.000 − 1 = 38,9%. Você precisa de um ganho de 38,9% a partir do vale só para chegar ao ponto de equilíbrio, não os 28% que perdeu.
- Meça a duração: se o vale ocorreu em junho e o portfólio não recuperou os US$ 100.000 até março do ano seguinte, isso é uma janela de drawdown e recuperação de 9 meses, geralmente visualizada como uma “curva submersa” que mostra por quanto tempo a conta ficou abaixo da máxima anterior.
| Métrica | Valor |
|---|---|
| Valor do pico | US$ 100.000 |
| Valor do vale | US$ 72.000 |
| Max drawdown | 28% |
| Ganho necessário para recuperar | 38,9% |
| Tempo submerso | 9 meses |
Ferramentas que apresentam curvas submersas, os principais eventos de drawdown e tabelas de ganho para recuperação, como as calculadoras da BestFolio, permitem colar sua própria curva de patrimônio e ver essa mesma análise sem precisar construir a planilha você mesmo.
Por Que Essa Métrica Muda Como Você Observa Seu Portfólio
Os investidores lembram dos drawdowns da mesma forma que lembram de quase acidentes ao dirigir. O número fica gravado emocionalmente de um jeito que os retornos médios nunca conseguem, e é exatamente por isso que ele pertence a toda auditoria de risco séria. Não é apenas uma curiosidade histórica. É um indicador prospectivo de quanta dor você está realmente disposto a enfrentar, e por quanto tempo pode ficar submerso antes de suas contas voltarem a se sentir inteiras.
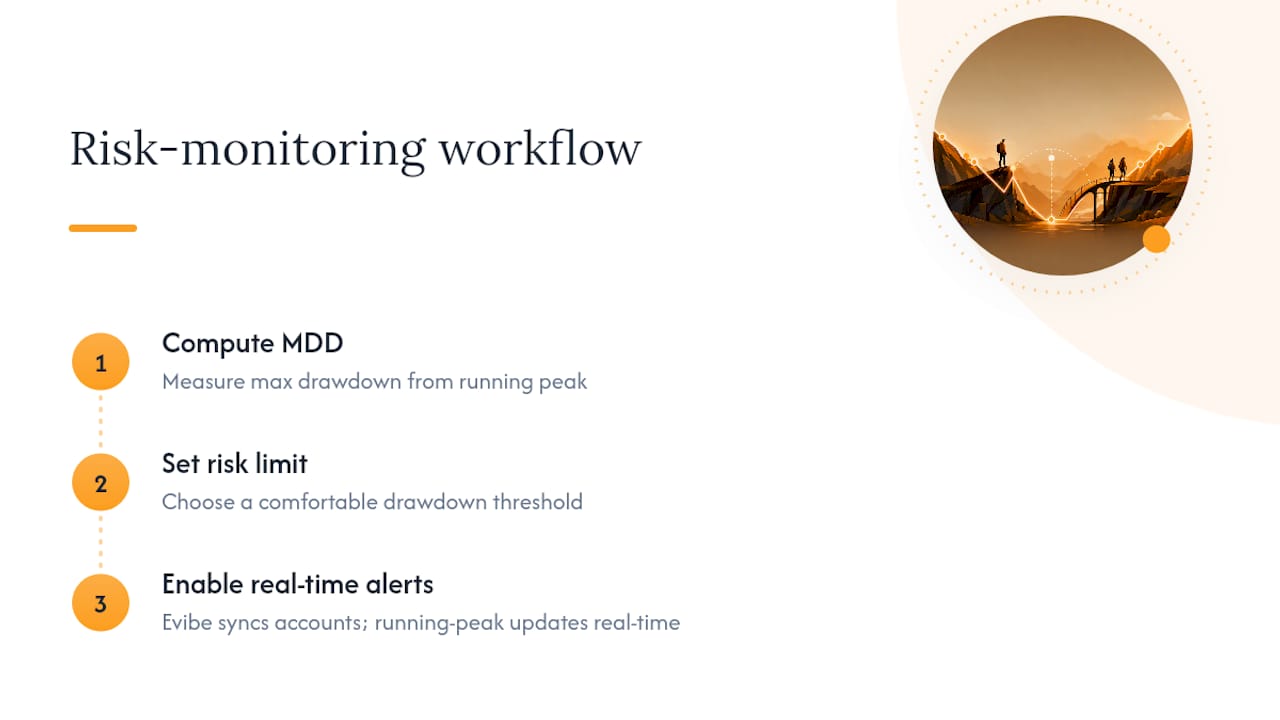
A Evibe foi construída em torno dessa ideia. Ela consolida ações, ETFs, criptomoedas, imóveis e outros ativos em um único painel, depois aplica análise orientada por IA para revelar padrões de risco e diversificação que, de outra forma, você teria que calcular manualmente. Como ela sincroniza contas bancárias e de corretora automaticamente, o acompanhamento do pico móvel por trás do seu número de drawdown é atualizado em tempo real, não apenas uma vez por trimestre. Um fluxo de trabalho sensato: calcule o seu MDD, defina um limite de risco com o qual você se sinta confortável e deixe que alertas automatizados avisem quando você estiver se aproximando dele.
— Vincent
Acompanhe o Max Drawdown Automaticamente Com a Evibe
Executar a fórmula do pico móvel manualmente toda vez que o mercado se move não é um hábito sustentável, mesmo para um investidor disciplinado. A Evibe fecha essa lacuna sincronizando as suas contas de corretora e bancárias automaticamente e recalculando o drawdown do seu portfólio em tempo real, em todas as classes de ativos que você possui, e não conta por conta.

Além do acompanhamento central de drawdown, a Evibe oferece alertas inteligentes quando o seu portfólio ultrapassa um limite de risco que você definiu, comparação com os principais índices para que você veja se o seu drawdown é um evento de mercado amplo ou algo específico da sua alocação, e acompanhamento dedicado de dividendos e opções para investidores que precisam de Greeks e dados de rendimento junto com os seus números de risco. Se as suas participações se apoiam fortemente em ETFs, o rastreador de portfólio de ETFs oferece métricas de drawdown e diversificação criadas especificamente para portfólios baseados em fundos. Comece grátis — 7 dias de Premium incluídos — e veja o seu número real de pior cenário na próxima vez que o mercado lhe apresentar um.
Fontes
Confira os seus próprios números em mais de uma fonte antes de confiar em um único valor. A Investopedia e a Wall Street Prep oferecem explicações claras de fórmulas e exemplos práticos. Para o lado algorítmico, a documentação da MathWorks mostra exatamente como uma varredura de pico móvel deve se comportar em código. Calculadoras para profissionais como a QuantOracle e a BestFolio permitem colar uma curva de patrimônio diretamente e comparar o resultado com a sua própria planilha.
Este artigo é uma informação geral, não um substituto para o aconselhamento de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre a sua própria situação antes de agir com base em qualquer coisa aqui.