Agregação de Contas: Checklist API First para Investidores e Assessores
Entenda como funciona a agregação de contas, por que conexões via API superam o screen scraping e veja um checklist prático para escolher um provedor API-first.
Agregação de Contas: Checklist API First para Investidores e Assessores
Agregação de contas é a tecnologia que reúne saldos e transações de todos os seus bancos, corretoras e outras contas financeiras em um único login. Ela funciona por meio de uma conexão segura e somente leitura, seja uma API ou, cada vez menos comum, o screen scraping, que nunca permite que um aplicativo movimente seu dinheiro. O resultado: um único lugar para ver todo o seu panorama financeiro, em vez de dez logins diferentes.
Resumo:
- Agregadores baseados em API usam tokens seguros que nunca expõem sua senha, reduzindo o risco de roubo de credenciais em comparação aos métodos de screen scraping.
- Para dados confiáveis, escolha provedores com certificações de segurança do setor, como SOC 2, e garanta transferência de dados criptografada tanto em trânsito quanto em repouso.
- Atualizações diárias ou quase em tempo real são o padrão; atualizações mais frequentes podem envolver custos extras ou exigências de consentimento, especialmente para traders ativos.
- Existem lacunas de cobertura em instituições menores que não têm suporte direto a API, o que pode causar falhas de conexão ou dados incompletos.
- Tendências futuras incluem expansão da infraestrutura de API, aprimoramento de machine learning para detecção de fraudes e análise de portfólio, e controles de consentimento mais granulares e amigáveis ao consumidor.
Índice
- O Que É Agregação de Contas e Como Começar?
- Como Funciona a Agregação de Contas por Trás dos Bastidores?
- Quem Realmente Se Beneficia de Contas Agregadas?
- A Agregação de Contas É Segura? Realidades de Segurança e Privacidade
- Como Avaliar um Agregador de Contas: Um Checklist Prático
- Como É a Agregação Dentro de um Rastreador de Portfólio
- De Onde Veio a Agregação de Contas
- Onde a Agregação de Contas Ainda Falha
- O Que Vem a Seguir para a Tecnologia de Agregação de Contas
- O Que a Maioria das Pessoas Erra Sobre Agregação
- Fontes
O Que É Agregação de Contas e Como Começar?
Agregação de contas é o processo de reunir dados, saldos, transações, participações, de múltiplas contas financeiras em uma única interface, para que você nunca precise fazer login separadamente em cada instituição. É a “encanamento” por trás de quase todo aplicativo de orçamento, rastreador de patrimônio líquido e painel de assessor que você já usou. A agregação de contas é, por design, somente leitura. O serviço pode ver seus dados, mas não pode iniciar uma transferência, pagar uma conta ou tocar no seu dinheiro.
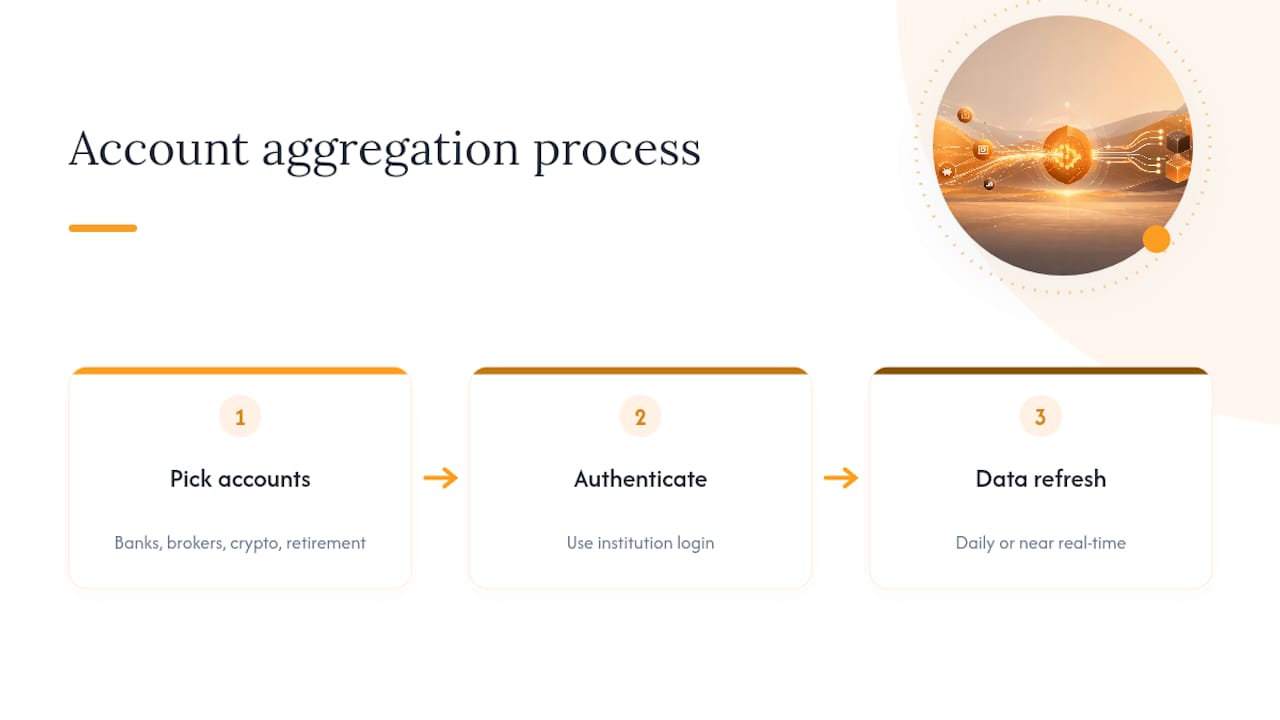
Começar geralmente leva três passos. Primeiro, você escolhe as contas que deseja conectar, bancos, corretoras, exchanges de cripto, às vezes planos de aposentadoria. Segundo, você se autentica, idealmente pela própria tela de login da instituição, em vez de digitar sua senha no aplicativo do agregador. Terceiro, o agregador puxa seus dados em um cronograma recorrente, geralmente diário, às vezes quase em tempo real, e atualiza o que você vê.
Essa é a versão mecânica. A distinção mais importante, e a que separa um agregador confiável de um arriscado, é como essa conexão acontece por trás dos bastidores. É aí que a agregação baseada em API e os métodos mais antigos de screen scraping se separam, e isso importa mais do que a maioria dos usuários percebe.
Como Funciona a Agregação de Contas por Trás dos Bastidores?
Todo agregador precisa resolver o mesmo problema: extrair seus dados do sistema de um banco e colocá-los em um aplicativo, sem exigir que você insira manualmente cada transação. Existem duas maneiras de fazer isso, e elas não são igualmente boas.
A agregação baseada em API usa uma conexão segura e padronizada, na qual sua instituição concede ao agregador um token, não sua senha, por meio de um handshake no estilo OAuth. Você faz login diretamente com seu banco, aprova permissões de dados específicas, e o banco emite um token que o agregador usa para buscar dados dali em diante. Suas credenciais reais nunca chegam aos servidores do agregador.
O screen scraping é o método mais antigo. O agregador faz login na sua conta usando seu nome de usuário e senha reais, e então lê a página da mesma forma que um navegador faria. Funciona, mas é frágil: uma página de login redesenhada pode quebrar a conexão da noite para o dia, e suas credenciais ficam armazenadas em algum lugar fora dos sistemas do seu próprio banco.
O fluxo de dados em si segue um padrão consistente, independentemente do método:
- Verificação: o agregador confirma que a conta é real e que a conexão está autorizada.
- Recuperação: transações, saldos e participações são extraídos da instituição.
- Normalização e enriquecimento: dados brutos (frequentemente strings de comerciantes bagunçadas, como “SQ *COFFEE013_XX”) são limpos, categorizados e padronizados.
- Apresentação: os dados limpos aparecem no seu painel, atualizados na cadência que o aplicativo suportar.
A adoção do modelo de API avançou rapidamente. A vinculação por API é hoje o caminho principal para os aplicativos de finanças pessoais, uma mudança que seria impensável há uma década, quando o screen scraping ainda era o padrão. O acesso “somente leitura” tipicamente permite visualizar saldos, transações e participações. Ele não permite mover fundos, alterar configurações de conta ou autorizar pagamentos, independentemente de qual método de conexão seja usado por baixo dos panos.
Quem Realmente Se Beneficia de Contas Agregadas?
A agregação de contas resolve um problema diferente dependendo de quem a usa, mas o valor central, uma visão única em vez de dez, permanece constante.
Para indivíduos, o principal ganho é visibilidade. Em vez de fazer login em cinco aplicativos bancários e duas corretoras para descobrir seu patrimônio líquido, a agregação faz o cálculo automaticamente e mantém um total contínuo. A gestão conjunta de contas, o rastreamento de gastos em contas conjuntas e despesas compartilhadas, fica dramaticamente mais fácil quando tudo está em um único feed.
Para assessores financeiros e gestores de patrimônio, a agregação sustenta relatórios consolidados de clientes. Um único painel mostrando o 401(k) mantido externamente por um cliente, contas em corretoras externas e ativos administrados torna o relatório de desempenho e a documentação de compliance muito menos manual do que buscar extratos de uma instituição por vez.
Para empresas e fintechs, a agregação acelera o onboarding, a verificação de identidade e a análise de crédito. Os casos de uso típicos dos agregadores incluem verificação instantânea de contas para transferências de financiamento e dados de renda para decisões de crédito, tarefas que antes exigiam extratos bancários enviados por fax.
Nada disso funciona bem sem enriquecimento. Dados brutos de transações são uma bagunça de códigos abreviados de comerciantes; pipelines de enriquecimento que mapeiam esses códigos para nomes reais de comerciantes e categorias de gastos são o que transforma um feed de dados em algo que uma pessoa consegue de fato ler.
A Agregação de Contas É Segura? Realidades de Segurança e Privacidade
A resposta honesta é: depende fortemente do método de conexão e das práticas do provedor, e vale a pena entender ambos antes de vincular uma única conta.
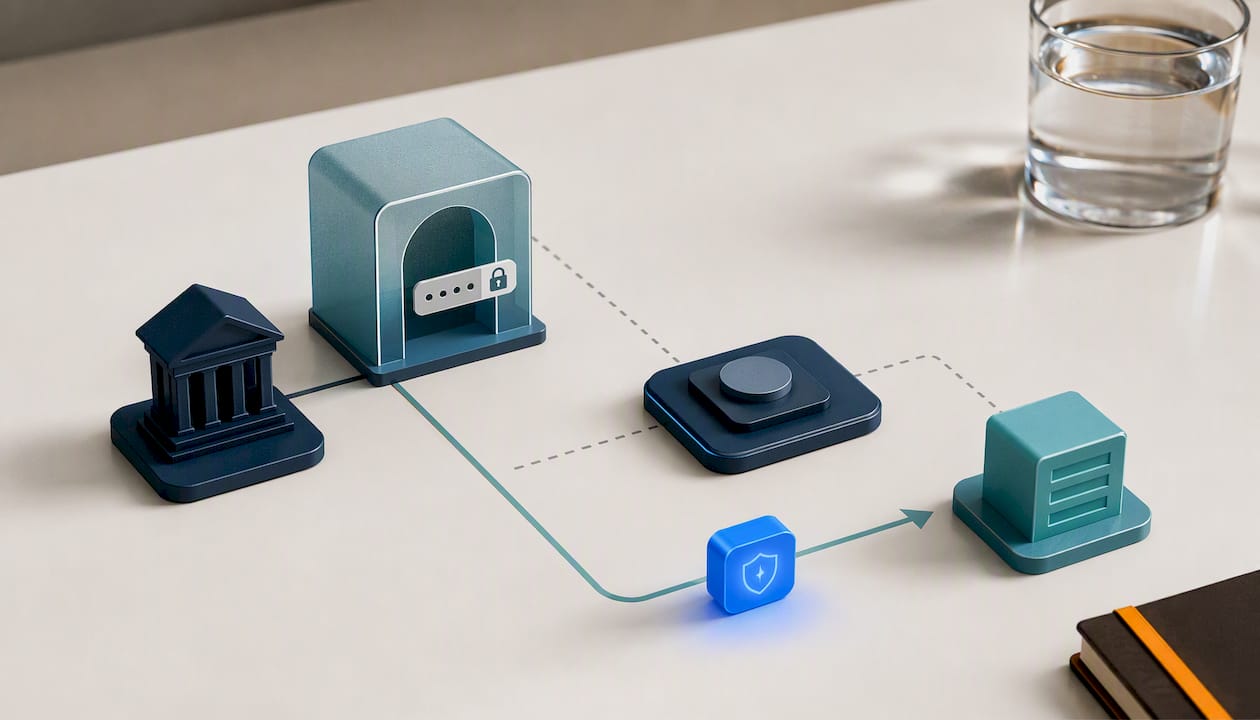
O armazenamento de credenciais é a maior linha de falha; entender os riscos de gestão de contas e como mitigá-los é essencial antes de escolher um agregador. Agregadores baseados em API tipicamente nunca veem sua senha bancária; eles recebem um token em vez disso. Ferramentas de screen scraping, em contrapartida, precisam das suas credenciais de login reais para funcionar, o que cria um segundo lugar onde sua senha poderia vazar caso esse fornecedor seja violado. Mesmo sistemas baseados em token às vezes armazenam credenciais com hash ou criptografadas para dar suporte à reautenticação, portanto vale a pena perguntar diretamente a qualquer provedor se ele retém credenciais e por quanto tempo.
As preocupações com privacidade vão além do risco de violação. A verdadeira questão é o que acontece com seus dados depois que são extraídos: o provedor os vende, compartilha com anunciantes ou os usa para construir perfis de marketing? Leia a linguagem de consentimento antes de conectar qualquer coisa.
O cenário regulatório está mudando a favor do setor. O Consumer Financial Protection Bureau aprovou uma solicitação da Financial Data Exchange para emitir padrões comuns de open banking, um sinal de que os EUA estão avançando em direção a um compartilhamento de dados padronizado e baseado em consentimento, em vez do mosaico de acordos pontuais que definiu os primeiros anos do setor. O open banking ainda é mais maduro no Reino Unido e na Europa do que nos EUA, mas a lacuna está diminuindo.
Antes de confiar em qualquer agregador, verifique:
- Certificações SOC 2 ou equivalentes de segurança emitidas por terceiros
- Dados criptografados em trânsito e em repouso, além de autenticação multifator no próprio aplicativo
- Linguagem clara e específica sobre retenção de dados e se eles são compartilhados com terceiros
Dica profissional: Se um provedor não conseguir dizer claramente se armazena sua senha bancária ou apenas um token, trate isso como um sinal de alerta, não como um detalhe técnico.
Como Avaliar um Agregador de Contas: Um Checklist Prático
Nem todo agregador é construído da mesma forma, e as diferenças aparecem exatamente quando você mais precisa de confiabilidade, durante volatilidade de mercado ou na época de impostos. Percorra esta lista antes de se comprometer:
- Confirme se é API-first. Pergunte se o provedor se conecta principalmente por meio de APIs, em vez de screen scraping, e como ele lida com instituições que ainda não suportam acesso via API.
- Verifique as certificações de segurança. Procure relatórios SOC 2, padrões de criptografia declarados e se as credenciais são armazenadas ou tokenizadas.
- Teste a qualidade dos dados. Feeds mal enriquecidos aparecem como nomes de comerciantes confusos e transações mal categorizadas; uma conta de teste rápida revelará isso rapidamente.
- Leia os termos de consentimento e retenção. Entenda exatamente quais dados são extraídos, por quanto tempo são mantidos e se você pode revogar o acesso de forma limpa.
- Verifique preços e práticas de dados. O aplicativo vende ou compartilha seus dados para subsidiar um plano gratuito, ou o modelo de negócio é uma assinatura simples?
Dica profissional: Pergunte especificamente sobre a frequência de atualização. Atualizações diárias são o padrão, mas traders ativos podem querer atualizações mais rápidas, que às vezes vêm com exigências extras de consentimento ou custos de API adicionais por parte do provedor.
Como É a Agregação Dentro de um Rastreador de Portfólio
Dentro de um rastreador de portfólio moderno, a agregação é a camada invisível que torna tudo o mais possível. O Evibe se conecta a bancos e corretoras automaticamente, sincronizando ações, ETFs, criptomoedas e contas em dinheiro, enquanto imóveis, obras de arte e outros ativos ilíquidos são adicionados manualmente ao lado dos feeds sincronizados.
Os dados brutos por si só não são a parte interessante. O que importa é o que acontece depois:
- O enriquecimento limpa os rótulos das transações para que pagamentos de dividendos, taxas e negociações sejam corretamente marcados, em vez de aparecerem como códigos de ticker crípticos.
- A análise pode transformar esses dados limpos em métricas legíveis sobre risco, diversificação e desempenho em relação aos principais índices.
- Um rastreador de dividendos usa o mesmo feed agregado para mostrar pagamentos executados, declarados e estimados em um só lugar.
- O suporte multimoeda aplica automaticamente taxas de câmbio históricas, permitindo que contas em diferentes países se alinhem corretamente.
Leitores que queiram os detalhes técnicos sobre como funcionam a criptografia e a vinculação de contas podem consultar diretamente a documentação de segurança do Evibe.
De Onde Veio a Agregação de Contas
A agregação de contas não começou com aplicativos sofisticados. No final dos anos 1990 e início dos anos 2000, os primeiros serviços de agregação dependiam inteiramente do screen scraping, software que fazia login na sua conta bancária usando suas próprias credenciais e copiava o que quer que aparecesse na página. Era desajeitado, propenso a quebrar sempre que um banco redesenhava seu site, e exigia que os usuários entregassem senhas a empresas terceirizadas com pouca supervisão.
Os anos 2010 trouxeram uma mudança. Empresas construíram APIs específicas para compartilhamento de dados financeiros, substituindo o modelo de raspagem e torcida por conexões estruturadas e com permissão. Em vez de fingir ser o usuário, o agregador pedia dados específicos diretamente ao banco, verificado por meio de um token em vez de uma senha armazenada. Foi nessa época que aplicativos de finanças pessoais e ferramentas de orçamento deixaram de ser um interesse de nicho para se tornarem populares.
Os anos 2020 têm sido sobre padronização. Em vez de cada banco e cada agregador negociarem acordos técnicos pontuais, grupos do setor têm empurrado a indústria em direção a formatos de dados e estruturas de consentimento comuns, para que uma conexão construída para um aplicativo funcione de forma consistente em outros. O reconhecimento regulatório da Financial Data Exchange como órgão normativo é o marco mais claro até agora de que essa consolidação está se tornando institucional, e não informal.
Onde a Agregação de Contas Ainda Falha
A agregação se tornou dramaticamente mais confiável, mas não é isenta de atritos. Algumas limitações estruturais persistem em todo o setor, independentemente do provedor.
Lacunas de cobertura de instituições. Nem todo banco, cooperativa de crédito ou corretora suporta uma conexão direta via API. Instituições regionais menores, em particular, às vezes ficam para trás, forçando os provedores a recorrer a métodos de conexão mais antigos ou a deixar certas contas totalmente sem suporte.
Atrito da autenticação multifator. Cada camada de segurança adicionada, que é algo bom para a segurança da conta, adiciona um passo onde uma conexão pode falhar ou exigir reautenticação. Usuários que ativam MFA rigoroso em suas contas bancárias às vezes descobrem que conexões agregadas precisam de atualização manual periódica.
Erros de normalização de dados. Mesmo com pipelines de enriquecimento robustos, a resolução de nomes de comerciantes não é perfeita. Uma cobrança de um processador de pagamentos agindo em nome de vários pequenos comerciantes pode ser rotulada incorretamente, o que importa mais para aplicativos de orçamento do que para o rastreamento de saldo, mas é uma lacuna real.
Latência de atualização versus custo. Dados em tempo real parecem ideais, mas o polling constante de API tem um custo, tanto para o provedor quanto, indiretamente, para a instituição consultada. A maioria dos agregadores se estabelece em atualizações diárias ou várias vezes ao dia, em vez de polling contínuo, o que ocasionalmente significa que o número que você vê está desatualizado em algumas horas.
Nenhum desses pontos é um impeditivo, mas vale a pena conhecê-los antes de presumir que todo número no seu painel foi atualizado no instante exato em que algo mudou no seu banco.
O Que Vem a Seguir para a Tecnologia de Agregação de Contas
A tendência mais clara é o declínio contínuo do screen scraping. À medida que mais instituições constroem infraestrutura de API e reguladores como o CFPB impulsionam estruturas padronizadas por meio de órgãos como o FDX, o incentivo para manter conexões frágeis de scraping continua diminuindo. Espera-se que a cobertura de API continue se expandindo para instituições menores e regionais que historicamente ficaram para trás em relação aos grandes bancos nacionais.
A IA está começando a fazer mais do que limpar rótulos de transações. A próxima geração de ferramentas de agregação usa machine learning não apenas para categorização de comerciantes, mas para detecção de padrões, sinalizando atividade incomum na conta, projetando fluxo de caixa e revelando riscos de portfólio que levariam horas para um humano calcular manualmente.
Espere também controles de consentimento mais rigorosos. Em vez de uma conexão do tipo tudo-ou-nada, permissões granulares, compartilhando saldos mas não o histórico de transações, por exemplo, provavelmente se tornarão padrão à medida que as expectativas de proteção ao consumidor aumentam junto com o trabalho de open banking do CFPB.
A direção é consistente: menos senhas trocando de mãos, formatos de dados mais padronizados e interpretação mais inteligente dos dados assim que chegam.
O Que a Maioria das Pessoas Erra Sobre Agregação
O maior erro que vejo é tratar a visibilidade somente leitura como se fosse controle. Ver suas contas em um único painel parece domínio sobre suas finanças, mas o agregador não pode rebalancear um portfólio, interromper uma taxa ou corrigir uma negociação ruim. Ele mostra o problema; não o resolve.
Aplicativos para consumidores fazem sentido para pessoas que querem visibilidade e se sentem confortáveis gerenciando suas próprias decisões. A agregação conduzida por assessores justifica seu custo quando você precisa de alguém agindo sobre os dados, não apenas exibindo-os.
Antes de se comprometer com qualquer agregador, verifique se você pode exportar seus dados. O aprisionamento a um fornecedor (vendor lock-in) é um custo silencioso que só se torna óbvio no dia em que você quer sair.
— Vincent
Este artigo é uma informação geral, não um substituto para o aconselhamento de um assessor financeiro qualificado. Consulte um profissional financeiro qualificado sobre suas próprias circunstâncias antes de agir com base em qualquer coisa aqui.
Fontes
- CFPB aprova solicitação da Financial Data Exchange para emitir padrões de open banking
- O Que É Agregação de Contas? | Investopedia