Como Acompanhar a Alocação de Ativos em Menos de uma Hora, Sem Planilhas
Acompanhe sua alocação de ativos em menos de uma hora com a configuração agnóstica do Evibe, sem planilhas. Sincronização automática, 7 dias de Premium grátis.
Como Acompanhar a Alocação de Ativos em Menos de uma Hora, Sem Planilhas
A forma mais rápida e confiável de acompanhar a alocação de ativos é um rastreador automatizado multi-contas que puxa saldos em tempo real e sinaliza desvios (“drift”), combinado com uma auditoria periódica em planilha para o que o rastreador não consegue alcançar. As posições principais sincronizam automaticamente; ativos personalizados ou ilíquidos, como imóveis e private equity, são inseridos manualmente e verificados trimestralmente. Para investidores que querem isso incorporado desde o primeiro dia, em vez de montado aos poucos, o Evibe consolida ambas as partes em um único painel.
Resumo rápido:
- Rastreadores automatizados como o Evibe oferecem manutenção quase nula após a configuração inicial e incorporam automaticamente ativos diversos e ilíquidos.
- Alertas de desvio e análise “look-through” de ETFs ajudam a manter a precisão da alocação-alvo, especialmente ao gerenciar contas diversas e ativos complexos.
- Processos manuais, como mapeamento de setores e coleta de dados, podem levar de 30 a 90 minutos ou mais, mas a automação reduz isso a poucos minutos por conta.
- O rebalanceamento é melhor acionado por limites definidos ou baseado em aportes, evitando impostos desnecessários e decisões emocionais, priorizando negociações em contas com vantagens fiscais.
- A consistência no acompanhamento é crucial; abandonar as ferramentas ou confundir o crescimento da conta com a saúde da alocação traz o risco de desvios não percebidos e superexposição.
Índice
- As Opções Reais para Acompanhar sua Alocação de Ativos
- Como Configurar o Acompanhamento da Alocação em Menos de uma Hora
- O que Realmente Observar: As Métricas que Importam
- Rebalanceamento sem Gerar Impostos Desnecessários
- Como o Evibe Coloca Todo Esse Fluxo de Trabalho no Piloto Automático
- Ajustando sua Alocação Quando a Vida ou os Mercados Mudam
- Onde o Acompanhamento de Alocação Costuma Dar Errado
- Conectando o Acompanhamento de Alocação ao seu Panorama Financeiro Maior
- Escolhendo um Modelo de Alocação Adequado à sua Situação Real
- O que eu Realmente Diria a um Amigo Configurando Isso
- Obtenha sua Visão Completa de Alocação com o Evibe
- Fontes
As Opções Reais para Acompanhar sua Alocação de Ativos
A maioria dos investidores recorre à ferramenta que já tem aberta, e isso costuma ser um erro. O método certo depende de quantas contas você possui, quantas classes de ativos você está gerenciando e quanta manutenção manual você está disposto a tolerar.
As páginas de alocação de corretoras e robo-advisors são o caminho de menor resistência. Fidelity, Schwab e plataformas semelhantes mostram um gráfico de pizza das suas posições dentro daquela conta específica, e as orientações da Quicken sobre monitoramento da alocação de ativos do portfólio explicam exatamente como essas visualizações internas calculam os pesos a partir das posições da sua conta. Isso funciona bem se todo o seu patrimônio investível estiver em um único lugar. No momento em que você adiciona uma segunda corretora, um antigo 401(k) ou uma carteira de criptomoedas, a visão se desfaz. Você passa a alternar entre logins e somar percentuais de cabeça, algo que ninguém faz de forma consistente por mais de algumas semanas.
Rastreadores de portfólio independentes resolvem o problema de múltiplas contas conectando tudo em um único feed. O valor agregado não é apenas a agregação. É a análise “look-through” em ETFs e fundos mútuos (ver as ações reais dentro de um fundo em vez de tratá-lo como um item único e opaco), alertas de desvio automatizados e comparação com índices sem você precisar mexer em nenhuma fórmula. É aqui que a maioria dos investidores individuais sérios acaba chegando, porque a alternativa é reconstruir essa lógica manualmente todo mês.
Modelos de planilha continuam sendo a escolha certa em situações específicas: você tem um portfólio simples, quer controle total sobre como as categorias são definidas, ou simplesmente ainda não confia o suficiente na sincronização automatizada. A comunidade Bogleheads mantém uma planilha gratuita do Google Sheets criada especificamente para o acompanhamento de alocação de ativos, e há modelos compartilháveis adicionais que você pode copiar e adaptar à estrutura das suas próprias contas. Planilhas não custam nada e se ajustam a quaisquer categorias que importem para você. Elas também exigem que você atualize manualmente preços e posições toda vez que consultá-las, e é exatamente aí que a maioria das pessoas silenciosamente abandona o hábito por volta do terceiro mês.
Veja como as três abordagens se comparam nos fatores que realmente importam:
- Tempo de configuração: páginas de corretoras, zero. Planilhas, de 30 a 90 minutos. Rastreadores independentes, de 10 a 20 minutos por conta conectada.
- Manutenção contínua: páginas de corretoras, nenhuma, mas incompleta. Planilhas, atualizações manuais a cada revisão. Rastreadores, quase nula após a vinculação inicial.
- Visibilidade multi-contas: páginas de corretoras, não. Planilhas, sim, se você inserir tudo. Rastreadores, sim, automaticamente.
- Ativos personalizados ou ilíquidos: páginas de corretoras, não. Planilhas, sim. Rastreadores, geralmente via campos de entrada manual.
Para quem possui imóveis, participação em uma startup ou itens colecionáveis junto com títulos públicos, uma configuração híbrida é a resposta prática: deixe um rastreador automatizado cuidar das contas líquidas e sincronizáveis e registre os ativos personalizados manualmente dentro da mesma visualização. A abordagem do Evibe para acompanhar criptomoedas junto com todo o seu patrimônio líquido é um exemplo de como ativos não convencionais são incorporados a uma única visão de alocação, em vez de viverem em uma aba de planilha separada que ninguém abre.
Como Configurar o Acompanhamento da Alocação em Menos de uma Hora
Obter uma visão funcional da sua alocação não é complicado. É tedioso se você fizer isso manualmente em cinco contas, e é exatamente por isso que a maioria das pessoas nunca termina. Aqui está a sequência que funciona, seja você montando uma planilha do zero ou configurando um aplicativo rastreador.
Passo 1: Reúna os dados das suas posições. Para cada conta, você precisa do ticker ou nome do ativo, quantidade detida, tipo de conta (tributável, Roth IRA, 401(k) e assim por diante) e preço atual ou custo de base. A maioria das corretoras permite exportar um CSV diretamente da página de posições. Se você estiver usando uma ferramenta com vinculação de contas, essa etapa é automática. Se estiver montando uma planilha, um fluxo de importação baseado em CSV como o do projeto de código aberto portfolio-tracker no GitHub mostra uma estrutura organizada para esses dados antes de você começar a calcular qualquer coisa.
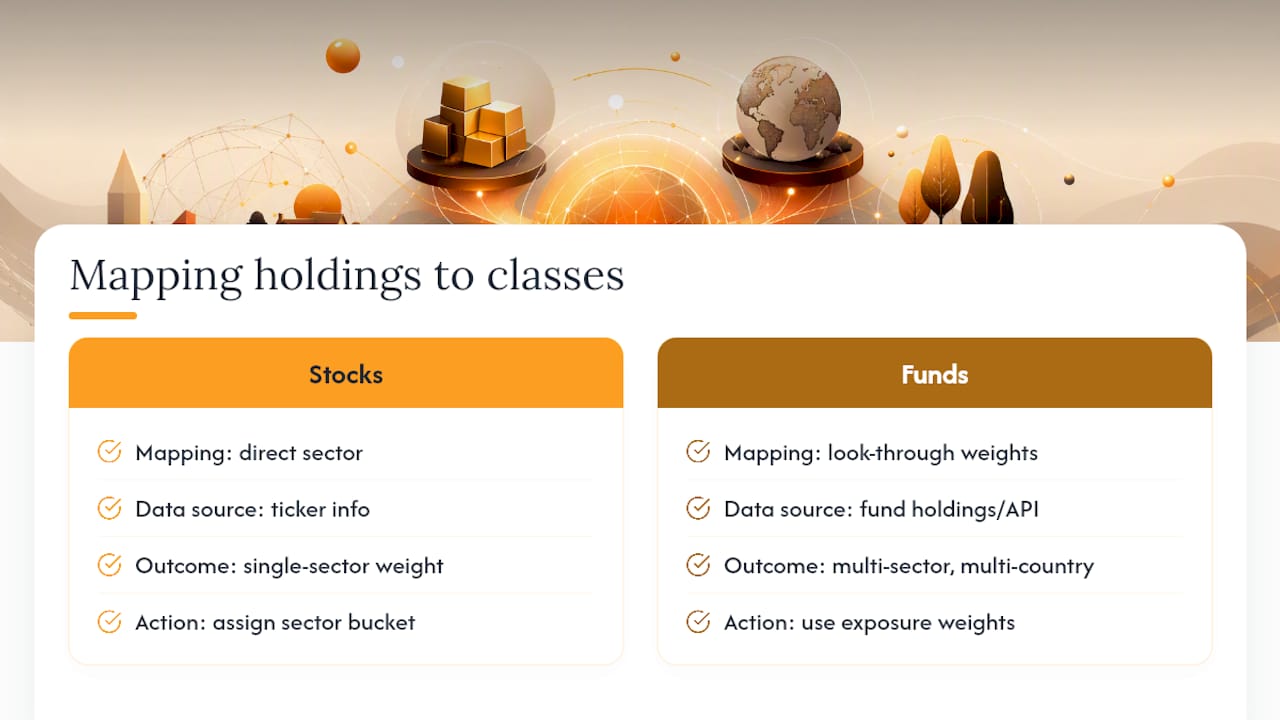
Passo 2: Mapeie cada posição para uma classe de ativo e setor. É aqui que a precisão diferencia uma visão de alocação útil de uma enganosa. Ações individuais são simples: basta atribuir o setor diretamente. ETFs e fundos mútuos não são, porque um único ticker de fundo pode abranger dezenas de setores e múltiplas classes de ativos. Use dados “look-through” sempre que possível. Existem APIs que calculam a exposição de fundos e ETFs por setor, país e classe de ativo especificamente para resolver isso, retornando pesos que se aproximam de exatos 100%, em vez das estimativas grosseiras que você obtém observando por cima uma ficha técnica de fundo.
Passo 3: Calcule o peso atual, o peso-alvo e o desvio. O peso atual é simplesmente o valor de mercado dessa posição dividido pelo valor total do portfólio. O desvio é o peso atual menos o peso-alvo. Se sua meta é 60% em ações e você está em 67%, isso representa 7 pontos percentuais de desvio, e é esse o número que deve disparar uma conversa sobre rebalanceamento. Uma auditoria estrutural rápida usando uma ferramenta como um analisador de portfólio pode revelar esses pesos e números de concentração rapidamente, caso você esteja fazendo os cálculos manualmente pela primeira vez.
Passo 4: Defina limites de desvio e uma periodicidade de revisão. A maioria dos investidores disciplinados define um limite de alerta entre 3% e 5% de desvio em qualquer classe de ativo principal, e se compromete com uma revisão completa a cada trimestre, independentemente de algum alerta ter disparado. Anote os dois números. Um limite que você não aplica de fato é apenas decoração, não um sistema.
Dica profissional: Ativos atípicos (SPACs, ADRs pouco negociados, colocações privadas) raramente têm dados setoriais limpos disponíveis via feeds automatizados. Marque-os manualmente como “não classificados” no seu rastreador em vez de forçá-los em um setor que não se encaixa. Uma classificação errada é pior do que uma lacuna honesta.
Se uma posição não se encaixa de forma clara, não force. Ativos não padronizados, como colecionáveis, empréstimos privados ou patrimônio de veículos, devem ter sua própria categoria de classe de ativo, em vez de serem enfiados em “alternativos” como uma categoria genérica, já que essa categoria perde o sentido no momento em que reúne três coisas sem relação entre si.
O que Realmente Observar: As Métricas que Importam
Acompanhar a alocação não é apenas dar uma olhada em um gráfico de pizza uma vez por trimestre. Quatro números dizem quase tudo sobre se o seu portfólio corresponde às suas intenções.
Alocação atual versus alocação-alvo é a base. Se você definiu uma meta de 70% em ações, 25% em renda fixa, 5% em caixa, seu painel deve mostrar onde você realmente está em relação a essa linha, não apenas onde você está isoladamente. O desvio, novamente, é a diferença entre os dois, e é o número que deve orientar cada decisão de rebalanceamento, em vez de um palpite sobre as condições de mercado.
Concentração merece mais atenção do que a maioria dos investidores dá a ela. Calcule qual porcentagem do seu portfólio total está nas suas três e cinco maiores posições.
- Uma concentração das 3 maiores posições acima de um nível moderado do valor total do portfólio merece uma segunda análise.
- A sobreposição de setores entre dois ou mais fundos que você possui pode duplicar silenciosamente sua exposição.
- A correlação entre classes de ativos importa mais do que o número de classes de ativos.
Esse ponto sobre correlação merece ser detalhado. A diversificação medida pelo número de posições é uma ilusão reconfortante se essas posições se movem juntas. Possuir um fundo de ações de crescimento, um índice concentrado em tecnologia e ações individuais das FAANG lhe dá três linhas e uma única aposta real. A análise “look-through” das posições individuais dentro dos seus ETFs frequentemente revela uma concentração que o investidor não sabia que tinha, porque os nomes dos fundos nunca sugeriram a sobreposição.
Uma armadilha que vale a pena nomear diretamente: um saldo de conta em crescimento não significa que sua alocação está saudável. Novos aportes e ganhos de mercado alteram seus valores em dólares sem necessariamente mudar seus pesos percentuais de uma forma que reflita a intenção. Separe “meu portfólio cresceu” de “minha alocação mudou”. São sinais diferentes, e confundi-los é como os investidores deixam de perceber o desvio por anos enquanto se sentem tranquilizados por um número crescente.
Rebalanceamento sem Gerar Impostos Desnecessários
Existem três gatilhos padrão de rebalanceamento, e escolher o certo para a sua situação importa mais do que escolher o “melhor” de forma abstrata.
- Rebalanceamento baseado em calendário acontece em um cronograma fixo, tipicamente anual. É previsível e exige pouco esforço, mas pode deixá-lo sobreponderado em uma classe de ativo por meses se os mercados se moverem rapidamente entre as datas de revisão.
- Rebalanceamento baseado em limite é acionado sempre que uma classe de ativo se desvia além de um percentual definido, comumente de 3% a 5%, uma abordagem que orientações do setor sobre rebalanceamento de portfólio costumam recomendar. Isso reage mais rápido a movimentos reais do mercado, mas exige que você monitore o desvio continuamente, o que é exatamente o que um rastreador baseado em alertas automatiza.
- Rebalanceamento com dinheiro novo usa aportes recentes para comprar a classe de ativo que está subponderada, em vez de vender qualquer coisa. Essa é a opção mais eficiente do ponto de vista tributário para investidores que ainda estão aportando ativamente, já que evita gerar ganhos de capital por completo.
Quando você realmente precisa vender para rebalancear, o sequenciamento determina quanto você preserva. Negocie primeiro dentro de contas com vantagens fiscais (IRAs, 401(k)s), já que ganhos e perdas ali não têm consequência tributária imediata. Somente depois de esgotar esse espaço você deve rebalancear dentro de contas de corretora tributáveis, e ao fazê-lo, procure oportunidades de colheita de perdas fiscais (“tax-loss harvesting”) no caminho, vendendo uma posição perdedora tanto para corrigir o desvio quanto para compensar ganhos em outro lugar.
Dica profissional: Contas pequenas, com poucos milhares de dólares, costumam perder mais em custos de negociação e spreads de compra e venda do que ganham com um rebalanceamento preciso. Se seu desvio é pequeno e sua conta é pequena, deixe que os novos aportes façam o trabalho de rebalanceamento, em vez de disparar negociações.
Uma checklist trimestral curta evita que isso vire adivinhação: verifique o desvio atual em relação à meta para cada classe de ativo, confirme se alguma posição individual ultrapassou seu limite de concentração, execute as negociações primeiro em contas com vantagens fiscais se alguma ação for necessária, e registre a data e o motivo de qualquer negociação feita. Esse registro importa mais do que as pessoas esperam. Seis meses depois, você quer saber se rebalanceou por conta de uma tese real ou de uma reação impulsiva a uma semana ruim no mercado.
Como o Evibe Coloca Todo Esse Fluxo de Trabalho no Piloto Automático
Tudo o que foi descrito acima, exportar CSVs, mapear setores manualmente, calcular desvios com fórmulas, é exatamente o trabalho manual que o Evibe foi criado para eliminar. As etapas de configuração ainda se aplicam conceitualmente; a execução simplesmente deixa de exigir o seu tempo.
- A sincronização automática de contas puxa saldos e posições diretamente de bancos e corretoras conectados, substituindo completamente a etapa de exportação de CSV.
- A consolidação multiativos reúne ações, ETFs, opções, criptomoedas, imóveis e outras posições personalizadas em um único painel, em vez de abas de planilha espalhadas.
- Os alertas de desvio notificam você quando uma classe de ativo ultrapassa o limite definido, para que você não precise conferir os percentuais manualmente toda semana.
- O look-through de ETFs e a classificação setorial acontecem automaticamente, resolvendo o problema de mapeamento do Passo 2 sem uma chamada de API separada.
- O acompanhamento de opções com Greeks e calendários de vencimento, além do acompanhamento avançado de dividendos, cobrem os tipos de ativos que os rastreadores de alocação comuns costumam deixar de fora.
| O que o processo de configuração exige | Como o Evibe cuida disso |
|---|---|
| Exportar posições de cada corretora | Sincronização automática via contas conectadas |
| Mapear ETFs manualmente para setores | Classificação look-through integrada |
| Calcular desvio com fórmulas | Alertas de desvio em tempo real |
| Acompanhar opções e dividendos separadamente | Módulos nativos de opções e dividendos |
| Comparar com um índice manualmente | Benchmarking de índice integrado |
O Evibe é gratuito para usar, e toda conta nova recebe 7 dias de Premium pelo aplicativo iOS e macOS antes de qualquer cobrança de assinatura, dando aos leitores espaço para conectar contas e ver sua verdadeira alocação antes de se comprometer. As páginas do rastreador de ETFs e do rastreador de opções detalham como cada tipo de ativo é tratado especificamente.
Ajustando sua Alocação Quando a Vida ou os Mercados Mudam
Uma alocação-alvo não é uma configuração permanente. Os mercados se movem e a vida acontece, e ambos devem provocar uma revisão deliberada, e não uma negociação reativa.
Ajustes motivados pelo mercado devem ser raros e baseados em regras. Uma queda acentuada que leva sua alocação em ações abaixo da meta, sem nenhuma ação sua, geralmente é melhor tratada simplesmente continuando seu cronograma normal de aportes, em vez de comprar de forma impulsiva para “recuperar o atraso”. A exceção é quando seu limite de desvio é genuinamente ultrapassado, e nesse momento sua regra de rebalanceamento predefinida, e não as manchetes do dia, deve decidir a negociação.
Eventos de vida são o motivo mais legítimo para mudar sua própria alocação-alvo. Um novo emprego com uma renda maior pode permitir que você assuma mais risco. A proximidade da compra de uma casa nos próximos dois anos pode significar mover aquela reserva específica para caixa, independentemente da sua meta de longo prazo. Casamento, um novo dependente ou a aproximação da aposentadoria são os gatilhos clássicos para revisitar seus percentuais-alvo, não apenas suas posições atuais.
O erro a evitar é tratar toda manchete de mercado como um evento de vida. Se nada realmente mudou na sua renda, prazo ou tolerância ao risco, sua alocação-alvo também não deveria mudar. Atualize a meta de forma deliberada, no seu próprio cronograma, e deixe que seu rastreador cuide da medição contínua em relação a ela.
Onde o Acompanhamento de Alocação Costuma Dar Errado
O erro mais comum não é uma má escolha de ferramenta. É a inconsistência. Um investidor cria uma planilha impecável, a utiliza diligentemente por seis semanas e depois para de atualizá-la na primeira vez que a vida fica corrida. Um sistema de acompanhamento que você abandona depois de dois meses não gera valor nenhum, independentemente de quão sofisticado ele fosse no primeiro dia.
O segundo erro é confundir o crescimento do saldo da conta com a saúde da alocação, um ponto que vale a pena repetir porque é a leitura errada mais comum de um painel de portfólio. Sua conta subiu 12% este ano, então tudo parece bem, exceto que seu peso em ações silenciosamente subiu de 65% para 78% porque as ações superaram os títulos o tempo todo.
A dupla contagem setorial é a terceira armadilha, e é sutil. Possuir um fundo de índice de mercado total junto com um fundo dedicado ao setor de tecnologia parece diversificado no papel. Na prática, você acabou de sobreponderar tecnologia duas vezes por meio de dois veículos diferentes, e uma visão de alocação ingênua que trata cada fundo como um único item de “ações” não vai captar isso.
Ignorar o tipo de conta é a quarta armadilha. Uma alocação-alvo normalmente deve se aplicar a todo o seu patrimônio líquido, e não por conta.
Por fim, o monitoramento excessivo causa seus próprios danos. Verificar a alocação diariamente convida a negociações emocionais baseadas em ruído de curto prazo. Uma periodicidade trimestral, aplicada por um limite de alerta e não por curiosidade, produz resultados de longo prazo melhores do que a verificação diária obsessiva jamais conseguirá.
Conectando o Acompanhamento de Alocação ao seu Panorama Financeiro Maior
O acompanhamento de alocação isolado é apenas um exercício contábil. Ele só se justifica quando está ligado aos objetivos reais que o seu dinheiro deve cumprir: aposentadoria em uma certa idade, compra de uma casa em cinco anos, financiamento da educação de um filho.
Cada objetivo geralmente implica sua própria alocação-alvo e seu próprio cronograma de redução de risco. Poupança para aposentadoria a décadas de distância pode tolerar uma meta agressiva, concentrada em ações. Dinheiro reservado para uma entrada de imóvel em dezoito meses não tem por que estar na mesma categoria de alocação, independentemente do quão bem essa posição em ações tenha performado recentemente. Misturar esses objetivos em uma única visão de portfólio indiferenciada é como as pessoas acabam assumindo muito mais risco do que seu objetivo de prazo mais curto consegue suportar.
Na prática, isso significa que seu rastreador deve permitir que você marque posições ou contas por finalidade, não apenas por classe de ativo. Uma conta de corretora reservada para a entrada de uma casa deve ter sua própria alocação-alvo, provavelmente conservadora, separada da meta das suas contas de aposentadoria. Revisar o desvio de alocação sem revisá-lo em relação ao cronograma do objetivo associado a esse dinheiro é apenas metade do exercício. O número na tela significa pouco sem saber o que ele deve financiar e quando.
Escolhendo um Modelo de Alocação Adequado à sua Situação Real
A maioria das alocações-alvo remete a um de alguns modelos padrão, e escolher um deles dá aos seus limites de desvio e regras de rebalanceamento um ponto de referência real, em vez de um palpite.
Modelos baseados em idade, às vezes resumidos como “110 menos sua idade em ações”, reduzem a exposição a ações à medida que a aposentadoria se aproxima. São um padrão razoável para quem não tem opiniões firmes sobre sua própria tolerância ao risco, mas são grosseiros: duas pessoas de 45 anos com segurança de emprego e taxas de poupança muito diferentes não deveriam necessariamente chegar à mesma meta.
Modelos baseados em tolerância ao risco partem de um questionário ou de uma conversa franca sobre quanta volatilidade de portfólio você aguenta sem tomar decisões impulsivas, e então constroem uma alocação-alvo em torno dessa resposta, em vez do seu ano de nascimento. Isso tende a produzir uma meta mais sustentável pessoalmente, já que a maior ameaça a qualquer estratégia de alocação é abandoná-la durante uma queda.
Modelos baseados em objetivos atribuem uma alocação-alvo diferente a cada objetivo financeiro individualmente, como descrito acima, em vez de aplicar uma única meta combinada a todo o seu patrimônio líquido. É mais trabalhoso de configurar e acompanhar, mas é o reflexo mais preciso de como o dinheiro é realmente gasto ao longo do tempo.
Nenhum desses modelos é inerentemente superior. O que funciona é aquele que você realmente vai manter e rebalancear de forma consistente, o que é tanto uma questão comportamental quanto financeira.
O que eu Realmente Diria a um Amigo Configurando Isso
Se o seu portfólio vive em três contas ou menos, com fundos de índice em sua maioria simples, uma planilha é genuinamente suficiente. Não custa nada, e a disciplina de atualizá-la manualmente ensina você a conhecer seus próprios números de uma forma que a automação às vezes permite pular. Depois que você passa de quatro ou cinco contas, ou está com opções, criptomoedas ou ativos ilíquidos junto com títulos públicos, a matemática manual deixa de ser um pequeno incômodo e passa a ser o motivo pelo qual você silenciosamente para de conferir tudo.
Minha recomendação honesta: automatize as partes disso que são puramente mecânicas, sincronização de saldos, cálculo de desvio, sinalização de concentração, e reserve sua atenção real para as decisões de julgamento, como se um evento de vida deve mudar sua meta ou se uma sobreponderação setorial é intencional. Faça uma auditoria manual completa uma vez por ano, independentemente da ferramenta que você usa, porque a classificação automatizada ocasionalmente erra em títulos incomuns. Escolha um sistema, comprometa-se com a revisão trimestral, e pare de reconstruir seu método de acompanhamento a cada poucos meses em busca de um sistema perfeito que não existe.
— Vincent
Obtenha sua Visão Completa de Alocação com o Evibe
Tudo neste guia, exportações de CSV, mapeamento manual de setores, fórmulas de desvio, é o trabalho que o Evibe automatiza no momento em que você conecta suas contas. Em vez de costurar uma visão de corretora, uma planilha e um rastreador de criptomoedas separado, você obtém um único painel que sincroniza ações, ETFs, opções, criptomoedas, imóveis e outros ativos personalizados em tempo real, com alertas de desvio e look-through setorial já integrados.

Para investidores focados em renda, o rastreador de dividendos adiciona o rendimento sobre custo e o histórico de pagamentos sobre a sua visão de alocação, para que você não precise usar uma segunda ferramenta só para ver seu fluxo de caixa. Se você preferir trabalhar diretamente com um profissional sobre estratégia de portfólio, os serviços de gestão de portfólio da Bright Capital America também merecem uma olhada. Mas se você quiser ver seus próprios números primeiro, comece grátis no Evibe — 7 dias de Premium incluídos — e conecte suas contas. Você terá uma visão real da sua alocação antes mesmo de terminar o café.
Este artigo é uma informação geral, não um substituto para o aconselhamento de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre sua própria situação antes de agir com base em qualquer coisa aqui apresentada.
Fontes
- Como monitoro a alocação de ativos do meu portfólio?
- Uma Planilha Gratuita do Google para Acompanhamento de Alocação de Ativos
- lançamentos do portfolio-tracker