Trader: un’opzione può equivalere a 100 azioni, misura e controlla il rischio
Misura e controlla il rischio del portafoglio guidato dalle opzioni: converti le Greche nette in azioni equivalenti, esegui VaR e stress test su Evibe.
Trader: un’opzione può equivalere a 100 azioni, misura e controlla il rischio
Le opzioni possono aumentare o ridurre il rischio del tuo portafoglio, e la direzione dipende interamente da come le utilizzi. Una covered call riduce la volatilità; una put allo scoperto (naked) la concentra. Le meccaniche che contano sono delta, gamma, vega e theta, e si sommano su ogni posizione che detieni. Prima di aggiungere un altro contratto, calcola le tue Greche nette di portafoglio, converti il delta in azioni equivalenti e fissa un tetto rigido al rischio per singola operazione.
TL;DR:
- La maggior parte dei rischi legati alle opzioni deriva dalla dimensione e dalla concentrazione, il che richiede regole rigorose di dimensionamento delle posizioni per evitare grandi perdite da operazioni apparentemente piccole.
- Aggregare le Greche sull’intero portafoglio e convertire delta e vega in impatti equivalenti in azioni e in dollari aiuta a stimare le potenziali perdite derivanti da movimenti di mercato o picchi di volatilità.
- Lo stress testing regolare per cali di mercato, impennate di volatilità e shock su singoli titoli è essenziale per individuare vulnerabilità nascoste e gestire i rischi correlati.
- Una corretta disciplina operativa, che includa la comprensione dei livelli di approvazione del broker, il monitoraggio della liquidità e l’uso di ordini limite, riduce il rischio di costi imprevisti o liquidazione forzata.
- Un tracker automatizzato per le opzioni che consolida le Greche e attiva avvisi migliora la gestione del rischio imponendo aggiustamenti disciplinati prima che i rischi diventino ingestibili.
Indice
- Quali rischi di portafoglio introducono davvero le opzioni?
- Come si misura il contributo di un portafoglio di opzioni al rischio totale?
- Quali regole di dimensionamento delle posizioni prevengono davvero i disastri?
- Quando dovresti coprire il rischio di portafoglio guidato dalle opzioni?
- Quali rischi operativi colgono di sorpresa i trader di opzioni?
- Con quale frequenza dovresti monitorare e stress-testare un portafoglio di opzioni?
- Come un tracker consolidato supporta il controllo del rischio sulle opzioni
- Il punto di vista onesto di un trader sulla disciplina del rischio nelle opzioni
- Metti in pratica questi controlli con Evibe
- Fonti
- FAQ
Quali rischi di portafoglio introducono davvero le opzioni?
Le opzioni non creano una nuova categoria di rischio, quanto piuttosto amplificano o rimodellano i rischi già presenti nel tuo portafoglio. Un singolo contratto controlla 100 azioni, quindi una posizione in opzioni modesta può avere lo stesso impatto direzionale di un’operazione azionaria molto più grande. Quella leva funziona in entrambe le direzioni.
Ecco cosa monitorare prima che ti colga di sorpresa:
- Rischio direzionale (delta): il delta netto su tutte le posizioni ti dice quanto il tuo portafoglio si muove insieme al sottostante, ed è facile sottovalutare quanto possa diventare grande quel numero una volta che accumuli più operazioni su titoli correlati.
- Esposizione alla volatilità (vega): un portafoglio può perdere valore anche quando il prezzo dell’azione si muove appena, semplicemente perché la volatilità implicita cala dopo un evento sugli utili o un annuncio della Fed.
- Decadimento temporale (theta): i venditori di premio lo incassano, i compratori di premio lo subiscono, e accelera man mano che si avvicina la scadenza.
- Rischio gamma vicino alla scadenza: lo stesso delta diventa instabile negli ultimi giorni prima della scadenza, e una posizione che al mattino sembrava neutrale rispetto al mercato può apparire fortemente direzionale alla chiusura.
- Rischio di liquidità, esecuzione e assegnazione: spread denaro-lettera ampi e un interesse aperto scarso possono trasformare un’uscita di routine in un’uscita costosa, e un’assegnazione anticipata può farti ritrovare da un giorno all’altro con una posizione azionaria inattesa.
- Rischio di correlazione e concentrazione: cinque operazioni “diverse” su cinque titoli tecnologici correlati non sono cinque scommesse; ecco perché è importante capire kodėl diversifikuoti valiutų portfelį: rizika ir nauda quando gestisci il rischio complessivo del portafoglio. Sono un’unica grande scommessa travestita da cinque costumi diversi.
Ognuno di questi rischi si somma agli altri. Un delta netto elevato combinato con un vega di portafoglio alto durante la stagione degli utili è un profilo di rischio materialmente diverso rispetto allo stesso delta in un mercato tranquillo.
Come si misura il contributo di un portafoglio di opzioni al rischio totale?
La misurazione inizia con l’aggregazione. Ogni posizione in opzioni ha il proprio delta, gamma, theta e vega, e il primo compito è sommarli sull’intero portafoglio, non limitarsi a osservare le singole operazioni.
Consiglio pro: converti il tuo delta netto in una cifra equivalente in azioni moltiplicandolo per 100 per contratto. Un delta netto di 3,2 sul tuo libro di opzioni si comporta come 320 azioni di esposizione direzionale, che puoi poi confrontare direttamente con le tue posizioni azionarie.
Il vega funziona in modo simile. Moltiplica il vega di portafoglio per un movimento atteso della volatilità implicita (ad esempio, un’impennata di cinque punti dell’IV intorno a una data di pubblicazione degli utili) per stimare il potenziale impatto in dollari derivante unicamente da una variazione della volatilità, indipendentemente dalla direzione del prezzo.
Da qui, segui una sequenza che si adatta alla complessità:
- Approssimazione delta-gamma. Funziona bene per piccoli movimenti e orizzonti temporali brevi, poiché stima il P&L del portafoglio utilizzando derivate prima e seconda senza ricalcolare il prezzo di ogni contratto.
- Rivalutazione completa o simulazione Monte Carlo. Una volta che un portafoglio detiene più scadenze, strike e sottostanti, la scorciatoia delta-gamma perde rapidamente precisione, specialmente in movimenti ampi. La rivalutazione completa o la simulazione catturano le non linearità che l’approssimazione non coglie.
- VaR parametrico (varianza-covarianza). Stima una soglia di perdita a un dato livello di confidenza utilizzando ipotesi su volatilità e correlazione, ed è veloce da calcolare ma si basa pesantemente sull’assunzione di rendimenti normali.
- VaR storico. Replica sequenze di rendimenti passati reali sulle tue posizioni attuali, catturando il comportamento reale delle code spesse che i modelli parametrici tendono ad appianare.
- Expected shortfall. Misura la perdita media oltre la soglia del tuo VaR, ed è generalmente il numero più onesto per i portafogli di opzioni perché i payoff delle opzioni sono asimmetrici per costruzione.
Un’estensione ampiamente citata del framework media-varianza di Markowitz applicato ai portafogli di opzioni ha rilevato che formulazioni ingenue possono produrre soluzioni matematicamente “a rischio zero” che non reggono una volta aggiunti i costi di transazione e vincoli realistici. Un’ottimizzazione robusta e consapevole dei costi è necessaria, non opzionale, una volta che le opzioni entrano in gioco.
Avrai bisogno di Greche in tempo reale per contratto, di una superficie di volatilità implicita, di una matrice di correlazione tra i sottostanti e di stime realistiche dei costi di transazione. Salta uno solo di questi input e il tuo numero di rischio è una supposizione travestita da matematica.
Quali regole di dimensionamento delle posizioni prevengono davvero i disastri?
La maggior parte delle perdite sulle opzioni deriva dal dimensionamento, non dalla scelta della strategia. Uno spread ben scelto eseguito a tre volte la dimensione appropriata resta comunque un’operazione sbagliata.
Le guide pratiche raccomandano comunemente tra lo 0,5% e il 5% del valore del conto per operazione, con il numero esatto che dipende dalla classe di strategia:
- Operazioni direzionali su singola gamba: rimani vicino all’estremità bassa, intorno allo 0,5%-1,5% del valore del conto, poiché un’esposizione a rischio non definito può muoversi contro di te più velocemente di uno spread.
- Strategie a reddito con rischio definito (credit spread, iron condor): un rischio per operazione di dimensione moderata è comune, poiché la perdita massima è nota in anticipo.
- Operazioni speculative o ad alta convinzione: limita rigorosamente il rischio, anche quando la convinzione è alta, perché è proprio in questi casi che i trader tendono a sovradimensionare.
Aggiungi limiti a livello di conto sopra a quelli a livello di operazione: una percentuale massima di rischio totale del portafoglio, un tetto all’esposizione verso un singolo settore e un limite massimo sull’esposizione nozionale rispetto alla dimensione del conto. I trigger meccanici contano più delle intenzioni. Imposta una soglia di delta netto che forzi una revisione, un tetto di gamma che segnali il rischio della settimana di scadenza e una regola di stop-loss che segui indipendentemente da quanto ti senti sicuro in quel momento.
Le strategie a rischio definito riducono anche considerevolmente la pressione sul margine. I requisiti di margine per le posizioni allo scoperto sono molto più alti rispetto a quelli per gli spread con la stessa esposizione direzionale, il che significa che la matematica del margine stessa spesso ti spinge verso operazioni meglio dimensionate.
Quando dovresti coprire il rischio di portafoglio guidato dalle opzioni?
La copertura non è uno stato permanente. È una risposta a un rischio specifico che è cresciuto oltre la tua tolleranza.
- Converti prima il rischio non definito in rischio definito. Acquistare un’ala protettiva contro un’opzione allo scoperto trasforma un’esposizione illimitata in una perdita nota e limitata. Questa è la forma di assicurazione più economica che la maggior parte dei trader trascura.
- Usa la protezione sull’indice per l’esposizione correlata. Coperture ampie tramite put su SPY o QQQ affrontano la componente di rischio a livello di mercato quando il tuo book è pesante di posizioni correlate su singoli titoli, senza richiedere di chiudere ogni operazione singolarmente.
- Fai il roll o riduci prima di essere costretto a chiudere. Spostare nel tempo una posizione minacciata, o ridurne la dimensione, spesso preserva la tesi dell’operazione meglio di un’uscita totale scatenata dal panico.
- Valuta il costo rispetto all’esposizione che rimuove. L’assicurazione vale la pena solo quando il premio è inferiore alla perdita da cui ti stai realisticamente proteggendo. Coprire ogni posizione sempre garantisce solo un lento logoramento causato dal theta.
Le guide di settore sul rischio segnalano anche una regola di stop pratica che vale la pena adottare direttamente: uno stop del 30%-50% sul premio per i compratori di opzioni, che limita le perdite prima che una tesi perdente diventi catastrofica.
Quali rischi operativi colgono di sorpresa i trader di opzioni?
Il rischio strategico attira l’attenzione, ma il rischio operativo causa molte perdite evitabili.
I broker-dealer richiedono livelli specifici di approvazione prima di consentire determinate strategie con opzioni, e i conti a margine possono innescare una liquidazione forzata se una posizione si muove contro di te più velocemente di quanto consenta il tuo margine di mantenimento. Conosci il tuo livello di approvazione e i trigger di margine del tuo broker prima di piazzare l’operazione, non dopo una margin call.
- Controlla l’interesse aperto e gli spread denaro-lettera prima di entrare, poiché uno spread ampio su uno strike scarsamente scambiato può costarti di più in uscita rispetto al vantaggio originale dell’operazione.
- Osserva attentamente la settimana di scadenza. Il gamma accelera, e il rischio di assegnazione aumenta bruscamente intorno alle date ex-dividendo sulle call in-the-money vendute.
- Usa ordini limite sui contratti illiquidi. Un ordine a mercato su uno spread ampio può eseguirsi a un prezzo che cancella l’intero vantaggio atteso dell’operazione.
- Considera gli ordini bracket per automatizzare la tua disciplina d’uscita invece di affidarti al monitoraggio manuale di ogni posizione.
Con quale frequenza dovresti monitorare e stress-testare un portafoglio di opzioni?
Il monitoraggio giornaliero dovrebbe coprire il delta netto, il vega netto e qualsiasi posizione vicina alla scadenza. Le revisioni settimanali dovrebbero ampliare la visione alla concentrazione settoriale, al gamma totale di portafoglio e all’attribuzione del P&L per strategia, così da sapere quali operazioni stanno effettivamente guidando i risultati.
Lo stress testing traduce quel monitoraggio in un controllo proiettato verso il futuro rispetto a scenari che la tua storia recente non ti ha ancora mostrato.
| Scenario di stress | Shock del parametro | Cosa rivela |
|---|---|---|
| Calo generale del mercato | Prezzi sottostanti in calo del 10% | Esposizione direzionale e concentrazione correlata |
| Impennata della volatilità | Volatilità implicita in aumento di 10 punti | Rischio vega e skew mal prezzato |
| Shock su un singolo titolo | Un titolo detenuto ha un gap — | Concentrazione idiosincratica su un singolo nome |
Il backtesting del tuo expected shortfall su finestre mobili aiuta a calibrare se i tuoi limiti sono realistici o solo comodi. Gli avvisi automatici che scattano quando viene superata una soglia eliminano la tentazione di razionalizzare “solo un altro giorno” prima di agire.
Come un tracker consolidato supporta il controllo del rischio sulle opzioni
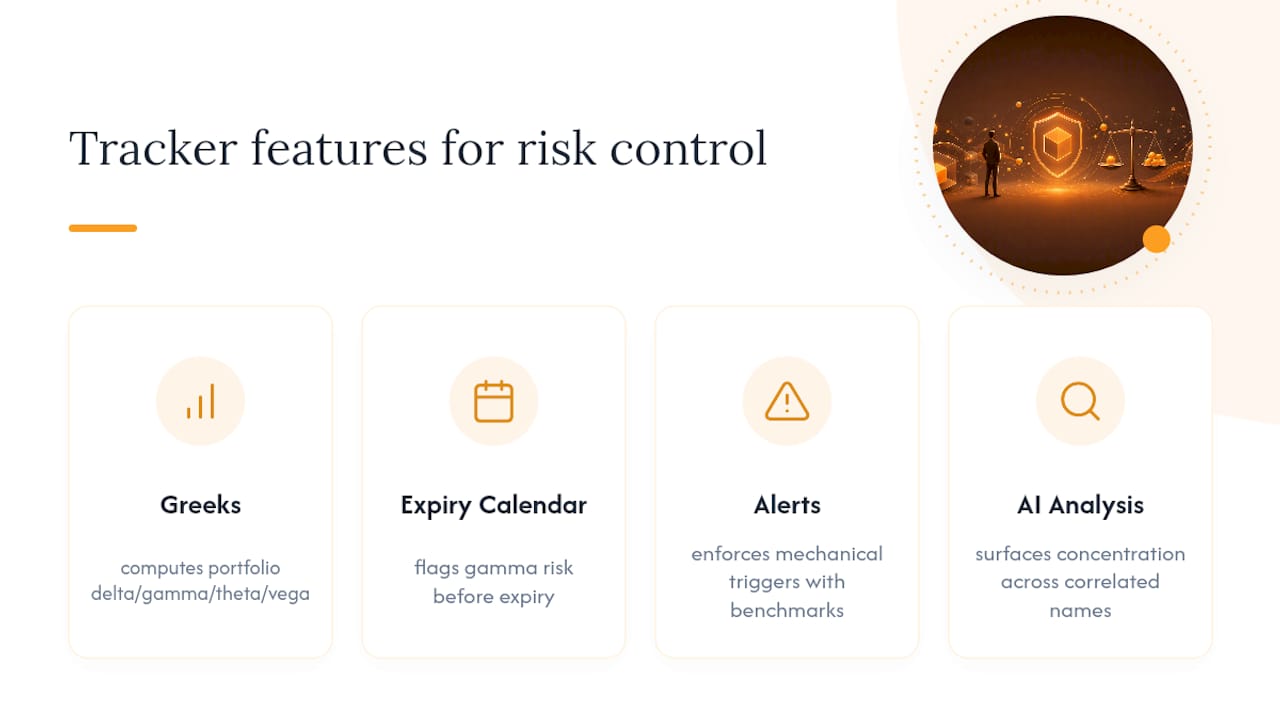
Ricalcolare manualmente le Greche di portafoglio ogni volta che aggiungi una posizione non è scalabile. Il tracker delle opzioni di Evibe consolida ogni contratto che detieni e calcola automaticamente delta, gamma, theta e vega a livello di portafoglio, insieme a calendari di scadenza che segnalano il rischio gamma prima che ti colga di sorpresa. Gli avvisi intelligenti e il monitoraggio dei benchmark aiutano a far rispettare i trigger meccanici raccomandati in questo articolo, e l’analisi basata sull’IA può far emergere concentrazioni che non sapevi di avere su nomi correlati.
Il punto di vista onesto di un trader sulla disciplina del rischio nelle opzioni
Regole di dimensionamento rigorose e una revisione settimanale aggregata delle Greche salveranno più portafogli di quanto farà qualsiasi strategia ingegnosa. I trigger di aggiustamento predefiniti contano perché eliminano il momento della tentazione. Le decisioni emotive avvengono in tempo reale; le regole avvengono prima dell’operazione.
— Vincent
Metti in pratica questi controlli con Evibe
Evibe è lo strumento che trasforma tutto ciò che è stato descritto in questo articolo da teoria in abitudine. Invece di estrarre le Greche da tre schermate di broker diverse e riconciliarle a mano, l’Evibe Options Portfolio Tracker aggrega automaticamente ogni contratto e mostra il tuo delta, gamma, theta e vega netti in un’unica vista, aggiornata con i dati sincronizzati del tuo broker.

Gli avvisi intelligenti segnalano quando il tuo delta o vega netto supera una soglia che hai impostato, che è esattamente il tipo di trigger meccanico che questo articolo indica come la differenza tra disciplina e rimpianto. Se la tua esposizione in opzioni convive con ETF o posizioni su indici che usi come copertura, l’ETF Portfolio Tracker mostra come sta performando quella copertura nella stessa dashboard. Collega il tuo conto broker per vedere oggi le Greche attuali del tuo portafoglio.
Questo articolo è un’informazione di carattere generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire in base a quanto riportato qui.
Fonti
- FINRA — Options
- A Markowitz portfolio approach to options trading (IEEE TSP, 2018)
- Options risk management | FinWiz
- Risks of options trading: Common pitfalls and fixes | Intrinio (2025)
FAQ
Cosa dice Warren Buffett a proposito delle opzioni?
Buffett ha da tempo avvertito che i derivati possono agire come armi finanziarie di distruzione di massa se usati con leva eccessiva, sebbene Berkshire Hathaway stessa abbia venduto put su indici a lunga scadenza come strategia deliberata e dimensionata, piuttosto che evitare del tutto le opzioni.
Perché la maggior parte dei trader di opzioni perde denaro?
Posizioni sovradimensionate, rischio non definito lasciato senza copertura e la mancata considerazione della liquidità sono le cause più comuni, e le guide di settore indicano costantemente il cattivo dimensionamento delle posizioni come il singolo fattore più importante dietro le grandi perdite.
Cos’è la “regola 3-5-7” nel trading di opzioni?
Le definizioni variano tra le comunità di trading, ma una versione comune limita il rischio a circa il 3% su una singola operazione e al 5% sulle posizioni correlate. Trattala come un quadro di partenza, non come uno standard fisso, e adatta le percentuali alla dimensione del tuo conto e al mix di strategie che utilizzi.
Cosa significa rischio di portafoglio?
Il rischio di portafoglio è il potenziale che le tue posizioni complessive perdano valore, determinato dal movimento dei prezzi, dalla volatilità, dalla correlazione tra le posizioni e dalla concentrazione in un singolo asset o settore. Quando sono coinvolte le opzioni, quel rischio include anche il decadimento temporale e l’effetto accelerante del gamma vicino alla scadenza.
Come faccio a sapere se le mie posizioni in opzioni sono troppo concentrate?
Verifica se diverse posizioni condividono lo stesso settore sottostante o si muovono insieme durante lo stress di mercato. Un calcolo del delta ponderato per il beta e una matrice di correlazione tra le tue posizioni mostreranno se il tuo book di opzioni “diversificato” è in realtà un’unica grande scommessa correlata.