Ridurre il Rischio di Concentrazione con Soglie del 5%–10%, Vendite Scaglionate ed Evibe
Riduci il rischio di concentrazione: soglie del 5%–10%, piano di vendita scaglionato e tax-aware, hedging con opzioni, exchange fund e monitoraggio con Evibe.
Ridurre il Rischio di Concentrazione con Soglie del 5%–10%, Vendite Scaglionate ed Evibe
Per ridurre il rischio di concentrazione, riduci o copri le posizioni sovradimensionate attraverso un piano scaglionato attento alla fiscalità, diversifica i proventi in fondi ampi, oppure indirizza le azioni verso veicoli collettivi o di beneficenza progettati esattamente per questo problema. La leva giusta dipende dalle tue esigenze di liquidità e dalla tua esposizione fiscale: la vendita scaglionata funziona per la maggior parte delle persone, l'hedging guadagna tempo durante i periodi di lock-up, mentre gli exchange fund o i trust sono adatti a posizioni più grandi e meno liquide. Qualunque strada tu scelga, misura prima la posizione e monitorala dopo.
In breve:
- Strumenti di diversificazione come gli exchange fund o i trust di beneficenza richiedono investimenti minimi sostanziali e periodi di lock-up, il che li rende adatti principalmente a investitori con un patrimonio netto elevato.
- Un rapporto di concentrazione superiore al 40% per le prime cinque posizioni, o un Indice di Herfindahl-Hirschman in significativo aumento, segnala un rischio di portafoglio accresciuto che dovrebbe innescare un'azione.
- Implementare un piano di vendita scaglionata con una soglia del 5-10% aiuta a gestire gradualmente le grandi posizioni controllando le imposte sulle plusvalenze nel corso di più anni.
- Strategie di copertura come le covered call o le protective put offrono una riduzione temporanea del rischio durante i periodi di lock-up o le restrizioni, ma non riducono la concentrazione sottostante.
- Il monitoraggio regolare tramite un tracciamento consolidato del portafoglio e la ricalibrazione quando le posizioni si discostano dal 5 al 10% dagli obiettivi sono essenziali per mantenere una gestione efficace della concentrazione.
Indice
- Cos'è il Rischio di Concentrazione e Perché è Importante?
- Quali Strategie Riducono Davvero il Rischio di Concentrazione?
- Come Costruire un Piano di Vendita Attento alla Fiscalità?
- Conviene Coprirsi con le Opzioni Invece di Vendere?
- Cosa Sono gli Exchange Fund e Chi Dovrebbe Usarli?
- Come Riducono una Posizione Concentrata i Trust e le Donazioni?
- Come Si Misura il Rischio di Concentrazione in Pratica?
- Come Costruire un Piano di Attuazione Scaglionato?
- Quando Conviene Mantenere una Posizione Concentrata?
- In Che Modo un Tracker Aggregato Ti Aiuta a Ridurre il Rischio di Concentrazione?
- Cosa Funziona Davvero vs. Cosa Suona Bene sulla Carta
- Traccia la Tua Reale Esposizione Prima di Agire
- Fonti
- FAQ
Cos'è il Rischio di Concentrazione e Perché è Importante?
Il rischio di concentrazione emerge quando una singola posizione, settore o segmento di mercato ha un peso tale da poter muovere da solo l'intero patrimonio netto. È il fondatore che non ha mai venduto le azioni della propria azienda dopo l'IPO, il pensionato il cui 401(k) è confluito in un unico vecchio fondo pensione, o l'investitore tech il cui paniere ETF “diversificato” possiede in realtà gli stessi cinque titoli mega-cap in cinque modi diversi.
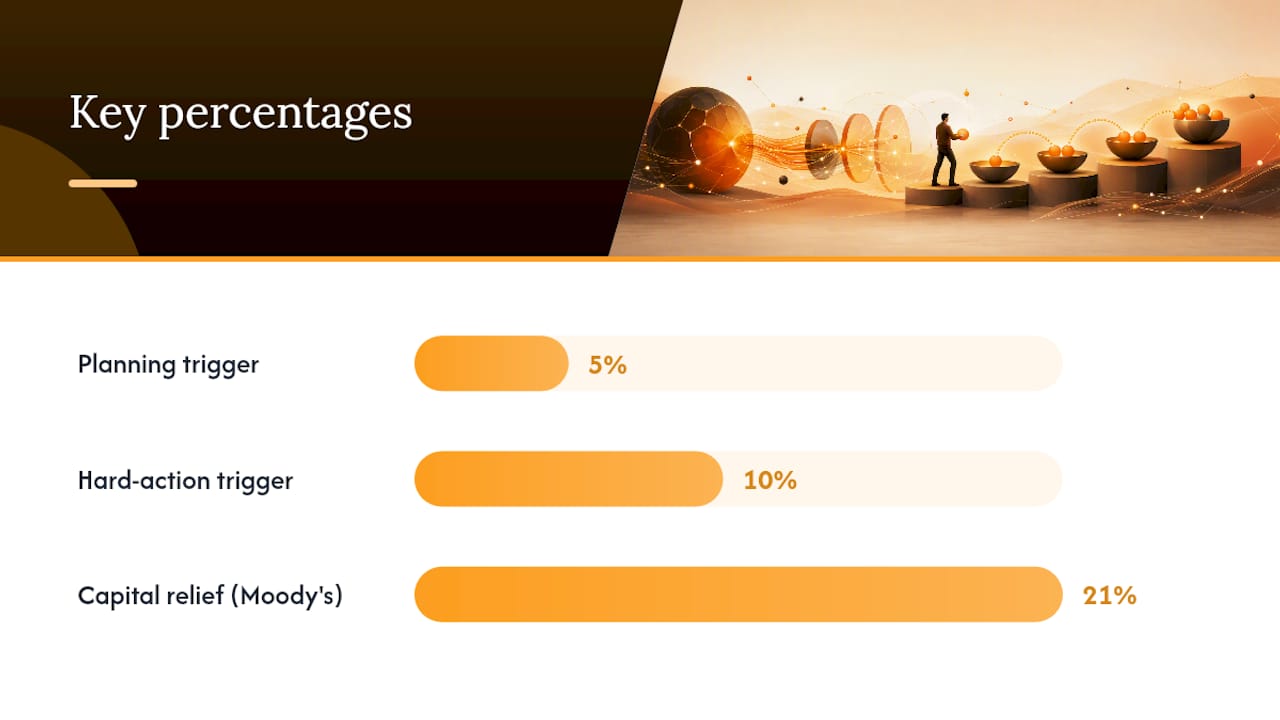
La posta in gioco è reale e misurabile. L'analisi di Moody's sui portafogli di credito ha rilevato che eliminare l'impatto della concentrazione ha generato circa il 21% di sollievo patrimoniale (capital relief). Non è un errore di arrotondamento. È una lettura diretta di quanto rischio aggiunga a un portafoglio un'unica esposizione dominante, e questo dato è coerente con ciò che accade sul lato azionario: un titolo che scende del 40% cancella una quota molto più ampia del tuo patrimonio netto quando rappresenta il 30% delle tue posizioni rispetto a quando ne rappresenta il 5%.
T. Rowe Price stabilisce una soglia utile. L'analisi del rischio di concentrazione parte da quel numero, non da una vaga sensazione del tipo “possiedo un sacco di azioni Apple”.
Quali Strategie Riducono Davvero il Rischio di Concentrazione?
Non ogni strategia di mitigazione è adatta a ogni investitore. Alcune richiedono tasche profonde e un consulente sempre raggiungibile; altre puoi iniziarle oggi pomeriggio con un'app di brokeraggio.
- Vendita scaglionata. Barriera d'ingresso più bassa, funziona con qualsiasi dimensione di conto, ma genera plusvalenze che devi gestire su più anni fiscali.
- Diversificazione in ETF ampi. Economica, liquida e semplice, anche se funziona solo dopo aver effettivamente ridotto la posizione concentrata.
- Covered call e collar. Utili per guadagnare tempo durante i periodi di blackout o di lock-up, ma limitano il potenziale rialzo e comportano una manutenzione continua.
- Exchange fund. Rinviano le plusvalenze e permettono di passare a un paniere diversificato, ma in genere richiedono 500.000 dollari o più e vincolano il capitale per anni.
- Trust di beneficenza a rendita vitalizia (charitable remainder trust) e donor-advised fund. Strumenti fiscali potenti per investitori orientati alla filantropia, ma irrevocabili e non pensati per chi vuole rivedere indietro i propri soldi.
Se stai affrontando un blackout di negoziazione o restrizioni legate al lavoro, l'hedging è il tuo ponte. Se non hai vincoli di lock-up e disponi di un normale conto di brokeraggio, la vendita scaglionata è quasi sempre il punto di partenza più rapido ed economico. Se possiedi una posizione dal valore a sette cifre e vuoi restare diversificato senza pagare oggi il conto fiscale, gli exchange fund meritano una seria valutazione.
Come Costruire un Piano di Vendita Attento alla Fiscalità?
Un piano di vendita scaglionata trasforma un “dovrei probabilmente vendere un po' di questo” in un processo documentato e ripetibile. Ecco la sequenza che funziona davvero:
- Stabilisci la tua soglia. Usa la fascia dal 5% al 10% come innesco per la pianificazione, e considera qualsiasi valore superiore al 10% come una scadenza tassativa per agire, secondo le linee guida di T. Rowe Price.
- Costruisci un budget annuale per le plusvalenze. Decidi quanta plusvalenza realizzata puoi assorbire quest'anno senza salire di scaglione fiscale o innescare l'imposta sul reddito netto da investimenti, poi suddividi l'importo di vendita target sul numero di anni richiesto da quel budget.
- Vendi lotti specifici, non “un po' di azioni”. Seleziona prima i lotti a base di costo più alta per minimizzare la plusvalenza imponibile per azione venduta, e tieni un registro scritto di quali lotti hai venduto e perché.
- Compensa con il tax-loss harvesting. Abbina le plusvalenze della posizione concentrata alle minusvalenze altrove nel tuo portafoglio nello stesso anno fiscale.
- Controlla la NUA se si tratta di azioni del datore di lavoro in un 401(k). Le regole sulla plusvalenza netta non realizzata (net unrealized appreciation) possono permetterti di pagare le aliquote sulle plusvalenze a lungo termine invece delle aliquote ordinarie sulla parte apprezzata, ma la meccanica è rigida e gli errori sono costosi.
- Considera le donazioni prima della fine dell'anno. L'esenzione annuale dall'imposta sulle donazioni per il 2026 è di 19.000 dollari per beneficiario, il che significa che una coppia sposata può trasferire azioni apprezzate per un valore di 38.000 dollari a una singola persona, senza imposta sulla donazione, ogni anno.
Suggerimento pratico: Vendi prima le azioni a base di costo più alta, a meno che tu non stia deliberatamente raccogliendo minusvalenze altrove. Sembra ovvio, ma le impostazioni predefinite della maggior parte dei broker vendono “first in, first out”, il che spesso innesca la plusvalenza più grande possibile.
Moody's ha rilevato che l'eliminazione degli effetti di concentrazione ha liberato circa il 21% di sollievo patrimoniale nei portafogli di credito, un dato che sottolinea perché un piano scaglionato, anche lento, valga l'attrito fiscale lungo il percorso.
Conviene Coprirsi con le Opzioni Invece di Vendere?
L'hedging ti fa guadagnare tempo senza innescare una vendita. È lo strumento giusto quando sei bloccato dal negoziare, limitato da un datore di lavoro, o semplicemente non pronto a realizzare una grande plusvalenza in questo anno fiscale.
- Covered call. Vendi opzioni call su azioni che già possiedi, incassando un reddito da premio in cambio di limitare il tuo potenziale rialzo se il titolo supera il prezzo di esercizio.
- Protective put. Acquisti il diritto di vendere a un prezzo fisso, assicurandoti contro un crollo, ma paghi un premio per quella protezione ogni volta che la rinnovi.
- Collar. Combini una covered call e una protective put, spesso finanziando il costo della put con il premio della call, il che restringe il tuo intervallo di esiti in entrambe le direzioni.
T. Rowe Price osserva che queste strategie limitano il ribasso ma comportano costi reali e necessità operative continue. Rinnovare posizioni in opzioni ogni mese o trimestre richiede attenzione, e le covered call esercitate possono comunque generare un evento imponibile se le azioni vengono richiamate.
L'hedging ha più senso durante un periodo di blackout prima di una pubblicazione di utili, durante il periodo di maturazione (vesting cliff) di azioni vincolate, o mentre attendi che passi un periodo di detenzione specifico per qualificarti per il trattamento fiscale delle plusvalenze a lungo termine. Ha meno senso come soluzione permanente. Le opzioni si deteriorano nel tempo, i premi costano denaro a ogni ciclo, e nulla di tutto ciò riduce davvero la tua concentrazione. La assicura solo temporaneamente.
Suggerimento pratico: *Se usi un collar per proteggere una posizione concentrata, calcola il costo di mantenerlo per un anno intero prima di impegnarti.
Cosa Sono gli Exchange Fund e Chi Dovrebbe Usarli?
Un exchange fund ti permette di scambiare una posizione azionaria concentrata con un paniere diversificato di quote in un veicolo collettivo, senza innescare l'imposta sulle plusvalenze che dovresti pagare con una vendita diretta. Conferisci le tue azioni insieme ad altri investitori che conferiscono le proprie posizioni concentrate, e il fondo mette in comune le partecipazioni di tutti in un unico portafoglio diversificato.
Il compromesso è la liquidità. La maggior parte degli exchange fund richiede di mantenere la posizione per circa sette anni prima di poterla riscattare in un paniere diversificato dei titoli sottostanti, e gli importi minimi partono comunemente intorno ai 500.000 dollari, il che li rende irraggiungibili per la maggior parte degli investitori retail.
- Le plusvalenze vengono rinviate, non eliminate, quindi dovrai comunque pagare le imposte quando uscirai o quando il fondo si scioglierà.
- Le commissioni sono più alte rispetto a un tipico fondo indicizzato, spesso nell'intervallo tra l'1% e l'1,5% annuo.
- Il paniere diversificato che alla fine riceverai raramente rispecchia un semplice indice a capitalizzazione di mercato. Riflette qualunque insieme di azioni conferite abbiano portato gli altri partecipanti.
Per gli investitori sotto quella soglia minima, l'alternativa pratica è più semplice: vendere in fasi e reinvestire i proventi in una strategia di diversificazione ampia che distribuisce l'esposizione su settori e geografie invece di concentrarla in un unico veicolo collettivo. I donor-advised fund offrono una via parallela per chiunque sia disposto a rinunciare del tutto alla proprietà in cambio di una detrazione fiscale immediata.
Come Riducono una Posizione Concentrata i Trust e le Donazioni?
I charitable remainder trust (CRT) ti permettono di conferire azioni apprezzate, evitare l'imposta immediata sulle plusvalenze relativa al conferimento, e ricevere un flusso di reddito per un periodo determinato o a vita. Alla scadenza del termine, tutto ciò che resta nel trust va all'ente di beneficenza che hai designato.
Il problema è la permanenza. Un CRT è irrevocabile. Una volta finanziato, non puoi cambiare idea e riavere l'intero bene, sebbene il flusso di reddito e la detrazione fiscale immediata lo rendano attraente per gli investitori già orientati alla beneficenza e che vogliono diversificare una grande posizione senza un colpo fiscale in un'unica soluzione.
- La donazione diretta di azioni apprezzate a un donor-advised fund evita del tutto le plusvalenze e offre una detrazione immediata basata sul valore di mercato equo.
- La donazione a familiari utilizza l'esenzione annuale. Nel 2026, tale esenzione è di 19.000 dollari per beneficiario, quindi una coppia può trasferire 38.000 dollari a un figlio, un nipote o un altro beneficiario ogni anno senza presentare una dichiarazione per l'imposta sulle donazioni.
- La tempistica successoria conta perché gli eredi che ereditano azioni apprezzate ricevono in genere uno step-up della base di costo, che può eliminare del tutto la plusvalenza accumulata se si mantengono determinate posizioni invece di donarle.
Nessuno di questi strumenti funziona bene come via d'uscita rapida. Sono costruiti per investitori che hanno già deciso che donare, non solo vendere, fa parte del piano.
Come Si Misura il Rischio di Concentrazione in Pratica?
Non puoi gestire ciò che non hai misurato, e “mi sembra di avere molto di un titolo solo” non è una metrica. Tre strumenti fanno il lavoro vero.
L'Indice di Herfindahl-Hirschman (HHI) somma il peso al quadrato di ogni posizione nel tuo portafoglio. I ricercatori finanziari e i regolatori privilegiano l'HHI perché penalizza le posizioni dominanti più pesantemente rispetto a una semplice ponderazione percentuale, un punto che la ricerca del FMI sulla concentrazione di portafoglio sottolinea confrontando approcci a singola metrica con quadri più completi.
Il Conditional Value at Risk (CVaR) stima la tua perdita media negli scenari peggiori di coda, anziché limitarsi al singolo giorno peggiore. Risponde a una domanda più utile della deviazione standard: non “quanto è volatile questo”, ma “quanto può andare male quando le cose vanno male”.
Il rapporto di concentrazione semplicemente somma il peso delle tue prime tre o cinque posizioni. È rozzo, ma veloce, e coglie il problema che l'HHI e il CVaR a volte seppelliscono in una matematica più complessa.
| Metrica | Cosa misura | Segnale da osservare |
|---|---|---|
| HHI | Dominanza ponderata su tutte le posizioni | Punteggio in aumento anche con molte posizioni |
| Rapporto di concentrazione | Peso combinato delle prime 3-5 posizioni | Le prime 5 che superano il 40% del portafoglio |
| CVaR | Perdita media negli scenari peggiori di coda | Perdita di coda sproporzionata rispetto alla volatilità complessiva |
La sovrapposizione tra fondi nasconde la concentrazione in bella vista. Due ETF con nomi diversi possono detenere gli stessi titoli tecnologici mega-cap con pesi quasi identici, e la panoramica di Britannica sulla gestione del rischio di concentrazione fa notare che gli investitori devono “guardare sotto il cofano” di ogni fondo invece di presumere la diversificazione basandosi solo sul numero di ticker. Un'analisi della sovrapposizione tra ETF condotta sulle tue posizioni reali coglierà questo aspetto più rapidamente di un'occhiata ai nomi dei fondi.
Per la cadenza di ribilanciamento, FINRA raccomanda di controllare le allocazioni con una periodicità regolare invece di reagire solo dopo un grande movimento. Una regola pratica comune: ribilancia quando una posizione si discosta dal 5 al 10 per cento dal suo peso target, a seconda di cosa arrivi prima, la data programmata o la soglia di scostamento.
Come Costruire un Piano di Attuazione Scaglionato?
Trasformare la strategia in azione significa procedere attraverso una sequenza definita, non prendere una grande decisione sperando che regga.
- Quantifica l'esposizione. Calcola il peso esatto della posizione, il contributo all'HHI e il valore in dollari a rischio in uno scenario di ribasso del 30%.
- Stabilisci un'allocazione target. Decidi quale percentuale dovrebbe rappresentare questa posizione tra dodici mesi, usando la fascia dal 5% al 10% come limite massimo per un singolo titolo.
- Scegli il tuo percorso di mitigazione. Abbina le tue esigenze di liquidità e la tua situazione fiscale alla vendita scaglionata, all'hedging, agli exchange fund o a una via di beneficenza.
- Esegui una simulazione fiscale prima di negoziare. Stima l'impatto sulle plusvalenze delle vendite pianificate su quest'anno e sul prossimo, e adatta di conseguenza la selezione dei lotti.
- Esegui in fasi con un tracciamento a livello di lotto. Vendi o copri in tranche, documentando quali lotti hai toccato e perché, invece di eseguire un'unica grande operazione.
- Reinvesti i proventi in modo deliberato. Indirizza il capitale verso ETF ampi o settori difensivi che pagano dividendi, invece di lasciare la liquidità inattiva o farla scivolare di nuovo in una nuova scommessa concentrata.
- Pianifica una revisione. Imposta un promemoria calendario per la rivalutazione annuale, e aggiungi una revisione innescata da qualsiasi evento rilevante come un'acquisizione, la scadenza di un lock-up o un movimento di prezzo significativo.
Suggerimento pratico: *Metti per iscritto la tua allocazione target e il tuo ragionamento il giorno in cui la stabilisci.
Quando Conviene Mantenere una Posizione Concentrata?
A volte la mossa giusta è mantenere, e far finta del contrario danneggia gli investitori. Restrizioni legali, accordi di lock-up e finestre di blackout possono rendere la vendita letteralmente impossibile per un certo periodo. Le azioni del datore di lavoro in un 401(k) con idoneità NUA potrebbero rendere più efficiente fiscalmente mantenerle fino alla distribuzione piuttosto che venderle anticipatamente, a seconda della base di costo specifica e dello scaglione fiscale.
Anche una convinzione genuina conta, a condizione che sia sostenuta da più di un semplice attaccamento a un titolo che ti ha fatto guadagnare in passato. La distinzione tra convinzione e inerzia sta nel fatto che tu abbia recentemente rifatto i conti oppure semplicemente non ti sia ancora deciso a vendere.
- Attenzione alla correlazione crescente. Una posizione che un tempo diversificava le tue altre partecipazioni può diventare silenziosamente correlata con esse man mano che il tuo portafoglio cresce.
- Imposta avvisi sulla salute finanziaria, non solo sul prezzo. Il deterioramento dei fondamentali conta più di un calo del prezzo del titolo.
- Segnali d'allarme che dovrebbero porre fine alla decisione di “mantenere”: vendite da parte di dirigenti interni, un declassamento del credito, un taglio del dividendo, o la posizione che supera il 20% del patrimonio netto totale senza un corrispondente aggiornamento della tesi d'investimento.
Il monitoraggio, non la paralisi, è ciò che distingue una scelta deliberata di mantenere da una posizione che hai semplicemente smesso di seguire.
In Che Modo un Tracker Aggregato Ti Aiuta a Ridurre il Rischio di Concentrazione?
La maggior parte dei problemi di concentrazione si nasconde tra i vari conti. Le app di tracciamento del portafoglio consolidano azioni, ETF, opzioni, cripto e altri asset provenienti da più conti in un'unica dashboard, così il vero peso di una posizione diventa visibile invece di rimanere disperso tra vari accessi.
- L'aggregazione dei conti tra diversi broker fa emergere sovrapposizioni che una vista su un unico conto non può cogliere.
- Alcune app di tracciamento del portafoglio offrono metriche di rischio e diversificazione che segnalano la concentrazione mentre si forma, non mesi dopo il fatto.
- Gli avvisi intelligenti possono notificarti quando il peso di una posizione supera una soglia che hai impostato.
- I report esportati possono fornirti un registro documentato dell'esposizione nel tempo, utile quando ti siedi con un professionista fiscale per pianificare vendite scaglionate o donazioni.
I passaggi di misurazione e monitoraggio descritti sopra funzionano solo se li esegui davvero in modo coerente. Questo è il divario che un tracker consolidato è costruito per colmare.
Cosa Funziona Davvero vs. Cosa Suona Bene sulla Carta
L'errore più grande che vedo è trattare la diversificazione come un evento invece che come un processo. Il rischio di concentrazione raramente arriva all'improvviso. Si ripresenta strisciando dopo che hai smesso di sorvegliarlo.
Il secondo errore è lasciare che l'ansia fiscale diventi una scusa per l'inazione. Sì, una vendita scaglionata su due o tre anni costa di più in imposte a breve termine rispetto a non fare nulla. Ma il divario tra ciò che perderesti in un ribasso del 40% su una posizione sovradimensionata e ciò che pagheresti in imposte sulle plusvalenze per evitare quell'esposizione raramente è vicino. Metti per iscritto il tuo ragionamento, coinvolgi un professionista fiscale prima di eseguire qualsiasi cosa irreversibile come un CRT o una grande donazione, e tratta il piano come un documento vivo, non come una soluzione una tantum.
— Vincent
Traccia la Tua Reale Esposizione Prima di Agire
Ogni strategia in questa guida parte dalla stessa domanda: quanto sei davvero concentrato, considerando ogni conto che possiedi? Alcuni strumenti di tracciamento del portafoglio rispondono a questo sincronizzando le tue banche e i tuoi broker in un'unica dashboard, così una posizione distribuita su più conti appare come un unico peso reale invece che come diverse frazioni fuorvianti.

Se gestisci una grande posizione azionaria, il tracker di portafoglio azionario ti offre il dettaglio a livello di lotto per la vendita scaglionata, e il tracker ETF ti aiuta a verificare la sovrapposizione prima di reinvestire i proventi. Per chi si copre con le opzioni, il tracker di opzioni monitora le Greche e le date di scadenza nella stessa dashboard. Inizia gratis ed esegui i tuoi numeri di concentrazione prima della tua prossima decisione di ribilanciamento.
Questo articolo è un'informazione generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione specifica prima di agire in base a quanto qui riportato.
Fonti
- Analyzing concentration risk in credit portfolios — Moody's
- Helpful actions you can take to reduce concentration risk in your portfolio — T. Rowe Price
- Concentration risk — FINRA
- 2026 gift tax exclusions — Farm Office (Ohio State extension)
FAQ
Cosa Significa Rischio di Concentrazione?
Significa che una grande quota del valore del tuo portafoglio dipende da un singolo titolo, settore o classe di attivi, così un calo di quella singola esposizione causa un danno sproporzionato al tuo patrimonio netto complessivo.
Le Persone Stanno Perdendo Denaro nel Mercato Azionario in Questo Momento?
I mercati si muovono ciclicamente, e i ribassi si verificano regolarmente indipendentemente dall'anno solare; gli investitori con posizioni concentrate in un singolo titolo o settore in genere avvertono quelle oscillazioni in modo molto più marcato rispetto agli investitori diversificati.
Cos'è la Regola del 70/30 di Warren Buffett?
Non esiste una singola regola di concentrazione universalmente definita attribuita a Warren Buffett; il riferimento più comunemente citato riguarda un'allocazione generale tra azioni e obbligazioni che ha raccomandato per un investimento indicizzato semplice, non una linea guida formale sulla concentrazione.
Ho Perso Denaro Detenendo un Singolo Titolo. Cosa Devo Fare Ora?
Inizia quantificando la dimensione attuale della posizione rispetto al tuo patrimonio netto totale, poi procedi con un piano scaglionato attento alla fiscalità, eventualmente abbinando le minusvalenze rimanenti al tax-loss harvesting prima di decidere un obiettivo di diversificazione.
Quanto è Troppo per un Singolo Titolo?
T. Rowe Price.
Consigliati
- Evibe vs Sharesight — confronto tra tracker di portafoglio nativi Apple
- Le migliori 5 alternative agli strumenti di gestione del portafoglio nel 2026
- Scopri l'IA di Evibe: il tuo portafoglio, qualsiasi titolo, e nuove idee — spiegazione
- Evibe vs Snowball Analytics — confronto tra tracker di portafoglio