Investitori: quando il 7% sembra il 4%, correggi il rendimento money-weighted con XIRR
Guida pratica per investitori: calcola il rendimento money-weighted con XIRR, evita errori di date e segno nei fogli di calcolo e automatizza i flussi di cassa.
Investitori: quando il 7% sembra il 4%, correggi il rendimento money-weighted con XIRR
Il rendimento money-weighted, chiamato anche dollar-weighted return o IRR, è l'unico tasso annualizzato che tiene conto della tempistica e dell'entità di ogni flusso di cassa in entrata e in uscita dal tuo portafoglio. Misura ciò che i tuoi soldi hanno effettivamente guadagnato, non solo l'andamento del mercato. Usalo per monitorare i tuoi progressi personali e la pianificazione finanziaria. Evitalo quando stai confrontando un gestore o un fondo con un altro; è compito del rendimento time-weighted.
In breve:
- Il rendimento money-weighted riflette accuratamente i risultati di un investimento individuale ponderando i rendimenti in base alla tempistica e all'entità dei flussi di cassa, a differenza del rendimento time-weighted.
- Calcolare il MWRR richiede di organizzare tutti i flussi di cassa con date esatte, confermare le convenzioni di segno e usare funzioni di foglio di calcolo come XIRR, che itera automaticamente per trovare il tasso corretto.
- La tempistica dei flussi di cassa, soprattutto in presenza di più contributi o prelievi, può far divergere significativamente il MWRR dal TWR, evidenziando informazioni diverse sulla performance della strategia rispetto ai risultati personali.
- Gli strumenti di monitoraggio del portafoglio automatizzati, che sincronizzano i conti e registrano ogni transazione, aiutano a prevenire gli errori più comuni e rendono il calcolo continuo del MWRR pratico e accurato.
- Usa il MWRR per monitorare i progressi personali e il TWR per valutare la strategia di investimento o il gestore, e presenta sempre entrambi insieme per un resoconto chiaro e affidabile.
Indice
- Cos'è il rendimento money-weighted (MWRR)?
- Come si calcola il rendimento money-weighted?
- Come si calcola XIRR in Excel o Google Sheets?
- Rendimento money-weighted vs. time-weighted: quale usare?
- Cosa ti dice davvero il tuo rendimento money-weighted?
- Quali sono gli errori comuni nel calcolo del MWRR?
- Come gli strumenti di monitoraggio del portafoglio rendono il MWRR pratico
- Dovresti monitorare il MWRR o il TWR? Una regola pratica
- Monitora i tuoi rendimenti reali senza il mal di testa dei fogli di calcolo
- Fonti
- FAQ
Cos'è il rendimento money-weighted (MWRR)?
Il tasso di rendimento money-weighted è matematicamente lo stesso numero del tasso di rendimento interno (IRR) del tuo portafoglio. Lo vedrai abbreviato in MWRR, chiamato dollar-weighted return, oppure semplicemente indicato come IRR a seconda del libro di testo o dell'app che stai consultando. Tutti e tre i termini indicano lo stesso calcolo.
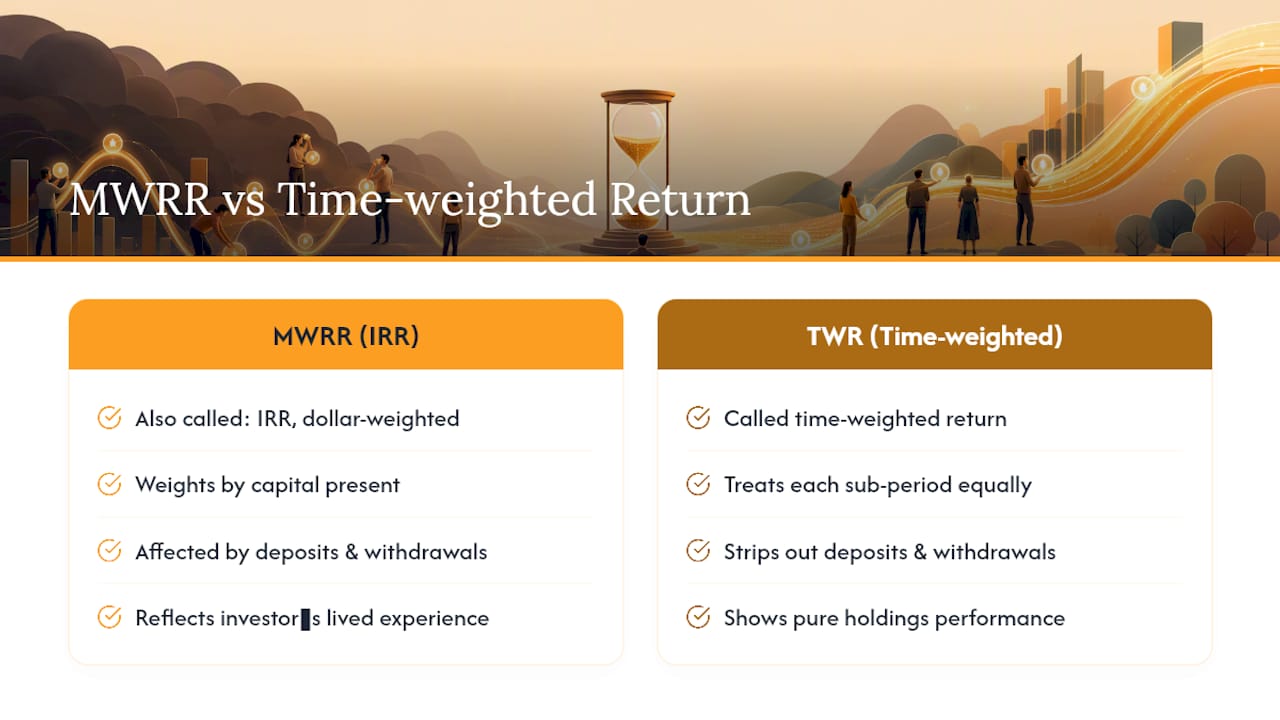
Ecco l'intuizione. Il MWRR pondera ogni periodo della tua storia di investimento in base a quanto capitale era effettivamente al lavoro in quel periodo. Se hai aggiunto una somma consistente proprio prima di un trimestre forte, quel trimestre pesa di più sul tuo rendimento complessivo rispetto a un trimestre in cui avevi un saldo iniziale piccolo e non hai fatto contributi. Questa è la parte “money-weighted”: la metrica pondera letteralmente i risultati in base al denaro presente nel momento in cui si sono verificati.
È diverso dal rendimento time-weighted, che elimina l'effetto dei tuoi depositi e prelievi in modo da vedere la performance pura delle attività sottostanti. Il TWR tratta ogni sotto-periodo allo stesso modo, indipendentemente da quanta liquidità era presente nel conto. Il MWRR fa deliberatamente l'opposto: dovrebbe riflettere la tua esperienza vissuta come investitore, compresa l'abitudine (spesso costosa) di aggiungere denaro nel momento sbagliato.
C'è un caso in cui i due numeri convergono: se non aggiungi né prelevi mai denaro dopo l'investimento iniziale, MWRR e TWR sono identici. La tempistica dei flussi di cassa conta solo quando entrano in gioco contributi e prelievi esterni. Per un conto buy-and-hold con un unico deposito iniziale e nessuna aggiunta, non devi preoccuparti di quale metrica usare: coincidono.
Come si calcola il rendimento money-weighted?
L'equazione dietro il MWRR sembra intimidatoria la prima volta che la vedi, ma il concetto è semplice una volta scomposto. Stai risolvendo per il tasso r che rende vera questa equazione:
Σ [CFₜ / (1 + r)ᵗ] = 0
Ogni flusso di cassa (CFₜ) viene attualizzato a oggi al tasso r, e stai cercando l'unico r che rende la somma di tutti questi flussi attualizzati uguale a zero. I contributi che versi nel conto sono numeri negativi. I prelievi e il valore finale del tuo portafoglio sono numeri positivi, trattati come se avessi “ricevuto” quel denaro indietro. Se inverti i segni, l'intero calcolo crolla.
Non esiste una scorciatoia algebrica per isolare r in quell'equazione una volta che hai più di due flussi di cassa. Non puoi riordinarla come faresti con una semplice formula percentuale. Il tasso deve invece essere trovato testando valori, verificando il risultato e correggendo: un solutore prova centinaia di ipotesi in una frazione di secondo finché non trova il tasso che azzera l'equazione. È esattamente ciò che fanno dietro le quinte funzioni di foglio di calcolo come XIRR e le calcolatrici finanziarie dedicate, motivo per cui l'iterazione manuale è impraticabile per qualunque cosa vada oltre un esempio da manuale con due flussi.
Prima di toccare una calcolatrice o un foglio di calcolo, organizza i tuoi flussi di cassa. Saltare questo passaggio è dove iniziano la maggior parte degli errori di calcolo.
- Elenca ogni flusso di cassa esterno con la sua data esatta: contributi, prelievi e qualsiasi trasferimento in entrata o in uscita.
- Registra il valore iniziale del tuo portafoglio come flusso negativo il primo giorno (trattalo come denaro che hai investito).
- Registra il valore finale del tuo portafoglio come flusso positivo alla data finale (trattalo come denaro che riceveresti se liquidassi tutto).
- Conferma che la convenzione di segno sia coerente dall'inizio alla fine.
Devono essere vere due cose perché un solutore trovi una soluzione:
- Serve almeno un flusso di cassa negativo e almeno uno positivo. Una serie di soli numeri negativi o soli positivi non ha alcun tasso che risolva l'equazione.
- Le date devono essere accurate, non approssimative. Un deposito registrato il 3 invece che l'1 sposta leggermente l'attualizzazione e cambia il risultato.
Una volta che i tuoi flussi sono puliti, sei pronto a passarli a un foglio di calcolo.
Come si calcola XIRR in Excel o Google Sheets?
Sia Excel che Google Sheets risolvono la formula del rendimento money-weighted con un'unica funzione: XIRR(valori, date, [stima_tasso]). Non serve capire l'iterazione sottostante per usarla correttamente, ma è necessario fornirle input puliti.
- Costruisci una colonna con gli importi dei flussi di cassa (l'array “valori”): negativi per il denaro in entrata, positivi per il denaro in uscita o il saldo finale.
- Costruisci una colonna corrispondente con le date effettive del calendario (l'array “date”), una data per ogni flusso di cassa, nello stesso ordine dei valori.
- Inserisci
=XIRR(intervallo_valori, intervallo_date)e premi invio. Excel e Sheets itereranno internamente e restituiranno un tasso annualizzato. - Aggiungi un terzo argomento opzionale, una stima_tasso (come 0,1 per il 10%), solo se la funzione restituisce un errore o un risultato implausibile. Rendimenti estremi, o pattern di flussi di cassa con più cambi di segno, a volte richiedono una spinta per aiutare il solutore a convergere.
Se XIRR restituisce un errore #NUM!, controlla prima tre cose: se hai effettivamente una combinazione di valori positivi e negativi, se ogni valore ha una data corrispondente, e se le tue date sono formattate come date reali e non come testo.
La precisione conta più di quanto ci si aspetti. XIRR usa date reali del calendario e conteggi effettivi dei giorni, compresi gli anni bisestili, quindi un contributo registrato con la data di negoziazione anziché la data di regolamento può spostare la tua risposta di una quantità piccola ma percepibile in un periodo di rendicontazione breve. Scegli una convenzione (la data di negoziazione è lo standard per la maggior parte degli export dei broker) e mantienila per ogni flusso.
Consiglio pratico: I calcolatori online del MWRR vanno bene per una rapida verifica di sanità su due o tre flussi di cassa, ma diventano rapidamente inaffidabili una volta che hai contributi mensili su un conto pluriennale. Costruisci il foglio di calcolo una volta e riutilizza lo stesso modello ogni trimestre.
Rendimento money-weighted vs. time-weighted: quale usare?
MWRR e TWR rispondono a due domande diverse, e confonderle è l'errore più comune che gli studenti di finanza commettono su questo argomento. Il MWRR risponde a “cosa hanno effettivamente guadagnato i miei soldi investiti, dato quando li ho aggiunti o rimossi?” Il TWR risponde a “quanto è andata bene la strategia di investimento sottostante, indipendentemente dalle mie decisioni personali sui flussi di cassa?”
Questa distinzione guida la prassi del settore. Secondo i Global Investment Performance Standards (GIPS), il rendimento time-weighted è lo standard predefinito per confrontare i gestori di investimenti perché isola l'abilità dalla tempistica di deposito e prelievo del cliente, che il gestore non controlla. I fondi privati ribaltano questa logica: poiché il socio accomandatario controlla quando avvengono le richieste di capitale e le distribuzioni, l'IRR (rendimento money-weighted) è lì la metrica di rendicontazione standard, spesso abbinata a un multiplo come il MOIC.
Uno scenario breve mostra quanto i due numeri possano divergere. Confronta ora due investitori nello stesso portafoglio:
- L'investitore A versa 10.000 $ all'inizio dell'anno e non aggiunge nient'altro. Il suo MWRR segue da vicino il TWR.
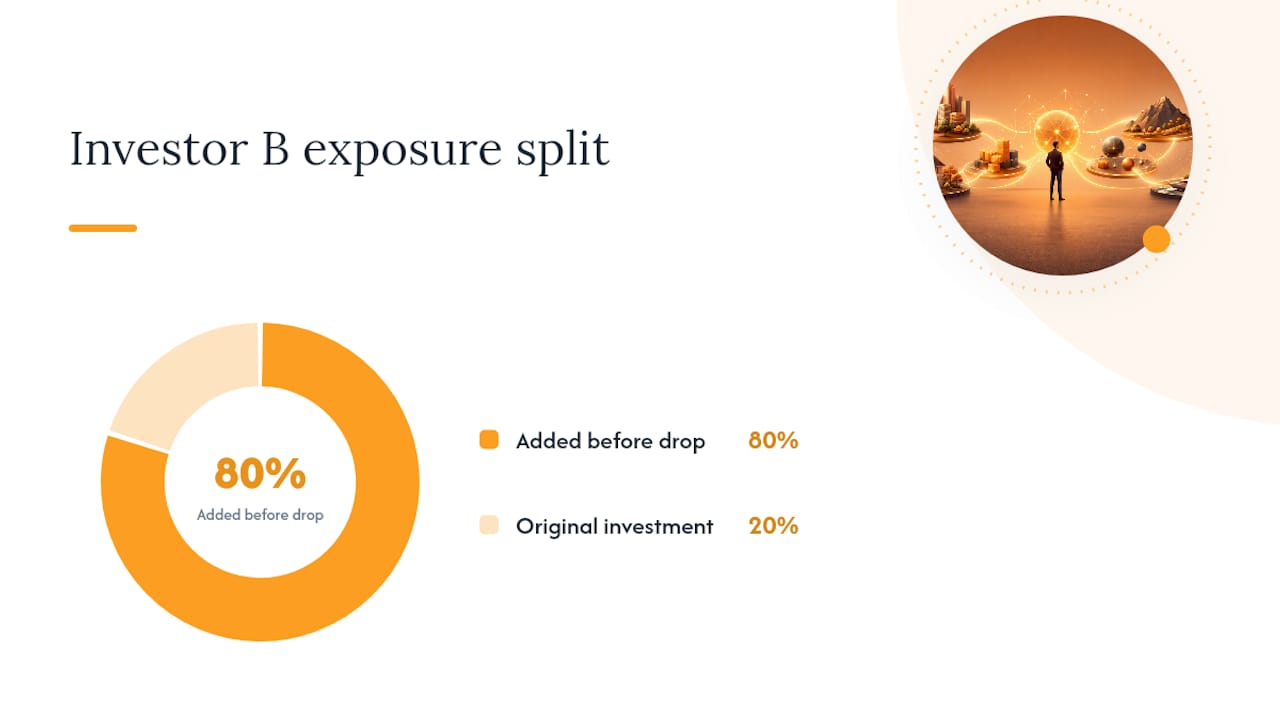
- L'investitore B versa 10.000 $ all'inizio, poi aggiunge altri 40.000 $ proprio prima del calo del 15%. La maggior parte del suo denaro era esposta alla perdita, quindi il suo MWRR risulta ben al di sotto del 2% del TWR, anche se ha detenuto esattamente lo stesso fondo dell'investitore A.
Stesso fondo, stesso TWR, risultati vissuti molto diversi. Quel divario è l'intera ragione per cui il MWRR esiste.
La risposta pratica non è scegliere una metrica e ignorare l'altra. I family office e le piattaforme di reporting migliori pubblicano sempre più spesso sia il TWR che il MWRR fianco a fianco, perché un cliente vuole sapere cosa ha guadagnato personalmente, ma vuole anche una valutazione equa se il gestore sia davvero bravo. Se i tuoi numeri divergono nettamente, quel divario stesso è informativo: di solito significa che è la tempistica dei tuoi contributi o prelievi, non l'abilità del gestore, a determinare i tuoi risultati.
Cosa ti dice davvero il tuo rendimento money-weighted?
Il tuo MWRR è più utile come verifica rispetto alle tue stesse ipotesi di pianificazione. Se hai costruito una proiezione pensionistica assumendo un rendimento annualizzato del 7% e il tuo MWRR dall'inizio si attesta al 4%, quel divario merita un'indagine prima di dare per scontato che il piano sia ancora in linea.
Alcune cose determinano come leggere il numero:
- La tempistica dei contributi conta quanto la performance di mercato. Il dollar-cost averaging su un'attività volatile produce naturalmente un MWRR diverso dal TWR grezzo dell'attività, a volte in meglio, a volte in peggio.
- La volatilità amplifica l'effetto della tempistica. In un mercato calmo e in costante crescita, MWRR e TWR restano vicini. In un mercato agitato, il divario si allarga rapidamente, proprio nel momento in cui gli investitori hanno maggiori probabilità di aggiungere o ritirare denaro in preda al panico.
- Un MWRR persistentemente basso dovrebbe suggerire un'azione specifica, non una preoccupazione vaga: aumentare il tasso di risparmio, riequilibrare verso l'allocazione target, o rivalutare se la propria propensione al rischio corrisponda effettivamente all'orizzonte temporale del proprio obiettivo.
Consiglio pratico: Se stai scrivendo questo per un progetto scolastico o un report per un cliente, presenta MWRR e TWR insieme in un'unica tabella, poi aggiungi una frase che spieghi il divario. Sia i valutatori che i clienti vogliono vedere che comprendi perché i numeri differiscono, non solo che sai calcolarli.
Quali sono gli errori comuni nel calcolo del MWRR?
Una manciata di pattern di flussi di cassa, per lo più quelli con più cambi di segno nel tempo, può produrre più di un IRR matematicamente valido. Quando ciò accade, XIRR potrebbe restituire un risultato che tecnicamente risolve l'equazione ma non riflette nulla di significativo sul tuo rendimento effettivo. I professionisti generalmente gestiscono questo problema ripulendo i dati o suddividendo il periodo di rendicontazione in finestre più brevi, piuttosto che cercare di forzare un'unica risposta da una serie di flussi di cassa ambigua.
La maggior parte degli errori, tuttavia, sono più semplici di così. Convenzioni di segno invertite, reinvestimenti di dividendi dimenticati e date di valutazione incoerenti tra saldo iniziale e finale sono i soliti colpevoli dietro un MWRR che appare palesemente sbagliato.
Prima di fidarti di un numero, ripercorri una breve checklist:
- Conferma che il tuo elenco di flussi di cassa abbia un vero mix di valori negativi e positivi.
- Confronta il tuo MWRR con un TWR approssimativo per lo stesso periodo; un risultato molto diverso di solito indica un errore nei dati, non una divergenza reale.
- Verifica che ogni dividendo, pagamento di interessi e commissione sia stato registrato come proprio flusso datato.
- Ricontrolla che le date di valutazione iniziale e finale corrispondano all'inizio e alla fine effettivi del tuo periodo di rendicontazione.
Una limitazione strutturale da tenere a mente: il MWRR non è pensato per confrontare investitori o gestori di fondi diversi, perché la tempistica dei flussi di cassa è personale per ogni conto. Due persone nello stesso identico fondo possono registrare MWRR molto diversi per ragioni che non hanno nulla a che fare con la qualità dell'investimento.
Come gli strumenti di monitoraggio del portafoglio rendono il MWRR pratico
Gli errori descritti sopra derivano quasi sempre da input disordinati, non da matematica sbagliata. Date mancanti, dividendi non registrati e punti di valutazione non allineati sono un problema di dati, ed è esattamente il problema che la sincronizzazione automatica dei conti è progettata per risolvere. Quando le connessioni con broker e banca alimentano il tuo tracker con flussi di cassa datati e voce per voce, non c'è alcun passaggio di inserimento manuale in cui una data trascritta male o un trasferimento mancato possano silenziosamente falsare il tuo XIRR.
Consolidare azioni, ETF, criptovalute, immobili e partecipazioni meno standard in un'unica dashboard conta anche più di quanto sembri. Il MWRR ha bisogno che ogni dividendo, vendita e contributo sia registrato con la data e il segno corretti. Il monitoraggio dei dividendi e la sincronizzazione multi-asset di Evibe sono costruiti esattamente attorno a questo requisito, così gli input dietro i tuoi numeri di performance restano puliti senza che tu debba riconciliare a mano cinque diversi export di conti separati.
Dovresti monitorare il MWRR o il TWR? Una regola pratica
Usa il MWRR per rispondere a “sono personalmente in linea con i miei obiettivi?” e il TWR per rispondere a “questa strategia o questo gestore è valido?” Sono domande diverse, e confonderle è dove nasce la maggior parte della confusione.
L'abitudine di rendicontazione più pulita è mostrare entrambi i numeri sullo stesso rendiconto, con una riga che spiega perché differiscono quando divergono. Quella singola frase fa più per costruire fiducia di quanto facciano i due numeri da soli.
Sulla cadenza: controlla il MWRR trimestralmente se stai contribuendo o facendo trading attivamente, poiché la tempistica dei contributi sposta il numero più spesso in un conto attivo. Per un conto passivo, buy-and-hold di lungo termine, una revisione annuale è di solito sufficiente. Controllarlo più spesso di così aggiunge per lo più rumore, non informazioni utili.
— Vincent
Monitora i tuoi rendimenti reali senza il mal di testa dei fogli di calcolo
La parte più difficile del calcolo manuale del MWRR non è la matematica, è mantenere ogni dividendo, contributo e prelievo datato e con il segno corretto su conti che stai gestendo manualmente. Evibe elimina questo attrito sincronizzando automaticamente i tuoi conti di brokeraggio e bancari, così i flussi di cassa dietro i tuoi numeri di performance sono già puliti e datati prima ancora che tu apra un foglio di calcolo.

Il tracker ETF e il tracker dividendi di Evibe catturano esattamente gli input di cui il MWRR ha bisogno, compresi i dividendi reinvestiti e le date di contributo irregolari che mandano in tilt i calcoli manuali. Se vuoi vedere i tuoi rendimenti money-weighted e time-weighted calcolati automaticamente invece di ricostruire una formula XIRR ogni trimestre, inizia gratis con Evibe e collega i tuoi conti: ogni nuovo account include 7 giorni di Premium, sincronizzazione broker inclusa.
Fonti
- Understand Money-Weighted Rate of Return (MWRR) With Simple Examples — Investopedia
- Gipsstandards
- Money-weighted rate of return (MWRR) — Corporate Finance Institute (CFI)
- Money vs Time Weighted Return — WallStreetMojo
Questo articolo è un'informazione generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire in base a quanto riportato qui.
FAQ
IRR e rendimento money-weighted sono la stessa cosa?
Sì. Il rendimento money-weighted è matematicamente equivalente al tasso di rendimento interno del tuo portafoglio; i termini sono usati in modo intercambiabile nella maggior parte dei testi finanziari e delle app.
Cos'è il TWRR rispetto al CAGR?
Il rendimento time-weighted elimina l'effetto dei tuoi depositi e prelievi per isolare la performance della strategia, mentre il CAGR (tasso di crescita annuale composto) si limita ad appianare un valore iniziale-finale in un unico tasso annualizzato, senza tenere conto affatto dei flussi di cassa intermedi. Possono coincidere in caso di un unico investimento in un'unica soluzione, ma divergono non appena il denaro si muove in entrata o in uscita.
Qual è la differenza tra MWR e TWR?
Il MWR riflette il tuo risultato personale, ponderato in base a quanto capitale era investito durante ogni periodo, compresa la tempistica dei tuoi stessi contributi e prelievi. Il TWR riflette la performance della strategia sottostante come se non fossero mai avvenuti flussi esterni, motivo per cui i GIPS lo considerano lo standard per i confronti tra gestori.
Cos'è un buon rendimento time-weighted?
Non esiste un unico parametro di riferimento universale. Un “buon” TWR dipende dalla tua allocazione degli asset, dall'orizzonte temporale e dal contesto di mercato durante il tuo periodo di misurazione, quindi viene solitamente valutato rispetto a un indice o benchmark rilevante piuttosto che a un numero obiettivo fisso.
Un'app di monitoraggio può calcolare automaticamente il mio rendimento money-weighted?
Sì. Un tracker di portafoglio come Evibe, che sincronizza i conti di brokeraggio e bancari, può generare i flussi di cassa datati e con segno di cui il calcolo del MWRR ha bisogno e calcolare automaticamente il tasso, evitando gli errori di inserimento manuale che più spesso distorcono il risultato.