Monitoraggio dei dividendi nel rispetto della privacy: senza formule, sincronizzazione automatica o fogli di calcolo
Un metodo per monitorare i dividendi nel rispetto della privacy: sincronizzazione automatica o formule, cronologia di 12 mesi e previsione del reddito futuro.
Monitoraggio dei dividendi nel rispetto della privacy: senza formule, sincronizzazione automatica o fogli di calcolo
Il modo più rapido e affidabile per monitorare i dividendi è un tracker automatizzato che sincronizza i tuoi conti presso i broker, mostra un calendario dei dividendi e proietta il tuo reddito futuro. Collega prima un broker o importa un CSV, poi attiva gli avvisi di calendario per le date di stacco cedola e le date di pagamento. Tutto il resto in questa guida si costruisce su questa base.
In breve:
- La sincronizzazione automatica dei conti è il metodo più accurato per più broker, ma dipende dalla frequenza di aggiornamento dei dati, che potrebbe introdurre ritardi.
- Monitorare i dividendi esteri richiede di registrare separatamente i tassi di cambio e le ritenute alla fonte per valutare correttamente le variazioni di reddito.
- Riconcilia mensilmente ed esporta trimestralmente la cronologia dei dividendi per evitare errori nelle dichiarazioni fiscali e mantenere un tracciamento a livello di lotto per le plusvalenze.
- L’uso di filtri come il rendimento da dividendo, il payout ratio e il tasso di crescita aiuta a identificare la salute e la sostenibilità del proprio flusso di reddito.
- Evibe offre una dashboard tutto-in-uno per il monitoraggio automatico dei dividendi, distinguendo i pagamenti dichiarati da quelli stimati e prevedendo il reddito futuro con una configurazione minima.
Indice
- Come monitorare i dividendi: confronto tra i tre metodi principali
- Come impostare il monitoraggio dei dividendi passo dopo passo?
- Quali metriche sui dividendi contano davvero?
- Come si prevede il reddito futuro da dividendi?
- Come dovrebbe essere la tua revisione mensile dei dividendi?
- Come Evibe applica questo flusso di lavoro
- Gestire i dividendi su più conti e broker
- Contabilizzare dividendi esteri, valuta e ritenuta alla fonte
- Le abitudini che mantengono davvero accurato il monitoraggio dei dividendi
- Da dove iniziare a monitorare i tuoi dividendi oggi
- Altri strumenti da tenere sotto mano
- Fonti
Come monitorare i dividendi: confronto tra i tre metodi principali
Scegliere un metodo di monitoraggio dipende da quanti conti gestisci, da quanto lavoro manuale sei disposto a fare e se vuoi un foglio di calcolo che controlli interamente o una dashboard che si aggiorna da sola.
Le app con sincronizzazione automatica si collegano direttamente ai tuoi broker tramite servizi sicuri di collegamento conti, importando i pagamenti dei dividendi non appena vengono registrati. Questa è l’opzione più accurata per chi detiene azioni presso due o più broker, perché riunisce ogni conto in un unico calendario senza dover reinserire manualmente una sola transazione. Il compromesso è che ti affidi alla cadenza di aggiornamento dei dati dell’app, quindi verifica se si aggiorna in tempo reale o con un ritardo.
I fogli di calcolo con connettori di dati attraggono gli investitori che vogliono vedere ogni formula. Strumenti come DividendData permettono di importare il rendimento futuro, il dividendo per azione e la prossima data di stacco cedola direttamente in Google Sheets o Excel con una singola funzione. Richiede tempo di configurazione, ma controlli l’intera logica.
Il monitoraggio manuale ha ancora un ruolo per portafogli piccoli o broker non supportati.
- Sincronizzazione automatica: ideale per portafogli multi-broker, manutenzione minima
- Fogli di calcolo: ideale per chi ama il controllo e ha dimestichezza con le formule
- Manuale: ideale per poche posizioni o conti che non si collegano
- Ibrido: sincronizza ciò che puoi, integra manualmente il resto
Come impostare il monitoraggio dei dividendi passo dopo passo?
Sistemare la cronologia correttamente fin dall’inizio ti evita di dover rincorrere pagamenti mancanti sei mesi dopo.
- Raccogli i tuoi documenti. Recupera gli estratti conto recenti del broker e annota le date di acquisto, il numero di azioni ed eventuali reinvestimenti passati.
- Importa le tue posizioni. Collega i broker tramite un servizio di sincronizzazione conti, carica un’esportazione CSV o aggiungi le posizioni manualmente se un broker non è supportato.
- Verifica la cronologia dei pagamenti. Confronta i pagamenti di dividendi importati con gli estratti conto effettivi, prestando particolare attenzione alle azioni reinvestite tramite un DRIP, poiché modificano la tua base di costo.
- Attiva il calendario e gli avvisi. Attiva la visualizzazione calendario e imposta le notifiche per la data di stacco cedola e la data di pagamento, così nulla ti sfugge inosservato.
Consiglio pratico: Ricostruisci almeno dodici mesi di cronologia dei dividendi prima di fidarti di qualsiasi proiezione futura. I tracker che vedono solo tre mesi di pagamenti sottostimeranno le azioni che hanno aumentato il dividendo di recente.
Quali metriche sui dividendi contano davvero?
Un calendario ti dice quando arriva il denaro. Queste metriche ti dicono se il reddito è sano.
- Reddito proiettato a 12 mesi futuri: una stima costruita sui tassi di dividendo attualmente dichiarati, utile per il budgeting ma non una garanzia.
- Rendimento sul costo vs. rendimento corrente: il rendimento sul costo misura il reddito rispetto al tuo prezzo di acquisto originale; il rendimento corrente lo misura rispetto al prezzo attuale dell’azione. Chi detiene le azioni a lungo termine vede spesso il rendimento sul costo salire ben oltre il rendimento corrente del titolo.
- Payout ratio: la quota di utili distribuita come dividendi. Un rapporto che si avvicina al 100% è un segnale d’allarme precoce.
- Tasso di crescita del dividendo: la rapidità con cui un’azienda ha aumentato il proprio pagamento anno dopo anno.
Un grafico a barre mensile del reddito di solito rivela programmi di pagamento irregolari molto prima di quanto faccia un foglio di calcolo di numeri grezzi. Se le tue tre principali posizioni forniscono più della metà del reddito previsto, hai un problema di concentrazione da affrontare prima che un singolo taglio del dividendo crei un vero buco nel tuo totale mensile.
Come si prevede il reddito futuro da dividendi?
Le proiezioni future si costruiscono su tre input: l’ultimo importo di dividendo dichiarato, la frequenza di pagamento del titolo e la sua cadenza storica. Nulla di tutto ciò tiene conto di un futuro taglio del dividendo, quindi tratta ogni proiezione come una stima di lavoro, non come una promessa.
Un modo semplice per procedere a ritroso verso un obiettivo: dividi il reddito mensile desiderato per il rendimento medio annuo del tuo portafoglio, poi dividi per dodici.
- Decidi il tuo reddito mensile obiettivo (ad esempio, 1.000 $).
- Moltiplica per 12 per ottenere il reddito annuo necessario (12.000 $).
- Dividi per il rendimento medio del tuo portafoglio (al 4%, sono 300.000 $ di capitale investito).
I dividendi reinvestiti (DRIP) compongono questo calcolo nel tempo acquistando azioni aggiuntive, il che aumenta la tua previsione a ogni pagamento successivo. Modellare fianco a fianco sia uno scenario DRIP sia uno scenario di pagamento in contanti mostra quanto più velocemente il reinvestimento colma il divario rispetto al tuo obiettivo di reddito. Vale anche la pena conoscere strumenti partner come il calcolatore di frazionamento inverso di PennyStockScout, poiché un frazionamento inverso cambia il numero di azioni possedute e deve essere riflesso in qualsiasi previsione.
Come dovrebbe essere la tua revisione mensile dei dividendi?
Una routine breve e ripetibile batte una revisione approfondita occasionale.
- Riconcilia mensilmente: confronta ciò che il tuo tracker ha registrato con gli estratti conto del broker e segnala eventuali pagamenti mancanti o ritardati.
- Esporta trimestralmente: estrai la cronologia dei pagamenti dei dividendi in CSV così la preparazione fiscale non diventa una corsa affannosa ad aprile.
- Traccia a livello di lotto: ogni dividendo reinvestito crea un nuovo lotto con la propria base di costo, e perderne traccia rende sbagliati in seguito i calcoli delle plusvalenze.
Consiglio pratico: Esporta la cronologia dei tuoi dividendi subito dopo la fine di ogni trimestre, non al momento delle tasse. Un CSV estratto di fresco è molto più facile da riconciliare rispetto a uno che stai ricostruendo a memoria a marzo.
Come Evibe applica questo flusso di lavoro
Evibe è stato costruito esattamente attorno alla routine descritta sopra, non come un ripensamento aggiunto a un’app di portafoglio più ampia.
- Consolida azioni che pagano dividendi, ETF e altre classi di attivi in un’unica dashboard, con sincronizzazione automatica da banche e broker così la cronologia dei pagamenti resta accurata senza inserimento manuale.
- Distingue tra dividendi eseguiti, dichiarati e stimati, il che è importante quando un’azienda ha annunciato un aumento che non è ancora stato pagato.
- La sua vista calendario e i suoi avvisi segnalano automaticamente le date di stacco cedola e le date di pagamento, e i suoi calcolatori supportano la modellazione del reddito futuro e del reinvestimento.
- I suoi approfondimenti basati su IA evidenziano il rischio di concentrazione tra le tue posizioni che pagano dividendi, il tipo di controllo che è facile saltare quando lo si fa manualmente.
Gestire i dividendi su più conti e broker
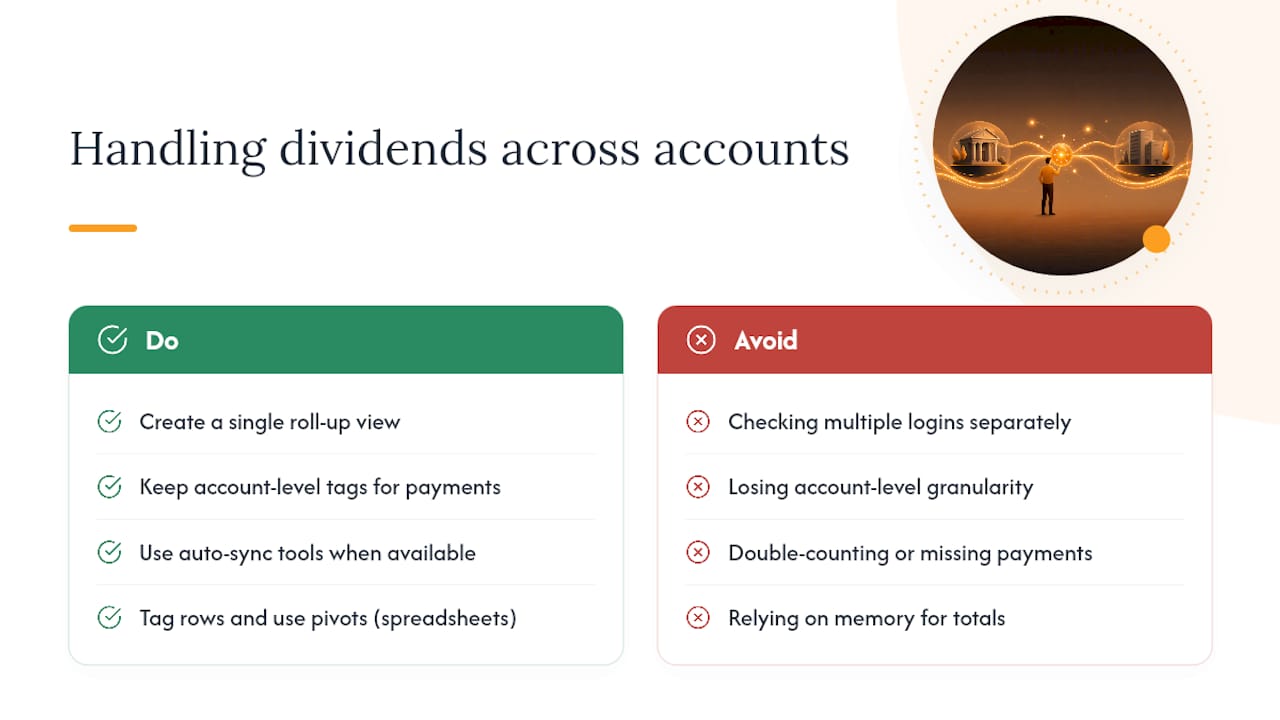
La maggior parte degli investitori in dividendi non detiene tutto in un unico posto. Un Roth IRA presso un broker, un conto tassabile presso un altro, e magari un vecchio rollover di un 401(k) da qualche altra parte. Monitorare ciascuno separatamente significa controllare tre o quattro accessi solo per conoscere il proprio reddito mensile totale, ed è facile perdere traccia di quale conto detiene quale lotto.
La soluzione pratica è una vista unica e consolidata che tratti ogni conto come un unico flusso di dividendi pur preservando la provenienza di ciascun pagamento. Questo conta più di quanto sembri. La strategia di prelievo in pensione dipende spesso dal sapere se il reddito è arrivato su un conto tassabile o su uno agevolato fiscalmente, poiché il trattamento fiscale differisce nettamente.
Gli strumenti con sincronizzazione automatica risolvono gran parte di questo automaticamente una volta collegato ogni broker, importando i pagamenti storici in un unico calendario senza chiederti di riconciliare i conti a mano. Chi usa fogli di calcolo può replicare una versione approssimativa di questo etichettando ogni riga con un identificativo di conto e usando tabelle pivot per suddividere i totali per fonte. In entrambi i casi, l’obiettivo è lo stesso: un unico numero per il tuo reddito totale previsto, con la possibilità di risalire a quale conto, e quale specifica posizione, lo ha generato. Perdere questa granularità è il modo in cui gli investitori finiscono per contare due volte o perdere del tutto un pagamento quando un broker fonde i conti o migra una piattaforma.
Contabilizzare dividendi esteri, valuta e ritenuta alla fonte
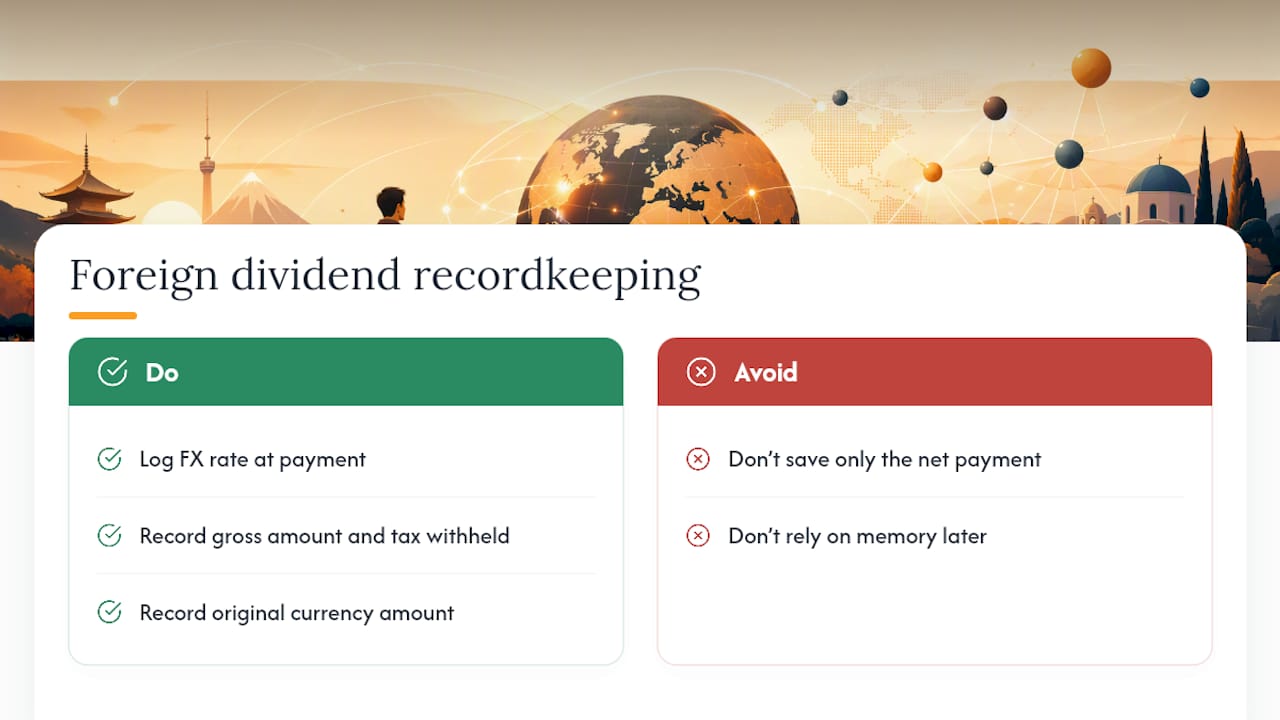
I dividendi esteri aggiungono due complicazioni che i pagamenti nazionali non hanno: la conversione valutaria e la ritenuta alla fonte.
Quando un’azienda estera paga un dividendo, di solito viene dichiarato nella sua valuta locale, poi convertito in dollari USA dal tuo broker o custode al tasso di cambio vigente alla data di pagamento. Quel tasso di conversione si muove. Un titolo che aumenta il proprio dividendo in termini di valuta locale può comunque mostrare un pagamento in calo in termini di dollari se quella valuta si indebolisce rispetto al dollaro tra un pagamento e l’altro. Qualsiasi tracker che valga la pena usare deve registrare il tasso di cambio al momento del pagamento, non solo l’importo convertito in dollari, così puoi vedere se un cambiamento nel tuo reddito è derivato dall’azienda o dal movimento valutario.
La ritenuta alla fonte è la seconda complicazione. Molti paesi trattengono l’imposta alla fonte prima che un dividendo estero raggiunga il tuo conto, e l’aliquota varia in base al paese e allo stato del trattato fiscale. Quell’importo trattenuto in genere si traduce in un credito d’imposta estero al momento della dichiarazione dei redditi negli USA, ma solo se i tuoi registri mostrano chiaramente il dividendo lordo e l’imposta trattenuta separatamente, non solo l’importo netto arrivato sul tuo conto. Un tracker che registra solo il pagamento netto ti lascia ricostruire quella suddivisione a memoria, esattamente il tipo di dettaglio che si perde nel momento in cui presenti la dichiarazione.
Le abitudini che mantengono davvero accurato il monitoraggio dei dividendi
La routine che funziona è volutamente noiosa: avvisi settimanali per le date di stacco cedola, una riconciliazione mensile con gli estratti conto del broker, e un’unica esportazione annuale pulita per le tasse. Salta anche solo una delle tre e gli errori si accumulano silenziosamente.
Gli errori più comuni che vedo non sono esotici. Gli investitori ricostruiscono troppo poca cronologia, ignorano le date di stacco cedola finché un pagamento non li sorprende, oppure lasciano che le azioni reinvestite si accumulino senza correggere la base di costo a livello di lotto. La mia unica regola ferrea: quando una proiezione e un istinto sono in disaccordo, fidati del numero più conservativo. I tagli ai dividendi accadono più spesso di quanto le previsioni ammettano.
— Vincent
Da dove iniziare a monitorare i tuoi dividendi oggi
Tutto ciò che è descritto in questa guida, dalla sincronizzazione dei conti alla lettura di un calendario dei pagamenti fino alla modellazione del DRIP, corrisponde direttamente a ciò che il tracker dei dividendi di Evibe fa fin da subito. Invece di mettere insieme un accesso al broker qui e una formula di foglio di calcolo là, ottieni un’unica dashboard che importa automaticamente i pagamenti dei dividendi, distingue gli importi eseguiti da quelli dichiarati e stimati, e prevede il tuo reddito futuro senza che tu debba toccare una formula.

Se detieni anche ETF che pagano dividendi, il tracker ETF di Evibe aggiunge analisi specifiche per fondo sopra gli stessi dati sincronizzati. La configurazione richiede circa lo stesso tempo del collegamento di un conto presso un broker, e puoi provare gratuitamente l’intero flusso di lavoro di monitoraggio dei dividendi nell’app Evibe prima di decidere se sostituirà definitivamente il tuo foglio di calcolo.
Altri strumenti da tenere sotto mano
Se preferisci costruire il tuo tracker su foglio di calcolo, le funzioni di DividendData importano gli importi dei dividendi, il rendimento futuro e le date di stacco cedola direttamente nelle tue celle, il modo più rapido per avviare un tracker funzionante basato su formule. Per chiunque detenga azioni che hanno subito un frazionamento inverso, il calcolatore di frazionamento inverso di PennyStockScout mostra esattamente come il numero di azioni rettificato cambia i tuoi calcoli sui dividendi. E qualunque metodo tu scelga, esporta la tua cronologia dei dividendi in CSV ogni trimestre. Le formule locali del foglio di calcolo possono quindi gestire la preparazione fiscale senza che tu debba ricostruire un anno di pagamenti a memoria.
Questo articolo è un’informazione generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire in base a quanto contenuto qui.
Fonti
- Dividend Data: Free Stock Data for Excel & Google Sheets
- Reverse stock split calculator | PennyStockScout