Investitori: monitora l’estinzione del prestito in base al capitale residuo
Monitora ogni prestito in base al capitale residuo per un patrimonio netto accurato. Aggiorna a mano o sincronizza con Evibe, privacy-first e nativa Apple.
Investitori: monitora l’estinzione del prestito in base al capitale residuo
Monitora ogni prestito in base al suo attuale saldo di capitale residuo nel tuo portfolio tracker. È quella cifra, non l’importo originario del prestito né la rata mensile, a ridurre il patrimonio netto dollaro per dollaro. Registrala come passività, aggiornala mensilmente o subito dopo qualsiasi pagamento importante, e lascia che la sincronizzazione automatica faccia il resto ogni volta che il tuo istituto di credito la supporta.
In sintesi:
- Registra sempre i saldi correnti dei prestiti in essere, non gli importi originari, per garantire l’accuratezza del patrimonio netto ed evitare una sopravvalutazione nel tempo.
- Sincronizza i dati dei prestiti automaticamente quando possibile, ma verifica le cifre di estinzione trimestralmente e aggiorna manualmente quando la sincronizzazione non è disponibile.
- Ridurre subito il capitale aumenta il patrimonio netto dollaro per dollaro, e monitorare questo progresso evita distorsioni fuorvianti nel trend.
- Riconcilia i saldi mensilmente con le quotazioni di estinzione del creditore per individuare pagamenti in sospeso, commissioni o problemi di sincronizzazione che potrebbero rappresentare in modo errato il livello del debito.
- Standardizza il monitoraggio dei prestiti annotando sempre il saldo di capitale corrente, per mantenere dati coerenti, fondamentali per un’analisi significativa del patrimonio netto.
Indice
- Cosa registrare per ogni prestito nel tuo tracker di patrimonio netto
- Come aggiungere prestiti a un portfolio tracker: sincronizzazione vs. inserimento manuale
- Come il rimborso del prestito influisce sul patrimonio netto e sulle metriche del portfolio
- Cadenza di monitoraggio e riconciliazione che regge davvero
- Perché il monitoraggio standardizzato dei prestiti conta per gli utenti di portfolio
- Evibe gestisce il monitoraggio dei prestiti così il saldo non è mai obsoleto
- Fonti
Cosa registrare per ogni prestito nel tuo tracker di patrimonio netto
Il patrimonio netto è dato dalle attività meno le passività, e questa aritmetica regge solo se il lato delle passività riflette i saldi correnti in essere, non quanto originariamente preso in prestito. Un mutuo acceso diversi anni fa potrebbe oggi avere un saldo attuale notevolmente inferiore. Se il tuo tracker mostra ancora la cifra originaria, il tuo patrimonio netto sarà falsato, e rimane impreciso ogni mese in cui salti l’aggiornamento.
Ogni tipo di debito appartiene alla colonna delle passività, non solo quelli più ovvi:
- Mutui e HELOC — capitale corrente, non l’importo originario dell’atto
- Prestiti studenteschi — saldi federali e privati monitorati separatamente, poiché tassi e termini differiscono
- Prestiti auto — cifra di estinzione corrente, che di solito è leggermente inferiore al saldo dell’estratto conto
- Carte di credito — qui va bene il saldo dell’estratto conto, poiché sono revolving, non ammortizzanti
- Prestiti personali — capitale corrente più eventuali commissioni di erogazione ancora in ammortamento
- Prestiti su margine — il saldo prelevato dal tuo conto di intermediazione, che può variare quotidianamente
- Debiti fiscali — qualsiasi saldo dovuto in sospeso, specialmente se è in un piano di pagamento
Per ogni voce, cattura sei campi: saldo di capitale corrente con data di riferimento, TAEG, rata programmata, durata residua, se il tasso è fisso o variabile, e l’importo di estinzione se il tuo istituto ne fornisce uno separato. Quest’ultimo campo conta più di quanto sembri. Una quotazione di estinzione spesso include piccoli interessi giornalieri o commissioni che la voce “saldo” dell’estratto conto non include, e le linee guida di monitoraggio di Aplos segnalano questo divario come una delle fonti più comuni di gonfiamento delle cifre del patrimonio netto. Usa il capitale, e usalo in modo coerente, altrimenti la tua linea di tendenza zigzagherà per motivi che non hanno nulla a che vedere con i tuoi progressi reali.
Come aggiungere prestiti a un portfolio tracker: sincronizzazione vs. inserimento manuale
Inserire i prestiti in una dashboard in modo accurato si riduce a due percorsi, e la maggior parte dei portafogli finisce per usarli entrambi.
- Sincronizza automaticamente dove il tuo creditore lo supporta. Collega il gestore del prestito o il conto di intermediazione, poi verifica che il campo sincronizzato sia effettivamente il capitale corrente o l’importo di estinzione, non l’importo originario del prestito che alcuni portali di creditori mostrano ancora nella pagina di riepilogo del conto.
- Mappa il conto come “passività”, non “attività”. Sembra ovvio, ma i conti importati automaticamente a volte finiscono nella categoria sbagliata alla prima sincronizzazione, specialmente i conti a margine che presentano sia un valore titoli che un saldo debitore.
- Inserisci manualmente quando la sincronizzazione non è disponibile. Usa una convenzione di denominazione coerente (creditore più tipo di prestito, come “Chase Auto Loan”) e apponi la data a ogni saldo inserito manualmente.
- Conserva il piano di ammortamento o la quotazione di estinzione separatamente se il tuo tracker consente note o allegati. Questo ti offre un punto di riferimento quando riconcili i dati mesi dopo.
- Gestisci con attenzione le linee di credito. Per HELOC, margine e altre linee di credito, monitora come passività solo l’importo prelevato. Annota il limite di credito in un campo separato in modo che non venga mai conteggiato come debito dovuto.
Consiglio pratico: Confronta il saldo del tuo tracker con la cifra di “estinzione corrente” del creditore una volta al trimestre, non solo con il saldo dell’estratto conto. Pagamenti in sospeso e commissioni possono creare un divario di alcune centinaia di dollari che altrimenti passa inosservato per mesi.
Qualunque sia il percorso che usi, l’obiettivo è lo stesso: la cifra nella colonna delle tue passività dovrebbe corrispondere a ciò che effettivamente dovresti se chiamassi oggi il creditore chiedendo una quotazione di estinzione.
Come il rimborso del prestito influisce sul patrimonio netto e sulle metriche del portfolio
Ogni dollaro di capitale che rimborsi riduce le passività e aumenta il patrimonio netto di quello stesso dollaro, indipendentemente da cosa stiano facendo i mercati altrove nel tuo portafoglio. Un pagamento extra di 500 dollari su un prestito auto aumenta il patrimonio netto di 500 dollari quel mese, punto. È una cosa rara negli investimenti: un guadagno garantito, non dipendente dal mercato, ed è per questo che il monitoraggio dei prestiti merita la stessa attenzione delle tue posizioni azionarie.
Il secondo aspetto da monitorare è il flusso di cassa liberato. Una volta estinto un prestito, quella rata mensile diventa disponibile per qualcos’altro, sia per investire, costruire riserve di liquidità o rimborsare più velocemente un altro prestito. Monitorare quella cifra in anticipo ti permette di pianificare la riallocazione invece di lasciarla scivolare sul conto corrente senza una destinazione.
Se stai decidendo se estinguere anticipatamente un prestito o investire la stessa liquidità, il confronto dipende dal TAEG del prestito rispetto al rendimento atteso al netto delle tasse, oltre al tuo orizzonte temporale. L’estinzione anticipata offre un rendimento garantito pari al TAEG; investire offre un rendimento atteso che può essere più alto o più basso. Anche il tempismo conta, poiché il flusso di cassa anticipato in un orizzonte finito tende a favorire l’estinzione anticipata in molti scenari. Questa è una questione di modellazione, non una risposta universale, ed vale la pena fare i propri calcoli piuttosto che seguire una regola generale.
Una dashboard utile mostra quattro cose a colpo d’occhio:
- Linea di tendenza delle passività nel tempo
- Linea di tendenza del patrimonio netto accanto ad essa
- Data di estinzione prevista al ritmo di pagamento attuale
- Percentuale del valore totale del portafoglio rappresentata dal debito
Le istantanee mensili, monitorate su 6-12 mesi, sono ciò che rivela il pattern più importante: il debito in calo mentre il patrimonio netto è in crescita, spesso chiamato “effetto forbice” perché le due linee si incrociano e si allontanano.
Cadenza di monitoraggio e riconciliazione che regge davvero
Aggiorna i saldi dei prestiti mensilmente come base, e immediatamente dopo qualsiasi evento che cambi il quadro in modo significativo: un rifinanziamento, un’estinzione totale o un grande pagamento extra. Aspettare la fine del trimestre per registrare un’estinzione fatta sei settimane prima significa che il tuo grafico del patrimonio netto ti sta mentendo per tutto quel periodo.
Esegui questa routine di riconciliazione lo stesso giorno ogni mese:
- Controlla la data di riferimento su ogni saldo sincronizzato. Qualsiasi cosa più vecchia di 30 giorni necessita di un aggiornamento manuale.
- Confronta la cifra del tuo tracker con la quotazione di estinzione corrente del creditore, non solo con l’ultimo estratto conto.
- Verifica i feed automatici per conti che hanno smesso di sincronizzarsi silenziosamente, cosa che accade più spesso di quanto la maggior parte delle persone si aspetti.
- Registra qualsiasi rettifica (pagamento extra, commissione, transazione in sospeso) in un campo note così il te futuro capisca perché una cifra si è mossa.
Le insidie più comuni distorcono tutte il patrimonio netto nella stessa direzione, verso la sopravvalutazione del debito pagato o la sottovalutazione di quanto è dovuto: registrare l’importo originario del prestito invece del capitale corrente, usare l’importo della rata come se fosse il saldo, dimenticare che la stima di estinzione di un prestito a tasso variabile cambia con le variazioni dei tassi, e conteggiare due volte fondi in escrow già riflessi altrove.
Consiglio pratico: Se il saldo monitorato e la cifra di estinzione del tuo creditore differiscono per più di un normale mese di interessi, controlla se c’è una transazione in sospeso prima di supporre che il tuo tracker sia guasto. I pagamenti in transito sono la causa più comune di quel disallineamento.
Perché il monitoraggio standardizzato dei prestiti conta per gli utenti di portfolio
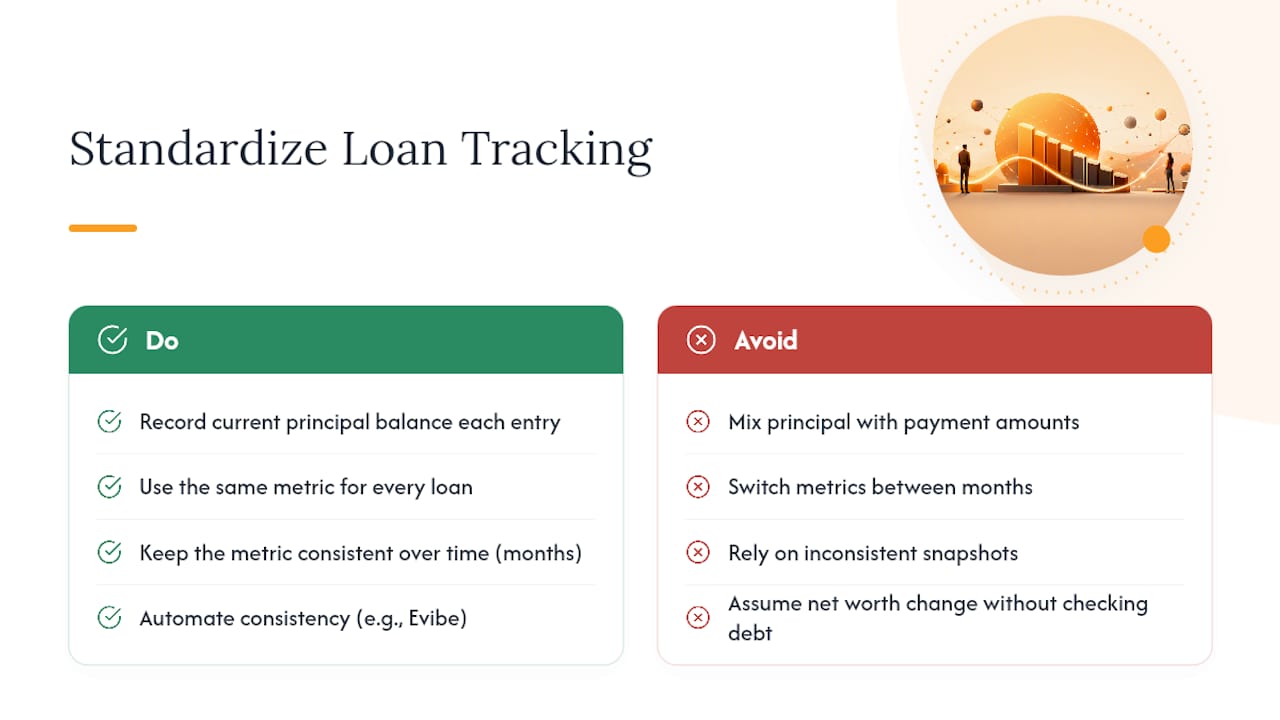
L’errore più grande che vedo nel monitoraggio del patrimonio netto personale non è la pigrizia. È l’incoerenza. Qualcuno registra il saldo di capitale a gennaio, passa a un importo di rata a febbraio perché era più veloce da recuperare da un’app bancaria, poi si chiede perché la propria linea di tendenza sembri rotta a marzo.
Standardizzare sul saldo di capitale corrente, ogni volta, per ogni prestito, è ciò che rende significativi sei mesi di dati. Senza quella disciplina, non puoi dire se il tuo patrimonio netto è cresciuto perché hai ridotto il debito o perché il tuo conto di intermediazione ha avuto un buon trimestre. Quella distinzione plasma decisioni reali: se ribilanciare, se accelerare un’estinzione, se la tua reale esposizione al rischio appaia diversa una volta sottratto ciò che devi da ciò che possiedi. Evibe è stato costruito per mantenere quel calcolo coerente automaticamente, ed è qui che entra in gioco il lato pratico della questione.
— Vincent
Evibe gestisce il monitoraggio dei prestiti così il saldo non è mai obsoleto
Questa dashboard di portfolio è costruita per investitori che vogliono che i prestiti siano trattati come vere passività, non un ripensamento aggiunto a un foglio di calcolo. Si sincronizza direttamente con banche e intermediari per estrarre automaticamente i saldi di estinzione correnti, così la cifra di capitale nella tua dashboard si aggiorna senza inserimento manuale.

Una volta sincronizzati i tuoi prestiti, la dashboard li rappresenta graficamente insieme alle tue attività per mostrare una linea di tendenza del patrimonio netto in tempo reale, monitora il flusso di cassa che si libera una volta estinto un prestito, e integra segnali basati sull’IA su come il tuo carico di debito influisca sul rischio complessivo e sulla diversificazione del portafoglio. È la stessa disciplina sul saldo di capitale descritta sopra, meno la riconciliazione manuale. Se possiedi anche posizioni in ETF o dividendi accanto a quei prestiti, l’ETF portfolio tracker di Evibe e il dividend tracker confluiscono nella stessa dashboard, così il tuo quadro completo del patrimonio netto, sia attività che passività, vive in un unico posto. Inizia gratis su Evibe e osserva il tuo patrimonio netto reale la prossima volta che una rata del prestito viene addebitata.
Fonti
- How to Record and Manage Long-Term Liabilities—Mortgages & Loans — Aplos Help Center
- Your personal net worth — Schwab MoneyWise
Questo articolo è un’informazione generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire in base a quanto riportato qui.