Confronta Volatilità Implicita e Storica in 4 Passaggi per Trader
Passaggi pratici per trader: abbina gli orizzonti delle opzioni, controlla IV rank e percentile, stress-testa il vega e conferma il sizing su Evibe.
Confronta Volatilità Implicita e Storica in 4 Passaggi per Trader
La volatilità implicita è la stima prospettica del mercato incorporata nei prezzi delle opzioni; la volatilità storica misura quanto il sottostante si è effettivamente mosso in passato. Nessuna delle due predice la direzione. Ciò che conta per il trading è abbinare le due misure allo stesso orizzonte temporale, controllare l'IV rank prima di dimensionare una posizione e comprendere la propria esposizione al vega prima che un annuncio muova i numeri a proprio sfavore.
TL;DR:
- Abbinare l'orizzonte della volatilità implicita ai giorni alla scadenza dell'opzione è fondamentale; orizzonti temporali non allineati possono portare a confronti imprecisi.
- L'IV rank e l'IV percentile forniscono un contesto per capire se la volatilità implicita attuale è alta o bassa rispetto agli intervalli recenti dell'asset, guidando le decisioni di vendita o acquisto di premio.
- Una divergenza significativa tra HV e IV segnala se il mercato ha già scontato futuri catalizzatori o riflette semplicemente i movimenti passati, influenzando il timing dell'operazione.
- Calcolare l'impatto del vega prima di entrare in operazioni intorno a eventi aiuta a evitare perdite inaspettate causate dall'IV crush, specialmente quando l'HV supera l'IV o viceversa.
- Strumenti automatizzati come Evibe semplificano il monitoraggio e gli avvisi sulla divergenza tra IV e HV su più posizioni, aiutando i trader a gestire l'esposizione alla volatilità in modo efficiente.
Indice
- Volatilità Implicita vs. Storica: Cosa Misura Realmente Ciascuna
- Come Vengono Calcolate IV e HV (e Perché gli Orizzonti Devono Coincidere)
- Leggere l'IV nel Contesto: Rank, Percentile e Premio da Evento
- Perché il Vega Trasforma un Movimento di IV in un Movimento di P&L
- Una Checklist Pre-Trade per Confrontare IV e HV
- Come Evibe Ti Aiuta a Tracciare IV e HV su Ogni Posizione
- Cosa Sbagliano Costantemente i Trader sui Numeri di Volatilità
- Evibe Monitora la Tua Esposizione alla Volatilità Così Non Devi Controllare Manualmente
- Fonti
- FAQ
Volatilità Implicita vs. Storica: Cosa Misura Realmente Ciascuna
La volatilità implicita (IV) è una cifra prospettica e annualizzata che viene ricavata dal prezzo attuale di un'opzione utilizzando un modello di pricing. La volatilità storica (HV) è l'opposto: un calcolo retrospettivo di quanto i rendimenti del sottostante siano effettivamente oscillati in un determinato periodo di tempo, secondo l'Options Industry Council.
Questa distinzione cambia cosa può dirti ciascun numero.
- L'IV esiste solo dove si scambiano opzioni. Nessun mercato di opzioni, nessuna IV. Riflette ciò che acquirenti e venditori stanno attualmente pagando per l'incertezza, non ciò che è già successo.
- L'HV è pura aritmetica. Deriva dai prezzi di chiusura, quindi esiste per qualsiasi asset con uno storico prezzi, con o senza opzioni.
- Un titolo può mostrare un'HV del 25% nell'ultimo trimestre e un'IV del 45% in vista degli utili. Quel divario è il mercato che sconta un catalizzatore che non si è ancora verificato.
- Un titolo può anche mostrare il contrario: un'HV elevata da un recente sell-off e un'IV più bassa una volta passato il panico, perché il mercato si aspetta che le cose si calmino.
I trader a volte trattano questi come “numeri di volatilità” intercambiabili. Non lo sono. Uno è un ricordo. L'altro è una scommessa.
Come Vengono Calcolate IV e HV (e Perché gli Orizzonti Devono Coincidere)
La volatilità storica deriva dalla deviazione standard dei rendimenti logaritmici giornalieri di un sottostante su una finestra prestabilita, tipicamente 10, 30, 90 o 180 giorni di negoziazione, poi annualizzata scalando con la radice quadrata del tempo, secondo l'analisi di Investopedia sulla volatilità implicita. La volatilità implicita funziona a ritroso: si prende il prezzo di mercato effettivo di un'opzione e si risolve per l'input di volatilità che un modello come Black-Scholes richiederebbe per produrre quel prezzo. Questo rende l'IV dipendente dal modello. Strike, scadenza e liquidità influenzano tutti il numero, quindi due opzioni sullo stesso titolo possono implicare volatilità diverse anche nello stesso giorno.
Esempio rapido: se l'HV a 30 giorni risulta essere del 22% e un'opzione corrispondente a 30 giorni mostra un'IV del 30%, il mercato sta scontando più movimento di quanto il titolo abbia recentemente mostrato. Quel divario da solo non ti dice in che direzione andrà il prezzo. Ti dice che l'opzione sta scontando più incertezza di quanto supportato dal passato recente.
Il processo di conversione che i trader utilizzano effettivamente:
- Estrarre le cifre di IV e HV annualizzate per lo stesso sottostante.
- Convertire l'IV nell'orizzonte effettivo dell'opzione usando la formula del movimento atteso: prezzo del sottostante × IV × radice quadrata di (giorni rimanenti ÷ 252), un metodo che Investopedia delinea per ridimensionare le cifre annualizzate a finestre più brevi.
- Abbinare la lunghezza della finestra HV ai giorni alla scadenza dell'opzione, non a un'impostazione predefinita di 30 o 90 giorni.
La cosiddetta “Regola del 16” dell'OIC è una scorciatoia per questo: poiché l'IV è sempre quotata su base annuale, anche l'IV di un'opzione a 5 giorni deve essere riscalata prima di confrontarla con il movimento atteso effettivo di quell'opzione. Saltare questo passaggio porta sistematicamente a sovrastimare o sottostimare ciò che un'opzione sta realmente scontando.
Leggere l'IV nel Contesto: Rank, Percentile e Premio da Evento
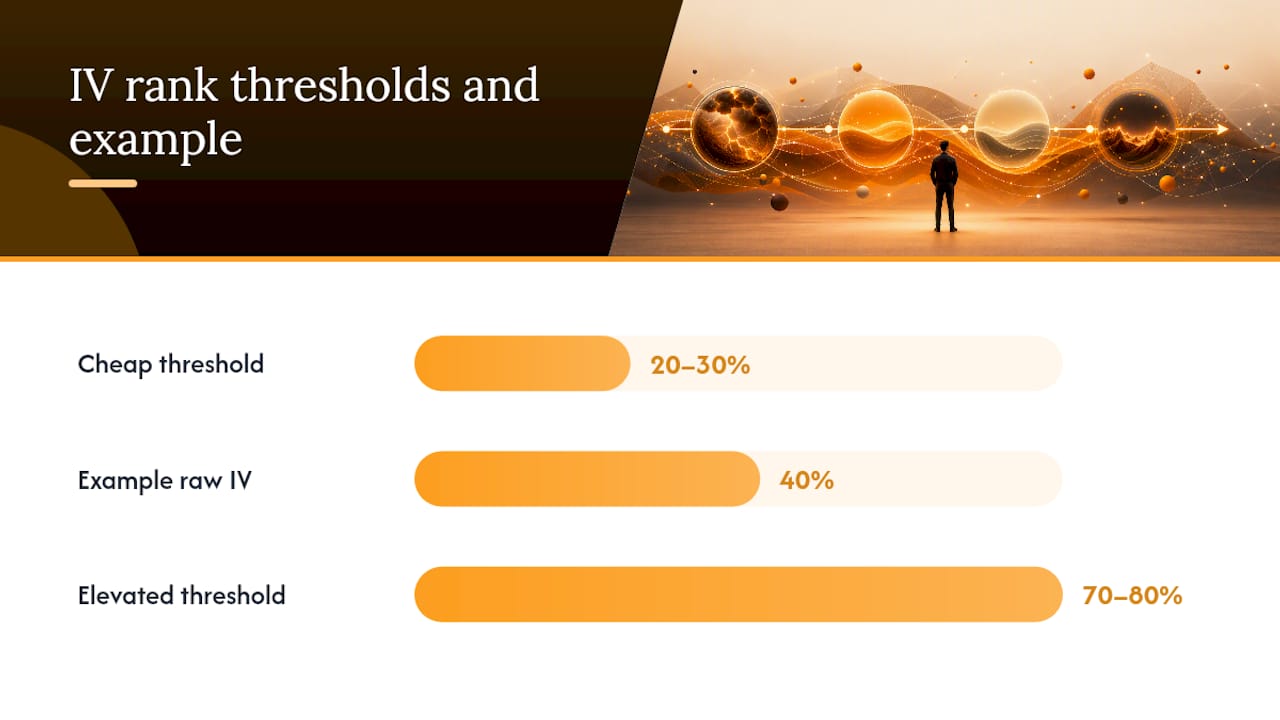
Un numero grezzo di IV significa poco senza contesto. Un titolo con un'IV al 40% potrebbe trovarsi vicino a un minimo annuale o a un massimo annuale, e queste sono configurazioni completamente diverse.
L'IV rank risolve questo problema posizionando l'IV attuale tra il suo minimo e massimo delle 52 settimane: (IV attuale − minimo a 1 anno) ÷ (massimo a 1 anno − minimo a 1 anno), una formula che l'OIC pubblica come pratica standard. L'IV percentile adotta un approccio diverso, contando quale quota delle letture giornaliere di IV dell'ultimo anno si è collocata sotto il livello odierno. I trader esperti si affidano al rank o al percentile piuttosto che al valore grezzo perché percentuali di IV identiche hanno un peso diverso a seconda della storia di volatilità propria di ciascun asset.
- Un IV rank superiore al 70-80% segnala generalmente un premio elevato rispetto all'intervallo recente di quel titolo, favorendo i venditori di premio.
- Un IV rank inferiore al 20-30% suggerisce che le opzioni sono relativamente economiche, favorendo gli acquirenti, ammesso che la tesi sottostante regga.
- Nessuna delle due soglie è di per sé un via libera. Skew, liquidità e tempistica degli eventi contano ancora.
Il premio da evento è dove IV e HV divergono più nettamente. L'IV sale regolarmente in prossimità di utili, di una decisione della FDA o di un dato macro perché il mercato sta scontando un rischio d'evento genuino, per poi crollare subito dopo, un pattern che l'OIC chiama “il crush”. L'HV non può prevedere nulla di tutto ciò. Riflette solo ciò che è già accaduto, quindi rimane piatta mentre l'IV sale in anticipazione.
A livello di indice, strumenti come l'indice VOLQ convertono la volatilità implicita a 30 giorni in una cifra annualizzata per il Nasdaq-100, fornendo ai trader un benchmark a livello di mercato con cui confrontare i singoli titoli, in modo simile a come il VIX funziona per l'S&P 500.
Perché il Vega Trasforma un Movimento di IV in un Movimento di P&L
Il vega misura quanto cambia il prezzo di un'opzione per ogni movimento di un punto percentuale nella volatilità implicita, indipendentemente da qualsiasi movimento nel titolo sottostante. La guida dell'OIC alla volatilità e alle Greche mostra come questa esposizione possa far oscillare il valore di una posizione anche quando il titolo stesso rimane fermo.
Ecco la trappola che questo crea per i trader direzionali. Supponiamo che tu acquisti una call prima degli utili perché sei rialzista. Il titolo batte le stime e sale del 3%, esattamente ciò che volevi. Ma l'IV era al 65% in vista della pubblicazione e crolla al 35% una volta uscita la notizia. Se l'esposizione al vega della tua posizione era ampia rispetto al suo delta, l'IV crush può cancellare la maggior parte o tutto il guadagno derivante dall'aver indovinato la direzione.
Questa asimmetria guida una semplice regola di posizionamento:
- Quando l'HV si colloca ben al di sopra dell'IV, le opzioni potrebbero sottoprezzare il movimento recente, il che tende a favorire gli acquirenti di premio.
- Quando l'IV si colloca ben al di sopra dell'HV, il mercato sta scontando più movimento di quanto si sia recentemente verificato, il che tende a favorire i venditori di premio, a condizione che tu possa tollerare il rischio di un movimento reale a tuo sfavore.
Consiglio Pro: Prima di entrare in qualsiasi operazione con opzioni intorno a un evento programmato, calcola quanto vale la posizione se l'IV scende del 30-40% dall'oggi al domani e il titolo non si muove affatto. Se questo scenario da solo supera la tua tolleranza al rischio, la posizione è troppo grande.
Una Checklist Pre-Trade per Confrontare IV e HV
Saltare questo confronto è il modo in cui i trader finiscono per essere sorpresi da una previsione direzionale “corretta” che comunque perde denaro. L'OIC raccomanda un passaggio strutturato prima di ogni operazione:
- Identifica la scadenza dell'opzione ed estrai la finestra HV che corrisponde a quei giorni, non un valore predefinito generico.
- Normalizza entrambe le cifre allo stesso orizzonte, poi controlla dove si colloca l'IV attuale usando l'IV rank o il percentile.
- Esamina skew, spread denaro-lettera, volume e open interest, e segnala qualsiasi data di utili, dato macro o altro catalizzatore all'interno della vita dell'opzione.
- Sottoponi la posizione a uno stress test per un movimento dell'IV in entrambe le direzioni, poi imposta la dimensione del contratto e le regole di stop prima di entrare.
| Passaggio | Cosa controllare | Perché è importante |
|---|---|---|
| Corrispondenza orizzonte | Data di scadenza vs. lunghezza della finestra HV | Finestre non allineate rendono privi di senso i confronti IV/HV |
| Contesto | IV rank o percentile, non IV grezza | Lo stesso numero di IV significa cose diverse a seconda degli asset |
| Struttura di mercato | Skew, spread, volume, open interest | Una liquidità scarsa distorce l'IV e i costi di esecuzione |
| Stress test | Valore della posizione se l'IV scende o sale del 30% | Rivela il rischio vega prima che diventi una perdita |
Come Evibe Ti Aiuta a Tracciare IV e HV su Ogni Posizione
Eseguire manualmente questa checklist su un intero portafoglio di opzioni diventa rapidamente tedioso. Il tracker del portafoglio opzioni di Evibe consolida le tue posizioni e mostra le Greche, l'IV attuale e il contesto storico dei rendimenti in un'unica dashboard, sincronizzata automaticamente dal tuo broker. Gli avvisi intelligenti segnalano quando l'IV rank sale bruscamente o diverge nettamente dall'intervallo storico di un sottostante, così il flusso di lavoro descritto sopra diventa un controllo continuo anziché un esercizio da fare una tantum prima di ogni operazione.
Cosa Sbagliano Costantemente i Trader sui Numeri di Volatilità
La maggior parte dei trader controlla l'IV una volta prima di un'operazione e non guarda mai più il contesto dell'HV. L'abitudine che migliora davvero la qualità delle decisioni: abbinare gli orizzonti, controllare l'IV rank e dimensionare in base al vega prima di entrare, ogni singola volta, non solo prima degli utili.
*— Vincent
Evibe Monitora la Tua Esposizione alla Volatilità Così Non Devi Controllare Manualmente
Evibe è lo strumento per i trader che vogliono avere la propria esposizione alle opzioni visibile insieme a tutto il resto che possiedono, non isolata in una scheda separata del broker. Estrae automaticamente le posizioni, mostra le Greche e l'IV accanto al contesto storico dei prezzi, e invia avvisi intelligenti quando le letture di volatilità cambiano in modo significativo tra le tue posizioni.

Se gestisci più posizioni in opzioni su diversi conti, controllare manualmente l'IV rank e l'esposizione al vega prima di ogni operazione non è scalabile. Il tracker delle opzioni di Evibe mette automaticamente quel contesto in un unico posto, insieme ai tuoi ETF, dividendi e ogni altra classe di asset che possiedi. La piattaforma completa è gratuita da usare, con Premium a 9,99 $ al mese o 99,99 $ all'anno, senza pubblicità e senza vendita di dati. Ogni nuovo account parte con 7 giorni di Premium: osserva la tua esposizione alla volatilità la prossima volta che scatta un avviso.
Questo articolo è un'informazione di carattere generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire in base a quanto riportato qui.
Fonti
- Options Industry Council
- SEC — Metodologia VOLQ (allegato)
- Investopedia — Articolo sulla volatilità implicita (IV)
FAQ
Cosa significa un'IV implicita del 20%?
Non indica una direzione, e assume un significato reale solo se confrontata con l'IV rank o la volatilità storica di quello specifico asset.
Puoi mostrarmi un grafico storico della volatilità implicita?
La maggior parte delle piattaforme di brokeraggio e degli strumenti di analisi delle opzioni traccia lo storico dell'IV di un sottostante accanto al suo prezzo, permettendo di visualizzare l'IV rank passato. Un tracker di portafoglio come il tracker delle opzioni di Evibe mostra l'IV attuale accanto ai dati storici sui rendimenti per le posizioni che già detieni, anche se un grafico IV completo su più anni proviene tipicamente dagli strumenti di analisi delle opzioni del tuo broker.
È meglio comprare opzioni quando l'IV è bassa o alta?
Comprare opzioni quando l'IV rank è basso significa in genere pagare un premio di valore temporale inferiore, il che favorisce gli acquirenti se il sottostante compie poi un movimento reale. Vendere opzioni quando l'IV rank è alto tende a favorire l'incasso di un premio più ricco, a condizione che tu possa assorbire il rischio di un movimento più ampio del previsto.
Quanta IV è considerata alta?
L'IV rank e l'IV percentile risolvono questo problema confrontando l'IV attuale con l'intervallo di un anno proprio di quello specifico asset, motivo per cui l'OIC raccomanda di usare il rank piuttosto che l'IV grezza per questo giudizio.