Calcolare correttamente il Max Drawdown: Picco Mobile, Gap di Recupero e Azioni
Calcola il max drawdown con il metodo del picco mobile, scopri perché l’asimmetria di recupero richiede guadagni maggiori e agisci di conseguenza.
Calcolare correttamente il Max Drawdown: Picco Mobile, Gap di Recupero e Azioni
Il massimo drawdown è il più grande calo da picco a minimo subito dal tuo portafoglio prima di risalire verso un nuovo massimo. Se analizzi correttamente il max drawdown, trasformi una percentuale in una cifra concreta che puoi davvero percepire, e quel numero ti dice se la tua strategia è compatibile con la tua tolleranza al rischio. Un drawdown del 40% non richiede un guadagno equivalente del 40% per essere recuperato. Richiede un guadagno significativamente maggiore a causa dell'asimmetria di recupero. Questa asimmetria è il motivo per cui questa metrica merita la tua attenzione prima della prossima flessione, non durante.
In breve:
- Calcolare il max drawdown implica tracciare il valore più alto raggiunto dal portafoglio, misurare i cali a ogni punto e identificare la più grande caduta da picco a minimo.
- Strategie diverse affrontano drawdown tipici differenti: i portafogli azionari subiscono grosse perdite durante i mercati ribassisti, mentre gli approcci market-neutral mantengono cali più contenuti.
- Un piccolo max drawdown storico su campioni di dati brevi può essere fuorviante, quindi esaminare dati su un intero ciclo di mercato è fondamentale prima di presumere un rischio basso.
- Automatizzare il monitoraggio del drawdown con strumenti come Evibe consente una gestione del rischio in tempo reale, avvisi e informazioni sulla diversificazione calibrate sugli scenari peggiori effettivi del tuo portafoglio.
Indice
- Come si calcola il Massimo Drawdown?
- Passo per Passo: Come Calcolare il Drawdown a Partire dai Tuoi Dati
- Cosa Si Considera un Max Drawdown Accettabile?
- Trasformare l'MDD in Decisioni di Gestione del Rischio
- Un Esempio Pratico: Dal Picco al Minimo al Recupero
- Perché Questa Metrica Cambia il Modo in Cui Osservi il Tuo Portafoglio
- Monitora il Max Drawdown Automaticamente con Evibe
- Fonti
Come si calcola il Massimo Drawdown?
Il massimo drawdown (MDD) è definito formalmente come il più grande calo osservato da un valore di picco al successivo minimo, misurato prima che il portafoglio stabilisca un nuovo picco, secondo Investopedia. La matematica dietro a questo concetto è semplice, una volta vista scritta.
La formula fondamentale, secondo Wall Street Prep, è:
MDD = (Valore al Minimo − Valore al Picco) / Valore al Picco
Espresso come calcolo continuo, tieni traccia di un picco mobile P(t), che è il valore più alto raggiunto dal tuo portafoglio fino al tempo t, e calcoli il drawdown a ogni punto come D(t) = (P(t) − x(t)) / P(t), dove x(t) è il valore attuale. Il massimo di tutti i valori D(t) lungo la tua storia è il tuo MDD.
Alcune varianti creano confusione:
- Prezzo vs. rendimenti cumulati. Devi convertire una serie di rendimenti in un indice di ricchezza cumulata prima di misurare il drawdown, altrimenti la tempistica risulta distorta, secondo MathWorks.
- Rendimenti aritmetici vs. logaritmici. I rendimenti logaritmici si compongono in modo più pulito su periodi lunghi ma cambiano leggermente l'entità dei drawdown intermedi.
- L'errore ingenuo massimo-minimo. Sottrarre semplicemente il punto più basso dal punto più alto di un dataset ignora la regola del picco mobile e può sovrastimare o collocare in modo errato la vera finestra di drawdown, secondo GlobalCalcs.
Statistica da ricordare: un drawdown non conta come “massimo” finché un nuovo massimo storico non conferma che il minimo è alle spalle. Fino ad allora, ti trovi ancora all'interno dello stesso evento di drawdown, non importa quanto il portafoglio rimbalzi nel frattempo.
Passo per Passo: Come Calcolare il Drawdown a Partire dai Tuoi Dati
Non serve un software proprietario per analizzare il max drawdown sul tuo stesso portafoglio. Un singolo passaggio attraverso i tuoi dati, fatto correttamente, ti porta al risultato.
- Costruisci la tua serie di prezzi. Parti dai prezzi di chiusura giornalieri oppure da un indice di ricchezza cumulata costruito moltiplicando (1 + rendimento) su ogni periodo. Non inserire mai i rendimenti periodici grezzi direttamente in una formula di drawdown.
- Tieni traccia di un picco mobile. Percorri la serie una volta. A ogni punto, aggiorna il picco se il valore attuale lo supera; altrimenti, mantieni il picco fisso.
- Calcola il drawdown a ogni passo. Applica D(t) = (P(t) − x(t)) / P(t) a ogni punto dati.
- Registra il massimo. Memorizza il valore D(t) più grande insieme all'indice (data) del picco e all'indice del minimo.
- Misura la durata e il recupero. Conta i giorni dal picco al minimo (durata del drawdown), poi dal minimo al successivo nuovo massimo (tempo di recupero).
Si tratta di un algoritmo O(N), il che significa che richiede un solo passaggio attraverso i dati. È esattamente come funziona la funzione maxdrawdown di Matlab, che restituisce sia l'entità sia gli indici di inizio/fine della finestra di drawdown, secondo MathWorks, utile quando vuoi individuare le date esatte del tuo peggior tratto.
In Excel, questo si traduce in una formula MAX continua in una colonna e una formula di differenza percentuale in quella successiva. In Python, è un semplice ciclo oppure un'operazione vettorializzata cummax() seguita da una divisione.
| Passo | Formula/Strumento | Risultato |
|---|---|---|
| Picco mobile | =MAX($A$1:A1) in Excel | Valore di picco fino a oggi |
| Drawdown a t | =(Picco−Prezzo)/Picco | Calo percentuale |
| Max drawdown | =MAX(colonna drawdown) | Singola cifra MDD |
| Durata | Data minimo − data picco | Giorni sott'acqua |
Cosa Si Considera un Max Drawdown Accettabile?
Se il tuo MDD sia “cattivo” dipende interamente da cosa detieni. Un portafoglio azionario long-only ha storicamente affrontato drawdown ripidi durante i mercati ribassisti severi, mentre approcci multi-strategia o market-neutral mirano, per progettazione, a drawdown molto più contenuti, secondo la ricerca sul drawdown di BestFolio.
Contesto approssimativo per allocazioni comuni:
- I portafogli azionari long-only sperimentano tipicamente drawdown considerevoli durante i principali mercati ribassisti.
- I mix bilanciati di azioni e obbligazioni tendono ad avere drawdown più contenuti durante le vendite azionarie.
- Gli approcci market-neutral o multi-strategia mirano a drawdown relativamente bassi.
- Le posizioni su singole azioni o cripto possono affrontare drawdown molto ampi in condizioni estreme.
Il recupero diventa esponenzialmente più difficile quanto più profondo è il buco. Ecco la matematica esposta:
I drawdown richiedono guadagni percentuali sempre più grandi per essere recuperati, con perdite più profonde che richiedono guadagni sostanzialmente più elevati per raggiungere il pareggio.
Questa asimmetria di recupero è il motivo per cui drawdown più profondi richiedono guadagni esponenzialmente maggiori, un punto che vale la pena interiorizzare prima di dimensionare qualsiasi posizione, come sottolineato da FinancialToolset.
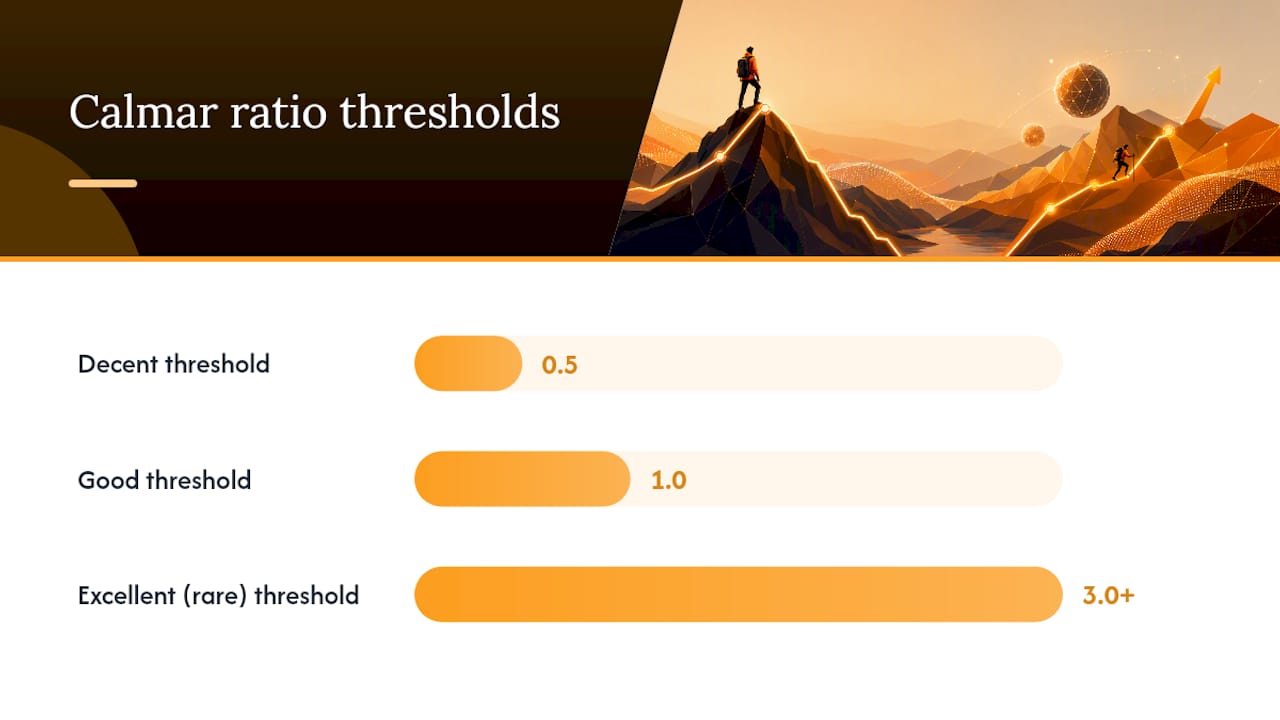
È qui che il Calmar ratio si guadagna un posto nel tuo set di strumenti. Si calcola come il rendimento annualizzato diviso per il valore assoluto del max drawdown. I benchmark euristici di QuantOracle indicano qualsiasi valore sopra 0,5 come discreto, sopra 1,0 come buono e sopra 3,0 come raro ed eccellente. Il Calmar tende a superare lo Sharpe ratio come metrica di riferimento quando il rischio di coda, non la volatilità quotidiana, è ciò che ti preoccupa realmente. La deviazione standard può sottostimare il dolore reale perché tratta le oscillazioni al rialzo e al ribasso allo stesso modo, mentre il MDD cattura l'esperienza vissuta di guardare il proprio conto ridursi e rimanere ridotto, secondo GlobalCalcs.
Trasformare l'MDD in Decisioni di Gestione del Rischio
Un numero di drawdown è utile solo se cambia ciò che fai in seguito. Ecco come tradurlo in azione.
- Dimensionamento delle posizioni e leva. Il criterio di Kelly offre un punto di partenza matematico su quanto allocare in base a vantaggio e probabilità, ma trattalo come un tetto massimo, non come un obiettivo. Il dimensionamento Kelly pieno tende a produrre drawdown che la maggior parte degli investitori non riesce a sopportare emotivamente, e adattare eccessivamente un backtest per minimizzare l'MDD storico spesso nasconde il rischio invece di eliminarlo.
- Diversificazione con consapevolezza della correlazione. Aggiungere asset che si muovono in modo indipendente, non semplicemente aggiungere più asset, è ciò che effettivamente restringe il tuo profilo di drawdown. Una matrice di correlazione ti mostra dove le tue posizioni si muovono segretamente insieme.
- Stop-loss e filtri di regime. Limitano il ribasso ma introducono un rischio di “whipsaw”. A volte venderai vicino a un minimo solo per vedere il mercato riprendersi immediatamente, trasformando un drawdown temporaneo in una perdita permanente.
- Stress test. Sottoponi il tuo portafoglio a scenari ipotetici, non solo storici. Una strategia sopravvissuta al 2022 potrebbe comunque essere esposta a uno shock che non ha ancora sperimentato.
Consiglio pratico: Se il tuo backtest mostra un MDD insolitamente piccolo su una finestra breve, sii sospettoso anziché sollevato. Un campione pulito su più anni o su un intero ciclo di mercato rivela quasi sempre un numero peggiore, ed è su quel numero peggiore che dovresti pianificare.
Un Esempio Pratico: Dal Picco al Minimo al Recupero
Supponi che il tuo portafoglio raggiunga un picco di $100.000 a gennaio, poi scenda a $72.000 entro giugno prima di iniziare a recuperare. Ecco come analizzi il max drawdown su questo percorso.
- Identifica il picco: $100.000.
- Identifica il minimo: $72.000, il punto più basso raggiunto prima di un nuovo massimo.
- Applica la formula: ($72.000 − $100.000) / $100.000 = −28%. Il tuo MDD è del 28%.
- Calcola il guadagno di recupero necessario: $100.000 / $72.000 − 1 = 38,9%. Ti serve un guadagno del 38,9% a partire dal minimo solo per raggiungere il pareggio, non il 28% che hai perso.
- Misura la durata: se il minimo è stato toccato a giugno e il portafoglio non ha recuperato i $100.000 fino al marzo successivo, si tratta di una finestra di drawdown e recupero di 9 mesi, spesso visualizzata come una “curva sott'acqua” che mostra per quanto tempo il conto è rimasto al di sotto del suo precedente massimo.
| Metrica | Valore |
|---|---|
| Valore al picco | $100.000 |
| Valore al minimo | $72.000 |
| Max drawdown | 28% |
| Guadagno necessario per recuperare | 38,9% |
| Tempo sott'acqua | 9 mesi |
Strumenti che riportano curve sott'acqua, principali eventi di drawdown e tabelle di guadagno-per-recuperare, come i calcolatori di BestFolio, ti permettono di incollare la tua curva del patrimonio e vedere questa stessa scomposizione senza dover costruire tu stesso il foglio di calcolo.
Perché Questa Metrica Cambia il Modo in Cui Osservi il Tuo Portafoglio
Gli investitori ricordano i drawdown allo stesso modo in cui ricordano gli incidenti sfiorati alla guida. Il numero rimane impresso emotivamente in un modo che i rendimenti medi non riescono mai a fare, ed è esattamente per questo che merita un posto in ogni audit di rischio serio. Non è solo una curiosità storica. È un indicatore prospettico di quanto dolore hai realmente sottoscritto, e per quanto tempo potresti rimanere sott'acqua prima che i tuoi conti tornino a sentirsi “completi”.
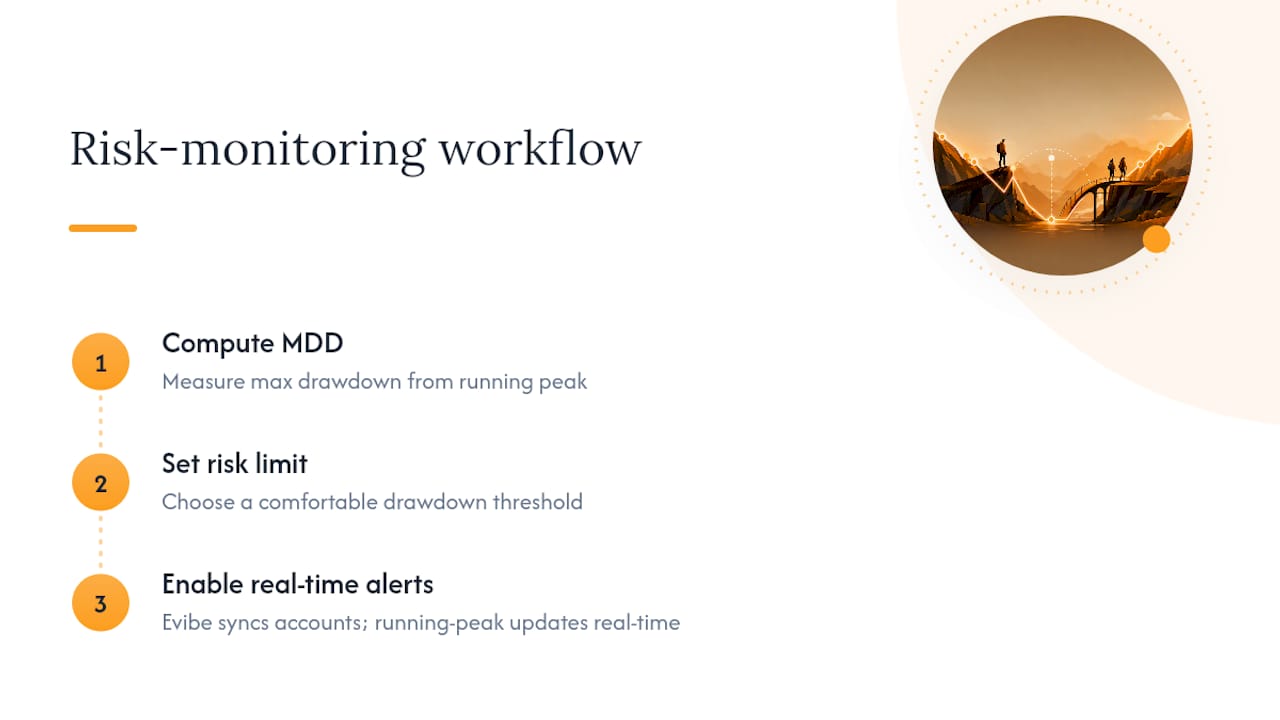
Evibe è stata costruita attorno a questa idea. Consolida azioni, ETF, cripto, immobili e altri asset in un'unica dashboard, poi applica un'analisi basata sull'AI per far emergere schemi di rischio e diversificazione che altrimenti dovresti calcolare a mano. Poiché sincronizza automaticamente conti bancari e di intermediazione, il monitoraggio del picco mobile dietro al tuo numero di drawdown si aggiorna in tempo reale, non una volta a trimestre. Un flusso di lavoro sensato: calcola il tuo MDD, imposta un limite di rischio con cui ti senti a tuo agio, poi lascia che gli avvisi automatici ti dicano quando ti stai avvicinando.
— Vincent
Monitora il Max Drawdown Automaticamente con Evibe
Eseguire manualmente la formula del picco mobile ogni volta che il mercato si muove non è un'abitudine sostenibile, nemmeno per un investitore disciplinato. Evibe colma questo divario sincronizzando automaticamente i tuoi conti di intermediazione e bancari e ricalcolando il drawdown del tuo portafoglio in tempo reale, su ogni classe di asset che detieni piuttosto che un conto alla volta.

Oltre al monitoraggio del drawdown principale, Evibe integra avvisi intelligenti quando il tuo portafoglio supera una soglia di rischio che hai impostato, un confronto rispetto ai principali indici così puoi vedere se il tuo drawdown è un evento generalizzato di mercato o qualcosa di specifico alla tua allocazione, e un monitoraggio dedicato di dividendi e opzioni per gli investitori che hanno bisogno di dati sui Greeks e sui rendimenti insieme ai propri numeri di rischio. Se le tue posizioni si concentrano molto sugli ETF, l'ETF portfolio tracker offre metriche di drawdown e diversificazione costruite specificamente per portafogli basati su fondi. Inizia gratis — 7 giorni di Premium inclusi — e scopri il tuo numero effettivo di scenario peggiore la prossima volta che il mercato te ne offrirà uno.
Fonti
Verifica i tuoi numeri rispetto a più di una fonte prima di fidarti di una sola cifra. Investopedia e Wall Street Prep offrono entrambi scomposizioni chiare delle formule ed esempi pratici. Sul lato algoritmico, la documentazione di MathWorks mostra esattamente come dovrebbe comportarsi nel codice una scansione a picco mobile. Calcolatori professionali come QuantOracle e BestFolio ti permettono di incollare direttamente una curva del patrimonio e confrontare il loro output con il tuo stesso foglio di calcolo.
Questo articolo è un'informazione generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire in base a quanto riportato qui.