Suivre son allocation d’actifs en moins d’une heure, sans tableur
Suivez votre allocation d’actifs en moins d’une heure avec Evibe, sans tableur. Synchronisation auto et alertes de dérive. Gratuit, 7 jours de Premium inclus.
Suivre son allocation d'actifs en moins d'une heure, sans tableur
La méthode la plus rapide et la plus fiable pour suivre son allocation d'actifs consiste à utiliser un outil de suivi multi-comptes automatisé qui récupère les soldes en temps réel et signale les dérives, associé à un audit périodique sur tableur pour tout ce que l'outil ne peut pas atteindre. Les avoirs principaux se synchronisent automatiquement ; les actifs personnalisés ou illiquides comme l'immobilier et le capital-investissement sont saisis manuellement et vérifiés trimestriellement. Pour les investisseurs qui souhaitent que cela soit intégré dès le départ plutôt que bricolé, Evibe réunit ces deux volets en un seul tableau de bord.
En bref :
- Les outils de suivi automatisés comme Evibe demandent un entretien quasi nul après la configuration initiale et intègrent automatiquement les avoirs multi-actifs et illiquides.
- Les alertes de dérive et l'analyse look-through des ETF permettent de maintenir une précision d'allocation cible, en particulier lors de la gestion de comptes variés et d'actifs complexes.
- Les processus manuels, comme la cartographie sectorielle et la collecte de données, peuvent prendre de 30 à 90 minutes ou plus, mais l'automatisation ramène cela à quelques minutes par compte.
- Le rééquilibrage est mieux déclenché par des seuils définis ou par les nouvelles contributions, ce qui évite des impôts inutiles et des décisions émotionnelles, en donnant la priorité aux comptes à avantage fiscal pour les transactions.
- La régularité du suivi est essentielle ; abandonner les outils ou confondre la croissance du compte avec la santé de l'allocation expose à une dérive inaperçue et à une surexposition.
Table des matières
- Les véritables options pour suivre votre allocation d'actifs
- Comment mettre en place le suivi de votre allocation en moins d'une heure
- Ce qu'il faut vraiment surveiller : les indicateurs qui comptent
- Rééquilibrer sans déclencher d'impôts inutiles
- Comment Evibe automatise entièrement ce flux de travail
- Ajuster votre allocation quand la vie ou les marchés changent
- Où le suivi de l'allocation tourne généralement mal
- Relier le suivi de l'allocation à votre vision financière globale
- Choisir un modèle d'allocation adapté à votre situation réelle
- Ce que je dirais réellement à un ami qui met cela en place
- Obtenez votre image d'allocation complète avec Evibe
- Sources
Les véritables options pour suivre votre allocation d'actifs
La plupart des investisseurs se contentent de l'outil qu'ils ont déjà sous la main, et c'est généralement une erreur. La bonne méthode dépend du nombre de comptes que vous détenez, du nombre de classes d'actifs que vous jonglez, et du niveau d'entretien manuel que vous êtes prêt à tolérer.
Les pages d'allocation des courtiers et des robo-advisors représentent la solution de facilité. Fidelity, Schwab et les plateformes similaires vous montrent un graphique circulaire de vos avoirs au sein de ce seul compte, et les indications de Quicken sur le suivi de l'allocation d'actifs de son portefeuille détaillent précisément comment ces vues intégrées calculent les pondérations à partir des avoirs de votre compte. Cela fonctionne bien si tout votre patrimoine investissable se trouve au même endroit. Dès que vous ajoutez un deuxième courtier, un ancien 401(k) ou un portefeuille crypto, l'image se brise. Vous passez alors d'une connexion à l'autre en additionnant mentalement des pourcentages, ce que personne ne fait de manière constante au-delà de quelques semaines.
Les outils de suivi de portefeuille autonomes résolvent le problème multi-comptes en reliant tout dans un seul flux. La valeur ajoutée ne se limite pas à l'agrégation. Il s'agit d'une analyse look-through sur les ETF et les fonds communs de placement (voir les actions réelles à l'intérieur d'un fonds plutôt que de le traiter comme une ligne opaque), d'alertes de dérive automatisées et d'un benchmarking par rapport à des indices sans toucher à une formule. C'est là que la plupart des investisseurs individuels sérieux finissent par atterrir, car l'alternative consiste à reconstruire cette logique à la main chaque mois.
Les modèles de tableurs restent le bon choix dans des situations précises : vous avez un portefeuille simple, vous voulez un contrôle total sur la définition des catégories, ou vous ne faites pas encore assez confiance à la synchronisation automatisée. La communauté Bogleheads maintient une feuille Google Sheet gratuite spécialement conçue pour le suivi de l'allocation d'actifs, et il existe d'autres modèles partageables que vous pouvez copier et adapter à la structure de vos propres comptes. Les tableurs ne coûtent rien et s'adaptent aux catégories qui vous importent. Ils exigent aussi de mettre à jour manuellement les cours et les avoirs à chaque consultation, ce qui explique pourquoi la plupart des gens abandonnent discrètement cette habitude vers le troisième mois.
Voici comment les trois approches se comparent sur les facteurs qui comptent réellement :
- Temps de configuration : pages des courtiers, aucun. Tableurs, 30 à 90 minutes. Outils de suivi autonomes, 10 à 20 minutes par compte relié.
- Entretien continu : pages des courtiers, aucun mais incomplet. Tableurs, mises à jour manuelles à chaque révision. Outils de suivi, quasi nul après la liaison initiale.
- Visibilité multi-comptes : pages des courtiers, non. Tableurs, oui si vous saisissez tout. Outils de suivi, oui automatiquement.
- Actifs personnalisés ou illiquides : pages des courtiers, non. Tableurs, oui. Outils de suivi, généralement via des champs de saisie manuelle.
Pour quiconque détient de l'immobilier, une participation dans une start-up ou des objets de collection aux côtés de titres cotés, une configuration hybride est la réponse pratique : laisser un outil de suivi automatisé gérer les comptes liquides et synchronisables, et consigner manuellement les actifs personnalisés dans la même vue. L'approche d'Evibe pour suivre les cryptomonnaies aux côtés de l'ensemble de votre patrimoine illustre bien comment les actifs non standards sont intégrés dans une vue d'allocation unique plutôt que de vivre dans un onglet de tableur séparé que personne n'ouvre.
Comment mettre en place le suivi de votre allocation en moins d'une heure
Obtenir une vue fonctionnelle de votre allocation n'est pas compliqué. C'est fastidieux si vous le faites manuellement sur cinq comptes, et c'est exactement pourquoi la plupart des gens n'y arrivent jamais. Voici la séquence qui fonctionne, que vous construisiez un tableur de zéro ou que vous configuriez une application de suivi.
Étape 1 : rassemblez les données de vos avoirs. Pour chaque compte, vous avez besoin du symbole boursier ou du nom de l'actif, de la quantité détenue, du type de compte (imposable, Roth IRA, 401(k), etc.) et du cours actuel ou du prix de revient. La plupart des courtiers vous permettent d'exporter directement un CSV depuis la page des positions. Si vous utilisez un outil avec liaison de compte, cette étape est automatique. Si vous construisez un tableur, un flux d'importation basé sur CSV comme celui du projet open source portfolio-tracker sur GitHub montre une structure claire pour organiser ces données avant de commencer tout calcul.
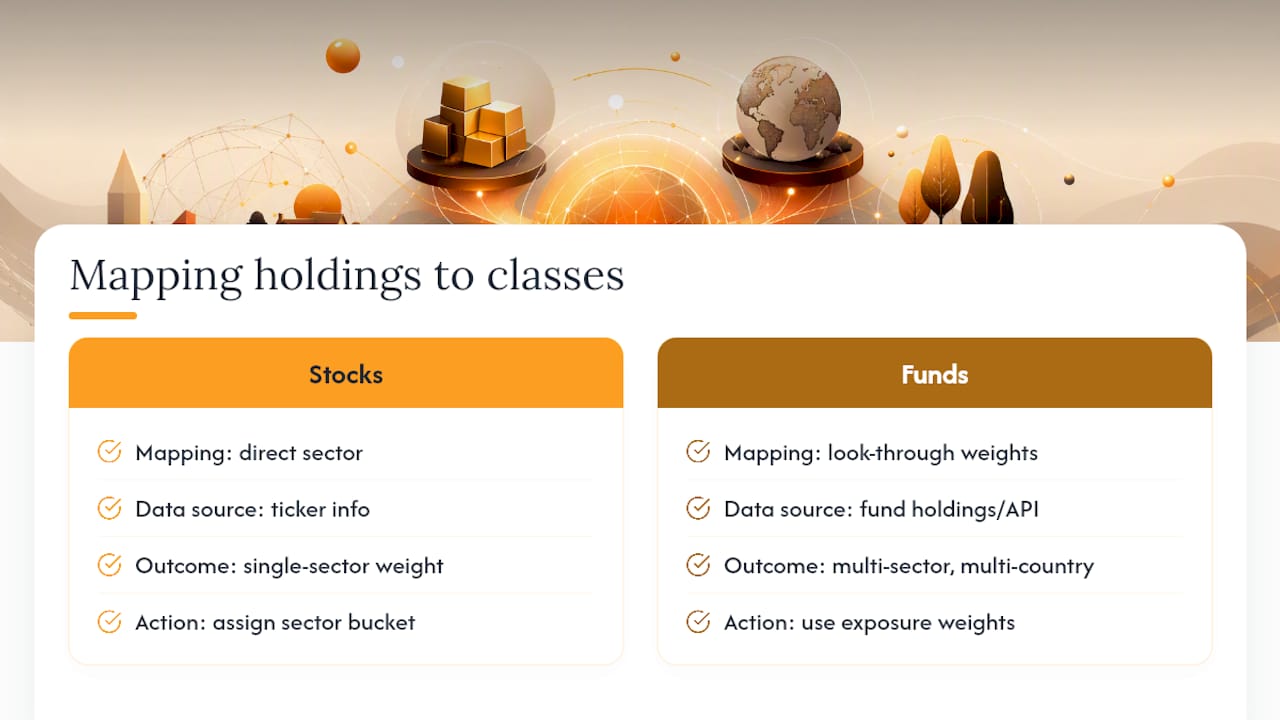
Étape 2 : associez chaque avoir à une classe d'actifs et à un secteur. C'est ici que la précision distingue une vue d'allocation utile d'une vue trompeuse. Les actions individuelles sont simples : attribuez directement le secteur. Les ETF et les fonds communs de placement le sont moins, car un seul symbole de fonds peut couvrir une douzaine de secteurs et plusieurs classes d'actifs. Utilisez des données look-through lorsque vous le pouvez. Des API qui calculent l'exposition des fonds et des ETF par secteur, pays et classe d'actifs existent spécifiquement pour résoudre ce problème, renvoyant des pondérations proches d'un total exact de 100 % plutôt que les estimations approximatives obtenues en survolant une fiche technique de fonds.
Étape 3 : calculez la pondération actuelle, la pondération cible et la dérive. La pondération actuelle correspond simplement à la valeur de marché de cet avoir divisée par la valeur totale du portefeuille. La dérive est la pondération actuelle moins la pondération cible. Si votre cible est de 60 % en actions et que vous êtes à 67 %, cela représente 7 points de pourcentage de dérive, et c'est ce chiffre unique qui devrait déclencher une discussion sur le rééquilibrage. Un audit structurel rapide à l'aide d'un outil comme un analyseur de portefeuille peut faire ressortir rapidement ces pondérations et ces chiffres de concentration si vous calculez ces chiffres manuellement pour la première fois.
Étape 4 : définissez des seuils de dérive et une fréquence de révision. La plupart des investisseurs disciplinés fixent un seuil d'alerte entre 3 % et 5 % de dérive sur toute classe d'actifs majeure, puis s'engagent à effectuer une révision complète chaque trimestre, qu'une alerte se soit déclenchée ou non. Notez ces deux chiffres. Un seuil que vous n'appliquez pas réellement n'est qu'un élément décoratif, pas un système.
Astuce de pro : Les titres atypiques (SPAC, ADR peu échangés, placements privés) disposent rarement de données sectorielles propres via les flux automatisés. Étiquetez-les manuellement comme « non classés » dans votre outil de suivi plutôt que de les forcer dans une catégorie sectorielle qui ne leur correspond pas. Une classification erronée est pire qu'un manque honnête.
Si un avoir ne s'associe pas correctement, ne forcez pas les choses. Les actifs non standards comme les objets de collection, les prêts privés ou la valeur nette d'un véhicule devraient avoir leur propre catégorie de classe d'actifs plutôt que d'être entassés dans « alternatifs » comme fourre-tout, car cette catégorie devient dénuée de sens dès qu'elle contient trois éléments sans rapport entre eux.
Ce qu'il faut vraiment surveiller : les indicateurs qui comptent
Suivre son allocation ne se résume pas à jeter un œil à un graphique circulaire une fois par trimestre. Quatre chiffres vous en disent presque tout sur la conformité de votre portefeuille à vos intentions.
L'allocation actuelle par rapport à l'allocation cible constitue la base. Si vous fixez une cible de 70 % actions, 25 % obligations, 5 % liquidités, votre tableau de bord devrait montrer où vous vous situez réellement par rapport à cette ligne, et non simplement où vous en êtes de manière isolée. La dérive, encore une fois, est l'écart entre les deux, et c'est ce chiffre qui devrait guider chaque décision de rééquilibrage plutôt qu'une intuition sur les conditions de marché.
La concentration mérite plus d'attention que la plupart des investisseurs ne lui en accordent. Calculez le pourcentage de votre portefeuille total représenté par vos trois et cinq principaux avoirs.
- Une concentration des trois principaux avoirs au-delà d'un niveau modéré de la valeur totale du portefeuille mérite d'y regarder de plus près.
- Le chevauchement sectoriel entre deux fonds ou plus que vous détenez peut discrètement doubler votre exposition.
- La corrélation entre les classes d'actifs compte plus que le nombre de classes d'actifs.
Ce point sur la corrélation mérite d'être développé. La diversification par nombre d'avoirs est une illusion rassurante si ces avoirs évoluent ensemble. Détenir un fonds d'actions de croissance, un indice fortement orienté technologie et des actions individuelles FAANG vous donne trois lignes distinctes et un seul pari réel. L'analyse look-through des avoirs individuels au sein de vos ETF révèle fréquemment une concentration que l'investisseur ignorait, car les noms des fonds ne laissaient jamais deviner ce chevauchement.
Un piège mérite d'être nommé directement : un solde de compte en hausse ne signifie pas que votre allocation est saine. Les nouvelles contributions et les gains de marché modifient vos montants en dollars sans nécessairement modifier vos pondérations en pourcentage d'une manière qui reflète votre intention. Distinguez « mon portefeuille a grandi » de « mon allocation a évolué ». Ce sont des signaux différents, et les confondre est la raison pour laquelle des investisseurs manquent une dérive pendant des années tout en se sentant rassurés par un chiffre croissant.
Rééquilibrer sans déclencher d'impôts inutiles
Il existe trois déclencheurs de rééquilibrage standards, et choisir celui qui convient à votre situation compte plus que de choisir le « meilleur » dans l'absolu.
- Le rééquilibrage calendaire se produit selon un calendrier fixe, généralement annuel. C'est prévisible et peu contraignant, mais cela peut vous laisser surpondéré sur une classe d'actifs pendant des mois si les marchés évoluent rapidement entre deux dates de révision.
- Le rééquilibrage basé sur un seuil se déclenche dès qu'une classe d'actifs dérive au-delà d'un pourcentage défini, couramment 3 % à 5 %, une approche que les recommandations sectorielles sur le rééquilibrage de portefeuille préconisent souvent. Cela réagit plus rapidement aux mouvements réels du marché, mais exige de surveiller la dérive en continu, ce qu'un outil de suivi basé sur des alertes automatise précisément.
- Le rééquilibrage par nouveaux apports utilise les contributions récentes pour acheter la classe d'actifs sous-pondérée, plutôt que de vendre quoi que ce soit. C'est l'option la plus efficace fiscalement pour les investisseurs qui contribuent encore activement, car elle évite complètement de déclencher des plus-values.
Lorsque vous devez vendre pour rééquilibrer, l'ordre des opérations détermine ce que vous conservez. Effectuez d'abord les transactions dans les comptes à avantage fiscal (IRA, 401(k)) puisque les gains et pertes qui s'y produisent n'ont pas de conséquence fiscale immédiate. Ce n'est qu'après avoir épuisé cette marge que vous devriez rééquilibrer dans les comptes de courtage imposables, et lorsque vous le faites, recherchez au passage des opportunités de récolte de pertes fiscales, en vendant une position perdante pour à la fois corriger la dérive et compenser des gains ailleurs.
Astuce de pro : Les petits comptes de quelques milliers de dollars perdent souvent plus en frais de transaction et en écarts acheteur-vendeur qu'ils ne gagnent grâce à un rééquilibrage précis. Si votre dérive est mineure et votre compte petit, laissez les nouvelles contributions faire le travail de rééquilibrage plutôt que de déclencher des transactions.
Une courte liste de vérification trimestrielle évite que cela ne devienne une devinette : comparez la dérive actuelle à la cible pour chaque classe d'actifs, vérifiez si un avoir individuel a franchi votre seuil de concentration, exécutez d'abord les transactions dans les comptes à avantage fiscal si une action est nécessaire, et notez la date et le raisonnement de chaque transaction effectuée. Ce journal compte plus qu'on ne le pense. Six mois plus tard, vous voudrez savoir si vous avez rééquilibré pour une thèse réelle ou par réaction impulsive à une mauvaise semaine de marché.
Comment Evibe automatise entièrement ce flux de travail
Tout ce qui a été décrit ci-dessus, l'exportation de fichiers CSV, la cartographie manuelle des secteurs, le calcul de la dérive avec des formules, constitue exactement le travail manuel qu'Evibe a été conçu pour supprimer. Les étapes de configuration s'appliquent toujours sur le plan conceptuel ; c'est simplement leur exécution qui ne vous prend plus de temps.
- La synchronisation automatique des comptes récupère directement les soldes et les avoirs auprès des banques et courtiers liés, remplaçant entièrement l'étape d'exportation CSV.
- La consolidation multi-actifs réunit actions, ETF, options, cryptomonnaies, immobilier et autres avoirs personnalisés dans un seul tableau de bord au lieu d'onglets de tableur dispersés.
- Les alertes de dérive vous préviennent lorsqu'une classe d'actifs franchit votre seuil défini, afin que vous n'ayez pas à vérifier manuellement les pourcentages chaque semaine.
- Le look-through des ETF et la classification sectorielle se font automatiquement, réglant le problème de cartographie de l'étape 2 sans appel API séparé.
- Le suivi des options avec les Grecques et les calendriers d'échéance, ainsi qu'un suivi avancé des dividendes, couvrent les types d'actifs que les outils de suivi d'allocation classiques ignorent généralement.
| Ce que le processus de configuration exige | Comment Evibe s'en charge |
|---|---|
| Exporter les avoirs de chaque courtier | Synchronisation automatique via les comptes liés |
| Associer manuellement les ETF aux secteurs | Classification look-through intégrée |
| Calculer la dérive avec des formules | Alertes de dérive en temps réel |
| Suivre séparément les options et les dividendes | Modules natifs pour les options et les dividendes |
| Comparer manuellement à un indice | Benchmarking d'indice intégré |
Evibe est gratuit à l'usage, et chaque nouveau compte bénéficie de 7 jours de Premium via l'application iOS et macOS avant l'application de tout frais d'abonnement, laissant aux lecteurs le temps de relier leurs comptes et de voir leur véritable image d'allocation avant de s'engager. Les pages consacrées au suivi des ETF et au suivi des options détaillent la manière dont chaque type d'actif est traité spécifiquement.
Ajuster votre allocation quand la vie ou les marchés changent
Une allocation cible n'est pas un réglage permanent. Les marchés évoluent et la vie suit son cours, et les deux devraient inciter à une révision réfléchie plutôt qu'à une transaction réactive.
Les ajustements motivés par le marché devraient être rares et fondés sur des règles. Une forte baisse qui pousse votre allocation en actions sous la cible sans aucune action de votre part est souvent mieux traitée en poursuivant simplement votre calendrier de contribution normal plutôt qu'en achetant frénétiquement pour « rattraper le retard ». L'exception survient lorsque votre seuil de dérive est réellement franchi, auquel cas c'est votre règle de rééquilibrage prédéfinie, et non les gros titres du jour, qui devrait décider de la transaction.
Les événements de vie sont la raison la plus légitime de modifier votre allocation cible elle-même. Un nouvel emploi avec un revenu plus élevé pourrait vous permettre de prendre plus de risques. L'achat imminent d'une maison dans les deux prochaines années pourrait signifier qu'il faut placer cette réserve d'épargne spécifique en liquidités, indépendamment de votre cible à long terme. Le mariage, un nouvel enfant à charge, ou l'approche de la retraite sont les déclencheurs classiques pour revoir vos pourcentages cibles, et pas seulement vos avoirs actuels.
L'erreur à éviter est de traiter chaque gros titre du marché comme un événement de vie. Si rien n'a réellement changé dans vos revenus, votre échéancier ou votre tolérance au risque, votre allocation cible ne devrait pas changer non plus. Mettez à jour la cible de manière délibérée, selon votre propre calendrier, et laissez votre outil de suivi se charger de la mesure continue par rapport à celle-ci.
Où le suivi de l'allocation tourne généralement mal
L'erreur la plus courante n'est pas un mauvais choix d'outil. C'est l'irrégularité. Un investisseur crée un magnifique tableur, l'utilise assidûment pendant six semaines, puis cesse de le mettre à jour dès que la vie devient plus chargée. Un système de suivi que l'on abandonne après deux mois n'apporte aucune valeur, peu importe sa sophistication le premier jour.
La deuxième erreur consiste à confondre la croissance du solde du compte avec la santé de l'allocation, un point qui mérite d'être répété car c'est la mécompréhension la plus courante d'un tableau de bord de portefeuille. Votre compte a augmenté de 12 % cette année, alors tout semble aller bien, sauf que votre pondération en actions est discrètement passée de 65 % à 78 % parce que les actions ont surperformé les obligations pendant toute cette période.
Le double comptage sectoriel constitue le troisième piège, et il est subtil. Détenir un fonds indiciel de marché total aux côtés d'un fonds sectoriel technologique dédié semble diversifié sur le papier. En pratique, vous venez de surpondérer deux fois la technologie via deux véhicules différents, et une vue d'allocation naïve qui traite chaque fonds comme une simple ligne « actions » ne le détectera pas.
Ignorer le type de compte constitue le quatrième piège. Une allocation cible devrait généralement s'appliquer à l'ensemble de votre patrimoine, et non par compte.
Enfin, la surveillance excessive cause ses propres dégâts. Vérifier son allocation quotidiennement invite à des transactions émotionnelles fondées sur du bruit à court terme. Une fréquence trimestrielle, imposée par un seuil d'alerte plutôt que par la curiosité, produit de meilleurs résultats à long terme qu'une vérification quotidienne obsessionnelle ne le fera jamais.
Relier le suivi de l'allocation à votre vision financière globale
Le suivi de l'allocation pris isolément n'est qu'un exercice comptable. Il ne prend tout son sens que lorsqu'il est rattaché aux objectifs réels que votre argent est censé accomplir : la retraite à un certain âge, l'achat d'une maison dans cinq ans, le financement des études d'un enfant.
Chaque objectif implique généralement sa propre allocation cible et son propre calendrier de réduction du risque. Une épargne retraite prévue à plusieurs décennies peut tolérer une cible agressive fortement axée sur les actions. L'argent réservé à un acompte dans dix-huit mois n'a rien à faire dans la même catégorie d'allocation, quelle que soit la performance récente de cette position en actions. Mélanger ces objectifs dans une seule vue de portefeuille indifférenciée est la manière dont on finit accidentellement par prendre bien plus de risques que ce que l'objectif le plus proche peut supporter.
En pratique, cela signifie que votre outil de suivi devrait vous permettre d'étiqueter les avoirs ou les comptes par finalité, et non seulement par classe d'actifs. Un compte de courtage réservé à l'acompte d'une maison devrait avoir sa propre allocation cible, probablement prudente, distincte de la cible de vos comptes retraite. Examiner la dérive de l'allocation sans la comparer au calendrier de l'objectif associé à cet argent ne représente que la moitié du travail. Le chiffre affiché à l'écran ne signifie pas grand-chose sans savoir ce qu'il est censé financer, et quand.
Choisir un modèle d'allocation adapté à votre situation réelle
La plupart des allocations cibles s'appuient sur l'un de quelques modèles standards, et en choisir un donne à vos seuils de dérive et à vos règles de rééquilibrage un véritable point de référence plutôt qu'une supposition.
Les modèles basés sur l'âge, parfois résumés par « 110 moins votre âge en actions », réduisent progressivement l'exposition aux actions à l'approche de la retraite. Ils constituent un choix par défaut raisonnable pour quelqu'un sans opinion forte sur sa propre tolérance au risque, mais ils manquent de nuance : deux personnes de 45 ans avec une sécurité d'emploi et des taux d'épargne radicalement différents ne devraient pas nécessairement viser la même cible.
Les modèles basés sur la tolérance au risque partent d'un questionnaire ou d'une conversation d'évaluation sur le niveau de volatilité du portefeuille que vous pouvez supporter sans prendre de décisions paniquées, puis construisent une allocation cible autour de cette réponse plutôt qu'autour de votre année de naissance. Cela tend à produire une cible plus durable sur le plan personnel, car la plus grande menace pour toute stratégie d'allocation est de l'abandonner pendant une baisse.
Les modèles basés sur les objectifs attribuent une allocation cible distincte à chaque objectif financier pris individuellement, comme décrit plus haut, plutôt que d'appliquer une seule cible mixte à l'ensemble de votre patrimoine. Cela demande davantage de travail de mise en place et de suivi, mais c'est le reflet le plus fidèle de la manière dont l'argent est réellement dépensé au fil du temps.
Aucun de ces modèles n'est intrinsèquement supérieur. Celui qui fonctionne est celui que vous maintiendrez réellement et par rapport auquel vous rééquilibrerez de manière constante, ce qui relève autant d'une question comportementale que financière.
Ce que je dirais réellement à un ami qui met cela en place
Si votre portefeuille tient dans trois comptes ou moins, majoritairement composés de fonds indiciels classiques, un tableur convient parfaitement. Cela ne coûte rien, et la discipline de le mettre à jour manuellement vous fait connaître vos propres chiffres d'une manière que l'automatisation permet parfois de contourner. Une fois au-delà de quatre ou cinq comptes, ou si vous détenez des options, des cryptomonnaies ou des actifs illiquides aux côtés de titres cotés, le calcul manuel cesse d'être un léger désagrément et devient la raison pour laquelle vous arrêtez discrètement de vérifier complètement.
Ma recommandation honnête : automatisez les parties purement mécaniques de ce processus, synchronisation des soldes, calcul de la dérive, signalement de la concentration, et réservez votre véritable attention aux décisions de jugement, comme savoir si un événement de vie devrait modifier votre cible ou si une surpondération sectorielle est intentionnelle. Effectuez un audit manuel complet une fois par an quel que soit l'outil utilisé, car la classification automatisée se trompe parfois sur des titres inhabituels. Choisissez un système, engagez-vous dans la révision trimestrielle, et arrêtez de reconstruire votre méthode de suivi tous les quelques mois à la recherche d'une solution parfaite qui n'existe pas.
— Vincent
Obtenez votre image d'allocation complète avec Evibe
Tout ce qui figure dans ce guide, exportations CSV, cartographie sectorielle manuelle, formules de dérive, est le travail qu'Evibe automatise dès que vous reliez vos comptes. Au lieu de bricoler une vue de courtier, un tableur et un outil de suivi crypto séparé, vous obtenez un seul tableau de bord qui synchronise en temps réel actions, ETF, options, cryptomonnaies, immobilier et autres actifs personnalisés, avec des alertes de dérive et un look-through sectoriel déjà intégrés.

Pour les investisseurs orientés revenus, le suivi des dividendes ajoute le rendement sur coût et l'historique des paiements en plus de votre vue d'allocation, afin que vous n'ayez pas à jongler avec un second outil juste pour voir vos flux de trésorerie. Si vous préférez travailler directement avec un professionnel sur la stratégie de votre portefeuille, les services de gestion de portefeuille de Bright Capital America méritent également le détour. Mais si vous souhaitez d'abord voir vos propres chiffres, commencez gratuitement sur Evibe — 7 jours de Premium inclus — et connectez vos comptes. Vous aurez une véritable vue d'allocation avant même de finir votre café.
Cet article constitue une information générale et ne remplace pas les conseils d'un conseiller financier qualifié. Consultez un professionnel financier qualifié au sujet de votre propre situation avant d'agir sur la base de ce qui précède.
Sources
- How do I monitor my portfolio's asset allocation?
- A Free Google Sheet for Asset Allocation Tracking
- portfolio-tracker releases