Stratégies d’expiration des options pour traders actifs et règles pratiques
Stratégies d’expiration des options pour aligner vos trades sur le marché, gérer le risque gamma et maximiser vos gains grâce à des règles concrètes.
Stratégies d’expiration des options pour traders actifs et règles pratiques
Les acheteurs doivent choisir une échéance correspondant à l’horizon de leur thèse : plus longue pour une conviction qui se joue lentement, plus courte uniquement pour un événement précis. Les vendeurs obtiennent généralement le meilleur compromis entre collecte de theta et risque de gamma dans la fenêtre de 45 à 21 jours avant l’échéance (DTE), et la discipline la plus importante pour la semaine d’expiration de vos options consiste à faire votre revue tôt, pas tard.
Voici la version condensée de l’essentiel :
- Acheteurs : faites correspondre l’échéance à la durée nécessaire pour que votre scénario se réalise. Une thèse lente nécessite 60 à 90 DTE ou plus ; un trade sur résultats ou un catalyseur précis ne nécessite rarement pas plus d’une ou deux semaines.
- Vendeurs : la fenêtre de 45 à 21 DTE est celle où la plupart des praticiens vendent de la prime, car elle capture une theta significative avant que le risque de gamma ne devienne perturbateur. Clôturez les trades à crédit très rentables tôt dans la semaine d’expiration plutôt que de tenir jusqu’aux derniers centimes.
- Checklist de la semaine d’expiration : examinez chaque position ouverte lundi matin, clôturez ou roulez toute option courte proche de la monnaie d’ici mardi, ne placez jamais d’ordre au marché le jour de l’expiration, et paramétrez des alertes sur vos strikes et vos seuils de DTE pour que rien ne vous échappe vendredi après-midi.
Voilà l’ossature. Le reste de cet article détaille la mécanique, le cadre de décision et les tactiques précises qui rendent chaque règle défendable, et non un simple folklore répété.
Points clés à retenir
Les résultats à l’expiration dépendent moins du choix de stratégie que du fait de suivre ou non un calendrier fixe de revues, de sorties et de roulements durant les dernières semaines avant l’échéance.
| Point | Détails |
|---|---|
| Faire correspondre l’échéance à la thèse | Les acheteurs doivent dimensionner l’échéance selon le temps nécessaire à leur scénario ; les vendeurs privilégient généralement la fenêtre de 45 à 21 DTE. |
| Surveiller de près la dernière semaine | Clôturer les options courtes à la monnaie d’ici mardi de la semaine d’expiration pour limiter l’accélération du risque de gamma. |
| Prendre les profits tôt | Clôturer les spreads à crédit à environ 90 % du profit maximal plutôt que d’attendre les derniers centimes. |
| Respecter le risque de « pin » | Clôturer ou rouler les positions à environ 1 à 2 dollars d’un strike court avant la clôture pour éviter les surprises du samedi matin. |
| Automatiser la surveillance | Paramétrer des alertes de DTE et de distance au strike pour que les échéances ne dépendent pas uniquement de la mémoire. |
Table des matières
- Les stratégies d’expiration des options commencent par comprendre la mécanique
- Comment choisir la bonne date d’expiration ?
- Quelle échéance convient à quelle stratégie de trading d’options ?
- Que faire dans les derniers jours avant l’expiration ?
- Quand faut-il rouler une position plutôt que la clôturer ?
- Pourquoi les options 0DTE sont-elles un type de trade différent ?
- Quels outils aident à suivre et gérer les options qui expirent ?
- Quelles règles fiscales s’appliquent aux options négociées près de l’expiration ?
- Comment la psychologie influence-t-elle les décisions près de l’expiration ?
- Automatisez la watchlist pour que le calendrier ne vous prenne pas au dépourvu
- Ce qui distingue réellement les traders disciplinés des autres
- Sources
Les stratégies d’expiration des options commencent par comprendre la mécanique
Chaque expiration suit la même séquence de base, mais l’instrument et le cycle changent ce que cette séquence fait réellement à votre compte. Les options mensuelles (les contrats traditionnels du troisième vendredi) restent les plus profondes et les plus liquides pour la plupart des actions individuelles. Les options hebdomadaires existent sur la plupart des grandes valeurs et indices et expirent chaque vendredi, offrant aux traders un contrôle plus fin du timing des événements. Certains produits, notamment le SPX et quelques ETF à fort volume, proposent désormais des options qui expirent quotidiennement, communément appelées 0DTE. Les LEAPS se situent à l’extrême opposé, avec une durée d’un an ou plus, et se comportent davantage comme un substitut d’action que comme un véhicule de trading à court terme.
Ce qui se passe mécaniquement à la clôture compte plus que ce que la plupart des traders réalisent, jusqu’à ce que cela leur coûte de l’argent.
- L’exercice automatique se déclenche automatiquement. L’OCC exerce toute option qui termine à 0,01 $ ou plus dans la monnaie, une règle appelée exercice par exception. Vous n’avez rien à faire pour qu’une option longue dans la monnaie devienne des actions ou des liquidités.
- Les courtiers fixent leurs propres délais de non-exercice (DNE). Si vous détenez une option longue que vous ne voulez pas voir exercée, vous devez soumettre une demande DNE avant la date limite spécifique de votre courtier, qui varie selon les établissements.
- Le type de règlement détermine ce que vous obtenez réellement. Les options sur actions se règlent en actions physiques ; la plupart des produits indiciels réglés en espèces comme le SPX se règlent en cash sur la base soit du cours d’ouverture (règlement AM), soit du cours de clôture (règlement PM), et confondre les deux est une source fréquente de surprises.
- La fenêtre d’exercice reste ouverte après la clôture du marché. Les détenteurs d’options longues peuvent soumettre des instructions d’exercice jusqu’aux délais fixés par les courtiers, généralement entre 16h00 et 17h30 heure de New York, ce qui signifie qu’une position courte qui semblait sûre à la clôture de 16h00 peut encore être assignée avant l’expiration du délai.
Cet écart post-clôture est la raison pour laquelle les traders détenant des options courtes proches d’un strike à l’approche de la clôture du vendredi ne doivent jamais considérer le cours de clôture comme le mot final.
Comment choisir la bonne date d’expiration ?
Commencez par le scénario, pas par le calendrier. Les conseils de Fidelity sur le choix d’une date d’expiration présentent ce choix comme un équilibre entre le coût et le temps nécessaire à un trade pour se concrétiser, et ce cadre reste valable quelle que soit la stratégie. Une thèse de trois semaines enveloppée dans une option de 90 jours gaspille de la prime en décroissance temporelle inutile ; une thèse de 90 jours comprimée dans une option de deux semaines ne laisse aucune marge de manœuvre au trade.
À partir de là, effectuez une courte liste de vérifications avant d’engager du capital :
- Comparez la volatilité implicite entre les échéances. Une échéance proche peut afficher un rang de volatilité implicite élevé par rapport à son propre historique, ce qui augmente la prime que vous payez (ou encaissez) indépendamment du mouvement réellement attendu de l’action.
- Utilisez les Grecques comme des jauges de sensibilité, pas seulement comme des lettres grecques sur un écran. Le delta approxime la probabilité qu’une option termine dans la monnaie, le theta indique la valeur perdue chaque jour, et le gamma indique la vitesse à laquelle le delta lui-même va changer à l’approche de l’expiration, en particulier pour les strikes à la monnaie.
- Vérifiez la liquidité avant tout le reste. Des fourchettes bid-ask larges et un faible intérêt ouvert transforment une bonne idée en une mauvaise exécution ; cela compte d’autant plus que l’on se rapproche de l’expiration.
- Utilisez un calculateur de probabilité sur votre strike. Les outils intégrés à la plupart des plateformes de courtage estiment les chances qu’une option expire dans ou hors de la monnaie, vous donnant un chiffre à comparer à la prime que vous payez ou encaissez.
Conseil de pro : Avant d’entrer dans un trade basé sur une échéance, notez votre plan de sortie à la fois pour l’objectif de profit et le seuil de perte. Décider cela à l’avance élimine les incertitudes que l’accélération du gamma a tendance à sanctionner durant la dernière semaine.
Une checklist simple couvre la décision de bout en bout : horizon de la thèse, volatilité implicite versus volatilité historique, liquidité au strike visé, sélection du delta adaptée à votre tolérance au risque, et un plan de marge ou d’assignation confirmé auprès de votre courtier avant d’ouvrir le trade. Omettez l’un de ces points et vous tradez sur l’espoir plutôt que sur un plan.
Quelle échéance convient à quelle stratégie de trading d’options ?
Différentes stratégies s’appuient sur différents points de la courbe d’expiration, et le raisonnement tient à la façon dont l’exposition au theta et au gamma de chaque position se comporte à l’approche de l’échéance.
- Les covered calls et les cash-secured puts utilisent généralement des échéances mensuelles ou hebdomadaires, car l’objectif est un revenu répétable. Vendre un call toutes les quelques semaines contre une action que vous détenez capture le theta selon un cycle prévisible. Les LEAPS n’ont presque jamais de sens ici, puisque tout l’intérêt de la vente de prime est de récolter la décroissance, et cette décroissance est quasi inexistante un an à l’avance.
- Les spreads à crédit, les iron condors et les short strangles sont là où le cadre 45–21 DTE fait ses preuves. Les vendeurs entrent dans cette fenêtre pour collecter une prime riche en theta tant que le gamma reste gérable, puis clôturent ou roulent bien avant la dernière ligne droite en se basant sur un objectif de profit plutôt que d’attendre l’échéance.
- Les calls longs, les puts longs et les spreads débiteurs veulent généralement plus de temps, pas moins, car le theta joue contre l’acheteur. Un spread débiteur à plus longue échéance laisse à la thèse le temps de se développer sans que la décroissance ne dévore la position. L’exception est un trade événementiel, comme un trade sur résultats, où un trader achète délibérément une option à courte échéance et accepte le coût du theta en échange d’une exposition concentrée à un catalyseur connu, tout en restant conscient que la volatilité implicite s’effondre souvent juste après l’événement, quelle que soit la direction.
- Les calendars et les diagonales sont construits spécifiquement pour exploiter la différence entre deux échéances. Vous achetez une option à plus longue échéance et vendez une option à plus courte échéance contre celle-ci, collectant une décroissance plus rapide sur la jambe courte tout en conservant la jambe longue pour la direction ou un avantage lié à la structure de terme de la volatilité. C’est l’une des rares structures où des échéances décalées constituent la stratégie entière plutôt qu’une négligence.
Faire correspondre la stratégie à sa fenêtre d’expiration naturelle n’est pas une préférence stylistique. C’est la différence entre la décroissance qui travaille pour vous et celle qui travaille contre vous.
Que faire dans les derniers jours avant l’expiration ?
Les jours précédant l’expiration méritent leur propre chronologie, car le risque de gamma et de « pin » n’évolue pas de manière uniforme. Ils s’accumulent à l’approche du vendredi.
- 45 à 21 DTE : entrée et première revue. C’est là que la plupart des vendeurs de prime ouvrent leurs positions, et la discipline de sortie standard consiste à clôturer à 50–75 % du profit maximal ou à rouler dès que l’on approche des 21 DTE, selon ce qui arrive en premier.
- Dernière semaine, lundi : revue complète des positions. Vérifiez chaque trade ouvert par rapport à son strike, son DTE et son profit ou sa perte actuelle par rapport à votre objectif.
- Dernière semaine, mardi : clôturer les shorts à la monnaie. Le gamma s’accélère fortement durant les cinq derniers jours de bourse pour les options proches de la monnaie, et conserver un short ATM jusqu’au mercredi ou plus tard sans plan de couverture explicite est l’une des façons les plus courantes pour les traders de subir une perte non planifiée.
- Mercredi : rouler les jambes testées. Si un spread a évolué contre vous et correspond toujours à vos paramètres de risque sur une nouvelle échéance, c’est généralement le dernier jour confortable pour rouler avant que la liquidité du cycle en cours ne commence à s’amenuiser.
- Jeudi et vendredi : clôturer les gagnants, ne pas courir après les centimes. Clôturer les spreads à crédit à 90 % du profit maximal plutôt que d’attendre les derniers restes évite le risque de gamma et d’assignation pour un gain qui ne représente souvent que quelques centimes par contrat.
Le risque de « pin » mérite sa propre mise en avant. Lorsque le sous-jacent se règle très près de votre strike court, l’assignation peut ne pas être connue avant après le jour de l’expiration, créant une incertitude., car cette détermination dépend de la décision de la contrepartie et du propre délai de non-exercice de votre courtier. La solution pratique consiste à clôturer ou rouler toute position se trouvant dans cette bande étroite avant la clôture, plutôt que d’espérer une issue favorable.
Conseil de pro : Fixez-vous une règle stricte : placez votre dernier ordre pour les positions expirant avant 15h30 heure de New York le vendredi d’expiration. La liquidité des 30 dernières minutes peut s’évaporer assez vite pour qu’un ordre limite raisonnable ne soit même pas exécuté.
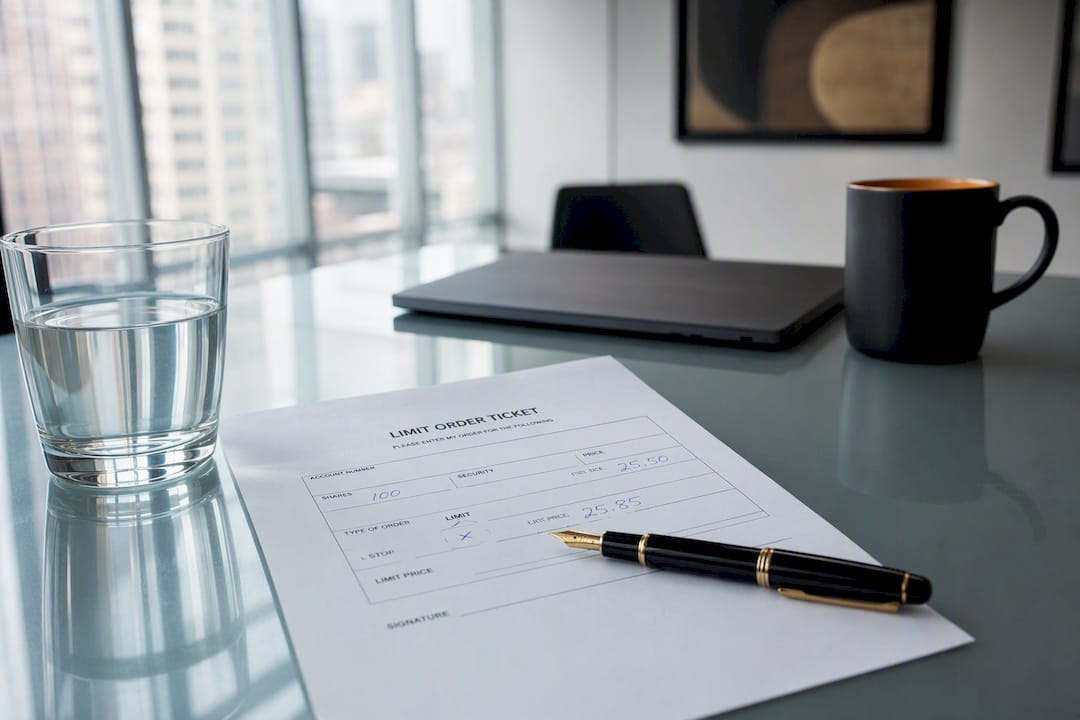
Sur la mécanique d’exécution : utilisez des ordres limites, pas des ordres au marché, surtout à mesure que les spreads s’élargissent à l’approche de la clôture. Pour les positions à plusieurs jambes, entrez et sortez avec un seul ordre de spread plutôt que jambe par jambe, car le fait de traiter jambe par jambe vous expose à un mouvement de prix entre les exécutions qu’un ordre combiné évite entièrement.
Quand faut-il rouler une position plutôt que la clôturer ?
Un roulement est en réalité deux trades exécutés comme un seul : racheter pour clôturer l’option actuelle et vendre pour en ouvrir une nouvelle, idéalement en un seul ordre pour ne pas être exposé à un mouvement de prix entre les deux jambes. Le choix d’étendre le même strike dans le temps ou de déplacer le strike lui-même dépend de ce qui a changé. Si votre thèse reste intacte mais que vous manquez de temps, prolongez l’échéance. Si le sous-jacent a évolué contre votre strike, déplacer le strike (et généralement encaisser un peu moins de crédit, ou payer un peu plus de débit) réinitialise votre risque.
La décision de rouler plutôt que de simplement clôturer dépend du coût. Si la prime que vous collecteriez sur la nouvelle position n’améliore pas significativement votre exposition au risque actuelle, ou si vous roulez uniquement pour éviter de matérialiser une perte, il vaut mieux clôturer et réévaluer. Un roulement défendable doit toujours satisfaire les mêmes paramètres de risque que vous appliqueriez à un tout nouveau trade, et non simplement prolonger une position dont vous refusez d’admettre qu’elle ne fonctionne pas.
Quelques habitudes d’exécution évitent que les roulements ne se transforment en erreurs non forcées :
- Placez toujours le roulement comme un seul ordre à plusieurs jambes plutôt que de clôturer et d’ouvrir séparément, car des ordres séparés vous laissent brièvement sans couverture.
- Vérifiez la liquidité du strike de la nouvelle échéance avant de vous engager. Rouler vers un contrat peu liquide peut coûter plus en glissement que ce que cela permet d’économiser en prime.
- Fixez à l’avance une limite de glissement pour qu’un sous-jacent en mouvement rapide ne vous pousse pas vers une exécution que vous n’auriez pas acceptée cinq minutes plus tôt.
Les traders qui automatisent une partie de ce processus, y compris des déclencheurs de stop et de clôture basés sur des règles une fois qu’une position atteint un niveau défini de profit réalisé ou latent, ont tendance à supprimer une grande partie de l’hésitation qui transforme une bonne règle en règle non appliquée. Des outils d’exécution comme l’automatisation de stop et de clôture proposée par MT4 Copier illustrent comment une règle de sortie prédéfinie peut être appliquée mécaniquement plutôt que laissée au jugement du trader sur le moment.
Pourquoi les options 0DTE sont-elles un type de trade différent ?
Les options à zéro jour avant expiration compriment tout le cycle de vie d’une option en une seule séance, et cette compression change les calculs sur presque tout. Le gamma et le theta atteignent tous deux leurs valeurs les plus extrêmes le jour même de l’expiration, ce qui signifie qu’un petit mouvement du sous-jacent peut faire varier la valeur d’une option de façon disproportionnée, et la décroissance temporelle érode la position à l’heure plutôt qu’au jour.
- La taille des positions doit diminuer, car un seul tick défavorable peut produire une perte en pourcentage plus importante que le même mouvement sur une position disposant de semaines de valeur temps pour l’amortir.
- Utilisez exclusivement des ordres limites. Les spreads sur les contrats 0DTE s’élargissent rapidement, et un ordre au marché dans un carnet peu profond peut s’exécuter bien plus mal que prévu.
- Ayez votre plan de sortie écrit avant d’entrer, car il n’y a pas le temps de réévaluer en cours de trade comme on pourrait le faire avec une position disposant encore de jours ou de semaines.
- Réservez le 0DTE à des cas d’usage précis comme les scalps événementiels, les couvertures à court terme, ou les configurations systématiques avec exécution automatisée, plutôt que de le traiter comme un substitut de routine aux options hebdomadaires.
Pour la plupart des traders, le 0DTE est un outil spécialisé, pas un choix par défaut.
Quels outils aident à suivre et gérer les options qui expirent ?
Le suivi manuel des strikes, des DTE et des Grecques sur plusieurs positions est l’origine véritable de la plupart des erreurs de la semaine d’expiration. Ce n’est généralement pas un manque de connaissances. C’est un manque de surveillance.
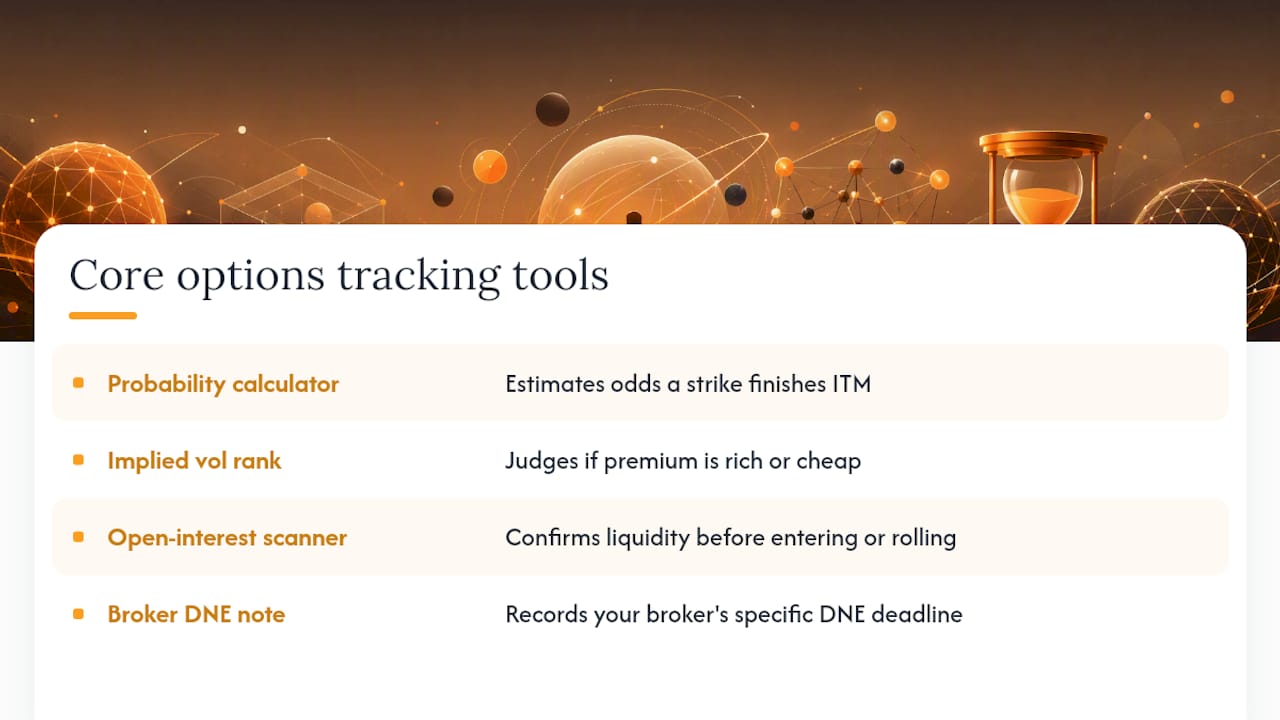
Le kit d’outils de base sur lequel s’appuient la plupart des traders actifs comprend un calculateur de probabilité pour estimer les chances qu’un strike termine dans la monnaie, un outil de rang de volatilité implicite pour juger si la prime actuelle est chère ou bon marché par rapport à son propre historique, un scanner d’intérêt ouvert pour confirmer la liquidité avant d’entrer ou de rouler, et une note écrite du délai de non-exercice spécifique de votre courtier afin de ne jamais deviner le jour de l’expiration.
Le suivi des options d’Evibe regroupe plusieurs de ces éléments en une seule vue : un calendrier d’expiration couvrant toutes vos positions ouvertes, un affichage des Grecques en direct pour voir le delta et le theta évoluer à mesure que le DTE diminue, et des alertes intelligentes que vous pouvez paramétrer selon vos propres seuils, par exemple à 45, 21, 7 et 3 DTE, ou dès que le sous-jacent se rapproche à un ou deux dollars d’un strike court. Pour les traders qui souhaitent comprendre en termes simples la mécanique du delta, du theta et du gamma, le guide Les Grecques des options expliquées détaille le comportement de chaque Grecque à l’approche de l’expiration.
Un flux de travail simple pour le vendredi : consultez d’abord votre file d’alertes, passez en revue toute position signalée comme proche d’une assignation, et confirmez que vous avez passé vos ordres de clôture ou de roulement avant que la liquidité ne s’amenuise dans la dernière heure.
Quelles règles fiscales s’appliquent aux options négociées près de l’expiration ?
L’expiration elle-même peut déclencher un événement imposable même lorsque vous n’avez jamais eu l’intention d’exercer quoi que ce soit. Une option longue qui expire sans valeur produit une perte en capital à la date d’expiration, et une option courte qui expire sans être exercée produit un gain en capital à court terme égal à la prime collectée, indépendamment de la durée pendant laquelle la position était ouverte. Ce traitement à court terme s’applique à la plupart des revenus de vente de prime, un détail que de nombreux nouveaux vendeurs d’options ignorent jusqu’à leur première saison fiscale avec une année complète de trades clôturés.
L’assignation ajoute une couche supplémentaire. Lorsqu’un put court est assigné, la prime collectée réduit votre coût de base dans les actions que vous détenez désormais. Lorsqu’un call court est assigné, la prime augmente votre produit de vente. Rouler une position, puisqu’elle implique de clôturer une option et d’en ouvrir une autre, réalise généralement immédiatement le gain ou la perte sur la jambe clôturée plutôt que de le différer, ce qui signifie qu’un rouleur actif peut générer un nombre significatif d’événements imposables sur un seul sous-jacent en une seule année.
Les produits spéciaux compliquent encore les choses. Les options sur indices comme le SPX bénéficient d’un traitement selon la Section 1256 aux États-Unis, qui répartit les gains à 60 % à long terme et 40 % à court terme, indépendamment de la durée réelle de détention, un résultat sensiblement différent du traitement ordinaire à court terme que reçoit la plupart de la prime des options sur actions. Rien de tout cela ne remplace les conseils d’un professionnel de la fiscalité connaissant bien votre compte et votre juridiction spécifiques, mais savoir que la date d’expiration elle-même, et pas seulement l’exercice, peut constituer l’événement imposable vaut la peine d’être intégré à votre planification de trade plutôt que de le découvrir en avril.
Comment la psychologie influence-t-elle les décisions près de l’expiration ?
Les mathématiques derrière les règles de la semaine d’expiration sont simples. Les suivre sous pression ne l’est pas. Les traders capables de calculer calmement qu’un spread à crédit situé à 90 % du profit maximal ne vaut pas le risque restant le conservent souvent quand même, poursuivant les derniers dollars parce que clôturer tôt donne l’impression de laisser de l’argent sur la table.
L’aversion aux pertes fonctionne de la même manière dans le sens inverse. Une position évoluant contre vous à l’approche de la dernière semaine crée une pression pour la rouler « une fois de plus » plutôt que d’accepter la perte et de réévaluer, même lorsque le nouveau roulement ne répond plus aux paramètres de risque que vous appliqueriez à un trade nouveau. C’est ainsi qu’une perte gérable sur un spread à risque défini se transforme en une perte bien plus importante sur une position qui a été prolongée au-delà du point où elle avait encore du sens.
Le risque de « pin » ajoute une forme d’anxiété particulière, puisque l’issue dépend en partie d’une décision de la contrepartie que vous ne pouvez pas voir avant le règlement. Les traders se figent parfois dans cette ambiguïté au lieu de simplement clôturer la position et d’éliminer entièrement l’incertitude. Et l’accélération du gamma des derniers jours peut faire ressentir de petits mouvements du sous-jacent comme bien plus importants émotionnellement que ce que le montant en dollars justifie réellement, provoquant des réactions excessives face à des fluctuations de prix qui passeraient presque inaperçues avec trois semaines restantes.
L’antidote n’est pas la volonté. C’est écrire ses règles de sortie avant d’être investi émotionnellement dans le résultat, puis traiter ces règles comme non négociables une fois la position ouverte.
Automatisez la watchlist pour que le calendrier ne vous prenne pas au dépourvu
Les règles de cet article fonctionnent lorsqu’on les suit réellement, et la principale raison pour laquelle les traders ne le font pas est qu’ils perdent le fil du DTE sur un portefeuille de positions chargé. Si vous détenez des covered calls, des spreads à crédit ou une stratégie « wheel » sur plusieurs sous-jacents, vérifier manuellement chaque strike par rapport à chaque échéance est précisément le genre de tâche qu’on néglige au moment où cela compte le plus.
Le suivi de portefeuille d’options d’Evibe est conçu pour combler cette lacune. Il synchronise automatiquement vos positions de courtage, affiche les Grecques en direct pour voir le risque de gamma se construire en temps réel, et permet de paramétrer des alertes selon vos propres seuils de DTE afin qu’une position dérivant vers l’expiration apparaisse avant le mardi de la semaine d’expiration plutôt qu’après. Si votre portefeuille comprend également des options sur ETF, le suivi ETF étend la même surveillance aux positions au niveau des fonds et à leurs propres calendriers d’expiration.
Téléchargez-le, connectez votre courtier et paramétrez votre première série d’alertes à 45, 21 et 7 DTE. C’est une petite étape de configuration qui élimine le point de défaillance le plus courant dans la gestion de la semaine d’expiration : tout simplement oublier de regarder.
Ce qui distingue réellement les traders disciplinés des autres
La plupart des conseils autour de l’expiration des options ne sont pas faux, ils sont simplement incomplets. Tout le monde répète la règle des 45–21 DTE et l’objectif de profit de 90 %, mais bien moins de traders construisent réellement l’infrastructure nécessaire pour suivre ces règles lorsqu’une position évolue contre eux et que l’instinct est d’attendre un jour de plus.
Voici ce que la recherche et la mécanique décrites dans cet article soutiennent réellement : le risque d’expiration est très majoritairement un problème de planification et de discipline, pas un problème de stratégie. Les Grecques, les règles de règlement et les cadres de DTE sont tous bien documentés et librement accessibles. Ce qui distingue les traders qui évitent systématiquement les assignations non désirées et les explosions de gamma de ceux qui n’y parviennent pas, c’est de savoir s’ils vérifient leurs positions selon un calendrier fixe, quelle que soit la tournure de la semaine.
Je remettrais aussi en question l’idée de traiter le 0DTE comme une progression naturelle pour les traders expérimentés. Les risques de gamma et de liquidité sont réels, et le fait qu’une stratégie soit populaire ne signifie pas qu’elle convient à toute taille de compte ou tolérance au risque. Si vous ne suivez pas un plan précis et testé pour l’expiration le jour même, les cycles hebdomadaires ou mensuels vous serviront mieux.
Donnez la priorité à la partie ennuyeuse d’abord : une règle de sortie écrite pour chaque position, vérifiée un jour fixe, avant même d’aborder la question plus intéressante de la stratégie à trader ensuite.
— Vincent
Sources
- Options : choisir la bonne date d’expiration — Fidelity Viewpoints
- Options Expiration Week: What to Do With Every Position Before Friday Close - Trader Central
- Options Expiration Guide: Mechanics, Risks, and Strategies | ImpliedOptions
Cet article est une information générale, et ne remplace pas les conseils d’un conseiller financier qualifié. Consultez un professionnel de la finance qualifié concernant votre situation personnelle avant d’agir sur la base de ce contenu.