Investisseurs : quand 7 % ressemble à 4 %, corrigez la rentabilité pondérée par les flux avec le XIRR
Guide pratique pour calculer la rentabilité pondérée par les flux avec le XIRR, éviter les erreurs de dates et de signes, et automatiser le suivi.
Investisseurs : quand 7 % ressemble à 4 %, corrigez la rentabilité pondérée par les flux avec le XIRR
La rentabilité pondérée par les flux monétaires, aussi appelée rentabilité pondérée en fonction du capital ou TRI, est le taux annualisé unique qui tient compte du moment et de l’ampleur de chaque flux entrant ou sortant de votre portefeuille. Elle mesure ce que vos capitaux ont réellement rapporté, et non simplement la performance du marché. Utilisez-la pour suivre votre progression personnelle et votre planification financière. Évitez-la lorsque vous comparez un gestionnaire ou un fonds à un autre ; c’est le rôle de la rentabilité pondérée dans le temps.
En bref :
- La rentabilité pondérée par les flux monétaires reflète fidèlement les résultats d’un investissement individuel en pondérant les rendements selon le moment et l’ampleur des flux de trésorerie, contrairement à la rentabilité pondérée dans le temps.
- Calculer le MWRR nécessite d’organiser tous les flux de trésorerie avec des dates exactes, de confirmer les conventions de signe, et d’utiliser des fonctions de tableur comme XIRR, qui itère automatiquement pour trouver le taux correct.
- Le moment des flux de trésorerie, en particulier avec plusieurs apports ou retraits, peut faire diverger significativement le MWRR du TWR, révélant des informations différentes sur la performance de la stratégie par rapport aux résultats personnels.
- Les outils de suivi de portefeuille automatisés qui synchronisent les comptes et enregistrent chaque transaction aident à éviter les erreurs courantes et rendent le calcul régulier du MWRR pratique et fiable.
- Utilisez le MWRR pour suivre votre progression personnelle et le TWR pour évaluer la stratégie d’investissement ou le gestionnaire, et présentez toujours les deux ensemble pour un reporting clair et fiable.
Table des matières
- Qu’est-ce que la rentabilité pondérée par les flux monétaires (MWRR) ?
- Comment calculer la rentabilité pondérée par les flux monétaires ?
- Comment calculer le XIRR dans Excel ou Google Sheets ?
- Rentabilité pondérée par les flux vs. rentabilité pondérée dans le temps : laquelle utiliser ?
- Que vous indique réellement votre rentabilité pondérée par les flux monétaires ?
- Quelles sont les erreurs courantes lors du calcul du MWRR ?
- Comment les outils de suivi de portefeuille rendent le MWRR pratique
- Faut-il suivre le MWRR ou le TWR ? Une règle pratique
- Suivez vos rendements réels sans les tracas des tableurs
- Sources
- FAQ
Qu’est-ce que la rentabilité pondérée par les flux monétaires (MWRR) ?
Le taux de rentabilité pondéré par les flux monétaires correspond mathématiquement au taux de rendement interne (TRI) de votre portefeuille. Vous le verrez abrégé MWRR, appelé rentabilité pondérée en fonction du capital, ou simplement TRI selon le manuel ou l’application que vous consultez. Les trois termes désignent le même calcul.
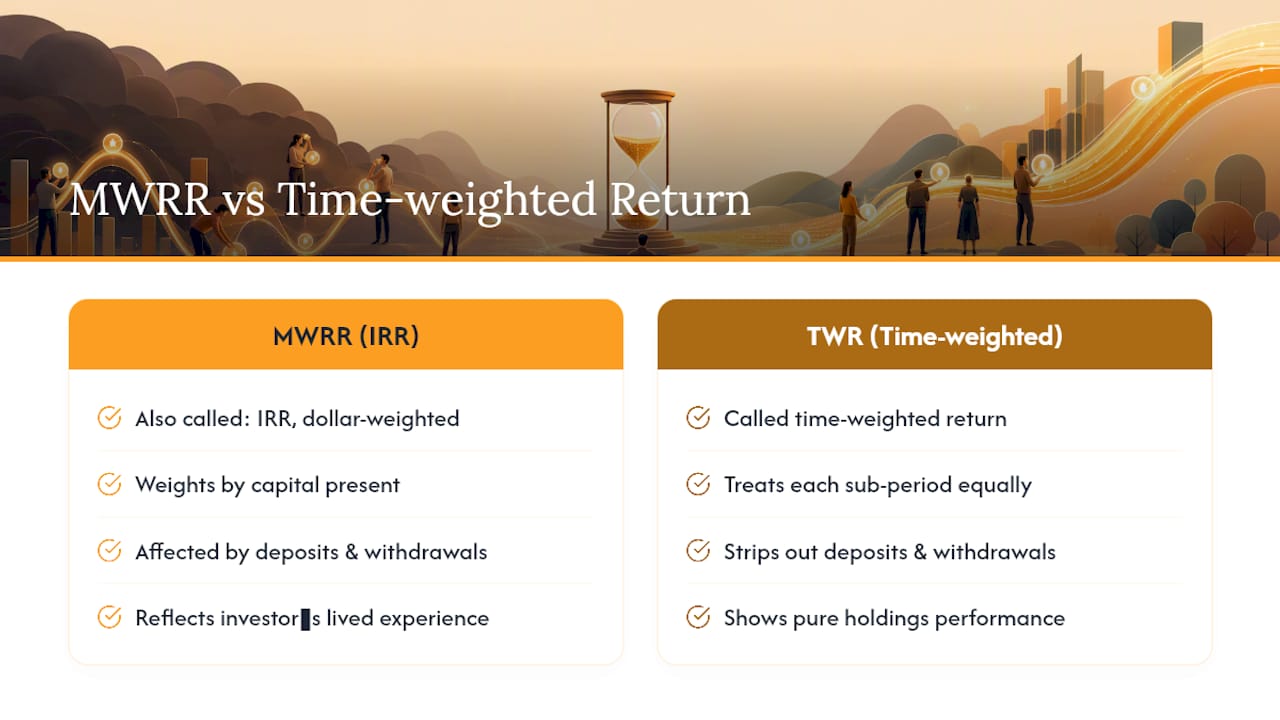
Voici l’intuition derrière tout cela. Le MWRR pondère chaque période de votre historique d’investissement selon le montant de capital réellement en jeu durant cette période. Si vous avez ajouté une somme importante juste avant un trimestre performant, ce trimestre pèsera davantage sur votre rendement global qu’un trimestre où votre solde de départ était faible et où vous n’avez rien apporté. C’est la partie « pondérée par les flux ». L’indicateur pondère littéralement les résultats en fonction des sommes présentes au moment où ils se sont produits.
Cela diffère de la rentabilité pondérée dans le temps, qui élimine l’effet de vos dépôts et retraits pour ne montrer que la performance pure des placements sous-jacents. Le TWR traite chaque sous-période de façon égale, quel que soit le montant de liquidités présent sur le compte. Le MWRR fait volontairement l’inverse. Il est censé refléter votre expérience réelle d’investisseur, y compris l’habitude (souvent coûteuse) d’ajouter des fonds au mauvais moment.
Il existe un cas où les deux chiffres convergent : si vous n’ajoutez ni ne retirez jamais d’argent après l’investissement initial, le MWRR et le TWR sont identiques. Le moment des flux de trésorerie ne compte que lorsque des apports et retraits externes entrent en jeu. Pour un compte de type « acheter et conserver » avec un seul dépôt initial et aucun ajout, vous n’avez pas à vous soucier de l’indicateur à utiliser : ils concordent.
Comment calculer la rentabilité pondérée par les flux monétaires ?
L’équation derrière le MWRR paraît intimidante la première fois qu’on la voit, mais le concept est simple une fois décortiqué. Vous devez résoudre le taux r qui rend cette équation vraie :
Σ [CFₜ / (1 + r)ᵗ] = 0
Chaque flux de trésorerie (CFₜ) est actualisé à aujourd’hui au taux r, et vous cherchez le taux r unique qui rend la somme de tous ces flux actualisés égale à zéro. Les apports que vous versez sur le compte sont des nombres négatifs. Les retraits et la valeur finale de votre portefeuille sont des nombres positifs, traités comme si vous « receviez » cet argent en retour. Inversez les signes et tout le calcul s’effondre.
Il n’existe aucun raccourci algébrique pour isoler r dans cette équation dès que vous avez plus de deux flux de trésorerie. Vous ne pouvez pas la réarranger comme une simple formule de pourcentage. Le taux doit plutôt être trouvé en testant des valeurs, en vérifiant le résultat, puis en ajustant : un solveur teste des centaines d’hypothèses en une fraction de seconde jusqu’à trouver le taux qui annule l’équation. C’est exactement ce que font en coulisse des fonctions de tableur comme XIRR et les calculatrices financières dédiées, ce qui explique pourquoi l’itération manuelle est impraticable au-delà d’un exemple de manuel à deux flux.
Avant de toucher à une calculatrice ou à un tableur, organisez vos flux de trésorerie. Sauter cette étape est la source de la plupart des erreurs de calcul.
- Listez chaque flux de trésorerie externe avec sa date exacte : apports, retraits, et tout transfert entrant ou sortant.
- Enregistrez la valeur de départ de votre portefeuille comme un flux négatif au jour un (traitez-la comme de l’argent investi).
- Enregistrez la valeur finale de votre portefeuille comme un flux positif à la date finale (traitez-la comme de l’argent que vous recevriez si vous liquidiez tout).
- Vérifiez que la convention de signe reste cohérente du début à la fin.
Deux conditions doivent être réunies pour qu’un solveur trouve une réponse :
- Il faut au moins un flux négatif et au moins un flux positif. Une série entièrement négative ou entièrement positive n’a aucun taux qui résout l’équation.
- Les dates doivent être exactes, pas approximatives. Un dépôt enregistré le 3 au lieu du 1er modifie légèrement l’actualisation et change votre résultat.
Une fois vos flux nettoyés, vous êtes prêt à les confier à un tableur.
Comment calculer le XIRR dans Excel ou Google Sheets ?
Excel et Google Sheets résolvent tous deux la formule de rentabilité pondérée par les flux monétaires pour vous, avec une seule fonction : XIRR(valeurs, dates, [estimation_taux]). Vous n’avez pas besoin de comprendre l’itération sous-jacente pour l’utiliser correctement, mais vous devez lui fournir des données propres.
- Construisez une colonne des montants de flux de trésorerie (le tableau « valeurs ») : négatif pour l’argent qui sort, positif pour l’argent qui rentre ou pour le solde final.
- Construisez une colonne correspondante de dates réelles (le tableau « dates »), une date par flux de trésorerie, dans le même ordre que les valeurs.
- Entrez
=XIRR(plage_valeurs, plage_dates)et validez. Excel et Sheets itèrent en interne et renvoient un taux annualisé. - Ajoutez un troisième argument facultatif, une estimation de taux (par exemple 0,1 pour 10 %), uniquement si la fonction renvoie une erreur ou un résultat invraisemblable. Des rendements extrêmes, ou des schémas de flux de trésorerie comportant plusieurs changements de signe, nécessitent parfois un coup de pouce pour aider le solveur à converger.
Si XIRR renvoie une erreur #NOMBRE!, vérifiez d’abord trois choses : si vous avez bien un mélange de valeurs positives et négatives, si chaque valeur possède une date correspondante, et si vos dates sont formatées comme de vraies dates plutôt que du texte.
La précision compte plus qu’on ne le pense. XIRR utilise des dates calendaires réelles et un décompte de jours exact, années bissextiles incluses, si bien qu’un apport enregistré à la date de transaction plutôt qu’à la date de règlement peut faire varier votre résultat de façon faible mais perceptible sur une courte période de reporting. Choisissez une convention (la date de transaction est la norme pour la plupart des exports de courtage) et respectez-la pour tous les flux.
Astuce pro : Les calculateurs de MWRR en ligne sont pratiques pour une vérification rapide sur deux ou trois flux de trésorerie, mais ils deviennent vite peu fiables dès que vous avez des apports mensuels sur un compte pluriannuel. Construisez le tableur une seule fois, puis réutilisez le même modèle chaque trimestre.
Rentabilité pondérée par les flux vs. rentabilité pondérée dans le temps : laquelle utiliser ?
Le MWRR et le TWR répondent à deux questions différentes, et les confondre est l’erreur la plus fréquente chez les étudiants en finance sur ce sujet. Le MWRR répond à « qu’ont réellement gagné mes dollars investis, compte tenu du moment où je les ai ajoutés ou retirés ? ». Le TWR répond à « quelle a été la performance de la stratégie d’investissement sous-jacente, indépendamment de mes décisions personnelles de flux de trésorerie ? ».
Cette distinction guide les pratiques du secteur. Selon les Global Investment Performance Standards (GIPS), la rentabilité pondérée dans le temps est la norme par défaut pour comparer les gestionnaires d’investissement, car elle isole la compétence des décisions de dépôt et de retrait du client, que le gestionnaire ne contrôle pas. Les fonds privés inversent cette logique : comme le commandité contrôle le moment des appels de capitaux et des distributions, le TRI (rentabilité pondérée par les flux) y est l’indicateur de reporting standard, souvent associé à un multiple comme le MOIC.
Un court scénario montre à quel point les deux chiffres peuvent diverger. Comparez maintenant deux investisseurs dans ce même portefeuille :
- L’investisseur A verse 10 000 $ en début d’année et n’ajoute rien d’autre. Son MWRR suit de près le TWR.
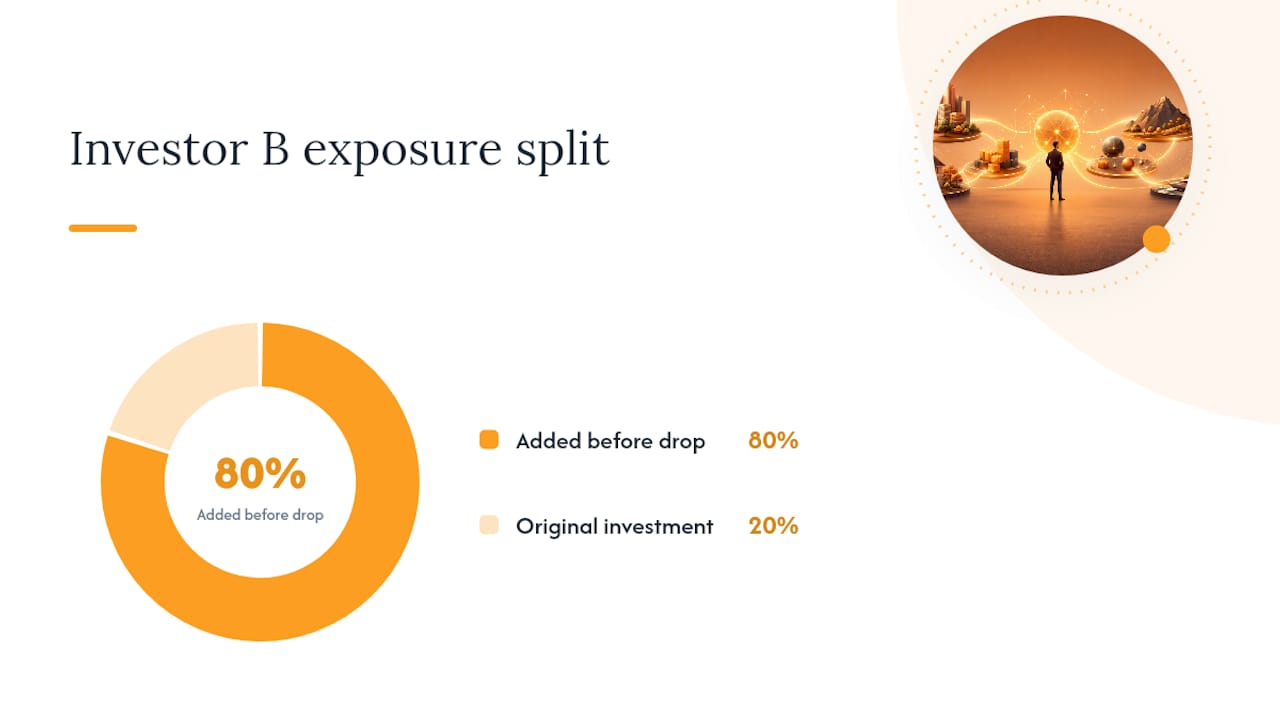
- L’investisseur B verse 10 000 $ au départ, puis ajoute 40 000 $ de plus juste avant la baisse de 15 %. La majeure partie de son capital a été exposée à la perte, si bien que son MWRR se situe bien en dessous du TWR de 2 %, alors même qu’il détenait exactement le même fonds que l’investisseur A.
Même fonds, même TWR, résultats vécus très différents. Cet écart est la raison d’être même du MWRR.
La réponse pratique n’est pas de choisir un indicateur en ignorant l’autre. Les family offices et les meilleures plateformes de reporting publient de plus en plus le TWR et le MWRR côte à côte, car un client veut savoir ce qu’il a personnellement gagné tout en voulant une évaluation équitable de la qualité du gestionnaire. Si vos chiffres divergent nettement, cet écart est en lui-même instructif : il signifie généralement que le moment de vos propres apports ou retraits, et non la compétence du gestionnaire, détermine vos résultats.
Que vous indique réellement votre rentabilité pondérée par les flux monétaires ?
Votre MWRR est surtout utile pour vérifier vos propres hypothèses de planification. Si vous avez construit une projection de retraite en supposant un rendement annualisé de 7 % et que votre MWRR depuis le début se situe à 4 %, cet écart mérite d’être examiné avant de supposer que le plan est toujours sur la bonne voie.
Quelques éléments influencent la lecture du chiffre :
- Le moment des apports compte autant que la performance du marché. Investir progressivement (dollar-cost averaging) dans un actif volatil produit naturellement un MWRR différent du TWR brut de l’actif, parfois en mieux, parfois en pire.
- La volatilité amplifie l’effet du timing. Sur un marché calme et en hausse régulière, le MWRR et le TWR restent proches. Sur un marché agité, l’écart se creuse rapidement, précisément au moment où les investisseurs sont le plus susceptibles d’ajouter ou de retirer des fonds dans la panique.
- Un MWRR durablement faible devrait déclencher une action précise, et non une inquiétude vague : augmenter votre taux d’épargne, rééquilibrer votre allocation cible, ou réévaluer si votre niveau de risque correspond réellement à l’horizon temporel de votre objectif.
Astuce pro : Si vous rédigez ceci pour un projet de cours ou un rapport client, présentez le MWRR et le TWR ensemble dans un même tableau, puis ajoutez une phrase expliquant l’écart. Les correcteurs comme les clients veulent voir que vous comprenez pourquoi les chiffres diffèrent, pas seulement que vous savez les calculer.
Quelles sont les erreurs courantes lors du calcul du MWRR ?
Une poignée de schémas de flux de trésorerie, principalement ceux comportant plusieurs changements de signe dans le temps, peuvent produire plus d’un TRI mathématiquement valide. Dans ce cas, XIRR peut renvoyer un résultat qui résout techniquement l’équation mais ne reflète rien de significatif sur votre rendement réel. Les praticiens gèrent généralement ce problème en nettoyant les données ou en découpant la période de reporting en fenêtres plus courtes, plutôt qu’en essayant de forcer une réponse unique à partir d’une série de flux de trésorerie ambiguë.
La plupart des erreurs sont cependant plus simples que cela. Les conventions de signe inversées, les réinvestissements de dividendes oubliés, et les dates d’évaluation incohérentes entre vos soldes de début et de fin sont les coupables habituels d’un MWRR manifestement erroné.
Avant de faire confiance à un chiffre, passez en revue une courte liste de contrôle :
- Vérifiez que votre liste de flux de trésorerie contient un véritable mélange de valeurs négatives et positives.
- Comparez votre MWRR à un TWR approximatif pour la même période ; un résultat très différent indique généralement une erreur de données, pas une véritable divergence.
- Vérifiez que chaque dividende, paiement d’intérêts et frais a été enregistré comme un flux daté distinct.
- Vérifiez que vos dates d’évaluation de début et de fin correspondent au début et à la fin réels de votre période de reporting.
Une limite structurelle à retenir : le MWRR n’est pas conçu pour comparer différents investisseurs ou gestionnaires de fonds, car le moment des flux de trésorerie est propre à chaque compte. Deux personnes détenant le même fonds identique peuvent afficher des MWRR très différents pour des raisons qui n’ont rien à voir avec la qualité de l’investissement.
Comment les outils de suivi de portefeuille rendent le MWRR pratique
Les erreurs ci-dessus proviennent presque toujours de données saisies de façon désordonnée, et non de mauvais calculs. Les dates manquantes, les dividendes non enregistrés et les points d’évaluation mal alignés sont un problème de données, exactement celui que la synchronisation automatique des comptes est conçue pour résoudre. Lorsque vos connexions bancaires et de courtage alimentent directement votre outil de suivi avec des flux de trésorerie datés et détaillés, il n’y a plus d’étape de saisie manuelle où une date interversée ou un transfert oublié pourrait discrètement fausser votre XIRR.
Consolider actions, ETF, cryptomonnaies, immobilier et autres avoirs moins standards dans un seul tableau de bord compte aussi plus qu’il n’y paraît. Le MWRR nécessite que chaque dividende, vente et apport soit enregistré avec la bonne date et le bon signe. Le suivi des dividendes d’Evibe et sa synchronisation multi-actifs sont conçus précisément pour répondre à cette exigence, afin que les données derrière vos chiffres de performance restent propres sans que vous ayez à concilier manuellement cinq exports de comptes distincts.
Faut-il suivre le MWRR ou le TWR ? Une règle pratique
Utilisez le MWRR pour répondre à « suis-je personnellement sur la bonne voie ? » et le TWR pour répondre à « cette stratégie ou ce gestionnaire est-il performant ? ». Ce sont des questions différentes, et les confondre est la source de la plupart des malentendus.
La meilleure habitude de reporting consiste à afficher les deux chiffres sur le même relevé, avec une ligne expliquant pourquoi ils divergent lorsque c’est le cas. Cette seule phrase renforce la confiance bien plus que l’un ou l’autre chiffre pris isolément.
Sur la fréquence : vérifiez le MWRR chaque trimestre si vous apportez ou négociez activement, car le moment des apports fait varier le chiffre plus souvent sur un compte actif. Pour un compte passif, du type « acheter et conserver » à long terme, une revue annuelle suffit généralement. Vérifier plus souvent ajoute surtout du bruit, pas de la clarté.
— Vincent
Suivez vos rendements réels sans les tracas des tableurs
La partie la plus difficile du calcul manuel du MWRR n’est pas le calcul en lui-même, c’est de conserver chaque dividende, apport et retrait daté et correctement signé sur des comptes que vous jonglez manuellement. Evibe supprime cette friction en synchronisant automatiquement vos comptes bancaires et de courtage, si bien que les flux de trésorerie derrière vos chiffres de performance sont déjà propres et horodatés avant même que vous n’ouvriez un tableur.

Le suivi d’ETF et de dividendes d’Evibe capture exactement les données dont le MWRR a besoin, y compris les dividendes réinvestis et les dates d’apports irrégulières qui compliquent les calculs manuels. Si vous voulez voir vos rendements pondérés par les flux et pondérés dans le temps calculés automatiquement au lieu de reconstruire une formule XIRR chaque trimestre, commencez gratuitement avec Evibe et connectez vos comptes : chaque nouveau compte inclut 7 jours de Premium, synchronisation du courtier comprise.
Sources
- Understand Money-Weighted Rate of Return (MWRR) With Simple Examples — Investopedia
- Gipsstandards
- Money-weighted rate of return (MWRR) — Corporate Finance Institute (CFI)
- Money vs Time Weighted Return — WallStreetMojo
Cet article constitue une information générale et ne remplace pas les conseils d’un conseiller financier qualifié. Consultez un professionnel de la finance qualifié concernant votre situation personnelle avant d’agir sur la base de ce qui est présenté ici.
FAQ
Le TRI et la rentabilité pondérée par les flux monétaires sont-ils la même chose ?
Oui. La rentabilité pondérée par les flux monétaires est mathématiquement équivalente au taux de rendement interne de votre portefeuille ; les termes sont utilisés de manière interchangeable dans la plupart des manuels et applications financiers.
Quelle est la différence entre le TWRR et le CAGR ?
La rentabilité pondérée dans le temps élimine l’effet de vos dépôts et retraits pour isoler la performance de la stratégie, tandis que le CAGR (taux de croissance annuel composé) lisse simplement une valeur de début et de fin en un seul taux annualisé, sans tenir compte des flux de trésorerie intermédiaires. Les deux peuvent coïncider pour un investissement en un seul versement, mais divergent dès que de l’argent entre ou sort.
Quelle est la différence entre le MWR et le TWR ?
Le MWR reflète votre résultat personnel, pondéré par le montant de capital investi durant chaque période, y compris le moment de vos propres apports et retraits. Le TWR reflète la performance de la stratégie sous-jacente comme si aucun flux externe n’avait jamais eu lieu, ce qui explique pourquoi les GIPS en font la norme pour comparer les gestionnaires.
Qu’est-ce qu’un bon rendement pondéré dans le temps ?
Il n’existe pas de référence universelle unique. Un « bon » TWR dépend de votre allocation d’actifs, de votre horizon temporel et de l’environnement de marché pendant votre période de mesure ; il est donc généralement évalué par rapport à un indice ou un indice de référence pertinent plutôt qu’à un chiffre cible fixe.
Une application de suivi peut-elle calculer automatiquement ma rentabilité pondérée par les flux monétaires ?
Oui. Un outil de suivi de portefeuille comme Evibe, qui synchronise les comptes bancaires et de courtage, peut générer les flux de trésorerie datés et signés dont les calculs de MWRR ont besoin et calculer le taux automatiquement, évitant ainsi les erreurs de saisie manuelle qui faussent le plus souvent le résultat.