Gérer les actifs personnalisés pour investisseurs en 20–40 minutes, sans synchronisation bancaire
Suivez vos actifs personnalisés sans synchronisation bancaire : cadence de valorisation, pièces justificatives et performance consolidée en 20–40 min.
Gérer les actifs personnalisés pour investisseurs en 20–40 minutes, sans synchronisation bancaire
Les actifs personnalisés sont les avoirs que votre flux de courtage ne verra jamais: un bien locatif, une participation dans la startup d'un ami, une voiture de collection, un prêt privé. La solution est simple en principe. Ajoutez chacun d'eux comme une entrée d'actif personnalisé avec une source de valorisation nommée et une cadence de mise à jour fixe, puis traitez cette entrée avec la même rigueur que vous appliqueriez à une position en actions. Evibe et plusieurs outils axés sur la saisie manuelle prennent en charge exactement ce flux de travail.
En bref:
- Les actifs personnalisés exigent des sources de valorisation explicites, des calendriers de mise à jour fixes et une catégorisation rigoureuse pour éviter les erreurs de suivi dans le temps.
- La valorisation du private equity et des prêts repose sur des méthodes basées sur les relevés, tandis que l'immobilier et les véhicules doivent être évalués à l'aide de comparables de marché ou d'expertises.
- Automatiser l'ingestion des documents et programmer des rappels peut réduire considérablement l'effort manuel, mais la saisie manuelle offre un meilleur contrôle de la confidentialité.
- Une mesure de performance précise privilégie le calcul du TRI pour les actifs illiquides, avec des mentions transparentes sur la date de valorisation et le niveau de confiance.
- La réconciliation régulière, la cartographie des entités et des pratiques de sécurité des données rigoureuses sont essentielles pour maintenir des registres fiables et éviter les doubles comptages ou les valorisations obsolètes.
Table des matières
- Quels avoirs comptent comme actifs personnalisés, et comment les classer?
- Comment valoriser chaque type d'actif personnalisé?
- Quel est le processus pour ajouter et mettre à jour les actifs personnalisés?
- Comment intégrer les actifs personnalisés dans une performance consolidée?
- Comment vérifier et auditer les registres d'actifs personnalisés?
- À quoi ressemblent réellement les coûts et le temps nécessaires?
- Comment sécuriser les données sensibles sur vos actifs?
- Comment gérer les actifs illiquides et estimer la liquidité?
- Comment le suivi des actifs personnalisés s'intègre-t-il à la gestion globale du portefeuille?
- À quoi ressemble un suivi efficace des actifs personnalisés en pratique?
- Un mois dans une routine de suivi des actifs personnalisés
- Comment Evibe gère le suivi des actifs personnalisés pour vous
- Sources
Quels avoirs comptent comme actifs personnalisés, et comment les classer?
Un actif personnalisé est tout avoir qui n'arrive pas via un flux bancaire ou de courtage automatisé. Cela couvre un large éventail de situations financières, et tout regrouper dans une seule catégorie « divers » est la façon la plus sûre de voir votre suivi s'effondrer en quelques mois.
Commencez par définir les catégories courantes:
- Private equity ou participation dans une startup: des participations dans des entreprises sans prix public, valorisées via des relevés périodiques ou des tours de financement.
- Immobilier: bien locatif, terrain ou résidence secondaire, valorisé via des expertises ou des comparables de marché.
- Objets de collection: art, montres, vin ou cartes à collectionner, valorisés via des ventes aux enchères ou des comparables de marchands.
- Véhicules: voitures, bateaux ou motos de collection, valorisés via des guides de prix publiés.
- Prêts: argent que vous avez prêté, suivi à sa valeur nominale plus les intérêts courus, moins les pertes attendues.
Une fois les catégories identifiées, regroupez-les selon trois dimensions pratiques: la liquidité (pouvez-vous vendre cela en une semaine ou en une décennie?), l'entité de détention (nom personnel, SCI, fiducie, compte joint?), et si l'actif produit un revenu ou constitue purement une position en capital. Un système d'étiquetage utile ajoute quatre champs à chaque entrée: propriétaire, entité, cadence de valorisation et niveau de confiance (élevé, moyen ou estimé). Cette étiquette de confiance compte plus qu'on ne le pense. Elle vous indique, six mois plus tard, si un chiffre est un fait avéré ou une estimation faite un mardi tranquille.
Comment valoriser chaque type d'actif personnalisé?
La valorisation est l'endroit où la plupart des outils de suivi manuel dérapent silencieusement. L'immobilier et les véhicules se prêtent à une valorisation au prix du marché, où vous rafraîchissez le chiffre par rapport aux données de marché actuelles. Le private equity et les prêts se prêtent à une valorisation basée sur les relevés, où vous enregistrez ce qu'indique votre dernier relevé de compte de capital ou votre grand livre de prêt, et conservez ce chiffre jusqu'à l'arrivée du suivant. Mélanger les deux approches au sein d'une même classe d'actifs est une source fréquente de variations trimestrielles déroutantes.
Sources concrètes par type d'actif:
- Private equity et participation dans une startup: relevés de compte de capital ou rapports d'administrateur émis par le fonds ou l'entreprise, généralement trimestriels.
- Immobilier: expertises professionnelles annuelles, ou comparables de valorisation automatisés pour un contrôle trimestriel plus léger.
- Objets de collection: résultats de ventes aux enchères récentes ou comparables de marchands pour des pièces similaires.
- Véhicules: Kelley Blue Book ou guides de prix publiés équivalents, mis à jour quelques fois par an.
- Prêts: valeur nominale plus intérêts courus, ajustée à la baisse si le remboursement semble incertain.
Lorsque vous n'avez pas de chiffre ferme, utilisez une estimation provisoire conservatrice et clairement étiquetée plutôt que de laisser un chiffre obsolète traîner sur votre tableau de bord. Les family offices qui gèrent des investissements alternatifs s'appuient précisément sur cette approche basée sur les relevés, car les positions privées se négocient rarement assez souvent pour soutenir un véritable prix de marché.
Conseil de pro: Réglez votre cadence de valorisation selon le comportement de l'actif, pas par habitude. Une cadence mensuelle a du sens pour tout ce qui dispose de relevés réguliers, trimestrielle pour l'immobilier et le private equity, et déclenchée par événement pour tout ce qui ne change de valeur que lorsqu'un événement se produit, comme un accident de voiture ou un tour de financement.
Quel est le processus pour ajouter et mettre à jour les actifs personnalisés?
Un processus reproductible l'emporte toujours sur un élan ponctuel de bonnes intentions. Utilisez cette séquence pour chaque nouvel actif personnalisé:
- Définir l'actif: nom, catégorie, propriétaire et entité juridique.
- Rassembler la documentation: le relevé, l'expertise, l'acte ou le contrat de prêt qui justifie le chiffre.
- Saisir les champs: valorisation actuelle, devise et coût d'acquisition.
- Étiqueter la cadence et la confiance: la fréquence de rafraîchissement et la solidité du chiffre.
- Joindre le document source: lier le PDF ou le relevé réel, pas seulement une note.
- Planifier la prochaine mise à jour: un rappel dans le calendrier ou une notification dans l'application.
L'automatisation peut absorber une partie de ce travail sans synchronisation bancaire complète. Les options à intégrer dans votre routine incluent:
- Des outils d'ingestion de PDF qui extraient directement les chiffres des relevés de compte de capital.
- Des importations via portail ou API pour les plateformes qui exposent des données de position même sans liaison complète de compte.
- Des téléversements de tableurs pour des mises à jour groupées sur plusieurs actifs à la fois.
- Des rappels planifiés qui se déclenchent selon la cadence choisie plutôt que de compter sur la mémoire.
Le rapport de WealthArc sur les actifs alternatifs note que les outils de traitement de documents automatisent désormais une grande partie de cette ingestion, ce qui réduit considérablement le temps qu'il fallait auparavant pour retaper des chiffres à partir de PDF à la main. Gardez l'hygiène des données simple: associez chaque actif à une seule entité juridique, traitez un système comme la source unique de vérité, et enregistrez les actifs en devise étrangère dans leur devise d'origine avec le taux de change noté à la date de valorisation, sans le convertir puis l'oublier.
Comment intégrer les actifs personnalisés dans une performance consolidée?
La mesure de rendement que vous choisissez change le récit que racontent vos chiffres. Les rendements pondérés dans le temps fonctionnent bien pour les positions liquides et fréquemment négociées. Les actifs personnalisés, notamment le private equity et les prêts, se comportent différemment car les mouvements de trésorerie entrent et sortent selon leur propre calendrier. Un calcul de taux de rendement interne tenant compte du calendrier des apports et des distributions donne une image bien plus honnête que de les forcer dans un cadre pondéré dans le temps conçu pour les actions.
Quelques habitudes permettent d'éviter que cela ne devienne trompeur:
- Affichez la date de valorisation et le niveau de confiance à côté de chaque chiffre au prix du marché, pas enfoui dans une note de bas de page.
- Enregistrez les mouvements de trésorerie dès qu'ils se produisent, et n'enregistrez les valorisations qu'à l'arrivée d'un nouveau relevé. Séparer ces deux types de données est ce qui rend un TRI défendable possible, selon les recommandations d'Asora à l'intention des family offices.
- Proposez deux vues combinées: la valeur nette totale incluant les actifs illiquides, et une vue uniquement liquide, afin de ne jamais comparer par accident votre capital immobilier avec votre compte de courtage sur le même graphique de performance.
Pour un rollforward de private equity, saisissez la VNI de départ, les appels de capital, les distributions, les gains ou pertes non réalisés, et la VNI de clôture pour chaque période. Cette structure, empruntée directement au reporting institutionnel, s'adapte très bien à un seul bien locatif ou à quelques investissements providentiels.
Comment vérifier et auditer les registres d'actifs personnalisés?
Chaque valorisation devrait comporter trois éléments: le document source dont elle provient, la méthode utilisée pour établir le chiffre, et la personne qui l'a saisi. Omettez l'un de ces éléments et vous comptez sur votre futur vous pour se souvenir de détails qui s'estompent en moins d'un an.
Les erreurs les plus fréquentes sont prévisibles:
- Compter en double un actif qui figure à la fois dans un compte personnel et dans les registres d'une société.
- Laisser une valorisation devenir obsolète pendant deux ans faute d'avoir forcé une révision.
- Compter des engagements de private equity non appelés comme s'ils faisaient déjà partie de votre VNI.
Réconciliez les totaux des actifs personnalisés avec les relevés source au moins une fois par an, et faites appel à une expertise tierce chaque fois qu'une valorisation influence une décision majeure, comme un refinancement immobilier ou la négociation d'un rachat de parts privées.
Conseil de pro: Tenez une cartographie des entités comme document autonome. Lorsque la même exposition économique apparaît à la fois dans un compte personnel et dans une fiducie, cette cartographie est la seule chose qui vous protège d'un chiffre de valeur nette gonflé.
À quoi ressemblent réellement les coûts et le temps nécessaires?
Le suivi manuel ne coûte presque rien en argent mais demande beaucoup d'attention. Un suivi de valeur nette basé sur un tableur capture les champs essentiels gratuitement, mais exige que vous vous souveniez de le mettre à jour, et n'offre aucun rappel intégré, aucune pièce jointe de document, ni conversion multidevise.
Évaluez votre temps de façon réaliste. Un portefeuille comportant quatre ou cinq actifs personnalisés demande généralement 20 à 40 minutes par mois pour être correctement entretenu, réparties entre la vérification de nouveaux relevés et la mise à jour des chiffres. Ce chiffre grimpe rapidement au-delà de dix avoirs répartis sur plusieurs entités, ce qui est généralement le point où une application dédiée commence à se rentabiliser en heures économisées plutôt qu'en euros économisés.
Le compromis n'est pas vraiment tableur contre application. C'est la quantité de friction que vous êtes prêt à tolérer avant qu'une tâche ne soit sautée. Un rappel qui se déclenche automatiquement l'emporte toujours sur une note mentale, et une application qui stocke vos documents source aux côtés de la valorisation évite la course contre la montre du « d'où vient ce chiffre » qui finit par arriver à tout le monde. Si vos avoirs sont simples, une habitude de capture ponctuelle sur tableur suffit véritablement pour commencer. Passez à un logiciel dès que vous avez besoin de taux de change historiques, de pièces jointes, ou d'une vue consolidée sur plusieurs types de comptes, une transition que MyMoneyViz présente comme une évolution naturelle plutôt qu'une exigence dès le premier jour.
Comment sécuriser les données sensibles sur vos actifs?
Les registres d'actifs personnalisés contiennent souvent des informations plus sensibles qu'un relevé de courtage: contrats de prêt, actes de propriété, rapports d'expertise avec votre adresse personnelle, ou détails d'une entreprise privée dans laquelle vous détenez une participation. Traitez ces documents en conséquence.
Une approche axée sur la saisie manuelle présente ici un réel avantage en matière de confidentialité. Plutôt que d'accorder à un tiers un accès en lecture à vos identifiants bancaires, vous contrôlez exactement quelles données quittent vos mains et à quel moment. C'est un compromis délibéré qui mérite d'être nommé: l'automatisation réduit votre charge de travail, la saisie manuelle réduit votre exposition.
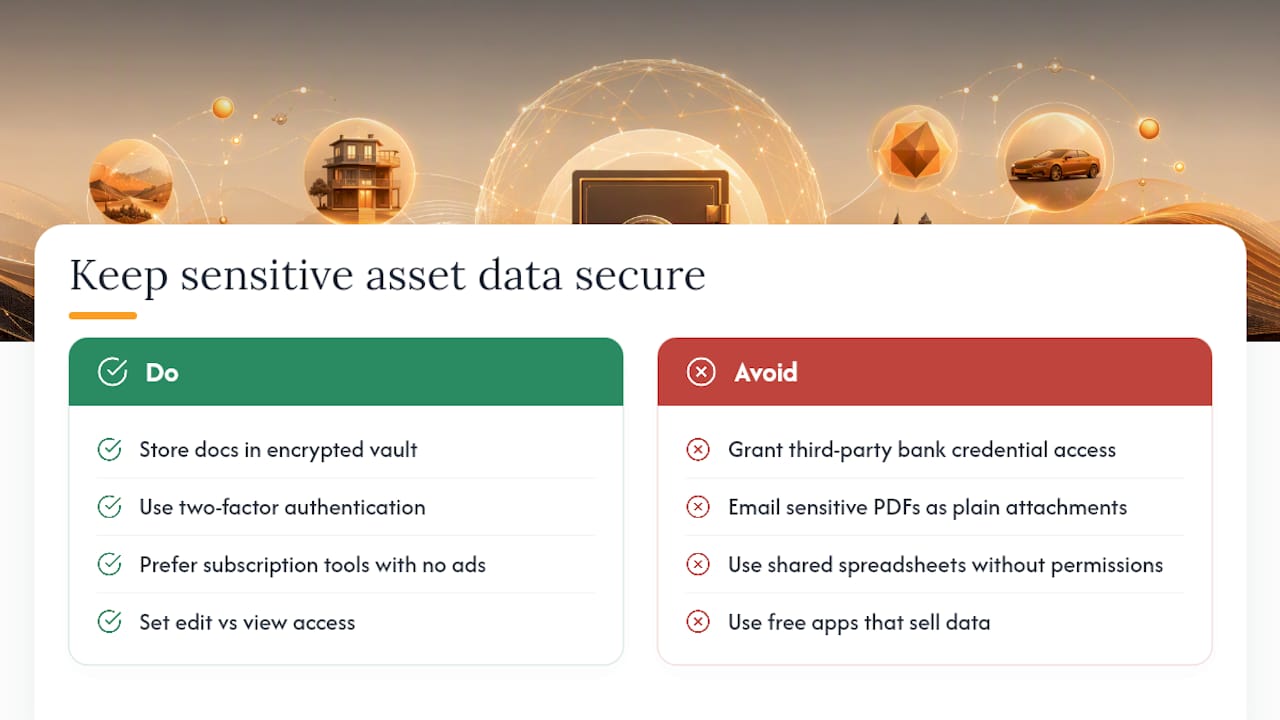
Quel que soit le système utilisé, appliquez quelques habitudes de base. Stockez les documents joints dans un coffre-fort chiffré plutôt que sur un lecteur partagé, utilisez l'authentification à deux facteurs sur toute application détenant vos données de valeur nette, et évitez d'envoyer par courriel des PDF d'expertise ou des relevés de compte de capital en pièces jointes non protégées. Vérifiez si votre plateforme de suivi vend ou partage des données avec des annonceurs. Un outil par abonnement sans revenu publicitaire a une incitation structurellement différente d'une application gratuite qui monétise votre profil financier. Si vous suivez des actifs détenus conjointement avec des membres de votre famille ou des associés, mettez-vous d'accord à l'avance sur qui dispose d'un accès en modification par rapport à un accès en lecture seule, car un tableur partagé sans structure de permissions est une source fréquente d'écrasements accidentels.
Comment gérer les actifs illiquides et estimer la liquidité?
Les actifs illiquides nécessitent un modèle mental différent de tout ce qui se négocie en bourse. Vous ne pouvez pas vérifier un prix en temps réel, et en vendre un peut prendre des mois voire des années, donc l'objectif passe de la précision à une fourchette défendable.
Attribuez à chaque avoir illiquide un horizon de liquidité: les actifs que vous pourriez raisonnablement convertir en liquidités sous 30 jours, sous un an, ou seulement sur plusieurs années, comme une participation de private equity bloquée dans un fonds à durée déterminée. Cet horizon devrait figurer juste à côté de la valorisation dans vos registres, car une valorisation de 200 000 $ sur un bien locatif et une valorisation de 200 000 $ sur un engagement de private equity de cinq ans ne représentent absolument pas le même type de 200 000 $.
Lorsque vous estimez une participation privée sans marché actif, penchez vers l'extrémité conservatrice de toute fourchette raisonnable plutôt que vers l'extrémité optimiste. Surestimer une valorisation privée gonfle votre valeur nette déclarée d'une manière qui ne se révèle problématique que lorsque vous essayez réellement de vendre. Pour l'immobilier et les véhicules, les comparables et les guides de prix vous donnent une fourchette exploitable même sans expertise formelle. Pour des positions véritablement illiquides comme un investissement dans une startup en phase précoce, le dernier tour valorisé est souvent le seul ancrage défendable dont vous disposez, et il devrait être signalé avec une étiquette de confiance faible ou moyenne jusqu'à ce qu'une information plus récente soit disponible.
Comment le suivi des actifs personnalisés s'intègre-t-il à la gestion globale du portefeuille?
Les actifs personnalisés ne devraient pas vivre dans un tableur séparé de vos actions et ETF. La valeur de la consolidation vient précisément du fait de voir l'ensemble de votre situation financière dans un seul tableau de bord, correctement pondérée par rapport à vos avoirs liquides.
Cela signifie que vos registres d'actifs personnalisés doivent parler le même langage que vos données de courtage: gestion cohérente des devises, horodatages cohérents, et une méthode de valorisation indiquée pour chaque chiffre afin que rien ne soit comparé de manière incohérente. Si 40 % de votre valeur nette réside dans l'immobilier privé et des participations de startup, vos indicateurs de diversification et de risque n'ont aucun sens à moins que ces positions ne soient intégrées dans le même calcul que votre exposition aux marchés publics.
C'est aussi là que l'automatisation prouve son utilité pour les actifs qui peuvent la supporter. Un outil qui associe des saisies manuelles d'actifs personnalisés à une synchronisation automatique de vos comptes bancaires et de courtage vous offre un seul endroit pour vérifier votre exposition au risque globale, plutôt que de combiner mentalement deux systèmes déconnectés chaque fois que vous voulez une réponse honnête sur votre valeur nette.
À quoi ressemble un suivi efficace des actifs personnalisés en pratique?
Considérez un gestionnaire de portefeuille détenant un duplex locatif, une participation dans une entreprise privée de logistique, et un petit investissement providentiel. Chaque actif obtient sa propre entrée: le duplex valorisé trimestriellement par rapport à des ventes comparables, la participation logistique valorisée à partir du relevé de compte de capital de l'administrateur, et l'investissement providentiel maintenu au prix de son dernier tour de financement avec une étiquette de confiance faible jusqu'à ce qu'un nouveau tour le revalorise.
Chaque trimestre, le gestionnaire récupère le dernier relevé de compte de capital, met à jour la participation logistique, consulte un outil de comparables pour le duplex, et laisse l'investissement providentiel inchangé sauf en cas de nouvelle d'un nouveau tour de financement. Trois actifs, trois cadences, un tableau de bord consolidé. La vue combinée du portefeuille affiche à la fois un chiffre de valeur nette complète et un chiffre uniquement liquide, côte à côte, afin qu'un prêteur ou un conseiller financier examinant les chiffres voie exactement quelle part réside dans des actifs qui ne peuvent pas être convertis rapidement en liquidités.
Cette structure, aussi modeste soit-elle, reflète la même discipline de registre d'actifs privés et de rollforward que les family offices utilisent à une échelle bien plus grande. La taille du portefeuille change; l'habitude sous-jacente de documenter la valorisation, la cadence et la confiance, non.
Un mois dans une routine de suivi des actifs personnalisés
La routine qui tient réellement la route ressemble à ceci: semaine un, rassembler les nouveaux relevés reçus. Semaine deux, mettre à jour les comptes de capital et vérifier les comparables immobiliers. Semaine trois, revoir les valeurs des véhicules et des objets de collection seulement si quelque chose a changé. Semaine quatre, tout réconcilier et exporter un rapport propre.
Un exemple me reste en tête: un appel de capital de private equity arrive, la trésorerie sort, et la VNI ne bouge pas avant l'arrivée du prochain relevé trimestriel, des semaines plus tard. Enregistrer cet appel le jour même où il se produit, séparément de la mise à jour de valorisation éventuelle, est ce qui garde le calcul du TRI honnête au lieu de le fausser silencieusement. Des hypothèses conservatrices et un document joint à chaque chiffre sont ce qui permet un export que vous pouvez remettre à un prêteur ou à un co-investisseur sans appel de suivi.
— Vincent
Comment Evibe gère le suivi des actifs personnalisés pour vous
Tout ce qui a été présenté ci-dessus, champs d'actifs personnalisés, pièces jointes de documents, cadence de valorisation, étiquettes de confiance, correspond directement à des fonctionnalités intégrées à Evibe. Vous pouvez créer une entrée d'actif personnalisé pour un bien immobilier, une participation privée, un véhicule ou un prêt, joindre le relevé ou l'expertise justificative, et définir un rappel pour que les mises à jour se fassent selon le calendrier prévu plutôt que par accident.

Là où Evibe fait gagner du temps réel par rapport à un tableur, c'est sur les aspects qui ne s'adaptent pas bien à la main: la prise en charge multidevise avec taux de change historiques pour les avoirs étrangers, des analyses pilotées par l'IA qui intègrent vos actifs personnalisés dans les indicateurs globaux de risque et de diversification, et une synchronisation automatique de vos comptes bancaires et de courtage afin que vos positions liquides et illiquides résident dans un seul tableau de bord plutôt que dans deux systèmes déconnectés. Pour les actifs personnalisés générateurs de revenus comme un bien locatif ou un billet privé, les outils de suivi des dividendes étendent la même rigueur au flux de trésorerie. Si vous voulez comprendre comment vos actifs personnalisés devraient être valorisés entre les dates de relevé, l'approche au prix du marché vaut la peine d'être comprise avant de définir votre première cadence de valorisation. Commencez gratuitement et ajoutez votre premier actif personnalisé sur Evibe dès aujourd'hui.
Sources
- How I Track My Net Worth Manually Without Bank Sync | Worth it
- Why Family Offices Struggle with Alternative Investment Reporting
- Private Asset Management for Family Offices in 2026 | Asora
Cet article constitue une information générale et ne remplace pas les conseils d'un professionnel financier qualifié. Consultez un professionnel financier qualifié concernant votre propre situation avant d'agir sur la base de ce contenu.