Calculer correctement le drawdown maximal : pic glissant, écart de récupération et actions à prendre
Calculez le drawdown maximal de votre portefeuille avec la méthode du pic glissant, comprenez l’asymétrie de récupération et découvrez des actions concrètes.
Calculer correctement le drawdown maximal : pic glissant, écart de récupération et actions à prendre
Le drawdown maximal est la plus forte baisse enregistrée entre un pic et un creux de votre portefeuille, avant qu’il ne remonte vers un nouveau sommet. Si vous analysez correctement le drawdown maximal, vous transformez un pourcentage en un montant en dollars que vous pouvez réellement ressentir, et ce chiffre vous indique si votre stratégie correspond à votre tolérance au risque. Un drawdown de 40 % n’a pas besoin d’un gain équivalent de 40 % pour se rétablir. Il nécessite un gain nettement plus important en raison de l’asymétrie de récupération. Cette asymétrie est précisément la raison pour laquelle cet indicateur mérite votre attention avant le prochain repli du marché, et non pendant celui-ci.
En bref :
- Calculer le drawdown maximal consiste à suivre la valeur la plus élevée atteinte par le portefeuille, à mesurer les baisses à chaque instant, puis à identifier la plus importante chute entre un pic et un creux.
- Les stratégies présentent des drawdowns typiques très différents : les portefeuilles actions subissent de fortes pertes en marché baissier, tandis que les approches neutres au marché limitent les baisses.
- Un drawdown maximal historique faible sur un échantillon de données court peut être trompeur ; il est donc essentiel d’examiner des données couvrant un cycle complet avant de conclure à un risque faible.
- Automatiser le suivi du drawdown avec des outils comme Evibe permet une gestion du risque en temps réel, des alertes et des analyses de diversification adaptées au pire scénario réel de votre portefeuille.
Table des matières
- Comment calcule-t-on le drawdown maximal ?
- Étape par étape : comment calculer le drawdown à partir de vos propres données
- Qu’est-ce qu’un drawdown maximal acceptable ?
- Transformer le drawdown maximal en décisions de gestion du risque
- Un exemple concret : du pic au creux jusqu’à la récupération
- Pourquoi cet indicateur change votre façon de surveiller votre portefeuille
- Suivez le drawdown maximal automatiquement avec Evibe
- Sources
Comment calcule-t-on le drawdown maximal ?
Le drawdown maximal (DDM) est formellement défini comme la plus forte baisse observée entre une valeur de pic et le creux qui suit, mesurée avant que le portefeuille n’établisse un nouveau sommet, selon Investopedia. La logique mathématique derrière ce calcul est simple une fois posée par écrit.
La formule centrale, selon Wall Street Prep, est la suivante :
DDM = (Valeur au creux − Valeur au pic) / Valeur au pic
Exprimé sous forme de calcul glissant, vous suivez un pic mobile P(t), c’est-à-dire la valeur la plus élevée atteinte par votre portefeuille jusqu’à l’instant t, et vous calculez le drawdown à chaque instant comme D(t) = (P(t) − x(t)) / P(t), où x(t) est la valeur actuelle. Le maximum de toutes les valeurs D(t) sur l’ensemble de votre historique constitue votre DDM.
Quelques variantes prêtent à confusion :
- Prix vs. rendements cumulés. Vous devez convertir une série de rendements en indice de richesse cumulée avant de mesurer le drawdown, sans quoi le calendrier des événements est faussé, selon MathWorks.
- Rendements arithmétiques vs. logarithmiques. Les rendements logarithmiques se composent plus proprement sur de longues périodes, mais modifient légèrement l’ampleur des drawdowns intermédiaires.
- L’erreur naïve du plus haut au plus bas. Le simple fait de soustraire le point le plus bas du point le plus haut d’un jeu de données ignore la règle du pic glissant et peut surestimer ou mal situer la véritable fenêtre de drawdown, selon GlobalCalcs.
Statistique à retenir : un drawdown ne compte comme « maximal » que lorsqu’un nouveau plus haut historique confirme que le creux est bien derrière vous. Jusque-là, vous restez à l’intérieur du même épisode de drawdown, quels que soient les rebonds intermédiaires du portefeuille.
Étape par étape : comment calculer le drawdown à partir de vos propres données
Vous n’avez pas besoin d’un logiciel propriétaire pour analyser le drawdown maximal de votre propre portefeuille. Un seul passage sur vos données, effectué correctement, vous permet d’y parvenir.
- Construisez votre série de prix. Partez soit des cours de clôture quotidiens, soit d’un indice de richesse cumulée construit en multipliant (1 + rendement) sur chaque période. N’injectez jamais des rendements périodiques bruts directement dans une formule de drawdown.
- Suivez un pic glissant. Parcourez la série une fois. À chaque point, mettez à jour le pic si la valeur actuelle le dépasse ; sinon, conservez le pic tel quel.
- Calculez le drawdown à chaque étape. Appliquez D(t) = (P(t) − x(t)) / P(t) à chaque point de données.
- Enregistrez le maximum. Conservez la plus grande valeur D(t), ainsi que l’index (date) du pic et l’index du creux.
- Mesurez la durée et la récupération. Comptez le nombre de jours entre le pic et le creux (durée du drawdown), puis entre le creux et le prochain nouveau sommet (temps de récupération).
Il s’agit d’un algorithme en O(N), c’est-à-dire qu’il ne nécessite qu’un seul passage sur les données. C’est exactement ainsi que fonctionne la fonction maxdrawdown de Matlab, qui renvoie à la fois l’ampleur et les index de début/fin de la fenêtre de drawdown, selon MathWorks, ce qui est utile lorsque vous souhaitez identifier les dates calendaires exactes de votre pire période.
Dans Excel, cela se traduit par une formule MAX glissante dans une colonne et une formule de différence en pourcentage dans la suivante. En Python, il s’agit d’une simple boucle ou d’une opération vectorisée cummax() suivie d’une division.
| Étape | Formule/Outil | Résultat |
|---|---|---|
| Pic glissant | =MAX($A$1:A1) dans Excel | Valeur du pic à ce jour |
| Drawdown à t | =(Pic−Prix)/Pic | Baisse en pourcentage |
| Drawdown maximal | =MAX(colonne drawdown) | Chiffre unique du DDM |
| Durée | Date du creux − date du pic | Jours sous l’eau |
Qu’est-ce qu’un drawdown maximal acceptable ?
Savoir si votre DDM est « mauvais » dépend entièrement de ce que vous détenez. Un portefeuille actions long-only a historiquement connu des drawdowns marqués lors de fortes phases baissières, tandis que les approches multi-stratégies ou neutres au marché visent, par conception, des baisses beaucoup plus faibles, selon les recherches sur le drawdown de BestFolio.
Contexte approximatif pour des allocations courantes :
- Les portefeuilles actions long-only connaissent généralement des drawdowns importants lors des grandes phases baissières.
- Les portefeuilles équilibrés actions-obligations affichent en général des drawdowns moins marqués lors des corrections des actions.
- Les approches neutres au marché ou multi-stratégies visent des drawdowns relativement faibles.
- Les positions sur une seule action ou en cryptomonnaies peuvent subir des drawdowns très importants dans des conditions extrêmes.
Plus le trou est profond, plus la récupération devient difficile de façon exponentielle. Voici le raisonnement mathématique détaillé :
Les drawdowns exigent des gains en pourcentage de plus en plus élevés pour être récupérés, les pertes les plus profondes nécessitant des gains nettement supérieurs pour revenir à l’équilibre.
Cette asymétrie de récupération explique pourquoi les drawdowns plus profonds exigent des gains exponentiellement plus importants, un point à bien intégrer avant de dimensionner toute position, comme le souligne FinancialToolset.
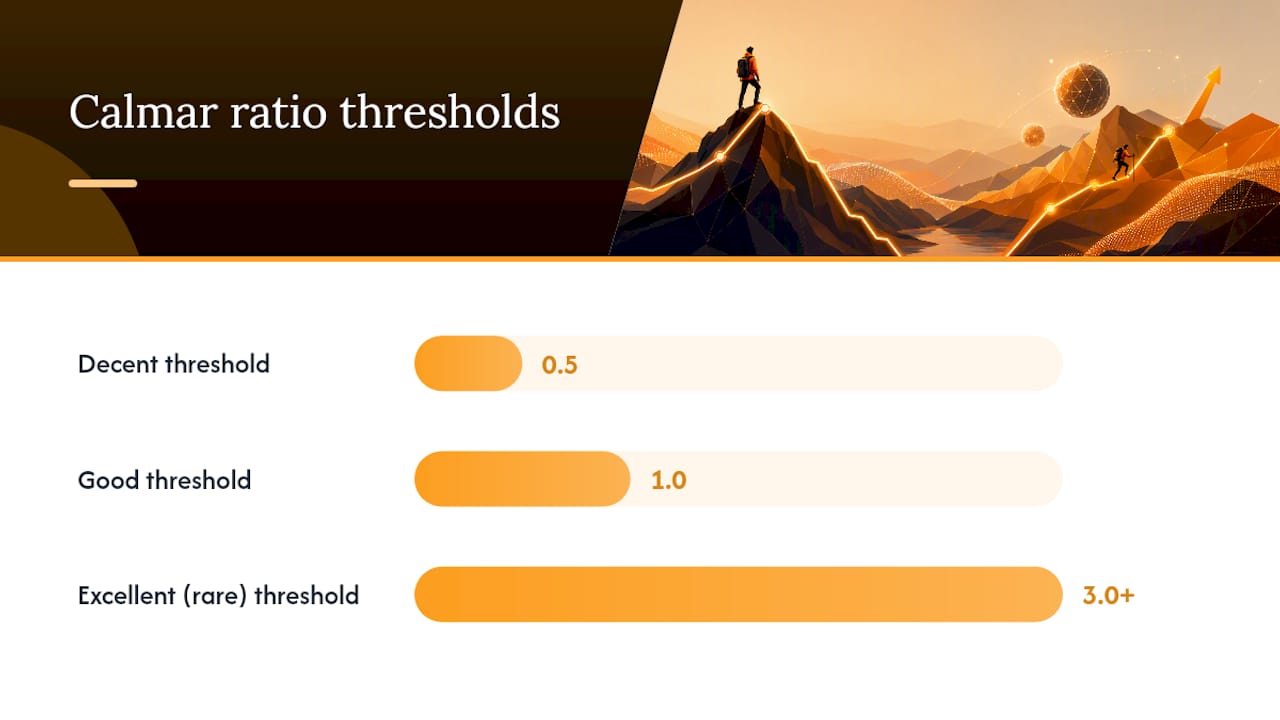
C’est là que le ratio de Calmar trouve toute sa place dans votre boîte à outils. Il se calcule en divisant le rendement annualisé par la valeur absolue du drawdown maximal. Les repères heuristiques de QuantOracle considèrent qu’une valeur supérieure à 0,5 est correcte, supérieure à 1,0 est bonne, et supérieure à 3,0 est rare et excellente. Le ratio de Calmar tend à surpasser le ratio de Sharpe comme indicateur de référence lorsque c’est le risque extrême, et non la volatilité quotidienne, qui vous préoccupe réellement. L’écart-type peut sous-estimer la douleur réelle car il traite les fluctuations à la hausse et à la baisse de la même manière, alors que le DDM capture l’expérience vécue de voir son compte se réduire et rester réduit, selon GlobalCalcs.
Transformer le drawdown maximal en décisions de gestion du risque
Un chiffre de drawdown n’est utile que s’il change ce que vous faites ensuite. Voici comment le traduire en actions concrètes.
- Dimensionnement des positions et effet de levier. Le critère de Kelly offre un point de départ mathématique pour déterminer combien allouer en fonction de l’avantage et des probabilités, mais il faut le considérer comme un plafond, pas un objectif. Un dimensionnement en Kelly complet tend à produire des drawdowns que la plupart des investisseurs ne peuvent pas supporter émotionnellement, et surajuster un backtest pour minimiser le DDM historique ne fait souvent que masquer le risque plutôt que de l’éliminer.
- Diversification en tenant compte de la corrélation. Ajouter des actifs qui évoluent indépendamment, et non simplement ajouter davantage d’actifs, est ce qui resserre réellement votre profil de drawdown. Une matrice de corrélation vous montre où vos positions évoluent secrètement de concert.
- Stop-loss et filtres de régime. Ces mécanismes limitent la baisse mais introduisent un risque de faux signaux (« whipsaw »). Vous vendrez parfois près d’un plus bas pour voir le marché se redresser immédiatement, transformant un drawdown temporaire en perte définitive.
- Tests de résistance. Faites passer votre portefeuille par des scénarios hypothétiques, et pas seulement historiques. Une stratégie qui a survécu à 2022 pourrait encore être exposée à un choc qu’elle n’a pas encore rencontré.
Conseil de pro : Si votre backtest affiche un DDM anormalement faible sur une fenêtre courte, méfiez-vous plutôt que de vous rassurer. Un échantillon propre couvrant plusieurs années ou un cycle complet révèle presque toujours un chiffre plus défavorable, et c’est ce chiffre-là qu’il faut anticiper.
Un exemple concret : du pic au creux jusqu’à la récupération
Supposons que votre portefeuille atteigne un pic de 100 000 $ en janvier, puis chute à 72 000 $ en juin avant de commencer à se redresser. Voici comment analyser le drawdown maximal sur ce parcours.
- Identifier le pic : 100 000 $.
- Identifier le creux : 72 000 $, le point le plus bas atteint avant un nouveau sommet.
- Appliquer la formule : (72 000 $ − 100 000 $) / 100 000 $ = −28 %. Votre DDM est de 28 %.
- Calculer le gain de récupération nécessaire : 100 000 $ / 72 000 $ − 1 = 38,9 %. Vous avez besoin d’un gain de 38,9 % depuis le creux simplement pour revenir à l’équilibre, et non des 28 % perdus.
- Mesurer la durée : si le creux a été atteint en juin et que le portefeuille n’a retrouvé les 100 000 $ qu’en mars suivant, cela correspond à une fenêtre de drawdown et de récupération de 9 mois, souvent représentée par une « courbe sous-marine » (underwater curve) qui montre combien de temps le compte est resté en dessous de son précédent sommet.
| Indicateur | Valeur |
|---|---|
| Valeur au pic | 100 000 $ |
| Valeur au creux | 72 000 $ |
| Drawdown maximal | 28 % |
| Gain nécessaire pour récupérer | 38,9 % |
| Temps sous l’eau | 9 mois |
Des outils qui affichent des courbes sous-marines, les principaux épisodes de drawdown et des tableaux de gain à récupérer, comme les calculateurs de BestFolio, vous permettent de coller votre propre courbe de capital et de retrouver cette même décomposition sans avoir à construire vous-même la feuille de calcul.
Pourquoi cet indicateur change votre façon de surveiller votre portefeuille
Les investisseurs se souviennent des drawdowns comme ils se souviennent des accidents évités de justesse au volant. Ce chiffre marque les esprits d’une manière que les rendements moyens n’égalent jamais, et c’est précisément pour cela qu’il doit figurer dans tout audit de risque sérieux. Ce n’est pas une simple curiosité historique. C’est un indicateur prospectif de l’ampleur de la douleur à laquelle vous vous exposez réellement, et du temps que vous pourriez passer sous l’eau avant que vos comptes ne se sentent à nouveau au complet.
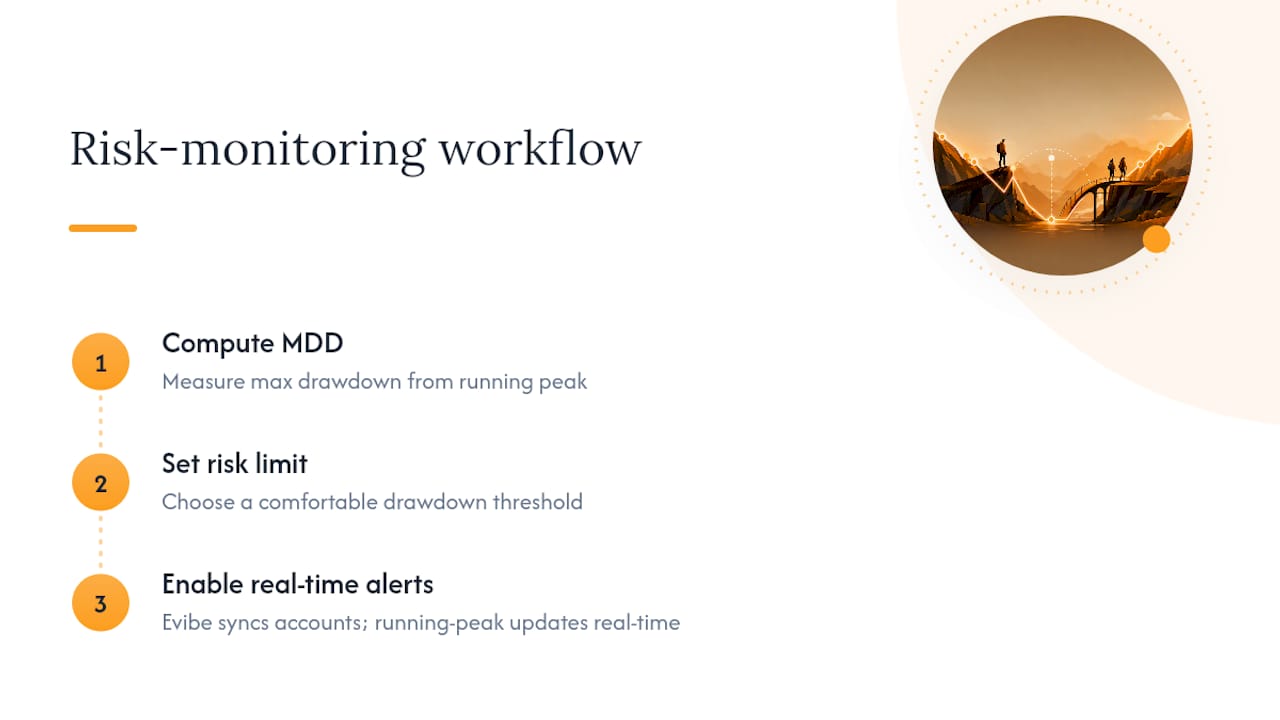
Evibe a été conçu autour de cette idée. Il regroupe actions, ETF, cryptomonnaies, immobilier et autres actifs au sein d’un tableau de bord unique, puis applique une analyse pilotée par l’IA pour révéler des schémas de risque et de diversification que vous auriez autrement dû calculer à la main. Comme il synchronise automatiquement les comptes bancaires et de courtage, le suivi du pic glissant qui sous-tend votre chiffre de drawdown se met à jour en temps réel, et non une fois par trimestre. Un flux de travail sensé : calculez votre DDM, fixez une limite de risque que vous êtes à l’aise de conserver, puis laissez des alertes automatisées vous prévenir lorsque vous vous en approchez.
— Vincent
Suivez le drawdown maximal automatiquement avec Evibe
Recalculer la formule du pic glissant à la main à chaque mouvement du marché n’est pas une habitude durable, même pour un investisseur discipliné. Evibe comble cet écart en synchronisant automatiquement vos comptes de courtage et bancaires, et en recalculant en temps réel le drawdown de votre portefeuille, sur l’ensemble des classes d’actifs que vous détenez plutôt que compte par compte.

Au-delà du suivi central du drawdown, Evibe intègre des alertes intelligentes lorsque votre portefeuille franchit un seuil de risque que vous avez défini, un étalonnage par rapport aux principaux indices pour que vous puissiez voir si votre drawdown est un phénomène de marché généralisé ou spécifique à votre allocation, ainsi qu’un suivi dédié des dividendes et des options pour les investisseurs qui ont besoin des Grecques et des données de rendement en complément de leurs chiffres de risque. Si vos positions reposent fortement sur des ETF, le tracker de portefeuille ETF vous fournit des indicateurs de drawdown et de diversification conçus spécifiquement pour les portefeuilles basés sur des fonds. Commencez gratuitement — 7 jours de Premium inclus — et découvrez votre véritable pire scénario la prochaine fois que le marché vous en offrira un.
Sources
Vérifiez vos propres chiffres auprès de plusieurs sources avant de faire confiance à un seul chiffre. Investopedia et Wall Street Prep proposent tous deux des décompositions claires des formules et des exemples travaillés. Côté algorithmique, la documentation de MathWorks montre exactement comment un balayage de pic glissant doit se comporter dans le code. Des calculateurs destinés aux praticiens comme QuantOracle et BestFolio vous permettent de coller directement une courbe de capital et de comparer leur résultat à votre propre feuille de calcul.
Cet article constitue une information générale et ne remplace pas les conseils d’un professionnel financier qualifié. Consultez un professionnel financier qualifié concernant votre situation personnelle avant d’agir sur la base de ce contenu.