Analyse du risque de portefeuille en six étapes : méthode pour praticiens assistés par l’IA
Méthode en six étapes pour analyser le risque d’un portefeuille : métriques clés, VaR/CVaR, tests de scénarios et suivi par IA pour détecter la dérive du risque.
Analyse du risque de portefeuille en six étapes : méthode pour praticiens assistés par l’IA
L’analyse du risque de portefeuille transforme une liste dispersée de positions en une vision quantifiée de ce qui pourrait mal se passer, à quel point, et de ce qu’il faut faire à ce sujet. Le résultat se résume à trois éléments : une synthèse des expositions montrant la concentration et la corrélation, un ensemble de métriques comme la volatilité et le risque extrême qui chiffrent l’incertitude, et une courte liste d’actions recommandées, du rééquilibrage à la couverture. Investisseurs et conseillers effectuent cette analyse pour passer d’une intuition sur le risque à un processus défendable et reproductible. La version étape par étape commence ci-dessous.
En bref :
- Utiliser à la fois des estimations de VaR paramétrique et historique peut révéler des queues de distribution épaisses et des périodes de stress que vos modèles pourraient sous-estimer.
- Les métriques de risque de portefeuille comme le R-carré et le bêta doivent être évaluées ensemble, un R-carré inférieur à 0,5 rendant l’alpha et le bêta moins significatifs.
- Le profilage de risque doit considérer séparément le besoin, la capacité et la tolérance comportementale, car un désalignement peut entraîner une exposition non voulue.
- Mettre à jour régulièrement les corrélations, idéalement chaque mois, est essentiel pour capter les changements de régime et éviter de faux signaux de diversification.
- Intégrer des facteurs qualitatifs tels que la qualité du management et les risques sectoriels enrichit les modèles quantitatifs et évite de sous-estimer des menaces cachées.
Table des matières
- Les métriques de risque clés que tout investisseur devrait suivre
- VaR, CVaR, CAPM et frontière efficiente comparés
- Faire correspondre l’analyse du risque au profil de risque réel de l’investisseur
- Comment mener une analyse du risque de portefeuille étape par étape
- Où se situent les tableurs, Python et les outils de suivi
- Limites et hypothèses des modèles de risque de portefeuille
- Analyse de scénarios et impacts des facteurs macroéconomiques
- Intégrer les facteurs de risque qualitatifs dans l’analyse
- Budgétisation et allocation du risque en pratique
- Les notes de praticien de Vincent sur le risque caché
- Laissez Evibe gérer les données pour vous concentrer sur les décisions
- Sources
Les métriques de risque clés que tout investisseur devrait suivre
Six chiffres font l’essentiel du travail dans l’analyse du risque de portefeuille, et chacun répond à une question différente. L’alpha indique si un gérant ou une stratégie a surperformé son indice de référence après ajustement de l’exposition au marché. Le bêta mesure la sensibilité à cet indice, c’est-à-dire à quel point le portefeuille tend à évoluer par rapport au marché. Le R-carré montre dans quelle mesure le mouvement d’un portefeuille est réellement expliqué par l’indice de référence, et c’est celui qu’on omet le plus souvent, à tort.
Ce dernier point compte plus que la plupart des guides ne l’admettent. L’analyse d’Investopedia sur les cinq principales mesures du risque regroupe l’alpha, le bêta, le R-carré, l’écart-type et le ratio de Sharpe pour une bonne raison : ils sont censés être lus comme un ensemble, et non choisis séparément. Un portefeuille avec un R-carré inférieur à 0,5 a un bêta et un alpha proches de l’insignifiant, car l’indice de référence n’explique pas réellement son comportement.
L’écart-type capture la volatilité totale, à la fois les mouvements à la hausse et à la baisse, tandis que le ratio de Sharpe mesure le rendement obtenu par unité de cette volatilité. Le ratio de Sortino affine cela en ne pénalisant que la déviation à la baisse, ce qui convient aux investisseurs qui ne sont pas gênés par de forts mois positifs mais veulent éviter les fortes baisses.
- Alpha et bêta : à utiliser ensemble, et seulement après avoir vérifié le R-carré.
- Écart-type : idéal pour comparer la volatilité globale entre classes d’actifs similaires.
- Ratio de Sharpe : utile pour classer des stratégies ayant des profils de risque similaires.
- Ratio de Sortino : mieux adapté aux portefeuilles axés sur la baisse ou orientés revenus.
Conseil de pro : Ne comparez jamais des ratios de Sharpe entre classes d’actifs présentant des régimes de volatilité très différents. Un ratio de Sharpe de 0,8 sur un fonds obligataire et un ratio de 0,8 sur un fonds de croissance de petites capitalisations ne sont pas des performances comparables.
VaR, CVaR, CAPM et frontière efficiente comparés
La valeur à risque (VaR) et la valeur à risque conditionnelle (CVaR) quantifient toutes deux le risque extrême, mais elles répondent à des questions différentes. La VaR estime la pire perte à laquelle on peut s’attendre à un niveau de confiance donné sur un horizon défini. La CVaR, aussi appelée perte attendue (Expected Shortfall), mesure la perte moyenne au-delà de ce seuil de VaR, capturant à quel point la situation se détériore une fois dans la queue de distribution. Une VaR à 95 % de 50 000 $ vous donne le seuil ; la CVaR vous indique ce qui se passe au-delà de ce seuil.
Trois méthodes permettent de calculer la VaR, et elles divergent le plus rapidement en période de stress. La VaR paramétrique suppose que les rendements suivent une distribution normale, ce qui est rapide à calculer mais sous-estime le risque de queue épaisse. La VaR historique rejoue les rendements passés réels, capturant ainsi les véritables krachs, mais suppose que l’avenir ressemblera au passé. La VaR de Monte-Carlo simule des milliers de trajectoires possibles à partir de distributions et de corrélations supposées, ce qui gère mieux les positions non linéaires comme les options que les deux autres méthodes, comme l’illustrent les outils open source d’analyse de risque de portefeuille qui exécutent les trois méthodes en parallèle.
Le CAPM et la frontière efficiente de Markowitz servent l’allocation plutôt que la mesure. Le CAPM estime un rendement requis à partir d’un taux sans risque et d’une prime de risque de marché, un travail fondé sur le cadre de prime de risque de Damodaran à la NYU Stern. La frontière efficiente cartographie ensuite les combinaisons d’actifs offrant le rendement le plus élevé pour un niveau de risque donné, ou le risque le plus faible pour un rendement donné.
- La VaR fixe un seuil de perte ; la CVaR mesure l’ampleur des dégâts au-delà de ce seuil.
- La VaR historique fait confiance au passé ; la VaR de Monte-Carlo construit des futurs hypothétiques.
- Le CAPM fixe la barre de rendement ; la frontière efficiente trouve le mélange qui la franchit le plus efficacement.
Conseil de pro : Calculez la VaR à la fois de façon paramétrique et historique sur le même portefeuille. Un écart important entre les deux chiffres est en soi un signal que la distribution de vos rendements présente des queues plus épaisses que ce que suppose un modèle standard.
Faire correspondre l’analyse du risque au profil de risque réel de l’investisseur
Un chiffre de volatilité ne signifie rien tant qu’il n’est pas mis en correspondance avec la personne qui détient le portefeuille. Le cadre du CFA Institute sur le profilage du risque d’investissement le décompose en trois dimensions distinctes qui s’alignent rarement parfaitement.
- Le besoin de risque est la volatilité et le rendement nécessaires pour atteindre un objectif financier, dérivés mathématiquement du rendement cible.
- La capacité de risque est la capacité objective d’absorber des pertes, en fonction de l’horizon temporel, de la stabilité des revenus et des besoins de liquidité.
- La tolérance comportementale est le confort subjectif, souvent irrationnel, face à la baisse de la valeur d’un compte.
Convertir un rendement cible en un objectif de volatilité et un budget de drawdown force ces trois dimensions à être exprimées dans les mêmes unités. Un retraité qui retire 4 % par an peut avoir une faible capacité de risque (horizon court, besoin de liquidités) même si sa tolérance comportementale est élevée après des décennies d’expérience des marchés. Une personne de 30 ans avec un emploi exigeant et des revenus instables peut avoir une capacité théorique élevée mais une tolérance comportementale faible après avoir vécu deux marchés baissiers. L’avertissement central du cadre du CFA, repris dans les recommandations professionnelles, est de ne jamais laisser le score d’un simple questionnaire psychométrique prendre le pas sur les deux autres dimensions.
Comment mener une analyse du risque de portefeuille étape par étape
Bien mener cette analyse relève moins d’un calcul sophistiqué que d’un bon séquençage. Sauter une étape donne un résultat qui semble correct mais qui induit en erreur.
- Collecter et nettoyer les données. Récupérez les positions, le prix de revient et l’historique des prix pour chaque position, ainsi qu’un indice de référence adapté. Les opérations sur titres comme les fractionnements et les scissions doivent être ajustées avant qu’aucune métrique ne soit fiable.
- Choisir votre horizon et votre fréquence. Les données quotidiennes conviennent aux traders actifs ; les données mensuelles conviennent aux allocataires de long terme. Une fréquence mal appariée entre le portefeuille et l’indice de référence fausse les calculs de bêta.
- Sélectionner les métriques adaptées à la décision à prendre. La fixation de limites de position requiert des données de VaR et de corrélation. La planification des risques extrêmes requiert la CVaR et Monte-Carlo. Le rééquilibrage requiert le suivi de la dérive par rapport à l’allocation cible.
- Construire la matrice de corrélation. Les corrélations deux à deux révèlent quelles positions « diversifiées » évoluent en réalité de concert, une étape que les recommandations de gestion du risque de portefeuille de Morgan Stanley considèrent comme essentielle pour repérer des risques que des métriques isolées ne détecteraient pas.
- Exécuter les scénarios de stress. La simulation de Monte-Carlo et les tests de stress historiques montrent comment l’allocation actuelle se serait comportée en 2008, en 2020, ou lors d’un scénario de choc de taux.
- Transformer les constats en actions. Fixez des seuils de déclenchement de rééquilibrage, identifiez les candidats à la couverture pour les positions concentrées, et planifiez la prochaine revue.
Conseil de pro : Traitez la corrélation comme une donnée mobile, pas fixe. Des actifs non corrélés pendant dix ans peuvent évoluer en parfaite synchronisation lors d’une crise de liquidité, exactement au moment où vous avez le plus besoin de la diversification.
Les recommandations pratiques d’Investing.com Academy préconisent une revue formelle annuelle au minimum, avec des vérifications ponctuelles après des événements de vie majeurs ou des dislocations de marché.
Où se situent les tableurs, Python et les outils de suivi
Les tableurs restent efficaces pour une analyse ponctuelle, en particulier pour les portefeuilles plus petits où un seul analyste souhaite garder un contrôle total sur les formules. Les bibliothèques Python comme NumPy et pandas prennent le relais dès qu’il faut une simulation de Monte-Carlo sur des milliers de trajectoires ou une modélisation de corrélation personnalisée qu’un tableur ne peut gérer sans se figer.
La lacune commune aux deux approches, c’est la donnée elle-même. Rassembler un historique de prix propre, la conversion des devises, les ajustements liés aux opérations sur titres, les Grecques des options et les données de liquidité en un seul endroit prend généralement plus de temps que le calcul du risque lui-même. C’est le problème que résolvent les applications de suivi consolidé.
Evibe s’intègre à ce flux de travail au niveau du suivi. Elle synchronise automatiquement actions, ETF, options, cryptomonnaies et biens immobiliers depuis les banques et courtiers, ce qui élimine entièrement l’étape manuelle de rassemblement des données. Son analyse pilotée par l’IA fait apparaître les signaux de diversification et de risque sans que l’utilisateur ait besoin de construire un modèle depuis zéro, et les vues de corrélation mettent en évidence une concentration qu’une simple liste de positions dissimulerait.
- Tableurs : idéaux pour une analyse rapide, transparente et ponctuelle.
- Boîtes à outils Python : idéales pour Monte-Carlo, les modèles factoriels personnalisés et les grandes simulations.
- Outils de suivi consolidés : idéaux pour le suivi continu, la synchronisation multi-actifs et la détection de la dérive du risque entre deux revues formelles.
Limites et hypothèses des modèles de risque de portefeuille
Chaque modèle repose sur des hypothèses qui tiennent jusqu’à ce qu’elles ne tiennent plus. L’écart-type et la VaR paramétrique supposent généralement que les rendements suivent quelque chose de proche d’une distribution normale, mais les marchés réels présentent des queues épaisses, ce qui signifie que les mouvements extrêmes se produisent plus souvent que ne le prédit une courbe en cloche. Cet échec de l’hypothèse explique précisément pourquoi 2008 et mars 2020 ont largement dépassé ce que les modèles de VaR paramétrique projetaient pour ces périodes.
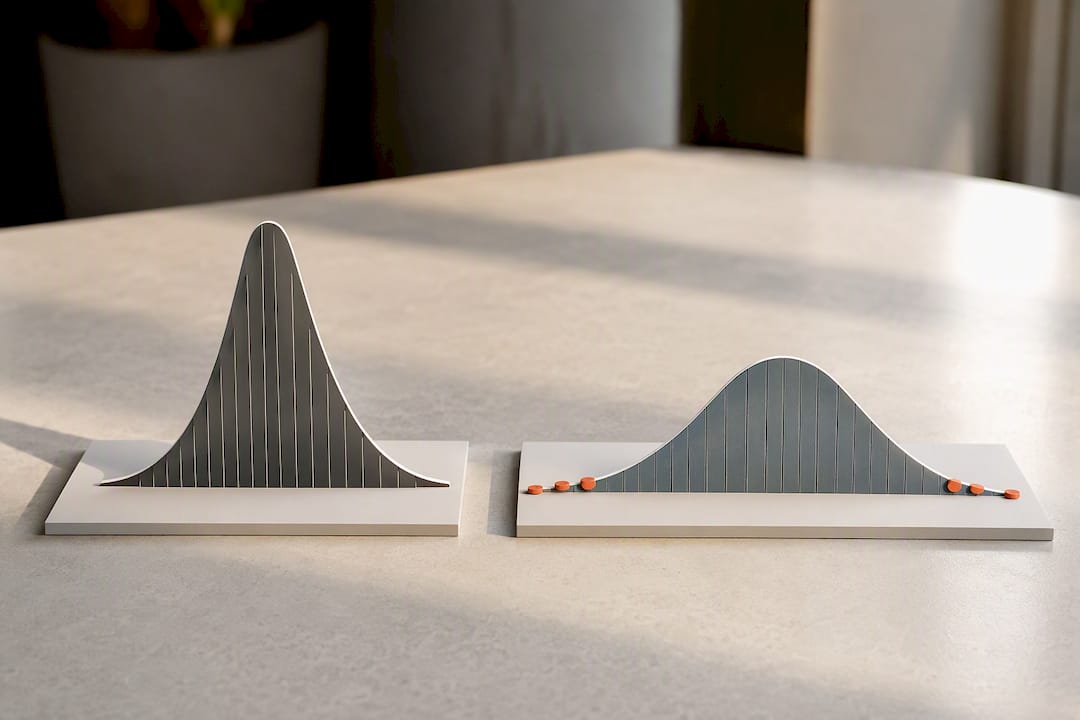
Les estimations de corrélation présentent un défaut similaire. Elles sont calculées à partir de données historiques et ont tendance à être instables, augmentant souvent fortement pendant les crises, exactement au moment où la diversification compte le plus. Une matrice de corrélation construite sur cinq années calmes peut sous-estimer à quel point vos positions sont réellement connectées entre elles.
Le bêta du CAPM suppose une relation linéaire entre un actif et le marché, relation qui se rompt pour les options, les produits structurés et d’autres instruments non linéaires. La simulation de Monte-Carlo améliore cela en générant de nombreuses trajectoires possibles, mais elle ne vaut que ce que valent les distributions de rendement et les corrélations qu’on lui fournit. Des hypothèses médiocres en entrée produisent des estimations de risque médiocres en sortie.
Les données tournées vers le passé constituent la limite la plus profonde de l’ensemble. Chaque métrique décrite jusqu’ici, du bêta au ratio de Sharpe en passant par la VaR historique, décrit ce qui s’est déjà produit. Aucune d’elles ne prédit un changement de régime, une crise de liquidité, ou un nouveau type de choc que la fenêtre historique n’a jamais contenu. Ce n’est pas une raison pour se dispenser d’une analyse quantitative. C’est une raison de l’associer à une planification de scénarios et à un jugement qualitatif plutôt que de traiter un chiffre unique comme une vérité absolue.
Analyse de scénarios et impacts des facteurs macroéconomiques
L’analyse de scénarios comble la lacune laissée ouverte par les modèles historiques en posant la question « et si » plutôt que « qu’est-ce qui s’est passé ». Un ensemble de scénarios bien construit fait passer le portefeuille actuel par un choc de taux, une récession, une crise de change et un choc sectoriel spécifique, puis rapporte l’impact estimé sur la valeur totale et sur les positions individuelles.
Les facteurs macroéconomiques pilotent la plupart de ces scénarios. La hausse des taux d’intérêt comprime généralement les valorisations des actions de croissance à longue duration et des obligations, tandis qu’elle profite souvent aux valeurs financières. Un dollar en affaiblissement tend à améliorer les rendements des positions internationales non couvertes pour un investisseur basé aux États-Unis, tandis qu’un dollar en renforcement les érode. Les pics d’inflation touchent directement les détenteurs d’obligations via la perte de pouvoir d’achat et peuvent comprimer les marges des entreprises sans pouvoir de fixation des prix.
La valeur pratique du travail sur les scénarios se manifeste dans le dimensionnement des positions, pas dans la prédiction. Personne ne peut prévoir de manière fiable la prochaine décision de taux ou le prochain choc géopolitique, mais un gérant de portefeuille peut dimensionner ses positions de sorte qu’un scénario défavorable plausible ne produise pas une perte inacceptable. Si un scénario de choc de taux de 200 points de base montre un déclin du portefeuille de 22 %, ce chiffre est en lui-même le résultat utile. Il indique si votre exposition actuelle en duration correspond à votre capacité de risque réelle.
L’analyse de sensibilité aux facteurs vient compléter cela en isolant l’exposition à des moteurs macroéconomiques spécifiques, taux d’intérêt, prix du pétrole, force du dollar, plutôt que de tout regrouper dans un chiffre de volatilité combiné. Un portefeuille peut présenter une volatilité globale modeste tout en portant une exposition concentrée à un seul facteur, comme la sensibilité aux taux, que jamais un chiffre combiné ne révélerait à lui seul.
Intégrer les facteurs de risque qualitatifs dans l’analyse
Les chiffres passent à côté de choses qu’un lecteur attentif de l’actualité ne manque pas. La qualité du management, l’exposition réglementaire, le risque géopolitique et la disruption sectorielle apparaissent rarement dans les données de prix historiques avant d’avoir déjà causé des dégâts, et à ce moment-là, les métriques quantitatives ne font que confirmer ce qui s’est déjà produit.
Le risque de concentration se cachant derrière des étiquettes sectorielles est un piège qualitatif fréquent. Un portefeuille peut sembler diversifié sur dix positions avec une lecture d’écart-type qui semble raisonnable, mais si huit de ces dix positions dépendent de la même chaîne d’approvisionnement ou de la même approbation réglementaire, le risque réel est bien plus élevé que ce que révélerait n’importe quelle matrice de corrélation construite uniquement à partir de données de prix.
L’intégration pratique consiste à superposer une liste de contrôle qualitative aux résultats quantitatifs plutôt que de la remplacer. Avant de finaliser toute évaluation du risque, demandez-vous si une seule décision réglementaire, un résultat de litige ou un changement de management pourrait affecter plusieurs positions à la fois. Demandez-vous si la stabilité récente des prix reflète une véritable stabilité de l’activité ou simplement une absence d’actualité. Ces questions ne produisent pas de chiffre, mais elles modifient le poids à accorder aux chiffres qui existent déjà. Un portefeuille avec une volatilité affichée faible et une exposition concentrée à une seule affaire judiciaire en instance n’est pas réellement à faible risque. Il est à faible risque jusqu’à une date précise inscrite sur un calendrier.
Budgétisation et allocation du risque en pratique
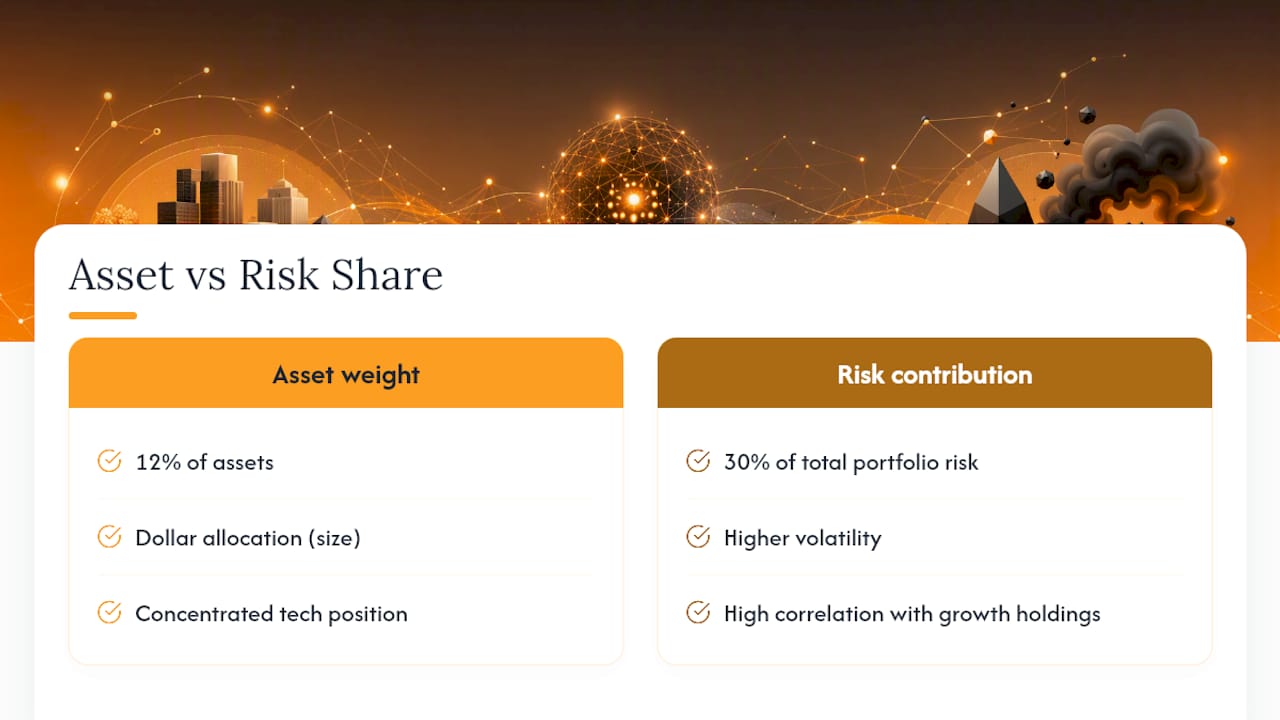
La budgétisation du risque inverse la question habituelle d’allocation. Au lieu de se demander combien d’argent placer dans chaque actif, elle demande quelle part du risque total du portefeuille chaque position est autorisée à représenter. Une position peut représenter un faible montant en dollars mais une part importante de la volatilité totale du portefeuille si elle est très volatile ou mal corrélée avec le reste, et la budgétisation du risque met exactement ce décalage en évidence.
La mécanique commence par le calcul de la contribution de chaque position à la variance totale du portefeuille, qui dépend de sa propre volatilité et de sa corrélation avec tout le reste. Une position technologique concentrée pourrait représenter 12 % des actifs mais 30 % du risque total du portefeuille une fois sa volatilité plus élevée et sa corrélation avec d’autres positions de croissance prises en compte.
La définition du budget lui-même découle de la capacité de risque de l’investisseur établie lors du profilage. Si le budget de drawdown autorise un déclin maximal de 15 % dans un scénario défavorable, chaque classe d’actifs et chaque position reçoit une allocation de risque dont la somme reste sous ce plafond, plutôt qu’une allocation en dollars arbitraire comme « 60/40 ». Une pondération égale en montant en dollars et une pondération égale en contribution au risque produisent des portefeuilles très différents, et la version pondérée par le risque a tendance à mieux résister aux pics de volatilité avec des baisses moindres, car aucun facteur unique ne domine le résultat.
Les notes de praticien de Vincent sur le risque caché
L’erreur que je constate le plus souvent n’est pas une métrique manquante, c’est une donnée de corrélation obsolète traitée comme actuelle. Une diversification construite sur une matrice de corrélation vieille de cinq ans se dégrade silencieusement dès qu’un nouveau régime macroéconomique s’installe, et la plupart des investisseurs ne s’en rendent compte qu’une fois le drawdown déjà survenu.
Recalculez les corrélations chaque mois, pas chaque année. Les changements de régime évoluent plus vite que les cycles de revue, et les positions que vous pensiez non corrélées sont généralement celles qui échouent ensemble.
— Vincent
Laissez Evibe gérer les données pour vous concentrer sur les décisions
Evibe existe parce que la partie la plus difficile de l’analyse du risque de portefeuille n’est généralement pas le calcul, c’est de rassembler des données propres et à jour en un seul endroit avant même de pouvoir effectuer ce calcul. Evibe automatise cette étape en synchronisant actions, ETF, options, cryptomonnaies et biens immobiliers directement depuis les banques et courtiers, puis superpose une analyse pilotée par l’IA pour signaler la concentration, les lacunes de diversification et la dérive du risque au moment où elles se produisent.

Les cartes thermiques de corrélation se mettent à jour automatiquement à mesure que les positions changent, ce qui vous permet de repérer une concentration cachée avant qu’elle ne devienne un drawdown plutôt qu’après. Des alertes intelligentes signalent les changements significatifs de votre profil de risque, et des outils de comparaison montrent comment votre portefeuille réel, et non un portefeuille modèle, se positionne en temps réel face aux principaux indices.
Si vous gérez des positions en actions réparties sur plusieurs courtiers et souhaitez une vue unique de ce qui pilote réellement votre risque, commencez avec le suivi de portefeuille d’actions et visualisez votre exposition consolidée le jour même où vous connectez vos comptes.
Cet article constitue une information générale et ne remplace pas les conseils d’un conseiller financier qualifié. Consultez un professionnel financier qualifié au sujet de votre situation personnelle avant d’agir sur la base de ce contenu.
Sources
- What Are the 5 Principal Risk Measures and How Do They Work? — Investopedia
- Investment risk profiling — CFA Institute
- Damodaran notes on risk premium and CAPM — NYU Stern
- Portfolio risk management: Mitigating risks — Morgan Stanley