Agrégation de comptes : la checklist API-first pour particuliers et conseillers
Découvrez comment fonctionne l’agrégation de comptes, pourquoi l’API surpasse le screen scraping, et la checklist pour choisir un fournisseur API-first fiable.
Agrégation de comptes : la checklist API-first pour particuliers et conseillers
L’agrégation de comptes est la technologie qui récupère les soldes et transactions de toutes vos banques, courtiers et autres comptes financiers pour les réunir sous une seule connexion. Elle fonctionne via une connexion sécurisée, en lecture seule, soit une API, soit, plus rarement aujourd’hui, du screen scraping, qui ne permet jamais à une application de déplacer votre argent. Le résultat : un seul endroit pour voir l’ensemble de votre situation financière au lieu de dix connexions différentes.
En bref :
- Les agrégateurs basés sur API utilisent des jetons sécurisés qui n’exposent jamais votre mot de passe, réduisant le risque de vol d’identifiants par rapport aux méthodes de screen scraping.
- Pour des données fiables, choisissez des fournisseurs disposant d’attestations de sécurité reconnues comme SOC 2 et garantissant un chiffrement des données en transit et au repos.
- Des rafraîchissements quotidiens ou quasi en temps réel sont la norme ; des mises à jour plus fréquentes peuvent impliquer des coûts supplémentaires ou des exigences de consentement, surtout pour les traders actifs.
- Des lacunes de couverture existent avec les petits établissements dépourvus de support API direct, ce qui peut entraîner des échecs de connexion ou une récupération de données incomplète.
- Les tendances futures incluent l’expansion de l’infrastructure API, un apprentissage automatique renforcé pour la détection de fraude et l’analyse de portefeuille, ainsi que des contrôles de consentement plus fins et conviviaux.
Table des matières
- Qu’est-ce que l’agrégation de comptes et comment démarrer ?
- Comment fonctionne l’agrégation de comptes en coulisses ?
- Qui profite réellement des comptes agrégés ?
- L’agrégation de comptes est-elle sûre ? Sécurité et réalités liées à la confidentialité
- Comment évaluer un agrégateur de comptes : une checklist pratique
- À quoi ressemble l’agrégation dans un tracker de portefeuille
- D’où vient l’agrégation de comptes
- Où l’agrégation de comptes rencontre encore des limites
- Quelle est la suite pour la technologie d’agrégation de comptes ?
- Ce que la plupart des gens comprennent mal sur l’agrégation
- Sources
Qu’est-ce que l’agrégation de comptes et comment démarrer ?
L’agrégation de comptes consiste à récupérer des données, soldes, transactions, positions, provenant de plusieurs comptes financiers pour les réunir dans une seule interface, afin que vous n’ayez jamais à vous connecter séparément à chaque établissement. C’est la plomberie derrière presque toutes les applications de budget, tous les trackers de patrimoine net et tous les tableaux de bord de conseillers que vous avez utilisés. L’agrégation de comptes est, par conception, en lecture seule. Le service peut voir vos données, mais il ne peut ni initier un virement, ni payer une facture, ni toucher à votre argent.
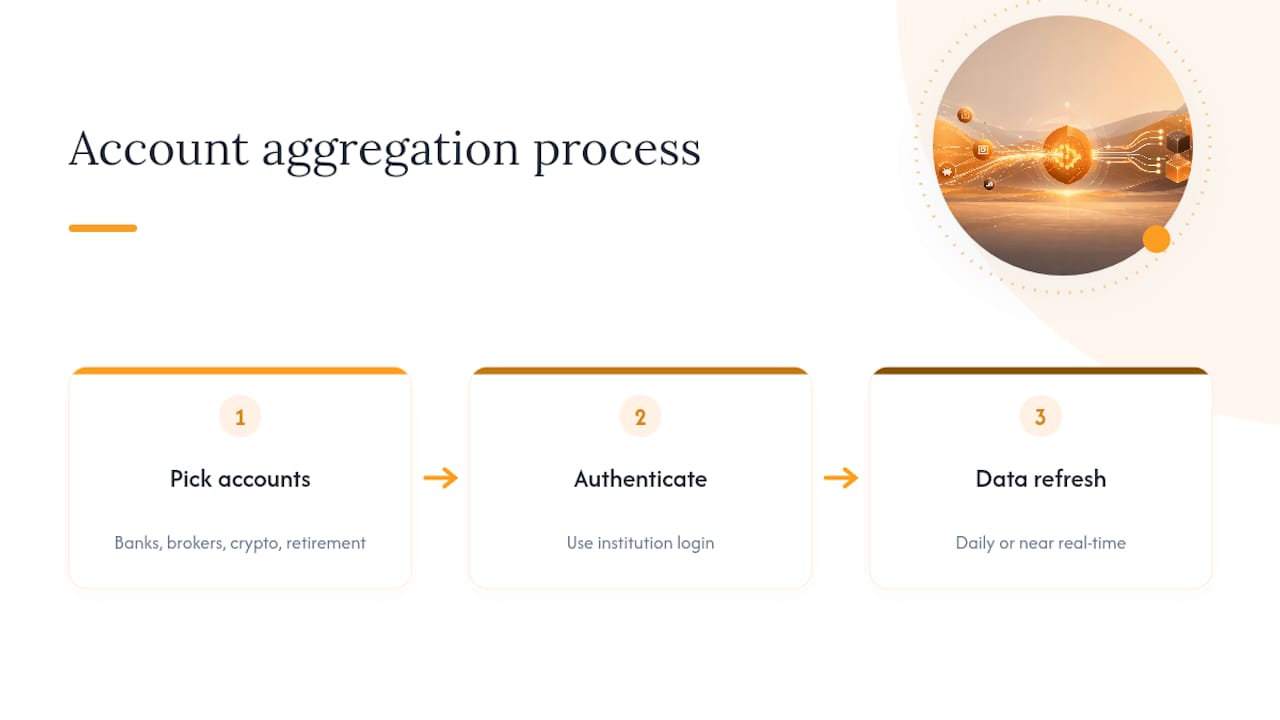
Démarrer nécessite généralement trois étapes. D’abord, vous choisissez les comptes à connecter, banques, courtiers, plateformes crypto, parfois plans de retraite. Ensuite, vous vous authentifiez, idéalement via l’écran de connexion de votre propre établissement plutôt qu’en saisissant votre mot de passe dans l’application de l’agrégateur. Enfin, l’agrégateur récupère vos données selon un calendrier récurrent, souvent quotidien, parfois quasi en temps réel, et actualise ce que vous voyez.
C’est la version mécanique. La distinction la plus importante, celle qui sépare un agrégateur digne de confiance d’un agrégateur risqué, tient à la manière dont cette connexion se fait en coulisses. C’est là que l’agrégation basée sur API et les anciennes méthodes de screen scraping divergent, et cela compte plus que la plupart des utilisateurs ne le pensent.
Comment fonctionne l’agrégation de comptes en coulisses ?
Chaque agrégateur doit résoudre le même problème : extraire vos données du système d’une banque pour les intégrer dans une application, sans vous demander de saisir manuellement chaque transaction. Il existe deux façons d’y parvenir, et elles ne se valent pas.
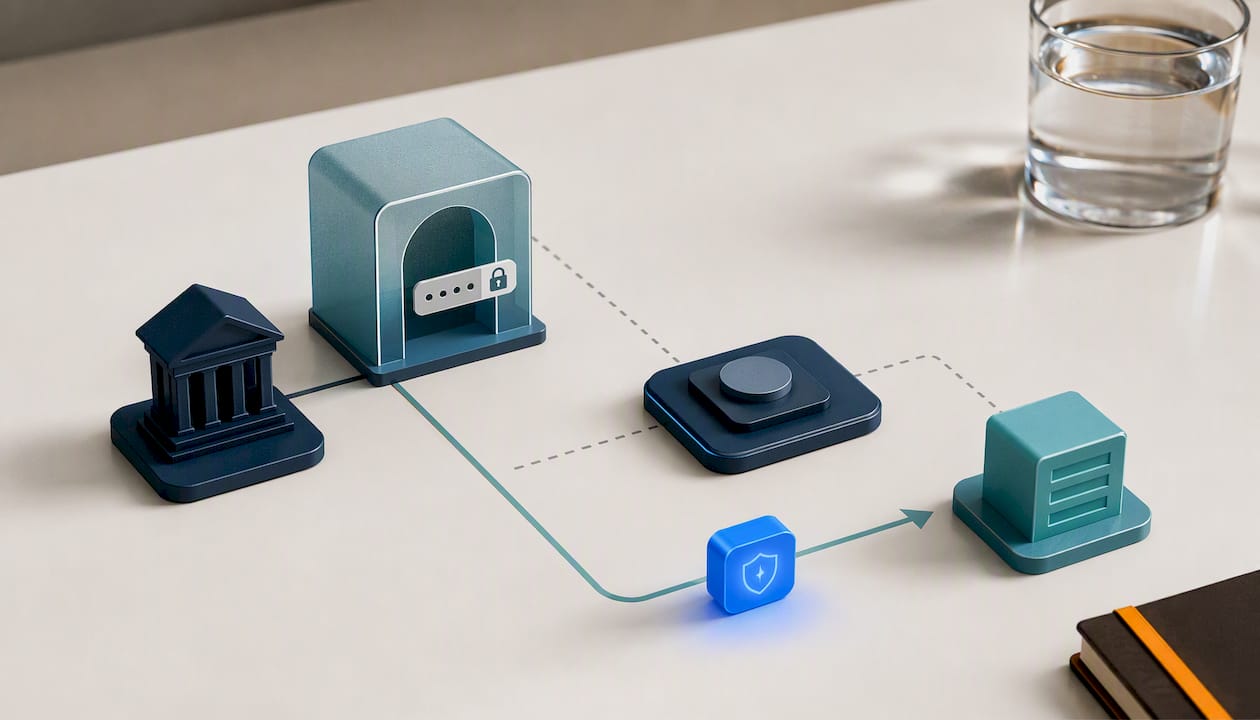
L’agrégation basée sur API utilise une connexion sécurisée et standardisée où votre établissement accorde à l’agrégateur un jeton, et non votre mot de passe, via un échange de type OAuth. Vous vous connectez directement auprès de votre banque, vous approuvez des permissions de données précises, et la banque délivre un jeton que l’agrégateur utilise ensuite pour récupérer les données. Vos identifiants réels ne transitent jamais par les serveurs de l’agrégateur.
Le screen scraping est la méthode plus ancienne. L’agrégateur se connecte à votre compte en utilisant votre nom d’utilisateur et votre mot de passe réels, puis lit la page comme le ferait un navigateur. Cela fonctionne, mais c’est fragile : une refonte de la page de connexion peut casser la connexion du jour au lendemain, et vos identifiants se retrouvent stockés quelque part en dehors des propres systèmes de votre banque.
Le flux de données suit lui-même un schéma constant, quelle que soit la méthode :
- Vérification : l’agrégateur confirme que le compte est réel et que la connexion est autorisée.
- Récupération : transactions, soldes et positions sont extraits de l’établissement.
- Normalisation et enrichissement : les données brutes (souvent des libellés marchands confus comme « SQ *COFFEE013_XX ») sont nettoyées, catégorisées et standardisées.
- Présentation : les données nettoyées apparaissent dans votre tableau de bord, mises à jour selon le rythme pris en charge par l’application.
L’adoption du modèle API a progressé rapidement. La connexion par API est désormais la voie principale vers les applications de finances personnelles, une évolution qui aurait paru inimaginable il y a dix ans, lorsque le screen scraping était encore la norme par défaut. L’accès « en lecture seule » permet généralement de consulter soldes, transactions et positions. Il ne permet pas de déplacer des fonds, de modifier les paramètres du compte, ni d’autoriser des paiements, quelle que soit la méthode de connexion utilisée en arrière-plan.
Qui profite réellement des comptes agrégés ?
L’agrégation de comptes répond à un problème différent selon qui l’utilise, mais la valeur essentielle, une seule vue au lieu de dix, reste constante.
Pour les particuliers, le principal bénéfice est la visibilité. Plutôt que de se connecter à cinq applications bancaires et deux courtiers pour calculer son patrimoine net, l’agrégation fait le calcul automatiquement et maintient un total à jour. La gestion des finances du foyer, le suivi des dépenses sur des comptes joints et des frais partagés, devient nettement plus simple une fois que tout se retrouve dans un seul flux.
Pour les conseillers financiers et gestionnaires de patrimoine, l’agrégation sous-tend les rapports consolidés destinés aux clients. Un tableau de bord unique affichant le 401(k) détenu ailleurs par un client, ses comptes de courtage externes et ses actifs gérés rend le reporting de performance et la documentation de conformité bien moins manuels que de récupérer des relevés établissement par établissement.
Pour les entreprises et fintechs, l’agrégation accélère l’onboarding, la vérification d’identité et l’underwriting. Les cas d’usage typiques des agrégateurs incluent notamment la vérification instantanée de compte pour les transferts de financement et les données de revenus pour les décisions de prêt, des tâches qui nécessitaient autrefois des relevés bancaires envoyés par fax.
Rien de tout cela ne fonctionne bien sans enrichissement. Les données brutes de transaction sont un fouillis de codes marchands abrégés ; les pipelines d’enrichissement qui associent ces codes à de vrais noms de marchands et catégories de dépenses sont ce qui transforme un flux de données en quelque chose de réellement lisible.
L’agrégation de comptes est-elle sûre ? Sécurité et réalités liées à la confidentialité
La réponse honnête est : cela dépend fortement de la méthode de connexion et des pratiques du fournisseur, et il vaut la peine de comprendre les deux avant de relier le moindre compte.
Le stockage des identifiants constitue la principale ligne de fracture ; comprendre les risques de gestion de compte et comment les atténuer est essentiel avant de choisir un agrégateur. Les agrégateurs basés sur API ne voient généralement jamais votre mot de passe bancaire ; ils obtiennent un jeton à la place. Les outils de screen scraping, à l’inverse, ont besoin de vos identifiants de connexion réels pour fonctionner, ce qui crée un second endroit où votre mot de passe pourrait fuiter si ce fournisseur venait à être compromis. Même les systèmes basés sur des jetons stockent parfois des identifiants hachés ou chiffrés pour permettre la ré-authentification, il vaut donc la peine de demander directement à tout fournisseur s’il conserve des identifiants, et pendant combien de temps.
Les préoccupations de confidentialité vont plus loin que le seul risque de violation de données. La vraie question est de savoir ce qui arrive à vos données une fois récupérées : le fournisseur les revend-il, les partage-t-il avec des annonceurs, ou les utilise-t-il pour construire des profils marketing ? Lisez le texte de consentement avant de connecter quoi que ce soit.
Le contexte réglementaire évolue en faveur de l’industrie. Le Consumer Financial Protection Bureau a approuvé une demande du Financial Data Exchange visant à établir des normes communes pour l’open banking, un signal que les États-Unis se dirigent vers un partage de données standardisé et basé sur le consentement plutôt que vers la mosaïque d’accords ponctuels qui a défini les premières années de l’industrie. L’open banking reste plus mature au Royaume-Uni et en Europe qu’aux États-Unis, mais l’écart se réduit.
Avant de faire confiance à un agrégateur, vérifiez :
- La présence d’une attestation SOC 2 ou d’une attestation de sécurité tierce équivalente
- Le chiffrement des données en transit et au repos, ainsi que l’authentification multifacteur sur l’application elle-même
- Un langage clair et précis sur la conservation des données et leur éventuel partage avec des tiers
Astuce pro : Si un fournisseur ne peut pas vous dire clairement s’il stocke votre mot de passe bancaire ou seulement un jeton, considérez cela comme un signal d’alarme, pas comme un détail technique.
Comment évaluer un agrégateur de comptes : une checklist pratique
Tous les agrégateurs ne sont pas construits de la même manière, et les différences se révèlent précisément au moment où vous avez le plus besoin de fiabilité, en période de volatilité des marchés ou en saison des impôts. Parcourez cette liste avant de vous engager :
- Confirmez qu’il est API-first. Demandez si le fournisseur se connecte principalement via des API plutôt que par screen scraping, et comment il gère les établissements qui ne prennent pas encore en charge l’accès API.
- Vérifiez les attestations de sécurité. Recherchez des rapports SOC 2, des normes de chiffrement déclarées, et vérifiez si les identifiants sont stockés ou tokenisés.
- Testez la qualité des données. Des flux mal enrichis se traduisent par des noms de marchands illisibles et des transactions mal catégorisées ; un compte d’essai rapide révèlera vite ce problème.
- Lisez les conditions de consentement et de conservation. Comprenez exactement quelles données sont récupérées, combien de temps elles sont conservées, et si vous pouvez révoquer l’accès proprement.
- Vérifiez la tarification et les pratiques liées aux données. L’application revend-elle ou partage-t-elle vos données pour subventionner une offre gratuite, ou le modèle économique repose-t-il sur un abonnement simple et transparent ?
Astuce pro : Renseignez-vous spécifiquement sur la fréquence de rafraîchissement. Les rafraîchissements quotidiens sont la norme, mais les traders actifs voudront peut-être des mises à jour plus rapides, qui s’accompagnent parfois d’exigences de consentement supplémentaires ou de coûts d’API additionnels du côté du fournisseur.
À quoi ressemble l’agrégation dans un tracker de portefeuille
Dans un tracker de portefeuille moderne, l’agrégation est la couche invisible qui rend tout le reste possible. Evibe se connecte automatiquement aux banques et courtiers, synchronisant actions, ETF, cryptomonnaies et comptes de liquidités, tandis que l’immobilier, l’art et les autres actifs illiquides sont ajoutés manuellement aux côtés des flux synchronisés.
Les données brutes en elles-mêmes ne sont pas ce qui compte vraiment. Ce qui importe, c’est ce qui se passe ensuite :
- L’enrichissement nettoie les libellés de transaction afin que les paiements de dividendes, les frais et les transactions soient correctement identifiés plutôt que d’apparaître sous des codes de ticker cryptiques.
- L’analyse peut transformer ces données nettoyées en indicateurs lisibles sur le risque, la diversification et la performance par rapport aux grands indices.
- Un suivi des dividendes utilise le même flux agrégé pour afficher en un seul endroit les versements exécutés, déclarés et estimés.
- La prise en charge multidevise applique automatiquement les taux de change historiques, permettant d’aligner correctement des comptes situés dans différents pays.
Les lecteurs souhaitant des détails techniques sur le fonctionnement du chiffrement et de la connexion des comptes peuvent consulter directement la documentation de sécurité d’Evibe.
D’où vient l’agrégation de comptes
L’agrégation de comptes n’a pas commencé avec des applications élégantes. À la fin des années 1990 et au début des années 2000, les premiers services d’agrégation reposaient entièrement sur le screen scraping, un logiciel se connectant à votre banque avec vos propres identifiants et copiant tout ce qui apparaissait sur la page. C’était maladroit, sujet à des pannes dès qu’une banque refaisait son site, et cela exigeait des utilisateurs qu’ils remettent leurs mots de passe à des entreprises tierces avec peu de contrôle.
Les années 2010 ont apporté un changement. Des entreprises ont construit des API dédiées spécifiquement au partage de données financières, remplaçant le modèle du scraping hasardeux par des connexions structurées et permissionnées. Plutôt que de se faire passer pour l’utilisateur, l’agrégateur demandait directement à la banque des données précises, vérifiées via un jeton plutôt qu’un mot de passe stocké. C’est à ce moment que les applications de finance personnelle et les outils de budget sont passés d’un intérêt de niche à un usage grand public.
Les années 2020 ont été marquées par la standardisation. Plutôt que chaque banque et chaque agrégateur négocient des accords techniques au cas par cas, les groupes de l’industrie ont poussé vers des formats de données communs et des cadres de consentement, afin qu’une connexion construite pour une application fonctionne de manière cohérente avec d’autres. La reconnaissance réglementaire du Financial Data Exchange en tant qu’organisme de normalisation est le signe le plus clair à ce jour que cette consolidation devient institutionnelle plutôt qu’informelle.
Où l’agrégation de comptes rencontre encore des limites
L’agrégation est devenue nettement plus fiable, mais elle n’est pas sans friction. Quelques limitations structurelles persistent dans l’ensemble de l’industrie, quel que soit le fournisseur.
Lacunes de couverture des établissements. Toutes les banques, coopératives de crédit ou courtiers ne prennent pas en charge une connexion API directe. Les petits établissements régionaux en particulier accusent parfois du retard, obligeant les fournisseurs à se rabattre sur des méthodes de connexion plus anciennes ou à laisser certains comptes totalement non pris en charge.
Friction liée à l’authentification multifacteur. Chaque couche de sécurité supplémentaire, ce qui est une bonne chose pour la sécurité du compte, ajoute une étape où une connexion peut échouer ou nécessiter une nouvelle authentification. Les utilisateurs qui activent une authentification multifacteur stricte sur leurs comptes bancaires constatent parfois que les connexions agrégées nécessitent un rafraîchissement manuel périodique.
Erreurs de normalisation des données. Même avec des pipelines d’enrichissement solides, la résolution des noms de marchands n’est pas parfaite. Un débit provenant d’un prestataire de paiement agissant pour le compte de plusieurs petits marchands peut être mal étiqueté, ce qui compte davantage pour les applications de budget que pour le simple suivi des soldes, mais reste une vraie lacune.
Latence de rafraîchissement contre coût. Des données en temps réel semblent idéales, mais l’interrogation constante de l’API a un coût, à la fois pour le fournisseur et, indirectement, pour l’établissement interrogé. La plupart des agrégateurs optent pour des rafraîchissements quotidiens ou plusieurs fois par jour plutôt qu’une interrogation continue, ce qui signifie parfois que le chiffre affiché a quelques heures de retard.
Aucun de ces points n’est rédhibitoire, mais il vaut la peine de les connaître avant de supposer que chaque chiffre de votre tableau de bord se met à jour à l’instant même où quelque chose change chez votre banque.
Quelle est la suite pour la technologie d’agrégation de comptes ?
La tendance la plus claire est le déclin continu du screen scraping. À mesure que davantage d’établissements développent leur infrastructure API et que des régulateurs comme le CFPB poussent des cadres standardisés via des organismes comme FDX, l’incitation à maintenir des connexions de scraping fragiles continue de s’amenuiser. Attendez-vous à ce que la couverture API continue de s’étendre vers des établissements plus petits et régionaux, historiquement en retard par rapport aux grandes banques nationales.
L’IA commence à faire plus que nettoyer les libellés de transaction. La prochaine génération d’outils d’agrégation utilise l’apprentissage automatique non seulement pour la catégorisation des marchands, mais aussi pour la détection de motifs, le signalement d’activités inhabituelles sur les comptes, la projection des flux de trésorerie et la mise en évidence de risques de portefeuille qu’un humain mettrait des heures à calculer manuellement.
Attendez-vous aussi à des contrôles de consentement plus fins. Au lieu d’une connexion tout-ou-rien, des permissions granulaires, partager les soldes mais pas l’historique des transactions, par exemple, devraient devenir la norme à mesure que les attentes en matière de protection des consommateurs augmentent, en parallèle des travaux du CFPB sur l’open banking.
La direction est cohérente : moins de mots de passe transmis, des formats de données plus standardisés, et une interprétation plus intelligente des données une fois qu’elles arrivent.
Ce que la plupart des gens comprennent mal sur l’agrégation
La plus grande erreur que je constate consiste à traiter la visibilité en lecture seule comme si elle équivalait à un contrôle. Voir tous ses comptes dans un seul tableau de bord donne l’impression de maîtriser ses finances, mais l’agrégateur ne peut ni rééquilibrer un portefeuille, ni arrêter des frais, ni corriger une mauvaise transaction. Il vous montre le problème ; il ne le résout pas.
Les applications grand public conviennent à ceux qui veulent de la visibilité et sont à l’aise pour gérer eux-mêmes leurs décisions. L’agrégation pilotée par un conseiller justifie son coût lorsque vous avez besoin que quelqu’un d’autre agisse sur les données, pas seulement qu’il les affiche.
Avant de vous engager avec un agrégateur, vérifiez si vous pouvez exporter vos données. La dépendance à un fournisseur est un coût silencieux qui ne devient évident que le jour où vous voulez partir.
— Vincent
Cet article constitue une information générale et ne remplace pas les conseils d’un conseiller financier qualifié. Consultez un professionnel financier qualifié concernant votre propre situation avant d’agir sur la base de ce contenu.
Sources
- Le CFPB approuve une demande du Financial Data Exchange visant à établir des normes pour l’open banking
- Qu’est-ce que l’agrégation de comptes ? | Investopedia