Traders: una opción puede equivaler a 100 acciones, mide y controla el riesgo
Mide y controla el riesgo de tu cartera de opciones con Evibe: convierte las Greeks netas en acciones equivalentes y aplica VaR, pruebas de estrés y límites.
Traders: una opción puede equivaler a 100 acciones, mide y controla el riesgo
Las opciones pueden aumentar o reducir el riesgo de tu cartera, y la dirección depende por completo de cómo las utilices. Una venta de opciones de compra cubierta (covered call) recorta la volatilidad; una venta al descubierto de opciones de venta (naked short put) la concentra. Los mecanismos que importan son delta, gamma, vega y theta, y se agregan a lo largo de todas las posiciones que mantienes. Antes de añadir otro contrato, calcula las Greeks netas de tu cartera, convierte la delta en equivalentes de acciones y establece un límite estricto para el riesgo por operación.
Resumen:
- La mayoría de los riesgos de las opciones se derivan del tamaño y la concentración de las posiciones, lo que exige reglas estrictas de dimensionamiento para evitar grandes pérdidas a partir de operaciones que parecen pequeñas.
- Agregar las Greeks de toda la cartera y convertir la delta y la vega en impactos equivalentes en acciones y en dólares ayuda a estimar las pérdidas potenciales ante movimientos del mercado o repuntes de volatilidad.
- Realizar pruebas de estrés periódicas ante caídas del mercado, subidas de volatilidad y shocks en una sola acción es esencial para identificar vulnerabilidades ocultas y gestionar riesgos correlacionados.
- Una disciplina operativa adecuada, que incluye entender los niveles de aprobación del bróker, vigilar la liquidez y usar órdenes limitadas, reduce el riesgo de costes inesperados o liquidación forzada.
- Un rastreador de opciones automatizado que consolide las Greeks y active alertas mejora la gestión del riesgo al imponer ajustes disciplinados antes de que los riesgos se vuelvan inmanejables.
Índice
- ¿Qué riesgos de cartera introducen realmente las opciones?
- ¿Cómo se mide la contribución de una cartera de opciones al riesgo total?
- ¿Qué reglas de dimensionamiento de posiciones evitan realmente los desastres?
- ¿Cuándo deberías cubrir el riesgo de cartera generado por opciones?
- ¿Qué riesgos operativos sorprenden a los traders de opciones?
- ¿Con qué frecuencia hay que monitorizar y someter a pruebas de estrés una cartera de opciones?
- Cómo un rastreador consolidado apoya el control del riesgo en opciones
- La opinión sincera de un trader sobre la disciplina de riesgo en opciones
- Pon en práctica estos controles con Evibe
- Fuentes
- Preguntas frecuentes
¿Qué riesgos de cartera introducen realmente las opciones?
Las opciones no crean una categoría de riesgo nueva, sino que amplifican o reconfiguran los riesgos que ya existen en tu cartera. Un solo contrato controla 100 acciones, así que una posición de opciones modesta puede tener el mismo impacto direccional que una operación de acciones mucho mayor. Ese apalancamiento funciona en ambos sentidos.
Esto es lo que debes vigilar antes de que te sorprenda:
- Riesgo direccional (delta): la delta neta de todas tus posiciones te indica cuánto se mueve tu cartera con el subyacente, y es fácil subestimar lo grande que llega a ser esa cifra una vez que acumulas varias operaciones sobre valores correlacionados.
- Exposición a la volatilidad (vega): una cartera puede perder dinero incluso cuando el precio de la acción apenas se mueve, simplemente porque la volatilidad implícita cae tras un evento de resultados o un anuncio de la Fed.
- Pérdida de valor temporal (theta): los vendedores de prima la cobran, los compradores de prima la pierden poco a poco, y el proceso se acelera a medida que se acerca el vencimiento.
- Riesgo de gamma cerca del vencimiento: la propia delta se vuelve inestable en los últimos días antes del vencimiento, y una posición que por la mañana parecía neutral respecto al mercado puede parecer agresivamente direccional al cierre.
- Riesgo de liquidez, ejecución y asignación: los diferenciales amplios entre compra y venta y el interés abierto reducido pueden convertir una salida rutinaria en una salida costosa, y una asignación anticipada puede dejarte con una posición inesperada en acciones de la noche a la mañana.
- Riesgo de correlación y concentración: cinco operaciones “distintas” sobre cinco valores tecnológicos correlacionados no son cinco apuestas; por eso es importante entender por qué diversificar una cartera de divisas: riesgos y beneficios al gestionar el riesgo global de tu cartera. Son una sola gran apuesta disfrazada de cinco.
Cada uno de estos riesgos se combina con los demás. Una delta neta elevada junto con una vega de cartera alta durante la temporada de resultados representa un perfil de riesgo sustancialmente distinto al de la misma delta en un mercado tranquilo.
¿Cómo se mide la contribución de una cartera de opciones al riesgo total?
La medición empieza por la agregación. Cada posición de opciones tiene su propia delta, gamma, theta y vega, y la primera tarea es sumarlas a lo largo de toda la cartera, no simplemente echar un vistazo a cada operación por separado.
Consejo práctico: convierte tu delta neta en una cifra equivalente en acciones multiplicándola por 100 por contrato. Una delta neta de 3,2 en tu cartera de opciones se comporta como 320 acciones de exposición direccional, que después puedes comparar directamente con tus posiciones en acciones.
La vega funciona de forma similar. Multiplica la vega de la cartera por un movimiento esperado en la volatilidad implícita (por ejemplo, un repunte de cinco puntos en la IV en torno a una fecha de resultados) para estimar el impacto potencial en dólares derivado únicamente de un cambio de volatilidad, independiente de la dirección del precio.
A partir de ahí, sigue una secuencia que escala con la complejidad:
- Aproximación delta-gamma. Funciona bien para movimientos pequeños y horizontes temporales cortos, ya que estima el P&L de la cartera usando derivadas de primer y segundo orden sin revaluar cada contrato.
- Revaluación completa o simulación de Monte Carlo. Una vez que una cartera contiene múltiples vencimientos, strikes y subyacentes, el atajo delta-gamma pierde precisión rápidamente, especialmente en movimientos grandes. La revaluación completa o la simulación capturan las no linealidades que la aproximación pasa por alto.
- VaR paramétrico (varianza-covarianza). Estima un umbral de pérdida a un nivel de confianza determinado usando supuestos de volatilidad y correlación; es rápido de calcular, pero se apoya mucho en el supuesto de rendimientos normales.
- VaR histórico. Reproduce secuencias reales de rendimientos pasados sobre tus posiciones actuales, lo que captura el comportamiento real de colas gruesas que los modelos paramétricos tienden a suavizar.
- Pérdida esperada (expected shortfall). Mide la pérdida media más allá de tu umbral de VaR, y en general es la cifra más honesta para las carteras de opciones porque los resultados de las opciones son asimétricos por diseño.
Una extensión ampliamente citada del marco de media-varianza de Markowitz aplicado a carteras de opciones encontró que las formulaciones ingenuas pueden generar soluciones matemáticamente de “riesgo cero” que no se sostienen una vez que se añaden costes de transacción y restricciones realistas. Una optimización robusta y consciente de los costes es necesaria, no opcional, en cuanto entran las opciones en juego.
Necesitarás las Greeks en vivo de cada contrato, una superficie de volatilidad implícita, una matriz de correlación entre subyacentes y estimaciones realistas de costes de transacción. Si te falta cualquiera de estos elementos, tu cifra de riesgo es una suposición disfrazada de matemática.
¿Qué reglas de dimensionamiento de posiciones evitan realmente los desastres?
La mayoría de las pérdidas en opciones se deben al dimensionamiento, no a la elección de estrategia. Un spread bien elegido pero ejecutado con el triple del tamaño adecuado sigue siendo una mala operación.
Las guías prácticas suelen recomendar entre el 0,5 % y el 5 % del valor de la cuenta por operación, con la cifra exacta dependiendo de la clase de estrategia:
- Operaciones direccionales de una sola pata: mantente cerca del extremo bajo, en torno al 0,5 % y el 1,5 % del valor de la cuenta, ya que la exposición de riesgo indefinido puede moverse en tu contra más rápido que un spread.
- Estrategias de ingresos con riesgo definido (spreads de crédito, iron condors): un tamaño de riesgo moderado por operación es habitual, ya que la pérdida máxima se conoce de antemano.
- Operaciones especulativas o de alta convicción: limita el riesgo con firmeza, incluso cuando la convicción es alta, porque es precisamente entonces cuando los traders tienden a sobredimensionar.
Suma límites a nivel de cuenta a los límites por operación: un porcentaje máximo de riesgo total de cartera, un tope de exposición a un único sector y un techo de exposición nocional en relación con el tamaño de la cuenta. Los disparadores mecánicos importan más que las intenciones. Fija un umbral de delta neta que fuerce una revisión, un techo de gamma que señale el riesgo de la semana de vencimiento, y una regla de stop-loss que sigas sin importar cuán seguro te sientas en el momento.
Las estrategias de riesgo definido también alivian considerablemente la presión sobre el margen. Los requisitos de margen para posiciones al descubierto son mucho más altos que para spreads con la misma exposición direccional, lo que significa que las propias matemáticas del margen a menudo te empujan hacia operaciones mejor dimensionadas.
¿Cuándo deberías cubrir el riesgo de cartera generado por opciones?
La cobertura no es un estado permanente. Es una respuesta a un riesgo concreto que ha crecido más allá de lo que estás dispuesto a tolerar.
- Convierte primero el riesgo indefinido en riesgo definido. Comprar un “ala” de protección frente a una opción vendida convierte una exposición ilimitada en una pérdida conocida y acotada. Es la forma más económica de seguro que la mayoría de los traders se saltan.
- Usa protección de índice para la exposición correlacionada. Las coberturas amplias mediante opciones de venta sobre SPY o QQQ abordan el componente de riesgo de todo el mercado cuando tu cartera está muy cargada de posiciones individuales correlacionadas, sin obligarte a deshacer cada operación una por una.
- Rueda o recorta la posición antes de verte obligado a cerrarla. Rodar en el tiempo una posición amenazada, o reducir su tamaño, a menudo preserva mejor la tesis de la operación que un cierre abrupto motivado por el pánico.
- Sopesa el coste frente a la exposición que elimina. El seguro solo merece la pena comprarlo cuando la prima es menor que la pérdida frente a la que realmente te estás protegiendo. Cubrir todas las posiciones en todo momento solo garantiza un desgaste lento por theta.
Las guías de riesgo del sector también señalan una regla de stop práctica que conviene adoptar directamente: un stop de prima del 30 % al 50 % para los compradores de opciones, que limita las pérdidas antes de que una tesis perdedora se convierta en catastrófica.
¿Qué riesgos operativos sorprenden a los traders de opciones?
El riesgo de estrategia se lleva toda la atención, pero el riesgo operativo provoca muchas pérdidas evitables.
Los brókeres-dealers exigen niveles de aprobación específicos antes de permitir ciertas estrategias de opciones, y las cuentas de margen pueden desencadenar una liquidación forzada si una posición se mueve en tu contra más rápido de lo que tu margen de mantenimiento permite. Conoce tu nivel de aprobación y los disparadores de margen de tu bróker antes de colocar la operación, no después de recibir un margin call.
- Comprueba el interés abierto y los diferenciales de compra-venta antes de entrar, ya que un spread amplio en un strike poco negociado puede costarte más en la salida que el margen original de la operación.
- Vigila de cerca la semana de vencimiento. La gamma se acelera, y el riesgo de asignación aumenta con fuerza en torno a las fechas ex-dividendo en opciones de compra vendidas dentro del dinero.
- Usa órdenes limitadas en contratos ilíquidos. Una orden a mercado en un spread amplio puede ejecutarse a un precio que borre por completo tu margen esperado.
- Considera las órdenes bracket para automatizar tu disciplina de salida en lugar de depender de vigilar manualmente cada posición.
¿Con qué frecuencia hay que monitorizar y someter a pruebas de estrés una cartera de opciones?
La monitorización diaria debe cubrir la delta neta, la vega neta y cualquier posición que se acerque al vencimiento. Las revisiones semanales deben ampliar el foco hacia la concentración por sector, la gamma total de la cartera y la atribución de P&L por estrategia, de modo que sepas qué operaciones están impulsando realmente los resultados.
Las pruebas de estrés traducen esa monitorización en una comprobación prospectiva frente a escenarios que tu historial reciente aún no te ha mostrado.
| Escenario de estrés | Shock del parámetro | Qué revela |
|---|---|---|
| Caída generalizada del mercado | Precios del subyacente bajan un 10 % | Exposición direccional y concentración correlacionada |
| Repunte de volatilidad | La volatilidad implícita sube 10 puntos | Riesgo de vega y skew mal valorado |
| Shock en una sola acción | Una posición sufre un gap — | Concentración idiosincrática en un único valor |
Hacer backtesting de tu pérdida esperada sobre ventanas móviles ayuda a calibrar si tus límites son realistas o simplemente cómodos. Las alertas automatizadas que se disparan cuando se supera un umbral eliminan la tentación de racionalizar “solo un día más” antes de actuar.
Cómo un rastreador consolidado apoya el control del riesgo en opciones
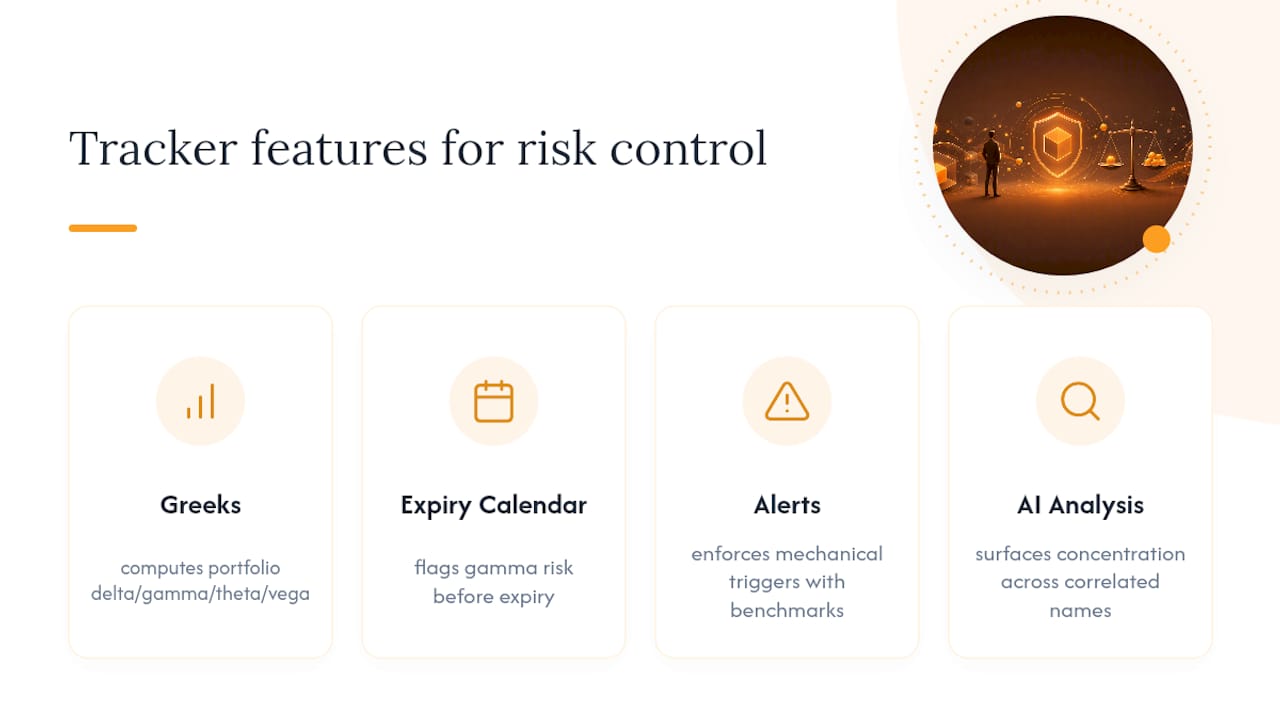
Recalcular manualmente las Greeks de la cartera cada vez que añades una posición no es escalable. El rastreador de opciones de Evibe consolida todos los contratos que mantienes y calcula automáticamente la delta, gamma, theta y vega a nivel de cartera, junto con calendarios de vencimiento que señalan el riesgo de gamma antes de que te sorprenda. Las alertas inteligentes y el seguimiento de referencias ayudan a imponer los disparadores mecánicos que recomienda este artículo, y el análisis basado en IA puede sacar a la luz una concentración que no sabías que llevabas acumulada en valores correlacionados.
La opinión sincera de un trader sobre la disciplina de riesgo en opciones
Unas reglas de dimensionamiento estrictas y una revisión semanal de las Greeks agregadas salvarán más carteras que cualquier estrategia ingeniosa. Los disparadores de ajuste predefinidos importan porque eliminan el momento de la tentación. Las decisiones emocionales ocurren en tiempo real; las reglas se establecen antes de la operación.
— Vincent
Pon en práctica estos controles con Evibe
Evibe es la herramienta que convierte todo lo expuesto en este artículo, de teoría, en hábito. En lugar de extraer las Greeks de tres pantallas de bróker distintas y reconciliarlas a mano, el rastreador de cartera de opciones de Evibe agrega automáticamente todos los contratos y muestra tu delta, gamma, theta y vega netas en una sola vista, actualizada con los datos sincronizados de tu bróker.

Las alertas inteligentes te avisan cuando tu delta o vega neta supera un umbral que has definido, que es exactamente el tipo de disparador mecánico que este artículo argumenta que marca la diferencia entre la disciplina y el arrepentimiento. Si tu exposición en opciones convive con ETFs o posiciones de índices que utilizas como cobertura, el rastreador de cartera de ETFs muestra cómo se está comportando esa cobertura dentro del mismo panel. Conecta tu cuenta de bróker para ver hoy mismo las Greeks actuales de tu cartera.
Este artículo es información general, no un sustituto del asesoramiento de un profesional financiero cualificado. Consulta con un profesional financiero cualificado sobre tu propia situación antes de actuar a partir de nada de lo aquí expuesto.
Fuentes
- FINRA — Options
- A Markowitz portfolio approach to options trading (IEEE TSP, 2018)
- Options risk management | FinWiz
- Risks of options trading: Common pitfalls and fixes | Intrinio (2025)
Preguntas frecuentes
¿Qué dice Warren Buffett sobre las opciones?
Buffett ha advertido durante mucho tiempo que los derivados pueden actuar como armas financieras de destrucción masiva cuando se usan con un apalancamiento excesivo, aunque la propia Berkshire Hathaway ha vendido opciones de venta sobre índices a largo plazo como una estrategia deliberada y dimensionada, en lugar de evitar las opciones por completo.
¿Por qué la mayoría de los traders de opciones pierden dinero?
Las posiciones sobredimensionadas, el riesgo indefinido sin cubrir y la falta de atención a la liquidez son las causas más comunes, y las guías del sector señalan de forma constante un mal dimensionamiento de las posiciones como el factor individual más importante detrás de las grandes pérdidas.
¿Qué es la regla 3-5-7 en el trading de opciones?
Las definiciones varían entre comunidades de traders, pero una versión habitual limita el riesgo a aproximadamente un 3 % en cualquier operación individual y a un 5 % en posiciones relacionadas. Trátala como un marco de partida, no como un estándar fijo, y ajusta los porcentajes al tamaño de tu propia cuenta y a tu combinación de estrategias.
¿Qué significa el riesgo de cartera?
El riesgo de cartera es la posibilidad de que el conjunto de tus posiciones pierda valor, impulsado por el movimiento del precio, la volatilidad, la correlación entre posiciones y la concentración en un único activo o sector. Cuando hay opciones de por medio, ese riesgo también incluye la pérdida de valor temporal y el efecto acelerador de la gamma cerca del vencimiento.
¿Cómo sé si mis posiciones de opciones están demasiado concentradas?
Comprueba si varias posiciones comparten el mismo sector subyacente o se mueven juntas durante el estrés del mercado. Un cálculo de delta ponderado por beta y una matriz de correlación entre tus posiciones mostrarán si tu cartera de opciones “diversificada” es en realidad una gran apuesta correlacionada.