Seguimiento de dividendos con privacidad: sin fórmulas, sincronización automática ni hojas de cálculo
Seguimiento privado de dividendos en Evibe: sin sincronización automática ni fórmulas. Recupera 12 meses de historial y proyecta tus ingresos futuros.
Seguimiento de dividendos con privacidad: sin fórmulas, sincronización automática ni hojas de cálculo
La forma más rápida y fiable de hacer un seguimiento de los dividendos es con un rastreador automatizado que sincronice tus cuentas de bróker, muestre un calendario de dividendos y proyecte tus ingresos futuros. Conecta primero un bróker o importa un CSV, y después activa las alertas de calendario para las fechas ex-dividendo y las fechas de pago. Todo lo demás en esta guía se construye sobre esa base.
Resumen rápido:
- La sincronización automática de cuentas es el método más preciso cuando se manejan varios brókeres, pero depende de la frecuencia de actualización de los datos, lo que podría introducir retrasos.
- El seguimiento de dividendos extranjeros requiere registrar por separado los tipos de cambio y las retenciones fiscales para evaluar con precisión los cambios en los ingresos.
- Concilia mensualmente y exporta el historial de dividendos trimestralmente para evitar errores en las declaraciones fiscales, y mantén un seguimiento a nivel de lote para las ganancias de capital.
- Usar filtros como la rentabilidad por dividendo, el ratio de reparto (payout ratio) y la tasa de crecimiento ayuda a identificar la salud y la sostenibilidad de tu flujo de ingresos.
- Evibe ofrece un panel todo en uno para el seguimiento automático de dividendos, que separa los pagos declarados de los estimados, y proyecta los ingresos futuros con una configuración mínima.
Índice
- Cómo hacer seguimiento de dividendos: comparativa de los tres métodos principales
- ¿Cómo configurar el seguimiento de dividendos paso a paso?
- ¿Qué métricas de dividendos importan realmente?
- ¿Cómo proyectar los ingresos futuros por dividendos?
- ¿Cómo debería ser tu revisión mensual de dividendos?
- Cómo aplica Evibe este flujo de trabajo
- Gestión de dividendos en varias cuentas y brókeres
- Cómo contabilizar dividendos extranjeros, divisas y retenciones fiscales
- Los hábitos que realmente mantienen preciso el seguimiento de dividendos
- Por dónde empezar a hacer seguimiento de tus dividendos hoy
- Algunas herramientas más que vale la pena guardar
- Fuentes
Cómo hacer seguimiento de dividendos: comparativa de los tres métodos principales
Elegir un método de seguimiento depende de cuántas cuentas manejes, cuánto trabajo manual estés dispuesto a hacer, y de si quieres una hoja de cálculo que controles por completo o un panel que se actualice solo.
Las apps de sincronización automática se conectan directamente a tus brókeres a través de servicios seguros de vinculación de cuentas, recogiendo los pagos de dividendos a medida que se registran. Es la opción más precisa para cualquiera que tenga acciones repartidas en dos o más brókeres, porque consolida cada cuenta en un solo calendario sin que tengas que volver a introducir ni una sola transacción. La contrapartida es que dependes del ritmo de actualización de datos de la app, así que comprueba si se actualiza en tiempo real o con retraso.
Las hojas de cálculo con conectores de datos atraen a los inversores que quieren ver cada fórmula. Herramientas como DividendData permiten traer la rentabilidad futura, el dividendo por acción y la próxima fecha ex-dividendo directamente a Google Sheets o Excel con una sola función. Requiere tiempo de configuración, pero controlas toda la lógica de principio a fin.
El seguimiento manual sigue teniendo su lugar para carteras pequeñas o brókeres no compatibles.
- Sincronización automática: ideal para carteras con múltiples brókeres, mantenimiento mínimo
- Hojas de cálculo: ideal para los amantes del control y cómodos con fórmulas
- Manual: ideal para un puñado de posiciones o cuentas que no se puedan conectar
- Híbrido: sincroniza lo que puedas y completa manualmente el resto
¿Cómo configurar el seguimiento de dividendos paso a paso?
Acertar con el historial desde el principio te evita tener que perseguir pagos perdidos seis meses después.
- Reúne tus registros. Recupera los extractos recientes de tu bróker y anota las fechas de compra, el número de acciones y cualquier reinversión anterior.
- Importa tus posiciones. Vincula los brókeres mediante un servicio de sincronización de cuentas, sube una exportación en CSV, o añade posiciones manualmente si un bróker no es compatible.
- Verifica el historial de pagos. Contrasta los dividendos importados con los extractos reales, prestando especial atención a las acciones reinvertidas mediante un DRIP, ya que estas modifican tu base de coste.
- Activa el calendario y las alertas. Activa la vista de calendario y configura notificaciones para la fecha ex-dividendo y la fecha de pago, de modo que nada pase desapercibido.
Consejo profesional: Recupera al menos doce meses de historial de dividendos antes de confiar en cualquier proyección futura. Los rastreadores que solo ven tres meses de pagos subestimarán a las acciones que hayan aumentado su dividendo recientemente.
¿Qué métricas de dividendos importan realmente?
Un calendario te dice cuándo llega el dinero. Estas métricas te dicen si esos ingresos son saludables.
- Ingresos proyectados a 12 meses: una estimación construida a partir de las tasas de dividendo actualmente declaradas, útil para presupuestar pero no una garantía.
- Rentabilidad sobre coste frente a rentabilidad actual: la rentabilidad sobre coste mide los ingresos respecto a tu precio de compra original; la rentabilidad actual los mide respecto al precio actual de la acción. Los inversores a largo plazo a menudo ven cómo la rentabilidad sobre coste sube muy por encima de la rentabilidad actual de la acción.
- Ratio de reparto (payout ratio): la parte de los beneficios que se reparte como dividendos. Un ratio que se acerca al 100% es una señal de alerta temprana.
- Tasa de crecimiento del dividendo: la rapidez con la que una empresa ha aumentado su pago año tras año.
Un gráfico de barras mensual de ingresos suele revelar calendarios de pago irregulares mucho antes de que lo haga una hoja de cálculo con cifras en bruto. Si tus tres principales posiciones aportan más de la mitad de tus ingresos previstos, tienes un problema de concentración que merece la pena abordar antes de que un solo recorte de dividendo abra un agujero real en tu total mensual.
¿Cómo proyectar los ingresos futuros por dividendos?
Las proyecciones a futuro se construyen a partir de tres datos: el último importe de dividendo declarado, la frecuencia de pago de la acción y su cadencia histórica. Nada de eso tiene en cuenta un posible recorte futuro del dividendo, así que trata cualquier proyección como una estimación de trabajo, no como una promesa.
Una forma sencilla de calcular al revés un objetivo: divide tus ingresos mensuales deseados entre la rentabilidad media anual de tu cartera, y después divide entre doce.
- Decide tu objetivo de ingresos mensuales (por ejemplo, 1.000 $).
- Multiplica por 12 para obtener los ingresos anuales necesarios (12.000 $).
- Divide entre la rentabilidad media de tu cartera (con un 4%, eso equivale a 300.000 $ de capital invertido).
Los dividendos reinvertidos (DRIP) hacen que este cálculo se acumule con el tiempo al comprar acciones adicionales, lo que eleva tu proyección en cada pago posterior. Modelar en paralelo un escenario con DRIP y un escenario de pago en efectivo muestra lo mucho más rápido que la reinversión reduce la distancia hasta tu objetivo de ingresos. También vale la pena conocer herramientas asociadas como la calculadora de contrasplits de PennyStockScout, ya que un contrasplit cambia tu número de acciones y debe reflejarse en cualquier proyección.
¿Cómo debería ser tu revisión mensual de dividendos?
Una rutina corta y repetible supera a una auditoría profunda ocasional.
- Concilia mensualmente: compara lo que ha registrado tu rastreador con los extractos del bróker, y señala cualquier pago omitido o retrasado.
- Exporta trimestralmente: vuelca el historial de pagos de dividendos a CSV para que la preparación fiscal no se convierta en una carrera contrarreloj en abril.
- Haz seguimiento a nivel de lote: cada dividendo reinvertido crea un nuevo lote con su propia base de coste, y perder ese detalle hace que los cálculos de ganancias de capital sean incorrectos más adelante.
Consejo profesional: Exporta tu historial de dividendos justo al terminar cada trimestre, no en la época de impuestos. Un CSV recién extraído es mucho más fácil de conciliar que uno que estás reconstruyendo de memoria en marzo.
Cómo aplica Evibe este flujo de trabajo
Evibe se construyó en torno a la rutina exacta descrita más arriba, y no como un añadido de última hora a una app de cartera más amplia.
- Consolida acciones que reparten dividendos, ETFs y otras clases de activos en un solo panel, con sincronización automática desde bancos y brókeres para que el historial de pagos se mantenga preciso sin introducción manual.
- Separa los dividendos ejecutados, declarados y estimados, algo relevante cuando una empresa ha anunciado un aumento que todavía no se ha pagado.
- Su vista de calendario y sus alertas marcan automáticamente las fechas ex-dividendo y las fechas de pago, y sus calculadoras admiten el modelado de ingresos futuros y de reinversión.
- Sus análisis impulsados por IA revelan el riesgo de concentración entre tus empresas pagadoras de dividendos, el tipo de comprobación que es fácil saltarse cuando se hace a mano.
Gestión de dividendos en varias cuentas y brókeres
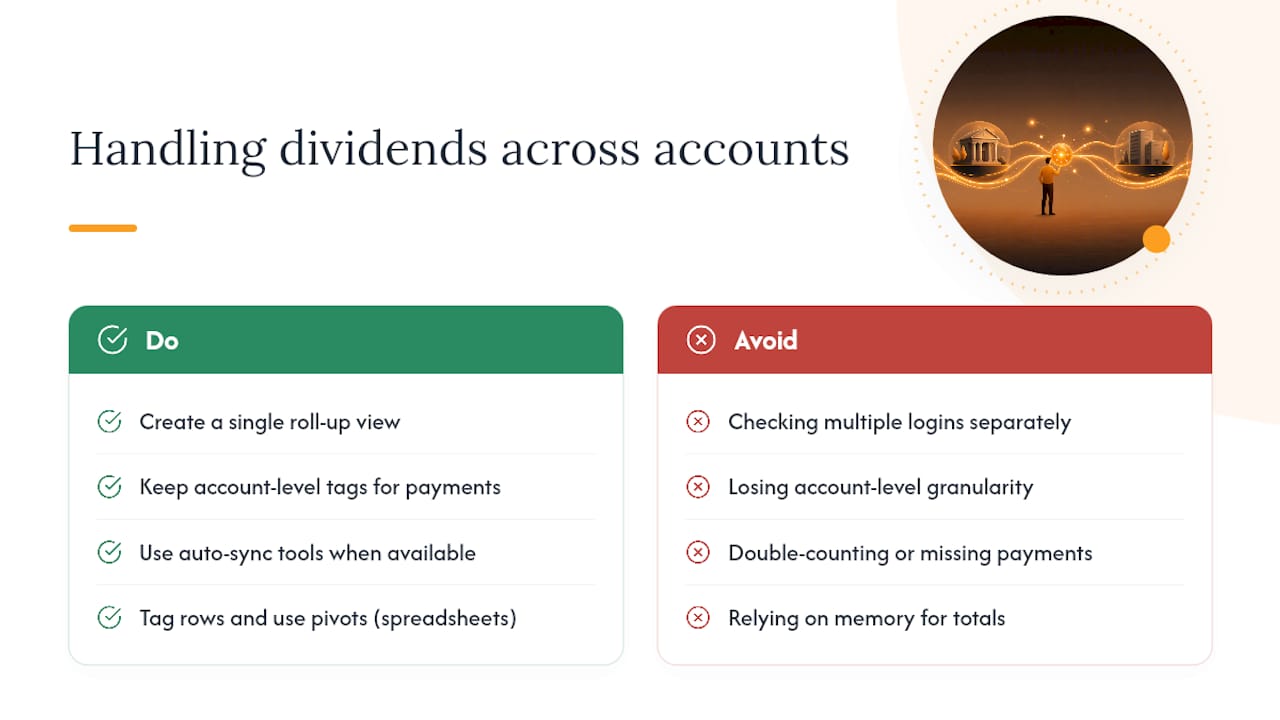
La mayoría de los inversores en dividendos no tienen todo en un solo lugar. Una IRA Roth en un bróker, una cuenta sujeta a impuestos en otro, y quizás un antiguo traspaso de un 401(k) guardado en otro sitio. Hacer el seguimiento por separado significa revisar tres o cuatro inicios de sesión solo para conocer tus ingresos mensuales totales, y es fácil perder de vista qué cuenta contiene qué lote.
La solución práctica es una vista consolidada única que trate cada cuenta como parte de un solo flujo de dividendos, sin dejar de conservar de qué cuenta procede cada pago. Esto importa más de lo que parece. La estrategia de retiro en la jubilación a menudo depende de saber si los ingresos aterrizaron en una cuenta sujeta a impuestos o en una con ventajas fiscales, ya que el tratamiento fiscal difiere notablemente.
Las herramientas de sincronización automática resuelven la mayor parte de esto de forma automática una vez que se conecta cada bróker, incorporando los pagos históricos a un solo calendario sin pedirte que concilies las cuentas a mano. Los usuarios de hojas de cálculo pueden replicar una versión aproximada de esto etiquetando cada fila con un identificador de cuenta y usando tablas dinámicas para desglosar los totales por origen. En cualquier caso, el objetivo es el mismo: una sola cifra para tus ingresos previstos totales, con la posibilidad de desglosar hasta qué cuenta, y qué posición concreta, la generó. Perder ese nivel de detalle es como los inversores acaban contando pagos por duplicado o perdiendo uno por completo cuando un bróker fusiona cuentas o migra de plataforma.
Cómo contabilizar dividendos extranjeros, divisas y retenciones fiscales
Los dividendos extranjeros añaden dos complicaciones que no tienen los pagos nacionales: la conversión de divisa y la retención fiscal.
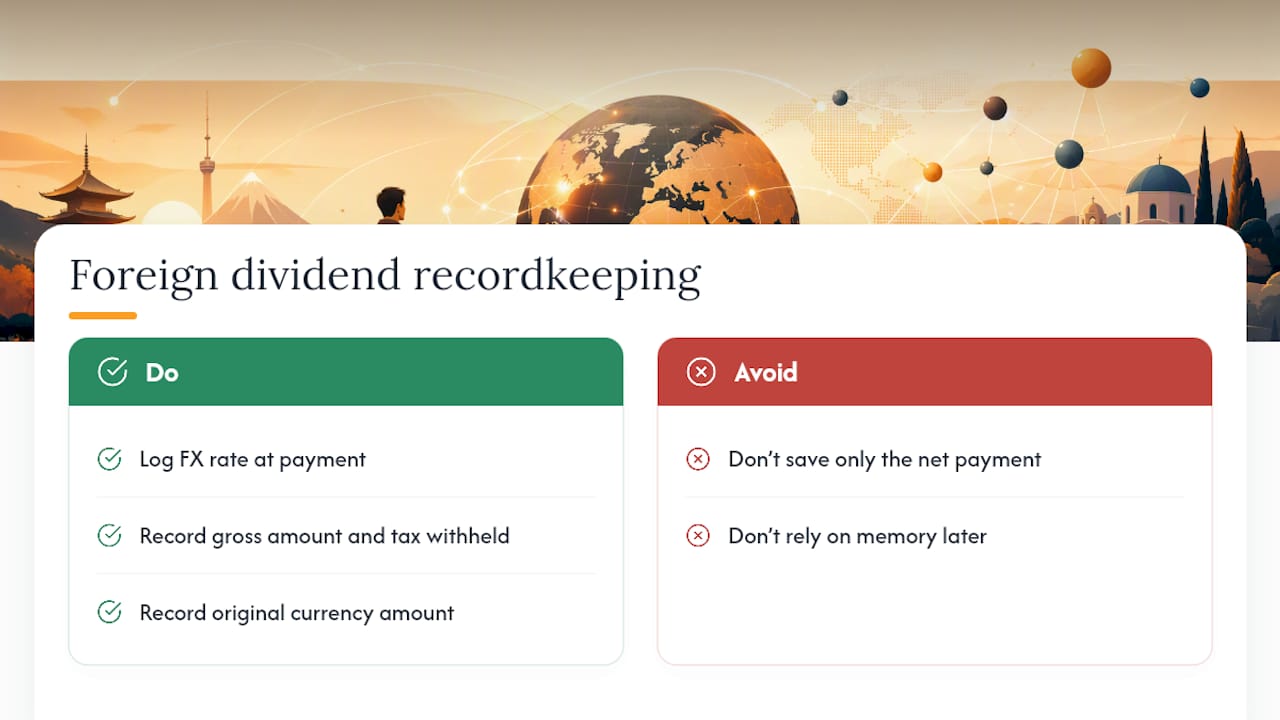
Cuando una empresa extranjera paga un dividendo, este suele declararse en su moneda local y después convertirse a dólares estadounidenses por tu bróker o custodio al tipo de cambio vigente en la fecha de pago. Ese tipo de conversión fluctúa. Una acción que aumenta su dividendo en términos de moneda local puede seguir mostrando un pago menor en términos de dólares si esa divisa se debilita frente al dólar entre pagos. Cualquier rastreador que merezca la pena usar necesita registrar el tipo de cambio en el momento del pago, no solo el importe convertido en dólares, para que puedas ver si un cambio en tus ingresos vino de la empresa o del movimiento de la divisa.
La retención fiscal es la segunda complicación. Muchos países deducen impuestos en origen antes de que un dividendo extranjero llegue a tu cuenta, y la tasa varía según el país y según el estatus del tratado fiscal. Ese importe retenido normalmente aparece como un crédito fiscal extranjero en la temporada de impuestos en EE. UU., pero solo si tus registros muestran claramente por separado el dividendo bruto y el impuesto retenido, y no solo el importe neto que llegó a tu cuenta. Un rastreador que solo registra el pago neto te deja reconstruyendo esa división de memoria, que es exactamente el tipo de detalle que se pierde para cuando llega el momento de presentar la declaración.
Los hábitos que realmente mantienen preciso el seguimiento de dividendos
La rutina que funciona es aburrida por diseño: alertas semanales para las fechas ex-dividendo, una conciliación mensual contra los extractos del bróker, y una exportación anual limpia para los impuestos. Sáltate cualquiera de las tres y los errores se acumulan en silencio.
Los errores más comunes que veo no son nada exóticos. Los inversores recuperan muy poco historial, ignoran las fechas ex-dividendo hasta que un pago los sorprende, o dejan que las acciones reinvertidas se acumulen sin corregir la base de coste a nivel de lote. Mi única regla estricta: cuando una proyección y una corazonada no coinciden, confía en la cifra más conservadora. Los recortes de dividendos ocurren más a menudo de lo que las proyecciones admiten.
— Vincent
Por dónde empezar a hacer seguimiento de tus dividendos hoy
Todo lo tratado en esta guía, desde sincronizar cuentas hasta leer un calendario de pagos o modelar un DRIP, se corresponde directamente con lo que hace el rastreador de dividendos de Evibe desde el primer momento. En lugar de ir uniendo el inicio de sesión de un bróker por aquí y una fórmula de hoja de cálculo por allá, obtienes un solo panel que recoge los pagos de dividendos automáticamente, separa los importes ejecutados de los declarados y estimados, y proyecta tus ingresos futuros sin que tengas que tocar una fórmula.

Si además tienes ETFs que reparten dividendos, el rastreador de ETFs de Evibe añade análisis específicos del fondo sobre los mismos datos sincronizados. La configuración lleva aproximadamente lo mismo que conectar una cuenta de bróker, y puedes probar gratis el flujo completo de seguimiento de dividendos en la app de Evibe antes de decidir si reemplaza tu hoja de cálculo definitivamente.
Algunas herramientas más que vale la pena guardar
Si prefieres construir tu propia hoja de cálculo de seguimiento, las funciones de DividendData traen importes de dividendos, rentabilidad futura y fechas ex-dividendo directamente a tus celdas, que es la forma más rápida de poner en marcha un rastreador funcional basado en fórmulas. Para quienes tengan acciones que hayan pasado por un contrasplit, la calculadora de contrasplits de PennyStockScout muestra exactamente cómo el número de acciones ajustado cambia tus cálculos de dividendos. Y sea cual sea el método que elijas, exporta tu historial de dividendos a CSV cada trimestre. Las fórmulas locales de hoja de cálculo pueden entonces encargarse de la preparación fiscal sin que tengas que reconstruir de memoria un año de pagos.
Este artículo es información general y no sustituye el asesoramiento de un asesor financiero cualificado. Consulta a un profesional financiero cualificado sobre tu situación particular antes de actuar en función de lo aquí expuesto.
Fuentes
- Dividend Data: datos bursátiles gratuitos para Excel y Google Sheets
- Calculadora de contrasplits | PennyStockScout