Reduce el riesgo de concentración con umbrales del 5%–10%, ventas escalonadas y Evibe
Reduce el riesgo de concentración: umbrales del 5%–10%, venta escalonada fiscalmente eficiente y coberturas simples, con seguimiento privado en Evibe.
Reduce el riesgo de concentración con umbrales del 5%–10%, ventas escalonadas y Evibe
Para reducir el riesgo de concentración, recorta o cubre posiciones desproporcionadas mediante un plan escalonado fiscalmente consciente, diversifica los ingresos en fondos amplios, o canaliza las acciones hacia vehículos mancomunados y benéficos diseñados precisamente para este problema. La palanca adecuada depende de tus necesidades de liquidez y tu exposición fiscal: la venta escalonada funciona para la mayoría de las personas, la cobertura te da tiempo durante los períodos de bloqueo, y los fondos de intercambio o los fideicomisos son adecuados para posiciones mayores y menos líquidas. Elijas el camino que elijas, mide primero la posición y vigílala después.
Resumen:
- Las herramientas de diversificación como los fondos de intercambio o los fideicomisos benéficos requieren inversiones mínimas sustanciales y períodos de bloqueo, lo que las hace adecuadas principalmente para inversores de alto patrimonio.
- Un ratio de concentración superior al 40 por ciento para las cinco principales posiciones, o un Índice de Herfindahl-Hirschman que sube significativamente, señala un mayor riesgo de cartera que debería activar una acción.
- Implementar un plan de venta escalonado con un umbral del 5 al 10 por ciento ayuda a gestionar posiciones grandes de forma gradual, controlando las ganancias de capital a lo largo de varios años.
- Las estrategias de cobertura como las opciones de compra cubiertas (covered calls) o las opciones de venta protectoras (protective puts) ofrecen una reducción temporal del riesgo durante períodos de bloqueo o restricciones, pero no disminuyen la concentración subyacente.
- El seguimiento periódico mediante un rastreo de cartera consolidado, y la recalibración cuando las posiciones se desvían un 5 a 10 por ciento de los objetivos, son esenciales para mantener una gestión eficaz de la concentración.
Índice
- ¿Qué es el riesgo de concentración y por qué importa?
- ¿Qué estrategias reducen realmente el riesgo de concentración?
- ¿Cómo se construye un plan de venta fiscalmente consciente?
- ¿Deberías cubrirte con opciones en lugar de vender?
- ¿Qué son los fondos de intercambio y quién debería usarlos?
- ¿Cómo reducen los fideicomisos y las donaciones una posición concentrada?
- ¿Cómo se mide el riesgo de concentración en la práctica?
- ¿Cómo se construye un plan de implementación escalonado?
- ¿Cuándo deberías mantener una posición concentrada?
- ¿Cómo te ayuda un rastreador agregado a reducir el riesgo de concentración?
- Lo que realmente funciona frente a lo que suena bien sobre el papel
- Rastrea tu exposición real antes de actuar sobre ella
- Fuentes
- Preguntas frecuentes
¿Qué es el riesgo de concentración y por qué importa?
El riesgo de concentración aparece cuando una sola posición, sector o segmento de mercado tiene tanto peso que puede mover por sí solo todo tu patrimonio neto. Es el fundador que nunca vendió las acciones de su empleador tras la salida a bolsa, el jubilado cuyo plan de pensiones 401(k) se convirtió en un único fondo de pensiones heredado, o el inversor tecnológico cuya cesta de ETF “diversificada” en realidad posee los mismos cinco valores de gran capitalización de cinco formas distintas.
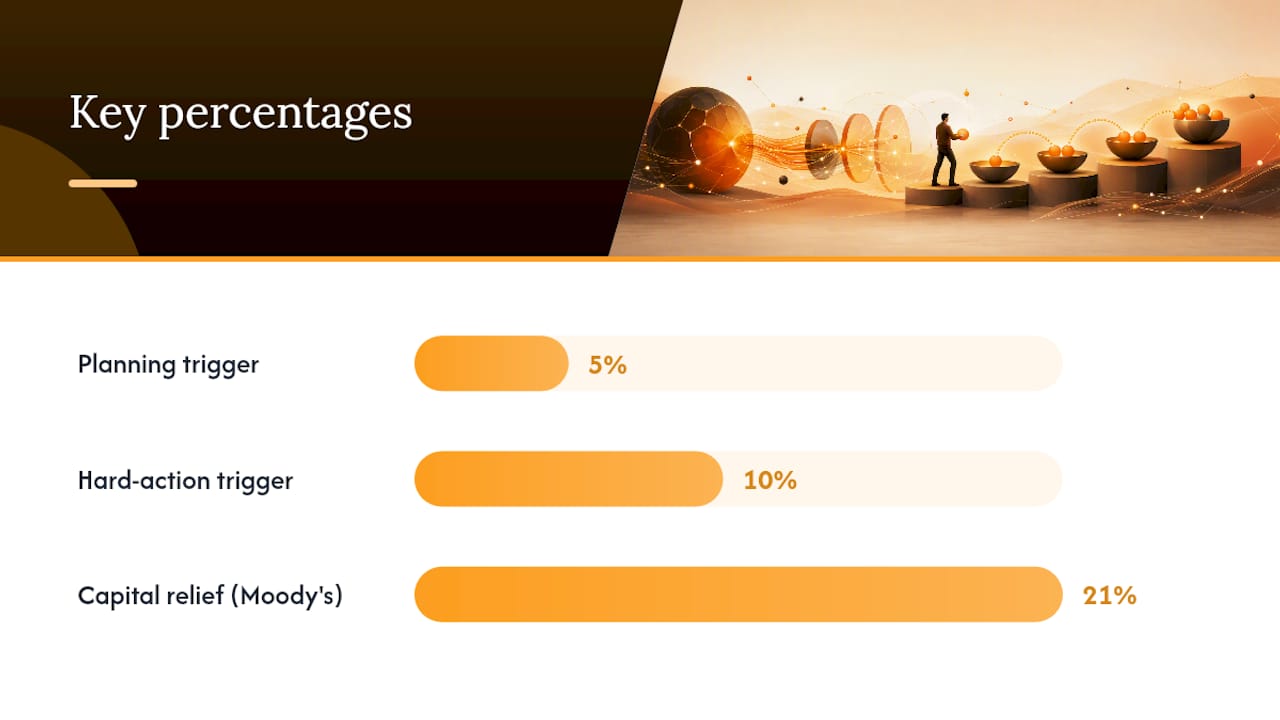
Lo que está en juego es real, y es medible. El análisis de Moody's sobre carteras de crédito descubrió que eliminar el impacto de la concentración liberaba aproximadamente un 21 % de capital. Eso no es un error de redondeo. Es una lectura directa de cuánto riesgo añade a una cartera una única exposición dominante, y coincide con lo que ocurre en el lado de la renta variable: una acción que cae un 40 % borra una porción mucho mayor de tu patrimonio neto cuando representa el 30 % de tus posiciones que cuando representa el 5 %.
T. Rowe Price establece un umbral útil. El análisis del riesgo de concentración empieza con esa cifra, no con una vaga sensación de “tengo bastantes acciones de Apple”.
¿Qué estrategias reducen realmente el riesgo de concentración?
No todas las estrategias de mitigación se adaptan a todos los inversores. Algunas requieren mucho capital y un asesor a mano; otras puedes empezarlas esta misma tarde desde una app de broker.
- Venta escalonada. Es la que menos barreras de entrada tiene, funciona con cualquier tamaño de cuenta, pero genera ganancias de capital que hay que gestionar a lo largo de varios ejercicios fiscales.
- Diversificar hacia ETF amplios. Barato, líquido y sencillo, aunque solo funciona una vez que has reducido realmente la posición concentrada.
- Covered calls y collars. Buenos para ganar tiempo durante periodos de bloqueo o restricciones, pero limitan el potencial alcista y conllevan un mantenimiento continuo.
- Fondos de intercambio. Aplazan las ganancias de capital y las canjean por una cesta diversificada, pero suelen requerir 500.000 $ o más y bloquean el capital durante años.
- Fideicomisos benéficos con remanente (charitable remainder trusts) y fondos asesorados por donantes. Herramientas fiscales potentes para inversores con vocación filantrópica, pero irrevocables y no pensadas para quien quiere recuperar el dinero.
Si te enfrentas a un periodo de bloqueo de operaciones o a restricciones laborales, la cobertura es tu puente. Si no tienes bloqueo alguno y una cuenta de broker normal, la venta escalonada es casi siempre el punto de partida más rápido y barato. Si tienes una posición valorada en siete cifras y quieres mantenerte diversificado sin pagar impuestos hoy, los fondos de intercambio merecen una consideración seria.
¿Cómo se construye un plan de venta fiscalmente consciente?
Un plan de venta escalonado convierte el “probablemente debería vender algo de esto” en un proceso documentado y repetible. Esta es la secuencia que realmente funciona:
- Fija tu umbral. Usa la banda del 5 % al 10 % como disparador de planificación, y trata cualquier cosa por encima del 10 % como un plazo límite ineludible para actuar, según la orientación de T. Rowe Price.
- Establece un presupuesto anual de ganancias de capital. Decide cuánta ganancia realizada puedes absorber este año sin saltar de tramo fiscal o activar el impuesto sobre la renta neta de inversión, y luego divide tu importe objetivo de venta entre los años que ese presupuesto requiera.
- Vende lotes específicos, no “algunas acciones”. Selecciona primero los lotes con mayor base fiscal para minimizar la ganancia imponible por acción vendida, y mantén un registro escrito de qué lotes vendiste y por qué.
- Compensa con recolección de pérdidas fiscales (tax-loss harvesting). Combina las ganancias de la posición concentrada con pérdidas en otras partes de tu cartera dentro del mismo ejercicio fiscal.
- Comprueba si aplica la NUA si son acciones del empleador en un 401(k). Las reglas de revalorización neta no realizada pueden permitirte pagar tipos de ganancias de capital a largo plazo en lugar de tipos de renta ordinaria sobre la parte revalorizada, pero la mecánica es estricta y los errores salen caros.
- Ten en cuenta las donaciones antes de fin de año. La exclusión anual del impuesto sobre donaciones de 2026 se sitúa en 19.000 $ por receptor, lo que significa que un matrimonio puede transferir 38.000 $ en acciones revalorizadas a una sola persona, libre de impuesto sobre donaciones, cada año.
Consejo práctico: Vende primero tus acciones con mayor base fiscal, a menos que estés recolectando pérdidas deliberadamente en otro lugar. Suena obvio, pero la mayoría de las configuraciones predeterminadas de los brokers venden “primero en entrar, primero en salir” (FIFO), lo que a menudo genera la mayor ganancia posible.
Moody's descubrió que eliminar los efectos de la concentración liberaba alrededor de un 21 % de alivio de capital en carteras de crédito, una cifra que subraya por qué un plan escalonado, aunque sea lento, merece la fricción fiscal que conlleva.
¿Deberías cubrirte con opciones en lugar de vender?
La cobertura te compra tiempo sin necesidad de activar una venta. Es la herramienta adecuada cuando tienes las operaciones bloqueadas, restricciones de tu empleador o simplemente no estás preparado para materializar una gran ganancia este ejercicio fiscal.
- Covered calls. Vendes opciones de compra sobre acciones que ya posees, cobrando una prima a cambio de limitar tu potencial alcista si la acción supera el precio de ejercicio.
- Protective puts. Compras el derecho a vender a un precio fijo, asegurándote frente a una caída, pero pagas una prima por esa protección cada vez que la renuevas.
- Collars. Combinas una covered call con una protective put, a menudo financiando el coste de la put con la prima de la call, lo que estrecha tu rango de resultados en ambas direcciones.
T. Rowe Price señala que estas estrategias limitan las pérdidas, pero conllevan costes reales y necesidades operativas continuas. Renovar posiciones de opciones cada mes o trimestre requiere atención, y las covered calls ejercidas todavía pueden generar un evento imponible si las acciones acaban siendo asignadas.
La cobertura tiene más sentido durante un periodo de bloqueo previo a la publicación de resultados, durante el acantilado de consolidación (vesting cliff) de acciones restringidas, o mientras esperas a cumplir un periodo de tenencia concreto para acceder al tratamiento de ganancias de capital a largo plazo. Tiene menos sentido como solución permanente. Las opciones se deprecian, las primas cuestan dinero en cada ciclo, y nada de eso reduce realmente tu concentración. Simplemente la asegura temporalmente.
Consejo práctico: *Si usas un collar para proteger una posición concentrada, calcula el coste de mantenerlo durante un año entero antes de comprometerte.
¿Qué son los fondos de intercambio y quién debería usarlos?
Un fondo de intercambio (exchange fund) te permite canjear una posición concentrada en acciones por una cesta diversificada de participaciones en un vehículo mancomunado, sin activar el impuesto sobre ganancias de capital que deberías pagar en una venta directa. Aportas tus acciones junto con otros inversores que aportan sus propias posiciones concentradas, y el fondo agrupa las posiciones de todos en una única cartera diversificada.
La contrapartida es la liquidez. La mayoría de los fondos de intercambio exigen mantener tu posición durante unos siete años antes de poder canjearla por una cesta diversificada de los valores subyacentes, y los mínimos suelen empezar alrededor de 500.000 $, lo que los deja fuera del alcance de la mayoría de los inversores minoristas.
- Las ganancias se aplazan, no se eliminan, así que eventualmente deberás impuestos cuando salgas o el fondo se disuelva.
- Las comisiones son más altas que las de un fondo indexado típico, a menudo entre el 1 % y el 1,5 % anual.
- La cesta diversificada que finalmente recibes rara vez refleja un simple índice de capitalización bursátil. Refleja el conjunto de acciones aportadas por los demás partícipes.
Para los inversores por debajo de ese umbral mínimo, la alternativa práctica es más sencilla: vender por etapas y reinvertir los ingresos en una estrategia de diversificación amplia que reparta la exposición entre sectores y geografías en lugar de concentrarla en un único vehículo mancomunado. Los fondos asesorados por donantes ofrecen una vía paralela para quien esté cómodo cediendo la propiedad por completo a cambio de una deducción fiscal inmediata.
¿Cómo reducen los fideicomisos y las donaciones una posición concentrada?
Los fideicomisos benéficos con remanente (CRT) te permiten aportar acciones revalorizadas, evitar el impuesto inmediato sobre ganancias de capital de la aportación, y recibir un flujo de ingresos durante un plazo fijado o de por vida. Cuando el plazo termina, lo que queda en el fideicomiso pasa a la organización benéfica que hayas designado.
La pega es la permanencia. Un CRT es irrevocable. Una vez lo constituyes, no puedes cambiar de opinión y recuperar el activo completo, aunque el flujo de ingresos y la deducción fiscal inicial lo hacen atractivo para inversores ya inclinados a la filantropía que quieran diversificar una posición grande sin un golpe fiscal de una sola vez.
- La donación directa de acciones revalorizadas a un fondo asesorado por donantes evita por completo las ganancias de capital y otorga una deducción inmediata basada en el valor justo de mercado.
- Donar a familiares utiliza la exclusión anual. En 2026, esa exclusión es de 19.000 $ por receptor, por lo que un matrimonio puede transferir 38.000 $ a un hijo, nieto u otro receptor cada año sin presentar una declaración del impuesto sobre donaciones.
- El momento en la sucesión importa, porque los herederos que reciben acciones revalorizadas normalmente obtienen una actualización de la base fiscal (step-up in basis), lo que puede eliminar por completo la ganancia latente si mantienes ciertas posiciones en lugar de donarlas.
Ninguna de estas herramientas funciona bien como salida rápida. Están pensadas para inversores que ya han decidido que donar, no solo vender, forma parte del plan.
¿Cómo se mide el riesgo de concentración en la práctica?
No puedes gestionar lo que no has medido, y “me parece que tengo demasiado de una acción” no es una métrica. Tres herramientas hacen el trabajo de verdad.
El Índice de Herfindahl-Hirschman (IHH) suma el peso al cuadrado de cada posición en tu cartera. Los investigadores financieros y los reguladores prefieren el IHH porque penaliza las posiciones dominantes con más severidad que una simple ponderación porcentual, un aspecto que la investigación del FMI sobre concentración de carteras señala al comparar enfoques de una sola métrica con panoramas más completos.
El Valor en Riesgo Condicional (CVaR) estima tu pérdida media en los escenarios de cola peores, en lugar de limitarse al peor día aislado. Responde a una pregunta más útil que la desviación estándar: no “cuán volátil es esto”, sino “cuán mal se pone la cosa cuando algo sale mal”.
El ratio de concentración simplemente suma el peso de tus tres o cinco principales posiciones. Es tosco, pero es rápido, y detecta el problema que el IHH y el CVaR a veces esconden en matemáticas más complejas.
| Métrica | Qué mide | Señal a vigilar |
|---|---|---|
| IHH | Dominancia ponderada en todas las posiciones | Puntuación en aumento incluso con muchas posiciones |
| Ratio de concentración | Peso combinado de las 3 a 5 principales posiciones | Las 5 principales superan el 40 % de la cartera |
| CVaR | Pérdida media en escenarios de cola peores | Pérdida de cola desproporcionada respecto a la volatilidad global |
El solapamiento entre fondos esconde la concentración a plena vista. Dos ETF con nombres distintos pueden tener las mismas acciones tecnológicas de gran capitalización con pesos casi idénticos, y el resumen de gestión del riesgo de concentración de Britannica señala que los inversores deben “mirar bajo el capó” de cada fondo en lugar de asumir la diversificación solo por el número de tickers. Un análisis de solapamiento de ETF ejecutado sobre tus posiciones reales detectará esto más rápido que revisar los nombres de los fondos a ojo.
En cuanto a la frecuencia de reequilibrio, FINRA recomienda revisar las asignaciones con una periodicidad regular en lugar de reaccionar solo tras un gran movimiento. Una regla práctica habitual: reequilibrar cuando cualquier posición se desvíe entre 5 y 10 puntos porcentuales de su peso objetivo, lo que ocurra antes, ya sea la fecha fijada o el umbral de desviación.
¿Cómo se construye un plan de implementación escalonado?
Convertir la estrategia en acción significa recorrer una secuencia definida, no tomar una única gran decisión y esperar que aguante.
- Cuantifica la exposición. Calcula el peso exacto de la posición, su contribución al IHH y el valor en dólares en riesgo en un escenario de caída del 30 %.
- Fija una asignación objetivo. Decide qué porcentaje debería representar esta posición dentro de doce meses, usando la banda del 5 % al 10 % como techo para un solo valor.
- Elige tu vía de mitigación. Ajusta tus necesidades de liquidez y tu situación fiscal a la venta escalonada, la cobertura, los fondos de intercambio o la vía benéfica.
- Ejecuta una simulación fiscal antes de operar. Estima el impacto en ganancias de capital de tus ventas planificadas para este año y el siguiente, y ajusta la selección de lotes en consecuencia.
- Ejecuta por etapas con seguimiento a nivel de lote. Vende o cubre en tramos, documentando qué lotes tocaste y por qué, en lugar de ejecutar una única operación de gran tamaño.
- Reinvierte los ingresos de forma deliberada. Canaliza el capital hacia ETF amplios o sectores defensivos que pagan dividendos, en lugar de dejar el efectivo inactivo o dejarlo derivar hacia una nueva apuesta concentrada.
- Programa una revisión. Fija un recordatorio anual para reevaluar, y añade una revisión activada tras cualquier evento significativo, como una adquisición, la expiración de un bloqueo o un movimiento de precio importante.
Consejo práctico: *Anota tu asignación objetivo y tu razonamiento el mismo día que la fijes.
¿Cuándo deberías mantener una posición concentrada?
A veces lo correcto es mantener, y fingir lo contrario perjudica a los inversores. Las restricciones legales, los acuerdos de bloqueo y los periodos de veto pueden hacer que vender sea literalmente imposible durante un tiempo. Las acciones del empleador dentro de un 401(k) con derecho a NUA pueden hacer que mantenerlas hasta la distribución sea más eficiente fiscalmente que una venta anticipada, dependiendo de tu base específica y tu tramo fiscal.
La convicción genuina también cuenta, siempre que esté respaldada por algo más que el apego a una acción que te ha hecho ganar dinero antes. La diferencia entre convicción e inercia está en si has revisado recientemente los números o simplemente no te has puesto a vender.
- Vigila la deriva de correlación. Una posición que solía diversificar tus otras posiciones puede volverse silenciosamente correlacionada con ellas a medida que crece tu cartera.
- Establece alertas sobre la salud financiera, no solo sobre el precio. El deterioro de los fundamentales importa más que una caída puntual del precio.
- Señales de alarma que deberían acabar con la decisión de “mantener”: ventas internas por parte de los ejecutivos, una rebaja de calificación crediticia, un recorte de dividendo, o que la posición supere el 20 % del patrimonio neto total sin una actualización correspondiente de la tesis de inversión.
El seguimiento, no la parálisis, es lo que distingue una decisión deliberada de mantener de una posición sobre la que simplemente has dejado de prestar atención.
¿Cómo te ayuda un rastreador agregado a reducir el riesgo de concentración?
La mayoría de los problemas de concentración se esconden entre distintas cuentas. Las apps de seguimiento de carteras consolidan acciones, ETF, opciones, criptomonedas y otros activos de múltiples cuentas en un único panel, de modo que el peso real de una posición se vuelve visible en lugar de estar disperso entre varios inicios de sesión.
- La agregación de cuentas entre distintos brokers saca a la luz solapamientos que una vista de una sola cuenta no puede detectar.
- Algunas apps de seguimiento de carteras incluyen métricas de riesgo y diversificación que señalan la concentración a medida que se forma, no meses después.
- Las alertas inteligentes pueden notificarte cuando el peso de una posición cruza un umbral que has fijado.
- Los informes exportados pueden darte un registro documentado de la exposición a lo largo del tiempo, útil cuando te sientas con un profesional fiscal para planificar ventas o donaciones escalonadas.
Los pasos de medición y seguimiento descritos anteriormente solo funcionan si realmente los ejecutas de forma constante. Ese es el hueco que un rastreador consolidado está diseñado para cerrar.
Lo que realmente funciona frente a lo que suena bien sobre el papel
El mayor error que veo es tratar la diversificación como un evento en lugar de un proceso. El riesgo de concentración rara vez llega de repente. Se cuela de nuevo cuando dejas de vigilarlo.
El segundo error es dejar que la ansiedad fiscal se convierta en una excusa para la inacción. Sí, una venta escalonada a lo largo de dos o tres años cuesta más en impuestos a corto plazo que no hacer nada. Pero la diferencia entre lo que perderías en una caída del 40 % en una posición sobredimensionada y lo que pagarías en impuestos sobre ganancias de capital para evitar esa exposición rara vez es pequeña. Anota tu razonamiento, involucra a un profesional fiscal antes de ejecutar cualquier cosa irreversible como un CRT o una donación grande, y trata el plan como un documento vivo, no como una solución de una sola vez.
— Vincent
Rastrea tu exposición real antes de actuar sobre ella
Cada estrategia de esta guía empieza con la misma pregunta: ¿cuán concentrado estás realmente, a través de todas las cuentas que tienes? Algunas herramientas de seguimiento de carteras responden a esto sincronizando tus bancos y brokers en un único panel, de modo que una posición repartida entre varias cuentas se muestra como un único peso real en lugar de varias fracciones engañosas.

Si estás gestionando una posición grande en renta variable, el rastreador de carteras de acciones te da detalle a nivel de lote para la venta escalonada, y el rastreador de ETF te ayuda a comprobar el solapamiento antes de reinvertir los ingresos. Para quienes se cubren con opciones, el rastreador de opciones monitoriza las Griegas y las fechas de vencimiento en el mismo panel. Empieza gratis y calcula tus propios números de concentración antes de tu próxima decisión de reequilibrio.
Este artículo es información general, no un sustituto del asesoramiento de un asesor financiero cualificado. Consulta a un profesional financiero cualificado sobre tus circunstancias concretas antes de actuar sobre nada de lo aquí expuesto.
Fuentes
- Analyzing concentration risk in credit portfolios — Moody's
- Helpful actions you can take to reduce concentration risk in your portfolio — T. Rowe Price
- Concentration risk — FINRA
- 2026 gift tax exclusions — Farm Office (Ohio State extension)
Preguntas frecuentes
¿Qué significa el riesgo de concentración?
Significa que una gran parte del valor de tu cartera depende de una sola acción, sector o clase de activo, de modo que una caída en esa única exposición causa un daño desproporcionado a tu patrimonio neto global.
¿Está la gente perdiendo dinero en el mercado de valores ahora mismo?
Los mercados se mueven en ciclos, y las caídas ocurren regularmente sin importar el año natural; los inversores con posiciones concentradas en una sola acción o sector suelen sentir esos vaivenes mucho más intensamente que los inversores diversificados.
¿Qué es la regla del 70/30 de Warren Buffett?
No existe una única regla de concentración universalmente definida atribuida a Warren Buffett; la orientación a la que más a menudo se hace referencia se relaciona con una asignación general de acciones frente a bonos que él ha recomendado para una inversión indexada sencilla, no con una directriz formal de concentración.
Perdí dinero manteniendo una sola acción. ¿Qué debería hacer ahora?
Empieza por cuantificar el tamaño actual de la posición en relación con tu patrimonio neto total, luego elabora un plan escalonado fiscalmente consciente, combinando potencialmente cualquier pérdida restante con recolección de pérdidas fiscales antes de decidir un objetivo de diversificación.
¿Cuánto de una sola acción es demasiado?
T. Rowe Price.
Recomendado
- Evibe frente a Sharesight — comparativa de rastreadores de cartera nativos de Apple
- Las 5 mejores alternativas a herramientas de gestión de carteras en 2026
- Conoce la IA de Evibe: tu cartera, cualquier acción, e ideas frescas — explicado
- Evibe frente a Snowball Analytics — comparativa de rastreadores de cartera