Inversores: registra la amortización del préstamo por el principal actual
Registra el préstamo por su principal pendiente y ten tu patrimonio neto con los pasivos reales. Actualiza cada mes o deja que Evibe sincronice los saldos.
Inversores: registra la amortización del préstamo por el principal actual
Registra cada préstamo por su saldo de principal pendiente actual en tu rastreador de cartera. Esa cifra, y no el importe original del préstamo ni la cuota mensual, es la que reduce el patrimonio neto dólar por dólar. Anótala como pasivo, actualízala mensualmente o justo después de cualquier pago importante, y deja que la sincronización automática se encargue del resto siempre que tu entidad prestamista lo permita.
Resumen:
- Registra siempre los saldos pendientes actuales de los préstamos, no los importes originales, para garantizar la exactitud del patrimonio neto y evitar sobrevaloraciones con el tiempo.
- Sincroniza los datos de los préstamos automáticamente cuando sea posible, pero verifica las cifras de amortización trimestralmente y actualízalas manualmente cuando no haya soporte de sincronización.
- Amortizar principal de forma inmediata aumenta el patrimonio neto dólar por dólar, y hacer seguimiento de este progreso evita distorsiones engañosas en la tendencia.
- Concilia los saldos mensualmente con las cifras de amortización de la entidad prestamista para detectar pagos pendientes, comisiones o problemas de sincronización que puedan distorsionar los niveles de deuda.
- Estandariza el seguimiento de préstamos anotando siempre el saldo de principal actual para mantener datos coherentes, algo esencial para un análisis significativo del patrimonio neto.
Índice
- Qué registrar de cada préstamo en tu rastreador de patrimonio neto
- Cómo añadir préstamos a un rastreador de cartera: sincronización frente a entrada manual
- Cómo mueve la amortización del préstamo tu patrimonio neto y las métricas de tu cartera
- Frecuencia de seguimiento y conciliación que realmente funciona
- Por qué el seguimiento estandarizado de préstamos importa para los usuarios de carteras
- Evibe gestiona el seguimiento de préstamos para que el saldo nunca quede desactualizado
- Fuentes
Qué registrar de cada préstamo en tu rastreador de patrimonio neto
El patrimonio neto es igual a los activos menos los pasivos, y esa aritmética solo se sostiene si el lado del pasivo refleja los saldos pendientes actuales, no lo que originalmente pediste prestado. Una hipoteca que contrataste hace varios años puede tener hoy un saldo notablemente inferior. Si tu rastreador sigue mostrando la cifra original, tu patrimonio neto estará mal calculado, y seguirá siendo inexacto cada mes que omitas la actualización.
Cada tipo de deuda pertenece a la columna de pasivos, no solo las más evidentes:
- Hipotecas y líneas de crédito sobre la vivienda (HELOC) — principal actual, no el importe original de la nota
- Préstamos estudiantiles — saldos federales y privados registrados por separado, ya que los tipos y condiciones difieren
- Préstamos de automóvil — cifra de amortización actual, que suele ser ligeramente inferior al saldo del extracto
- Tarjetas de crédito — el saldo del extracto es válido aquí, ya que son revolving, no amortizables
- Préstamos personales — principal actual más cualquier comisión de apertura que aún se esté amortizando
- Préstamos con margen (margin loans) — el saldo dispuesto contra tu cuenta de bróker, que puede variar a diario
- Obligaciones fiscales — cualquier saldo pendiente adeudado, especialmente si está en un plan de pagos
Para cada entrada, recoge seis campos: saldo de principal actual con fecha de referencia, TAE, cuota programada, plazo restante, si el tipo es fijo o variable, y el importe de cancelación si tu entidad lo cotiza por separado. Este último campo importa más de lo que parece. Una cotización de cancelación a menudo incluye pequeños intereses diarios o comisiones que la línea de “saldo” de tu extracto no recoge, y la guía de seguimiento de Aplos señala este desfase como una de las fuentes más comunes de patrimonio neto inflado. Usa el principal, y hazlo de forma consistente, o tu línea de tendencia oscilará por razones que nada tienen que ver con tu progreso real.
Cómo añadir préstamos a un rastreador de cartera: sincronización frente a entrada manual
Incorporar préstamos a un panel con precisión se reduce a dos vías, y la mayoría de las carteras acaban usando ambas.
- Sincroniza automáticamente donde tu entidad lo permita. Vincula la cuenta del servicer del préstamo o del bróker, y luego verifica que el campo sincronizado sea realmente el principal actual o el importe de cancelación, no el importe original del préstamo que algunos portales de entidades siguen mostrando en la página de resumen de la cuenta.
- Asigna la cuenta a “pasivo”, no a “activo”. Parece obvio, pero las cuentas importadas automáticamente a veces caen en la categoría incorrecta en la primera sincronización, especialmente las cuentas de margen, que arrastran tanto un valor de valores como un saldo deudor.
- Introduce los datos manualmente cuando no haya sincronización disponible. Usa una convención de nombres consistente (entidad más tipo de préstamo, como “Préstamo Auto Chase”) y pon fecha a cada saldo que introduzcas a mano.
- Guarda el cuadro de amortización o la cotización de cancelación por separado si tu rastreador permite notas o adjuntos. Esto te da un punto de referencia al conciliar meses después.
- Gestiona las líneas de crédito con cuidado. En el caso de HELOC, margen y otras líneas de crédito, registra como pasivo únicamente el importe dispuesto. Anota el límite de crédito en un campo separado para que nunca se contabilice como deuda que debes.
Consejo profesional: Coteja el saldo de tu rastreador con la cifra de “cancelación actual” de la entidad una vez al trimestre, no solo con el saldo del extracto. Los pagos pendientes y las comisiones pueden generar una diferencia de varios cientos de dólares que, de otro modo, pasa desapercibida durante meses.
Cualquiera que sea la vía que uses, el objetivo es el mismo: la cifra que figura en tu columna de pasivos debería coincidir con lo que realmente deberías si llamaras hoy a la entidad y pidieras una cotización de cancelación.
Cómo mueve la amortización del préstamo tu patrimonio neto y las métricas de tu cartera
Cada dólar de principal que amortizas reduce los pasivos y aumenta el patrimonio neto en ese mismo dólar, con independencia de lo que estén haciendo los mercados en el resto de tu cartera. Un pago extra de 500 dólares en un préstamo de automóvil eleva el patrimonio neto en 500 dólares ese mes, sin más. Eso es algo poco habitual en la inversión: una ganancia garantizada, no dependiente del mercado, y por eso el seguimiento de préstamos merece la misma atención que tus posiciones en renta variable.
El segundo aspecto a vigilar es el flujo de caja liberado. Una vez que un préstamo está cancelado, esa cuota mensual queda disponible para otra cosa, ya sea invertir, aumentar reservas de efectivo o amortizar más rápido otro préstamo. Hacer seguimiento de esa cifra con antelación te permite planificar la reasignación en lugar de dejar que se pierda en tu cuenta corriente sin destino.
Si estás decidiendo si amortizar anticipadamente un préstamo o invertir ese mismo efectivo, la comparación depende de la TAE del préstamo frente a tu rentabilidad esperada después de impuestos, además de tu horizonte temporal. Amortizar anticipadamente ofrece una rentabilidad garantizada igual a la TAE; invertir ofrece una rentabilidad esperada que puede ser mayor o menor. El momento también importa, ya que el flujo de caja temprano en un horizonte finito tiende a favorecer la amortización anticipada en muchos escenarios. Esto es una cuestión de modelización, no una respuesta universal, y merece la pena hacer tus propios cálculos en lugar de seguir una regla general.
Un panel útil muestra cuatro cosas de un vistazo:
- Línea de tendencia del pasivo a lo largo del tiempo
- Línea de tendencia del patrimonio neto junto a ella
- Fecha de cancelación proyectada al ritmo de pago actual
- Porcentaje del valor total de la cartera que representa la deuda
Las instantáneas mensuales, registradas durante 6 a 12 meses, son las que revelan el patrón que más importa: la deuda bajando mientras el patrimonio neto sube, a menudo llamado el “patrón de tijera” porque las dos líneas se cruzan y se separan.
Frecuencia de seguimiento y conciliación que realmente funciona
Actualiza los saldos de los préstamos mensualmente como base, e inmediatamente después de cualquier evento que cambie el panorama de forma significativa: una refinanciación, una cancelación total o un pago extra importante. Esperar hasta el cierre del trimestre para registrar una cancelación que hiciste seis semanas antes significa que tu gráfico de patrimonio neto te está engañando durante todo ese periodo.
Realiza esta rutina de conciliación el mismo día cada mes:
- Comprueba la fecha de referencia de cada saldo sincronizado. Cualquier saldo con más de 30 días necesita una actualización manual.
- Compara la cifra de tu rastreador con la cotización de cancelación actual de la entidad, no solo con el último extracto.
- Audita las conexiones automáticas en busca de cuentas que hayan dejado de sincronizarse en silencio, algo que ocurre más a menudo de lo que la mayoría espera.
- Registra cualquier ajuste (pago extra, comisión, transacción pendiente) en un campo de notas para que tu yo futuro entienda por qué se movió una cifra.
Las trampas más habituales distorsionan el patrimonio neto todas en la misma dirección, hacia sobrevalorar la deuda pagada o infravalorar lo que se debe: registrar el importe original del préstamo en lugar del principal actual, usar el importe de la cuota como si fuera el saldo, olvidar que la estimación de cancelación de un préstamo a tipo variable cambia con las variaciones de tipo, y contar dos veces fondos en depósito (escrow) que ya están reflejados en otro lugar.
Consejo profesional: Si el saldo que registras y la cifra de cancelación de tu entidad difieren en más de un mes normal de intereses, comprueba si hay una transacción pendiente antes de asumir que tu rastreador está fallando. Los pagos en tránsito son la causa más común de ese desajuste.
Por qué el seguimiento estandarizado de préstamos importa para los usuarios de carteras
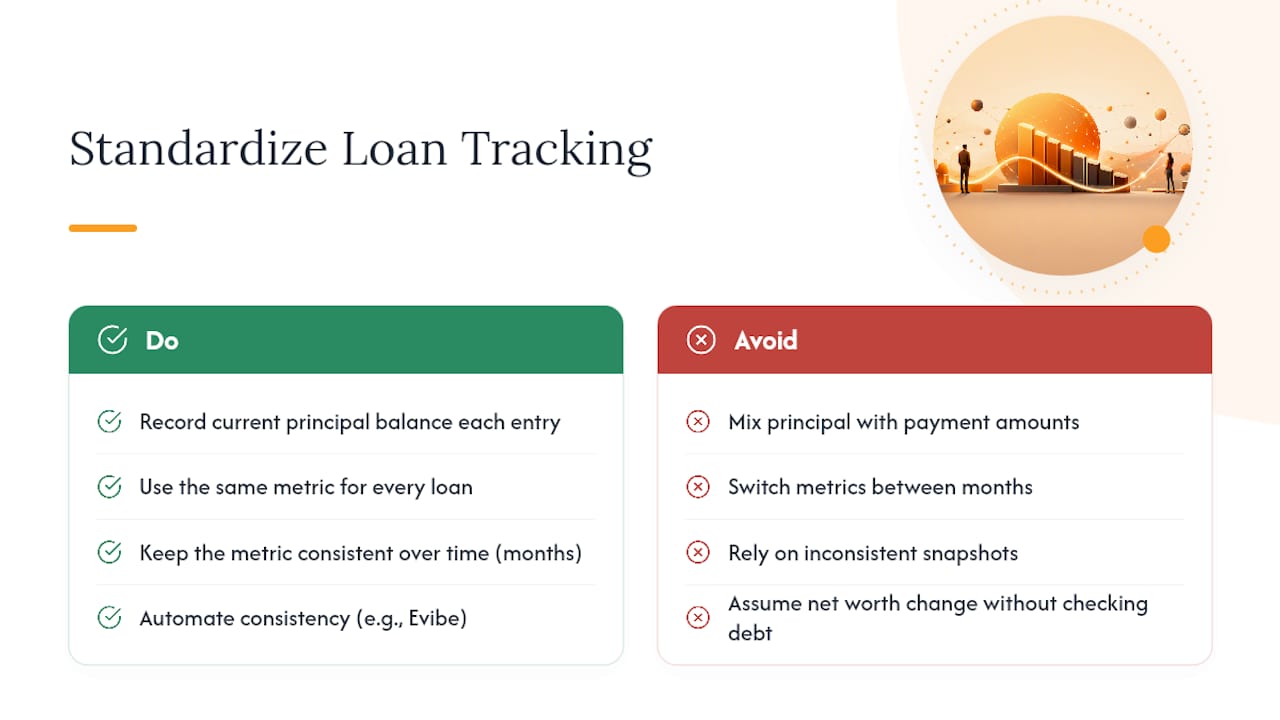
El mayor error que veo en el seguimiento del patrimonio neto personal no es la pereza. Es la inconsistencia. Alguien registra el saldo de principal en enero, cambia a un importe de cuota en febrero porque era más rápido de obtener desde la app del banco, y luego se pregunta por qué su línea de tendencia parece rota en marzo.
Estandarizar el saldo de principal actual, siempre, para cada préstamo, es lo que hace que seis meses de datos signifiquen algo. Sin esa disciplina, no puedes saber si tu patrimonio neto creció porque amortizaste deuda o porque tu cuenta de bróker tuvo un buen trimestre. Esa distinción determina decisiones reales: si reequilibrar, si acelerar una cancelación, si tu exposición al riesgo real es distinta una vez restas lo que debes de lo que posees. Evibe se construyó para mantener ese cálculo consistente de forma automática, que es donde entra a continuación la parte práctica de todo esto.
— Vincent
Evibe gestiona el seguimiento de préstamos para que el saldo nunca quede desactualizado
Este panel de cartera está pensado para inversores que quieren que los préstamos se traten como pasivos reales, no como una idea de última hora añadida a una hoja de cálculo. Se sincroniza directamente con bancos y brókeres para extraer automáticamente los saldos de cancelación actuales, de modo que la cifra de principal en tu panel se actualiza sin entrada manual.

Una vez que tus préstamos están sincronizados, el panel los representa junto a tus activos para mostrar una línea de tendencia de patrimonio neto en tiempo real, hace seguimiento del flujo de caja que se libera cuando un préstamo se cancela, e incorpora señales impulsadas por IA sobre cómo tu carga de deuda afecta al riesgo y la diversificación general de la cartera. Es la misma disciplina de saldo de principal descrita más arriba, sin la conciliación manual. Si además mantienes posiciones en ETF o dividendos junto a esos préstamos, el rastreador de carteras de ETF de Evibe y el rastreador de dividendos se integran en el mismo panel, de modo que tu imagen completa de patrimonio neto, tanto activos como pasivos, vive en un solo lugar. Empieza gratis en Evibe y comprueba tu patrimonio neto real la próxima vez que se procese un pago de préstamo.
Fuentes
- How to Record and Manage Long-Term Liabilities—Mortgages & Loans — Aplos Help Center
- Your personal net worth — Schwab MoneyWise
Este artículo es información general, no un sustituto del asesoramiento de un profesional financiero cualificado. Consulta con un profesional financiero cualificado sobre tus circunstancias particulares antes de actuar en base a lo aquí expuesto.