Traders de opciones: delta y gamma para dimensionar posiciones, cubrirse y gestionar el riesgo de gamma corta
Delta y gamma para traders de opciones: dimensiona posiciones, cubre riesgo de gamma corta y controla tu exposición con Evibe, privado y nativo de Apple.
Traders de opciones: delta y gamma para dimensionar posiciones, cubrirse y gestionar el riesgo de gamma corta
La delta indica cuánto se mueve el precio de una opción cuando la acción subyacente se mueve 1 $. La gamma indica cuánto se mueve la propia delta tras ese mismo movimiento de 1 $. En términos prácticos: la delta te da la dirección y una idea aproximada de las probabilidades de terminar dentro del dinero, mientras que la gamma te dice a qué velocidad puede cambiar esa exposición direccional bajo tus pies, algo que importa especialmente cuando estás cubriendo posiciones o cuando has vendido opciones.
Resumen:
- El riesgo de gamma alcanza su máximo en el strike at-the-money y aumenta bruscamente a medida que se acerca el vencimiento, especialmente en opciones semanales cercanas al precio de ejercicio.
- Las opciones vendidas conllevan gamma negativa, lo que hace que la delta se mueva en contra de la posición durante movimientos bruscos del subyacente, con riesgo de pérdidas exponenciales.
- Gestionar la gamma requiere un dimensionamiento cuidadoso de las posiciones, reequilibrios oportunos y el uso de spreads, ya que la exposición a gamma puede escalar rápidamente y erosionar la rentabilidad.
- Seguir la gamma neta de toda la cartera ofrece una imagen del riesgo más clara que hacerlo opción por opción, evitando sorpresas por aceleraciones acumuladas de la delta.
- Usar herramientas que visualicen y alerten sobre la delta y la gamma netas puede ayudar a los traders a reaccionar de forma proactiva ante cambios de exposición cerca del vencimiento o en mercados volátiles.
Índice
- Delta frente a gamma: definiendo la delta y por qué los traders la vigilan
- Gamma: la velocidad a la que cambia la delta
- Las matemáticas detrás de delta y gamma (sin jerga)
- Cómo el moneyness, el tiempo y la volatilidad remodelan delta y gamma
- Gamma larga frente a gamma corta: por qué los vendedores la llaman “el enemigo”
- Ejemplos prácticos: convirtiendo delta y gamma en cifras reales
- Cobertura de delta, gamma scalping y una lista de comprobación práctica
- Quién está detrás de este análisis y dónde encaja Evibe
- Una nota práctica sobre la gestión de la gamma en el trading en vivo
- Evibe: consulta tu delta y gamma netas en todas tus cuentas
- Fuentes
Delta frente a gamma: definiendo la delta y por qué los traders la vigilan
La delta es la primera derivada del precio de una opción respecto al precio de la acción subyacente. Quitando el cálculo, significa esto: la delta mide el cambio en el precio de una opción ante un cambio de 1 $ en el subyacente, y es la cifra que todo trader revisa primero antes de entrar en una posición.
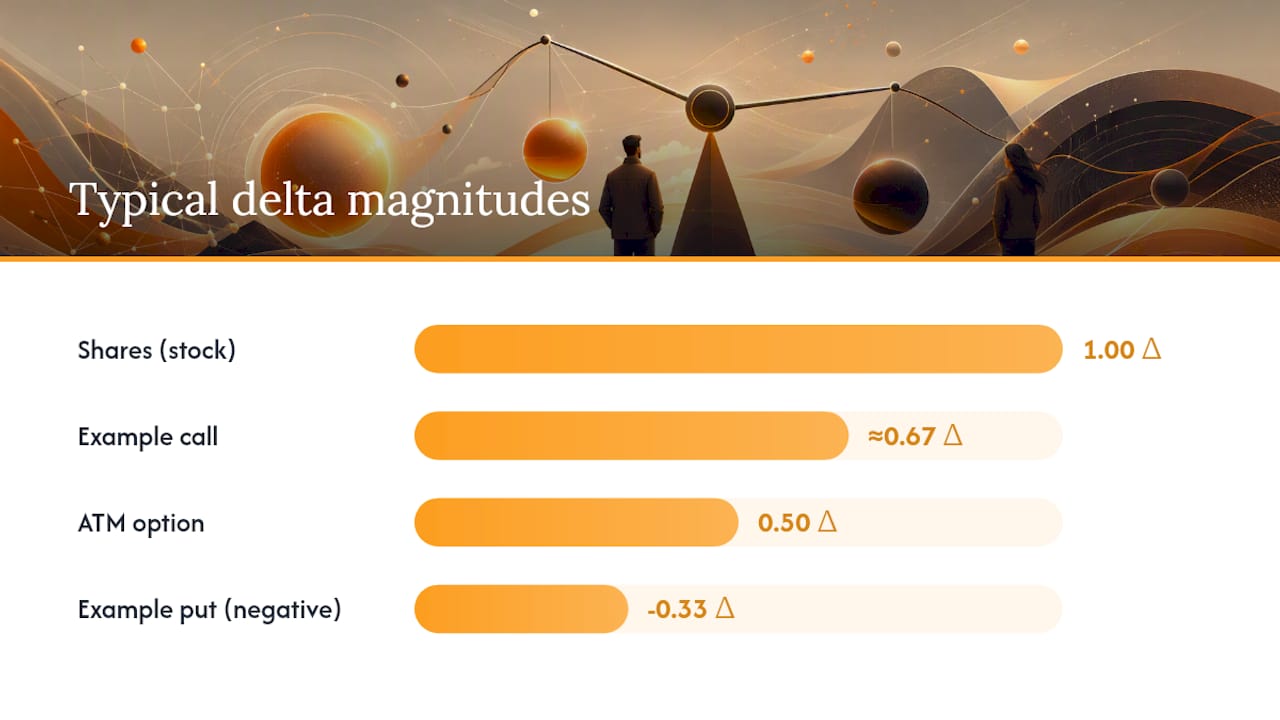
Las deltas de las calls van de 0 a +1. Las deltas de las puts van de 0 a -1, ya que las puts ganan valor cuando la acción cae. Una call con una delta de aproximadamente dos tercios gana más o menos dos tercios del movimiento de la acción por cada 1 $ que suba la acción. Una put con una delta negativa de aproximadamente un tercio gana más o menos un tercio del movimiento de la acción por cada 1 $ que caiga la acción.
La delta cumple una doble función para los traders:
- Exposición direccional. Indica en qué medida tu opción se comporta como la acción subyacente. Una delta de 1,00 significa que la opción se mueve casi dólar a dólar con las acciones.
- Lectura aproximada de probabilidad. Una opción con delta de 0,50 suele tratarse como si tuviera aproximadamente un 50 % de probabilidades de expirar dentro del dinero, aunque se trata de una aproximación, no de una probabilidad formal.
- Ratio de cobertura. Si estás corto en 100 acciones en términos de delta, necesitas opciones con una delta combinada de +100 para neutralizar tu exposición.
La delta cambia constantemente. A medida que se acerca el vencimiento, las opciones dentro del dinero empujan su delta hacia 1 (o -1 en las puts), mientras que las opciones fuera del dinero se acercan a cero. El aumento de la volatilidad implícita tiende a acercar las deltas a 0,50, porque una mayor incertidumbre hace que incluso los strikes muy alejados parezcan plausibles.
Aquí tienes un ejemplo rápido. Supongamos que una acción cotiza a 100 $ y tienes una call con delta de 0,50. Si la acción sube a 101 $, el precio de la call debería subir aproximadamente 0,50 $, manteniendo todo lo demás igual. Esa es toda la idea detrás de la sensibilidad de precios que explica el significado de la delta en opciones: una cifra, un movimiento de un dólar, un cambio de precio estimado.
Gamma: la velocidad a la que cambia la delta
La gamma mide con qué rapidez cambia la delta a medida que se mueve el subyacente, y a veces los traders la llaman “la delta de la delta”. Si la delta te dice cuál es tu exposición direccional actual, la gamma te dice cuán inestable es esa exposición.
La gamma es más alta en las opciones at-the-money y aumenta bruscamente a medida que se acerca el vencimiento, tal como confirma la explicación de la gamma de Investopedia. Esa es la forma más importante que hay que memorizar en lo que respecta al riesgo de gamma explicado: alcanza su punto máximo cerca del precio de ejercicio y se vuelve más extremo cuanto más cerca está el vencimiento.
Las convenciones de signo aquí no son negociables, y divergen claramente de la división de la delta entre calls y puts:
- Las opciones compradas (calls o puts) siempre tienen gamma positiva. Tu delta se mueve a tu favor a medida que la acción se mueve a tu favor.
- Las opciones vendidas (calls o puts) siempre tienen gamma negativa. Tu delta se mueve en tu contra a medida que la acción se mueve en tu contra, según la introducción a la gamma de Options Education.
- Las posiciones en la acción subyacente tienen gamma cero. Una acción tiene una delta fija de 1 que nunca cambia.
Por eso la gamma importa más que la delta sola a la hora de gestionar posiciones. La delta te da una instantánea. La gamma te dice si esa instantánea está a punto de quedar obsoleta. Un trader que solo vigila la delta en una posición de opciones vendidas puede llevarse una sorpresa desagradable cuando la acción hace un movimiento brusco y la delta se acelera en su contra de una forma que la lectura anterior nunca predijo.
Las matemáticas detrás de delta y gamma (sin jerga)
Tanto la delta como la gamma provienen del cálculo, pero no necesitas resolver ecuaciones para usarlas. La delta se escribe como ∂C/∂S, es decir, el cambio en el precio de la call (C) respecto a un pequeño cambio en el precio de la acción (S). La gamma es ∂²C/∂S², la segunda derivada, o la tasa de cambio de esa primera tasa de cambio.
Así es como los traders aplican esto en la práctica:
- Estimación solo con delta. Multiplica la delta por el movimiento de precio: Δ × ΔS. Si la delta es 0,50 y la acción sube 2 $, tu ganancia estimada es de 1,00 $.
- Corrección delta más gamma. Añade un ajuste de convexidad: Δ × ΔS + 0,5 × Γ × (ΔS)². Esto tiene en cuenta el hecho de que la propia delta cambió durante el movimiento.
- Recalcula el precio cuando el movimiento es grande. Ambas fórmulas son aproximaciones locales. Una vez que el subyacente se mueve varios dólares o la volatilidad se dispara, la estimación se aleja del valor real de la opción, y deberías recalcular el precio con un modelo completo en lugar de confiar en la aproximación.
Esta corrección de segundo orden es precisamente lo que hace útil a la gamma. Como señala el material educativo de CME Group sobre la delta de las opciones, la delta es la primera derivada y la gamma la segunda, y combinarlas produce una estimación considerablemente mejor que la delta sola para cualquier movimiento que no sea pequeño. La mayoría de las plataformas de trading y las herramientas de valoración basadas en Black-Scholes muestran ambas cifras directamente junto a la cotización, así que rara vez tendrás que calcularlo a mano. Lo importante es saber qué implican esas cifras antes de actuar en función de ellas.
Cómo el moneyness, el tiempo y la volatilidad remodelan delta y gamma
La gamma no es un número fijo que permanece quieto en tu posición. Cambia constantemente en función de tres factores: lo cerca que esté el strike del precio actual de la acción, cuántos días quedan hasta el vencimiento y dónde se sitúa la volatilidad implícita.
Las opciones at-the-money tienen la gamma más alta de cualquier strike. Las opciones muy dentro del dinero y muy fuera del dinero tienen una gamma baja, porque sus deltas ya están cerca de 1 o de 0 y les queda poco margen para moverse. El efecto se intensifica a medida que se acerca el vencimiento:
- Las opciones a largo plazo, incluidas las LEAPS, tienen una gamma comparativamente baja incluso at-the-money, porque el tiempo amortigua la delta frente a movimientos bruscos.
- Las opciones del mes cercano, at-the-money, pueden ver cómo la gamma se dispara bruscamente en los últimos días antes del vencimiento.
- Las opciones semanales cercanas al strike son donde el riesgo de gamma se vuelve más extremo, ya que la delta puede oscilar de 0,20 a 0,80 en una sola sesión.
La volatilidad implícita complica aún más el panorama. Una volatilidad implícita más baja tiende a aumentar la gamma at-the-money, mientras que una volatilidad implícita más alta tiende a aplanar la gamma en todos los strikes, según el análisis de gamma de Options Education. Esto parece contradictorio hasta que se piensa bien: una volatilidad alta ya incorpora en el precio grandes oscilaciones en todos los strikes, así que ningún strike concreto acumula una parte desproporcionada del riesgo de delta. Una volatilidad baja concentra ese riesgo justo en torno al precio actual.
La gamma alcanza su máximo alrededor del strike at-the-money y aumenta a medida que se acerca el vencimiento — un patrón que se mantiene en casi todos los subyacentes, razón por la cual los creadores de mercado vigilan tan de cerca la exposición a la gamma del mes cercano y at-the-money al aproximarse las semanas de vencimiento.
Gamma larga frente a gamma corta: por qué los vendedores la llaman “el enemigo”
La gamma larga y la gamma corta generan dos experiencias de trading completamente distintas, incluso cuando la lectura de la delta parece idéntica en el momento en que la consultas.
La gamma larga significa que tu delta se mueve a tu favor a medida que se mueve la acción. Si estás comprado en una call y la acción sube, tu delta aumenta, así que ganas dinero a un ritmo cada vez más rápido. Si la acción cae, tu delta se reduce, así que pierdes dinero a un ritmo cada vez más lento. Esta asimetría es la razón por la que existe el gamma scalping: un trader con gamma larga puede comprar acciones cuando la acción cae y vender cuando sube, capturando pequeñas ganancias de las propias oscilaciones.
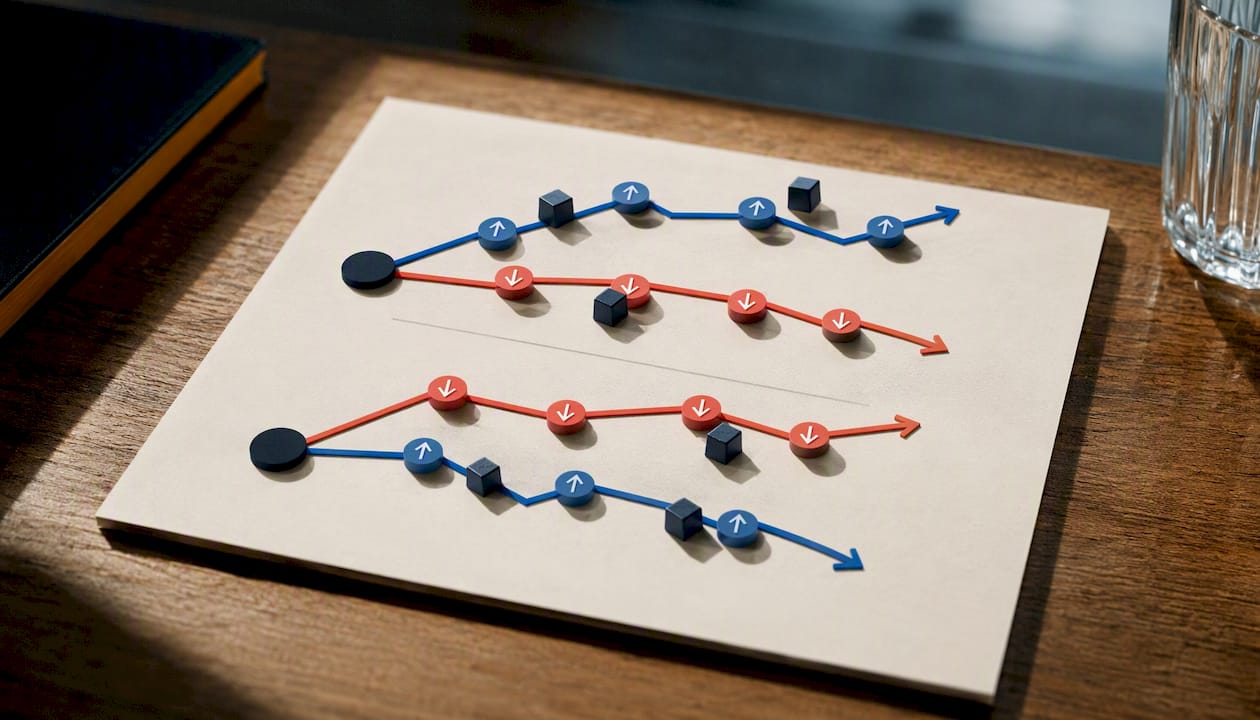
La gamma corta invierte por completo esa relación. Si has vendido opciones, tu delta se mueve en tu contra a medida que se mueve la acción. Una posición perdedora empeora más rápido, no más despacio. Este es el significado práctico detrás de la frase “la gamma es el enemigo” para los vendedores de opciones, un planteamiento que utiliza la visión general de delta y gamma de Britannica para describir cómo la exposición a gamma corta puede provocar pérdidas cada vez mayores a medida que el subyacente se mueve en contra de la posición.
Los traders gestionan este riesgo de varias formas concretas:
- Dimensionamiento de la posición. Los vendedores con gamma corta suelen dimensionar sus posiciones de forma más reducida que los compradores con gamma larga, porque las pérdidas pueden acumularse en lugar de decaer.
- Rolar y ajustar. Rolar un strike vendido más lejos en el tiempo o más lejos del dinero reinicia la exposición a gamma antes de que se vuelva peligrosa.
- Usar spreads en lugar de posiciones descubiertas. Un spread de crédito limita el riesgo de gamma a la anchura del propio spread, a diferencia de una opción vendida descubierta con una exposición teóricamente ilimitada.
- Vigilar juntas la delta y la gamma netas de la cartera. Un trader con varias posiciones necesita la cifra neta combinada, no solo la lectura de un contrato individual, ya que las posiciones que se compensan entre sí pueden enmascarar la exposición real.
Consejo práctico: Comprueba la gamma neta total de tu cuenta frente a tu colchón de margen antes de añadir una nueva posición vendida, no después. Una cartera que parece estar bien solo mirando la delta puede estar peligrosamente expuesta en gamma una vez que se suman todos los contratos abiertos.
Ejemplos prácticos: convirtiendo delta y gamma en cifras reales
Las cifras hacen que esto se entienda más rápido que cualquier explicación. Aquí tienes dos escenarios que muestran cómo la delta y la gamma mueven realmente las primas de las opciones y cómo cambia después la propia delta.
-
Ejemplo A: call at-the-money a corto plazo. Supongamos que la call tiene una delta de 0,50 y una gamma de 0,06, y el subyacente sube 1 $. La estimación solo con delta indica que la prima gana aproximadamente la mitad del movimiento de la acción. La corrección delta más gamma añade un pequeño ajuste de convexidad proporcional a la gamma, aumentando ligeramente la estimación. Igual de importante: la propia delta de la opción sube en la cantidad de la gamma, lo que significa que tu exposición direccional acaba de aumentar de forma notable tras un único movimiento de 1 $.
-
Ejemplo B: call muy dentro del dinero. Esta call tiene una delta de aproximadamente 0,85 y una gamma de aproximadamente 0,03. El mismo movimiento de 1 $ produce una estimación solo con delta cercana a 0,85 veces el movimiento de la acción, con una pequeña corrección de gamma que apenas modifica el total. La nueva delta aumenta de forma modesta por encima de la delta original, un cambio mucho menor que en el caso at-the-money.
La diferencia entre estos dos ejemplos es precisamente el punto central del riesgo de gamma explicado en la práctica: importa enormemente en los contratos at-the-money y comparativamente poco una vez que una opción está muy dentro del dinero. Para una comprobación rápida ante un movimiento pequeño, la cifra solo con delta te acerca bastante. Para cualquier movimiento superior a uno o dos dólares, o para strikes at-the-money cerca del vencimiento, recalcula el precio de la opción en tu plataforma en lugar de confiar en la aproximación.
Cobertura de delta, gamma scalping y una lista de comprobación práctica
Las estrategias de cobertura de delta empiezan con un cálculo: ¿cuántas acciones o contratos necesitas para llevar tu delta neta a cero, o a cualquier exposición objetivo que realmente quieras? Un trader que está corto en 10 calls con una delta de alrededor de 0,40 cada una tiene aproximadamente -400 de delta y necesita comprar un número similar de acciones para neutralizar esa exposición.
Lo difícil no son las matemáticas. Es decidir cuándo reequilibrar. Cada reequilibrio cuesta dinero en comisiones y deslizamiento (slippage), así que cubrirse con demasiada frecuencia erosiona precisamente la ventaja que estás intentando proteger, según las indicaciones de Investopedia sobre el trading basado en las Griegas.
El gamma scalping funciona mejor bajo condiciones específicas: estás en gamma larga, el subyacente es lo bastante líquido como para entrar y salir de forma barata, y tu ejecución es lo bastante rápida como para capturar las oscilaciones antes de que se inviertan. Rara vez funciona en valores poco líquidos o durante periodos en los que los diferenciales de compra-venta se comen el beneficio de cada operación.
Una lista de comprobación previa a la operación compacta cubre lo esencial:
- Confirma el tamaño de la posición en relación con el margen de la cuenta, no solo en relación con la prima cobrada.
- Calcula la exposición a gamma esperada en el strike que estás considerando, especialmente cerca del vencimiento.
- Estima un deslizamiento realista para tus operaciones de cobertura antes de comprometerte con un plan de cobertura activo.
- Establece reglas de salida de antemano, incluido un nivel máximo de pérdida vinculado a la aceleración de la gamma, no solo al precio.
Consejo práctico: Si el coste de cobertura esperado supera la ventaja de prima que estás intentando capturar, prescinde por completo de la cobertura activa. No todas las posiciones con gamma corta necesitan una vigilancia constante. A veces cerrar la operación resulta más barato que defenderla. Para profundizar en cómo interactúan estas cifras con el resto de las Griegas, la guía de Evibe sobre las Griegas de las opciones repasa theta y vega junto con delta y gamma.
Quién está detrás de este análisis y dónde encaja Evibe
Este artículo fue escrito por Vincent, cuyo artículo complementario sobre las Griegas de las opciones explicadas trata theta, vega y rho junto con delta y gamma con más profundidad.
El tracker de opciones se diseñó exactamente para la mecánica descrita aquí: agrega la delta neta y la gamma neta en todas las posiciones que mantienes, visualiza el riesgo de vencimiento en un calendario y envía alertas cuando la exposición cruza los umbrales que tú definas. Esa combinación importa más que consultar las Griegas de un solo contrato de forma aislada, ya que la gamma a nivel de cartera es lo que realmente determina tu riesgo en un día volátil.
Una nota práctica sobre la gestión de la gamma en el trading en vivo
La decisión de dimensionamiento que más recuerdo: reducir a la mitad un strangle vendido la semana antes de unos resultados empresariales, no porque la delta se viera mal, sino porque la gamma neta de la posición había ido subiendo más rápido de lo que el colchón de margen de la cuenta podía absorber. La delta se veía bien. La gamma no.
El hábito que merece la pena adoptar es una revisión semanal de las Griegas netas antes de la apertura del lunes, comprobando la exposición a gamma frente al tamaño de la cuenta antes de añadir nada nuevo. El blog de Evibe tiene más contenido sobre cómo convertir ese hábito en una rutina.
— Vincent
Evibe: consulta tu delta y gamma netas en todas tus cuentas
Esta herramienta está diseñada para traders que quieren evitar reconstruir a mano la delta y la gamma netas en varias pestañas de bróker distintas. En lugar de abrir cada posición por separado, consolida todos tus contratos de opciones en un único panel, calcula la delta neta y la gamma neta de toda tu cartera, y visualiza cómo cambia esa exposición a medida que se acerca el vencimiento.

Esto importa sobre todo justo en los momentos que ha repasado este artículo: cuando la gamma está subiendo cerca de una fecha de vencimiento, o cuando la delta de una posición vendida empieza a acelerarse más rápido de lo esperado. Las alertas inteligentes señalan esos cambios antes de que se conviertan en un problema, en lugar de después, de modo que reacciones ante el cruce de un umbral en lugar de ante una sorpresa en tu extracto. Si operas activamente con opciones y quieres que tus Griegas se registren automáticamente en lugar de recalcularlas a mano en cada sesión, echa un vistazo al tracker de opciones de Evibe y empieza gratis para ver tu exposición neta actual.
Fuentes
Este artículo es información general, no un sustituto del asesoramiento de un asesor financiero cualificado. Consulta a un profesional financiero cualificado sobre tu propia situación antes de actuar a partir de nada de lo aquí expuesto.
- Option Greeks: The 4 Factors to Measure Risk
- Gamma
- Options Delta - The Greeks - CME Group
- Directional risk in options: Understanding delta and gamma