Compara la volatilidad implícita e histórica en 4 pasos para traders
Pasos prácticos para traders: iguala horizontes de opciones, revisa el rango y percentil de IV, pon a prueba la vega y confirma el tamaño antes de operar.
Compara la volatilidad implícita e histórica en 4 pasos para traders
La volatilidad implícita es la estimación prospectiva del mercado incorporada en los precios de las opciones; la volatilidad histórica mide cuánto se movió realmente el subyacente en el pasado. Ninguna de las dos predice la dirección. Lo que importa para operar es igualar ambas al mismo horizonte temporal, comprobar el rango de IV antes de dimensionar una posición y entender tu exposición a la vega antes de que un anuncio te cambie los números.
Resumen rápido:
- Igualar el horizonte de la volatilidad implícita con los días hasta el vencimiento de la opción es crucial; los marcos temporales no coincidentes pueden llevar a comparaciones inexactas.
- El rango y el percentil de IV aportan contexto sobre si la volatilidad implícita actual es alta o baja en relación con los rangos recientes del activo, orientando las decisiones de venta o compra de prima.
- Una divergencia significativa entre HV e IV indica si el mercado ha descontado catalizadores futuros o simplemente refleja movimientos pasados, lo que afecta al momento de entrada de la operación.
- Calcular el impacto de la vega antes de entrar en operaciones alrededor de eventos ayuda a evitar pérdidas inesperadas causadas por el desplome de IV, especialmente cuando HV supera a IV o viceversa.
- Herramientas automatizadas como Evibe agilizan el seguimiento y las alertas sobre la divergencia entre IV y HV en múltiples posiciones, ayudando a los traders a gestionar la exposición a la volatilidad de forma eficiente.
Índice
- Volatilidad implícita frente a histórica: qué mide realmente cada una
- Cómo se calculan IV y HV (y por qué los horizontes deben coincidir)
- Leer la IV en contexto: rango, percentil y prima de evento
- Por qué la vega convierte un movimiento de IV en un movimiento de P&L
- Una lista de verificación previa a la operación para comparar IV y HV
- Cómo te ayuda Evibe a seguir IV y HV en cada posición
- Lo que los traders siguen entendiendo mal sobre las cifras de volatilidad
- Evibe vigila tu exposición a la volatilidad para que no tengas que comprobarla manualmente
- Fuentes
- Preguntas frecuentes
Volatilidad implícita frente a histórica: qué mide realmente cada una
La volatilidad implícita (IV) es una cifra anualizada y prospectiva que se extrae del precio actual de una opción mediante un modelo de valoración. La volatilidad histórica (HV) es lo contrario: un cálculo retrospectivo de cuánto han oscilado realmente los rendimientos del subyacente durante un periodo elegido, según el Options Industry Council.
Esa distinción cambia lo que cada cifra puede decirte.
- La IV solo existe donde se negocian opciones. Sin mercado de opciones, no hay IV. Refleja lo que compradores y vendedores están pagando actualmente por la incertidumbre, no lo que ya ha ocurrido.
- La HV es pura aritmética. Se deriva de los precios de cierre, por lo que existe para cualquier activo con historial de precios, tenga opciones o no.
- Una acción puede mostrar un 25% de HV en el último trimestre y un 45% de IV de cara a los resultados. Esa diferencia refleja que el mercado está descontando un catalizador que aún no ha ocurrido.
- Una acción también puede mostrar lo contrario: una HV alta por una caída reciente y una IV más baja una vez que pasa el pánico, porque el mercado espera que las cosas se calmen.
A veces los traders tratan estas cifras como "números de volatilidad" intercambiables. No lo son. Una es memoria. La otra es una apuesta.
Cómo se calculan IV y HV (y por qué los horizontes deben coincidir)
La volatilidad histórica proviene de la desviación estándar de los rendimientos logarítmicos diarios de un subyacente durante una ventana determinada, normalmente 10, 30, 90 o 180 días de negociación, y luego se anualiza escalando con la raíz cuadrada del tiempo, según el desglose de Investopedia sobre la volatilidad implícita. La volatilidad implícita funciona al revés: se toma el precio de mercado real de una opción y se despeja el valor de volatilidad que un modelo como Black-Scholes necesitaría para producir ese precio. Eso hace que la IV dependa del modelo. El strike, el vencimiento y la liquidez afectan todos a la cifra, de modo que dos opciones sobre la misma acción pueden implicar volatilidades distintas incluso el mismo día.
Ejemplo rápido: si la HV a 30 días es del 22% y una opción equivalente a 30 días muestra un 30% de IV, el mercado está descontando más movimiento del que la acción ha mostrado recientemente. Esa diferencia por sí sola no indica hacia dónde irá el precio. Indica que la opción está fijando el precio con más incertidumbre de la que respalda el pasado reciente.
El proceso de conversión que realmente usan los traders:
- Extraer las cifras anualizadas de IV y HV para el mismo subyacente.
- Convertir la IV al horizonte real de la opción usando la fórmula del movimiento esperado: precio del subyacente × IV × raíz cuadrada de (días restantes ÷ 252), un método que Investopedia describe para reducir cifras anualizadas a ventanas más cortas.
- Igualar la duración de la ventana de HV a los días hasta el vencimiento de la opción, no a un ajuste predeterminado de 30 o 90 días.
La llamada "Regla del 16" del OIC es un atajo para esto: dado que la IV siempre se cotiza anualizada, incluso la IV de una opción a 5 días necesita reescalarse antes de compararla con el movimiento esperado real de esa opción. Si te saltas este paso, sobrestimarás o subestimarás sistemáticamente lo que una opción realmente está valorando.
Leer la IV en contexto: rango, percentil y prima de evento
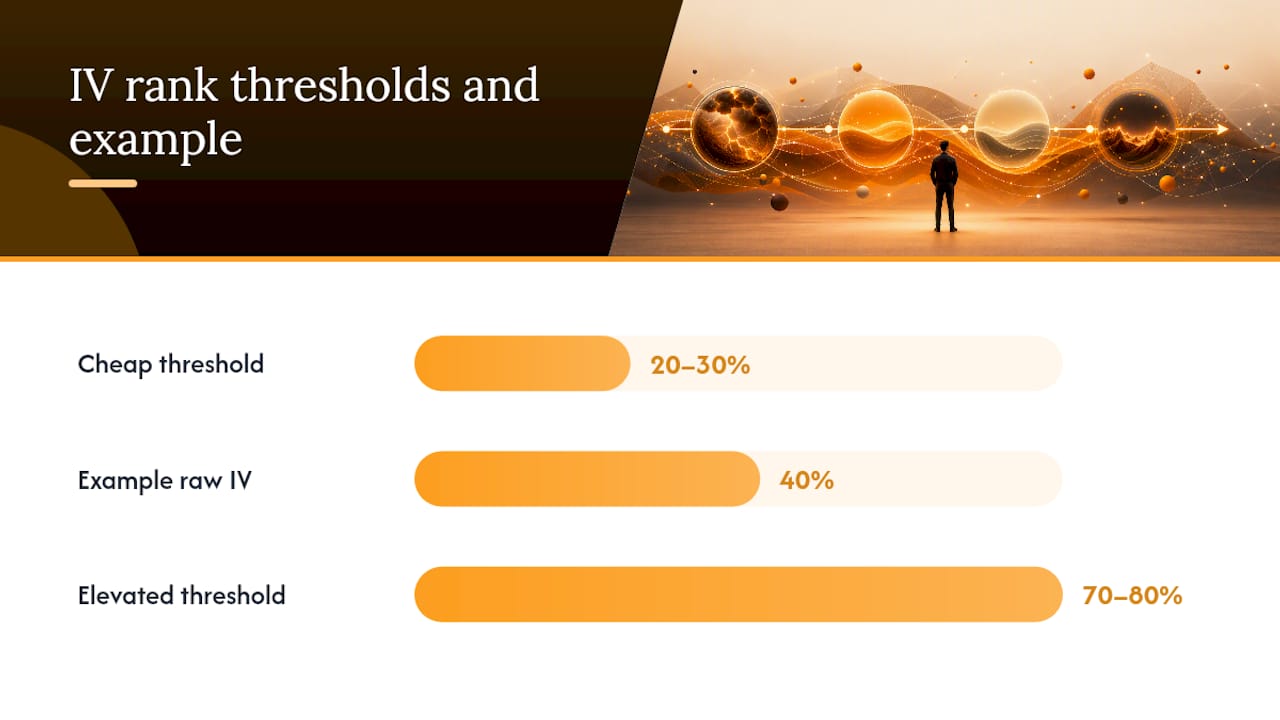
Una cifra de IV en bruto significa poco sin contexto. Una acción con un 40% de IV podría estar cerca de un mínimo o de un máximo de un año, y esos son escenarios completamente distintos.
El rango de IV resuelve esto situando la IV actual entre su mínimo y máximo de 52 semanas: (IV actual − mínimo de 1 año) ÷ (máximo de 1 año − mínimo de 1 año), una fórmula que el OIC publica como práctica estándar. El percentil de IV adopta un enfoque diferente, contando qué porcentaje de las lecturas diarias de IV del último año se situaron por debajo del nivel actual. Los traders experimentados se apoyan en el rango o el percentil en lugar de en la cifra en bruto porque porcentajes idénticos de IV tienen un peso distinto según el historial de volatilidad propio de cada activo.
- Un rango de IV superior al 70-80% suele indicar una prima elevada respecto al rango reciente propio de esa acción, lo que favorece a los vendedores de prima.
- Un rango de IV inferior al 20-30% sugiere que las opciones están relativamente baratas, lo que favorece a los compradores, asumiendo que la tesis subyacente se mantiene.
- Ninguno de los dos umbrales es una luz verde por sí solo. El sesgo (skew), la liquidez y el momento del evento siguen importando.
La prima de evento es donde IV y HV divergen con más fuerza. La IV suele subir de cara a resultados, una decisión de la FDA o una publicación macroeconómica porque el mercado está descontando un riesgo de evento genuino, y luego se desploma justo después, un patrón que el OIC denomina "el desplome" (the crush). La HV no puede anticipar nada de esto. Solo refleja lo que ya ha ocurrido, así que se mantiene plana mientras la IV se dispara en anticipación.
A nivel de índice, herramientas como el índice VOLQ convierten la volatilidad implícita a 30 días en una cifra anualizada para el Nasdaq-100, dando a los traders un referente de mercado con el que comparar valores individuales, de forma similar a cómo funciona el VIX para el S&P 500.
Por qué la vega convierte un movimiento de IV en un movimiento de P&L
La vega mide cuánto cambia el precio de una opción por cada movimiento de un punto porcentual en la volatilidad implícita, independientemente de cualquier movimiento en la acción subyacente. La guía del OIC sobre volatilidad y las Griegas muestra cómo esta exposición puede alterar el valor de una posición incluso cuando la acción en sí no se mueve.
Aquí está la trampa que esto supone para los traders direccionales. Supongamos que compras una call antes de resultados porque eres alcista. La acción supera las estimaciones y sube un 3%, exactamente lo que querías. Pero la IV estaba en 65% antes de la publicación y cae a 35% en cuanto sale la noticia. Si la exposición a la vega de tu posición era grande en relación con su delta, el desplome de la IV puede borrar la mayor parte o la totalidad de la ganancia por haber acertado la dirección.
Esa asimetría impulsa una regla de posicionamiento sencilla:
- Cuando la HV está bien por encima de la IV, las opciones pueden estar infravalorando el movimiento reciente, lo que suele favorecer a los compradores de prima.
- Cuando la IV está bien por encima de la HV, el mercado está descontando más movimiento del que se ha producido recientemente, lo que suele favorecer a los vendedores de prima, siempre que puedas tolerar el riesgo de un movimiento real en tu contra.
Consejo profesional: Antes de entrar en cualquier operación con opciones en torno a un evento programado, calcula cuánto valdría la posición si la IV cae entre un 30 y un 40% de la noche a la mañana y la acción no se mueve en absoluto. Si ese escenario por sí solo supera tu tolerancia al riesgo, la posición es demasiado grande.
Una lista de verificación previa a la operación para comparar IV y HV
Saltarse esta comparación es como los traders acaban sorprendidos por un acierto direccional "correcto" que aun así pierde dinero. El OIC recomienda un repaso estructurado antes de abrir cualquier operación:
- Identifica el vencimiento de la opción y extrae la ventana de HV que coincida con esos días, no un valor genérico predeterminado.
- Normaliza ambas cifras al mismo horizonte y luego comprueba dónde se sitúa la IV actual usando el rango o el percentil de IV.
- Examina el skew, el spread bid-ask, el volumen y el interés abierto, y marca cualquier fecha de resultados, publicación macroeconómica u otro catalizador dentro de la vida de la opción.
- Somete la posición a una prueba de estrés para un movimiento de IV en ambas direcciones, y luego fija el tamaño del contrato y las reglas de stop antes de entrar.
| Paso | Qué comprobar | Por qué importa |
|---|---|---|
| Coincidencia de horizonte | Fecha de vencimiento frente a duración de la ventana de HV | Ventanas no coincidentes hacen que las comparaciones IV/HV carezcan de sentido |
| Contexto | Rango o percentil de IV, no la IV en bruto | La misma cifra de IV significa cosas distintas según el activo |
| Estructura de mercado | Skew, spread, volumen, interés abierto | Una liquidez escasa distorsiona la IV y los costes de ejecución |
| Prueba de estrés | Valor de la posición si la IV cae o sube un 30% | Revela el riesgo de vega antes de que se convierta en una pérdida |
Cómo te ayuda Evibe a seguir IV y HV en cada posición
Ejecutar esta lista de verificación manualmente en toda una cartera de opciones se vuelve tedioso rápidamente. El rastreador de cartera de opciones de Evibe consolida tus posiciones y muestra las Griegas, la IV actual y el contexto de rendimiento histórico en un único panel, sincronizado automáticamente desde tu broker. Las alertas inteligentes señalan cuándo el rango de IV se dispara o diverge significativamente del rango histórico de un subyacente, de modo que el flujo de trabajo anterior se convierte en una comprobación continua en lugar de un ejercicio puntual antes de cada operación.
Lo que los traders siguen entendiendo mal sobre las cifras de volatilidad
La mayoría de los traders comprueban la IV una vez antes de una operación y nunca vuelven a mirar el contexto de la HV. El hábito que realmente mejora la calidad de las decisiones: igualar horizontes, comprobar el rango de IV y dimensionar según la vega antes de entrar, cada vez, no solo antes de los resultados.
*— Vincent
Evibe vigila tu exposición a la volatilidad para que no tengas que comprobarla manualmente
Evibe es la herramienta para traders que quieren ver su exposición a opciones junto al resto de lo que poseen, no aislada en una pestaña independiente del broker. Extrae las posiciones automáticamente, muestra las Griegas y la IV junto al contexto de precio histórico, y envía alertas inteligentes cuando las lecturas de volatilidad cambian de forma significativa en tus posiciones.

Si gestionas varias posiciones de opciones en distintas cuentas, comprobar manualmente el rango de IV y la exposición a la vega antes de cada operación no es escalable. El rastreador de opciones de Evibe pone ese contexto en un único lugar automáticamente, junto a tus ETF, dividendos y cualquier otra clase de activo que poseas. La plataforma completa es gratis de usar, con Premium a 9,99 $ al mes o 99,99 $ al año, sin anuncios y sin venta de datos. Cada cuenta nueva empieza con 7 días de Premium: comprueba tu exposición a la volatilidad la próxima vez que salte una alerta.
Este artículo es información general y no sustituye el asesoramiento de un profesional financiero cualificado. Consulta a un profesional financiero cualificado sobre tu situación particular antes de actuar según lo aquí expuesto.
Fuentes
- Options Industry Council
- SEC — metodología VOLQ (anexo)
- Investopedia — artículo sobre volatilidad implícita (IV)
Preguntas frecuentes
¿Qué significa un 20% de volatilidad implícita?
No indica dirección, y solo cobra un significado real cuando se compara con el rango de IV o la volatilidad histórica propios de ese activo.
¿Puedes mostrarme un gráfico histórico de la volatilidad implícita?
La mayoría de las plataformas de broker y las herramientas de análisis de opciones representan el historial de IV de un subyacente junto a su precio, permitiendo ver visualmente el rango de IV pasado. Un rastreador de cartera como el rastreador de opciones de Evibe muestra la IV actual junto a los datos de rendimiento histórico de las posiciones que ya tienes, aunque un gráfico completo de IV de varios años suele proceder del análisis de opciones de tu broker.
¿Es mejor comprar opciones cuando la IV es baja o alta?
Comprar opciones cuando el rango de IV es bajo generalmente supone pagar menos prima de valor temporal, lo que favorece a los compradores si el subyacente realiza después un movimiento real. Vender opciones cuando el rango de IV es alto tiende a favorecer el cobro de una prima más generosa, siempre que puedas asumir el riesgo de un movimiento mayor de lo esperado.
¿A partir de qué nivel se considera alta la IV?
El rango de IV y el percentil de IV resuelven esto comparando la IV actual con el rango propio de un año de ese activo en concreto, razón por la cual el OIC recomienda usar el rango en lugar de la IV en bruto para este juicio.