Sechsstufiger Workflow zur Portfolio-Risikoanalyse für Praktiker mit KI
Ein Praktiker-Workflow, der Bestände in Handlungen übersetzt: sechs Risikokennzahlen, sechs Analyseschritte, Szenariotests und KI-Überwachung gegen Risikodrift.
Sechsstufiger Workflow zur Portfolio-Risikoanalyse für Praktiker mit KI
Die Portfolio-Risikoanalyse verwandelt eine verstreute Liste von Beständen in eine quantifizierte Sicht darauf, was schiefgehen könnte, wie schlimm es werden kann und was dagegen zu tun ist. Das Ergebnis besteht aus drei Dingen: einer Engagement-Übersicht, die Konzentration und Korrelation zeigt, einer Reihe von Kennzahlen wie Volatilität und Tail-Risk, die Unsicherheit in Zahlen fassen, und einer kurzen Liste empfohlener Maßnahmen, von Rebalancing bis Hedging. Anleger und Berater führen diese Analyse durch, um von einem Bauchgefühl über Risiko zu einem nachvollziehbaren, wiederholbaren Prozess zu gelangen. Die schrittweise Anleitung folgt unten.
Kurzfassung:
- Die Verwendung sowohl parametrischer als auch historischer VaR-Schätzungen kann Fat Tails und Stressphasen aufdecken, die Ihre Modelle möglicherweise unterschätzen.
- Portfolio-Risikokennzahlen wie R-Quadrat und Beta sollten gemeinsam betrachtet werden, da ein R-Quadrat unter 0,5 Alpha und Beta weniger aussagekräftig macht.
- Beim Risikoprofiling müssen Bedarf, Kapazität und Verhaltenstoleranz getrennt betrachtet werden, da eine Fehlausrichtung zu unbeabsichtigtem Risiko führen kann.
- Regelmäßige Korrelationsaktualisierungen, idealerweise monatlich, sind entscheidend, um Regimewechsel zu erfassen und falsche Diversifikationssignale zu vermeiden.
- Die Einbeziehung qualitativer Faktoren wie Managementqualität und Branchenrisiken verbessert quantitative Modelle und verhindert die Unterschätzung verborgener Bedrohungen.
Inhaltsverzeichnis
- Wichtige Risikokennzahlen, die jeder Anleger im Blick haben sollte
- VaR, CVaR, CAPM und die Efficient Frontier im Vergleich
- Die Risikoanalyse an das tatsächliche Risikoprofil des Anlegers anpassen
- So führen Sie eine Portfolio-Risikoanalyse Schritt für Schritt durch
- Wo Tabellenkalkulationen, Python und Tracker jeweils passen
- Grenzen und Annahmen von Portfolio-Risikomodellen
- Szenarioanalyse und Auswirkungen makroökonomischer Faktoren
- Qualitative Risikofaktoren in die Analyse einbeziehen
- Risikobudgetierung und Allokation in der Praxis
- Vincents Praktiker-Notizen zu verborgenem Risiko
- Lassen Sie Evibe die Daten übernehmen, damit Sie sich auf die Entscheidungen konzentrieren können
- Quellen
Wichtige Risikokennzahlen, die jeder Anleger im Blick haben sollte
Sechs Zahlen leisten den Großteil der Arbeit in der Portfolio-Risikoanalyse, und jede beantwortet eine andere Frage. Alpha zeigt, ob ein Manager oder eine Strategie ihren Benchmark nach Bereinigung um das Marktrisiko übertroffen hat. Beta misst die Empfindlichkeit gegenüber diesem Benchmark und gibt an, wie stark sich das Portfolio im Verhältnis zum Markt bewegt. R-Quadrat zeigt, wie viel der Portfolio-Bewegung überhaupt durch den Benchmark erklärt wird, und genau dieser Wert wird häufiger übersprungen, als er sollte.
Dieser letzte Punkt ist wichtiger, als die meisten Ratgeber zugeben. Investopedias Aufschlüsselung der fünf wichtigsten Risikokennzahlen gruppiert Alpha, Beta, R-Quadrat, Standardabweichung und Sharpe-Ratio nicht ohne Grund zusammen: Sie sollen als Set gelesen werden, nicht selektiv herausgepickt. Ein Portfolio mit einem R-Quadrat unter 0,5 hat ein Beta und Alpha, die nahezu bedeutungslos sind, weil der Benchmark sein Verhalten eigentlich nicht erklärt.
Die Standardabweichung erfasst die Gesamtvolatilität, sowohl Aufwärts- als auch Abwärtsbewegungen, während die Sharpe-Ratio die pro Volatilitätseinheit erzielte Rendite misst. Die Sortino-Ratio verfeinert dies, indem nur die Abwärtsabweichung bestraft wird, was für Anleger geeignet ist, die große positive Monate nicht stören, aber große Verlustmonate vermeiden möchten.
- Alpha und Beta: gemeinsam verwenden, und erst nach Prüfung des R-Quadrats.
- Standardabweichung: am besten für den Vergleich der Gesamtvolatilität innerhalb ähnlicher Anlageklassen.
- Sharpe-Ratio: nützlich zum Vergleich von Strategien mit ähnlichem Risikoprofil.
- Sortino-Ratio: besser für abwärtsorientierte oder einkommensorientierte Portfolios.
Profi-Tipp: Vergleichen Sie niemals Sharpe-Ratios zwischen Anlageklassen mit stark unterschiedlichen Volatilitätsregimen. Eine Sharpe-Ratio von 0,8 bei einem Rentenfonds und 0,8 bei einem Small-Cap-Wachstumsfonds sind keine vergleichbaren Leistungen.
VaR, CVaR, CAPM und die Efficient Frontier im Vergleich
Value at Risk und Conditional Value at Risk quantifizieren beide das Tail-Risk, beantworten aber unterschiedliche Fragen. VaR schätzt den schlimmsten Verlust, den man bei einem bestimmten Konfidenzniveau über einen festgelegten Zeithorizont erwarten würde. CVaR, auch Expected Shortfall genannt, misst den durchschnittlichen Verlust jenseits dieser VaR-Schwelle und erfasst, wie schlecht es wird, wenn man sich bereits im Tail befindet. Ein 95%-VaR von 50.000 $ nennt die Schwelle; CVaR sagt Ihnen, was jenseits davon passiert.
Drei Methoden erzeugen den VaR, und sie weichen unter Stress am schnellsten voneinander ab. Der parametrische VaR geht davon aus, dass Renditen einer Normalverteilung folgen, was schnell zu berechnen ist, aber Fat-Tail-Risiken unterschätzt. Der historische VaR spielt tatsächliche vergangene Renditen erneut ab, erfasst also reale Crashs, geht aber davon aus, dass die Zukunft der Vergangenheit ähnelt. Der Monte-Carlo-VaR simuliert Tausende möglicher Pfade anhand angenommener Verteilungen und Korrelationen, was nichtlineare Positionen wie Optionen besser handhabt als die beiden anderen, wie Open-Source-Tools zur Portfolio-Risikoanalyse veranschaulichen, die alle drei nebeneinander ausführen.
CAPM und die Markowitz Efficient Frontier dienen der Allokation, nicht der Messung. CAPM schätzt eine erforderliche Rendite anhand eines risikofreien Zinssatzes und einer Marktrisikoprämie, ein Ansatz, der in Damodarans Risikoprämien-Framework an der NYU Stern verankert ist. Die Efficient Frontier bildet dann die Kombinationen von Anlagen ab, die die höchste Rendite bei einem bestimmten Risikoniveau oder das geringste Risiko bei einer bestimmten Rendite liefern.
- VaR setzt eine Verlustschwelle; CVaR bemisst den Schaden jenseits davon.
- Historischer VaR vertraut der Vergangenheit; Monte-Carlo-VaR konstruiert hypothetische Zukünfte.
- CAPM setzt die Renditemesslatte; die Efficient Frontier findet die Mischung, die diese am effizientesten erreicht.
Profi-Tipp: Führen Sie den VaR für dasselbe Portfolio sowohl parametrisch als auch historisch durch. Eine große Lücke zwischen den beiden Zahlen ist selbst ein Signal dafür, dass Ihre Renditeverteilung dickere Tails aufweist, als ein Standardmodell annimmt.
Die Risikoanalyse an das tatsächliche Risikoprofil des Anlegers anpassen
Eine Volatilitätszahl bedeutet nichts, bis sie mit der Person abgeglichen wird, die das Portfolio hält. Das Framework des CFA Institute zum Investment-Risikoprofiling unterteilt dies in drei unterschiedliche Dimensionen, die selten sauber übereinstimmen.
- Risikobedarf ist die Volatilität und Rendite, die zur Erreichung eines finanziellen Ziels erforderlich ist, mathematisch abgeleitet aus der Zielrendite.
- Risikokapazität ist die objektive Fähigkeit, Verluste zu verkraften, basierend auf Zeithorizont, Einkommensstabilität und Liquiditätsbedarf.
- Verhaltenstoleranz ist die subjektive, oft irrationale, Bequemlichkeit im Umgang mit sinkenden Kontoständen.
Die Umwandlung einer Zielrendite in ein Volatilitätsziel und ein Drawdown-Budget zwingt diese drei Dimensionen in dieselbe Einheit. Ein Rentner, der jährlich 4% entnimmt, könnte eine geringe Risikokapazität haben (kurzer Zeithorizont, benötigt das Bargeld), selbst wenn seine Verhaltenstoleranz aufgrund jahrzehntelanger Markterfahrung hoch ist. Ein 30-Jähriger mit anspruchsvollem Job und instabilem Einkommen könnte eine hohe theoretische Kapazität, aber eine geringe Verhaltenstoleranz haben, nachdem er zwei Bärenmärkte durchlebt hat. Die zentrale Warnung des CFA-Frameworks, die sich auch in anderen Praktikerleitfäden wiederfindet, lautet, keinen einzelnen psychometrischen Testwert die anderen beiden Dimensionen überstimmen zu lassen.
So führen Sie eine Portfolio-Risikoanalyse Schritt für Schritt durch
Eine gute Durchführung dieser Analyse hängt weniger von ausgefeilter Mathematik als von der richtigen Reihenfolge ab. Überspringt man einen Schritt, sieht das Ergebnis in Ordnung aus, führt aber in die Irre.
- Daten sammeln und bereinigen. Ziehen Sie Positionen, Anschaffungskosten und Kurshistorie für jede Position ein, plus einen passenden Benchmark. Unternehmensmaßnahmen wie Splits und Spin-offs müssen angepasst werden, bevor irgendeine Kennzahl vertrauenswürdig ist.
- Zeithorizont und Häufigkeit wählen. Tägliche Daten eignen sich für aktive Trader; monatliche Daten eignen sich für langfristige Allokatoren. Eine nicht übereinstimmende Häufigkeit zwischen Portfolio und Benchmark verzerrt die Beta-Berechnung.
- Kennzahlen für die jeweilige Entscheidung auswählen. Die Festlegung von Positionslimits erfordert VaR- und Korrelationsdaten. Tail-Planung erfordert CVaR und Monte Carlo. Rebalancing erfordert die Verfolgung der Abweichung von der Zielallokation.
- Die Korrelationsmatrix erstellen. Paarweise Korrelationen zeigen, welche „diversifizierten“ Positionen sich tatsächlich gemeinsam bewegen, ein Schritt, den Morgan Stanleys Leitlinien zum Risikomanagement als wesentlich betrachten, um Risiken zu erkennen, die isolierte Kennzahlen übersehen.
- Stressszenarien durchführen. Monte-Carlo-Simulation und historische Stresstests zeigen, wie sich die aktuelle Allokation im Jahr 2008, 2020 oder in einem Zinsschock-Szenario entwickelt hätte.
- Erkenntnisse in Handlungen umsetzen. Rebalancing-Auslöser festlegen, Hedging-Kandidaten für konzentrierte Positionen markieren und die nächste Überprüfung einplanen.
Profi-Tipp: Behandeln Sie Korrelation als eine gleitende, nicht als eine feste Zahl. Anlagen, die ein Jahrzehnt lang unkorreliert waren, können sich während einer Liquiditätskrise im Gleichschritt bewegen, genau dann, wenn man die Diversifikation am meisten braucht.
Praktische Leitlinien von Investing.com Academy empfehlen mindestens eine formale jährliche Überprüfung, mit zusätzlichen Kontrollen nach großen Lebensereignissen oder Marktverwerfungen.
Wo Tabellenkalkulationen, Python und Tracker jeweils passen
Tabellenkalkulationen eignen sich weiterhin gut für einmalige Analysen, insbesondere bei kleineren Portfolios, bei denen ein einzelner Analyst volle Kontrolle über die Formeln haben möchte. Python-Bibliotheken wie NumPy und pandas übernehmen, sobald Monte-Carlo-Simulationen über Tausende von Pfaden oder benutzerdefinierte Korrelationsmodelle benötigt werden, die eine Tabellenkalkulation ohne Einfrieren nicht bewältigen kann.
Die Lücke bei beiden Ansätzen sind die Daten selbst. Saubere Kurshistorien, Währungsumrechnungen, Anpassungen für Unternehmensmaßnahmen, Options-Griechen und Liquiditätsdaten an einem Ort zusammenzubekommen, dauert meist länger als die eigentliche Risikoberechnung. Genau dieses Problem lösen konsolidierte Tracking-Apps.
Evibe passt in diesen Workflow auf der Überwachungsebene. Es synchronisiert Aktien, ETFs, Optionen, Krypto und Immobilien automatisch von Banken und Brokern, wodurch der manuelle Schritt der Datenaufbereitung vollständig entfällt. Die KI-gestützte Analyse macht Diversifikations- und Risikoflags sichtbar, ohne dass der Nutzer ein Modell von Grund auf erstellen muss, und Korrelationsansichten heben Konzentrationen hervor, die eine einfache Bestandsliste verbergen würde.
- Tabellenkalkulationen: am besten für schnelle, transparente, einmalige Analysen.
- Python-Toolkits: am besten für Monte Carlo, benutzerdefinierte Faktormodelle und große Simulationen.
- Konsolidierte Tracker: am besten für laufende Überwachung, Multi-Asset-Synchronisierung und das Erkennen von Risikodrift zwischen formalen Überprüfungen.
Grenzen und Annahmen von Portfolio-Risikomodellen
Jedes hier vorgestellte Modell basiert auf Annahmen, die gelten, bis sie es nicht mehr tun. Standardabweichung und parametrischer VaR gehen im Allgemeinen davon aus, dass Renditen etwas nahe einer Normalverteilung folgen, aber reale Märkte weisen Fat Tails auf, was bedeutet, dass extreme Bewegungen häufiger vorkommen, als eine Glockenkurve vorhersagt. Genau dieses Versagen der Annahme erklärt, warum 2008 und März 2020 weit über das hinausgingen, was parametrische VaR-Modelle für diese Zeiträume prognostizierten.
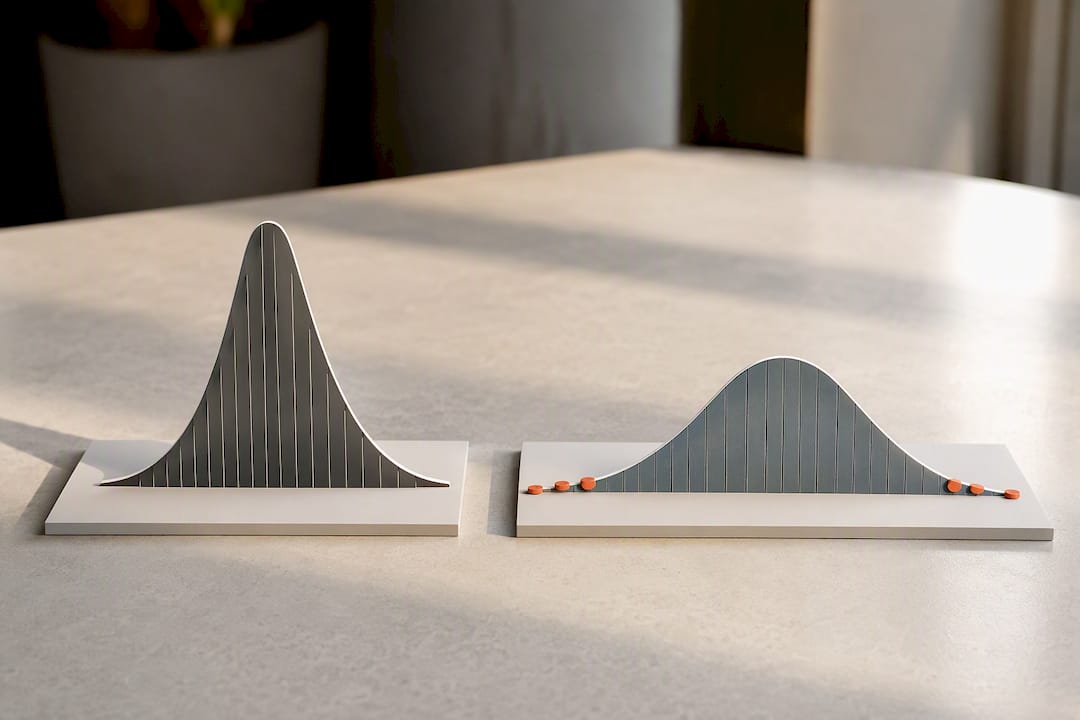
Korrelationsschätzungen weisen einen ähnlichen Mangel auf. Sie werden aus historischen Daten berechnet und sind tendenziell instabil, oft steigen sie während Krisen stark an, genau dann, wenn Diversifikation am wichtigsten ist. Eine Korrelationsmatrix, die aus fünf ruhigen Jahren aufgebaut wurde, kann unterschätzen, wie stark Ihre Bestände tatsächlich verbunden sind.
Das Beta im CAPM geht von einer linearen Beziehung zwischen einer Anlage und dem Markt aus, die bei Optionen, strukturierten Produkten und anderen nichtlinearen Instrumenten zusammenbricht. Die Monte-Carlo-Simulation verbessert dies, indem sie viele mögliche Pfade generiert, ist aber nur so gut wie die zugrunde gelegten Renditeverteilungen und Korrelationen. Fehlerhafte Annahmen führen zu fehlerhaften Risikoschätzungen.
Rückwärtsgerichtete Daten sind die tiefgreifendste Einschränkung bei allem. Jede bisher beschriebene Kennzahl, von Beta über Sharpe-Ratio bis zum historischen VaR, beschreibt, was bereits geschehen ist. Keine von ihnen sagt einen Regimewechsel, eine Liquiditätsklemme oder eine neue Art von Schock voraus, die das historische Zeitfenster nie enthielt. Das ist kein Grund, auf quantitative Analysen zu verzichten. Es ist ein Grund, sie mit Szenarioplanung und qualitativem Urteilsvermögen zu kombinieren, statt eine einzelne Zahl als Wahrheit zu behandeln.
Szenarioanalyse und Auswirkungen makroökonomischer Faktoren
Die Szenarioanalyse schließt die Lücke, die historische Modelle offenlassen, indem sie „was wäre wenn“ fragt statt „was ist passiert“. Ein gut aufgebautes Szenarioset führt das aktuelle Portfolio durch einen Zinsschock, eine Rezession, eine Währungskrise und einen branchenspezifischen Schock und berichtet dann die geschätzten Auswirkungen auf den Gesamtwert und auf einzelne Positionen.
Makroökonomische Faktoren treiben die meisten dieser Szenarien an. Steigende Zinsen komprimieren typischerweise die Bewertungen von Wachstumsaktien mit langer Duration und von Anleihen, während sie oft Finanzwerten zugutekommen. Ein schwächer werdender Dollar tendiert dazu, die Renditen ungehedgter internationaler Positionen für einen US-Anleger zu steigern, während ein stärker werdender Dollar sie schmälert. Inflationsschübe treffen Inhaber von festverzinslichen Anlagen direkt durch Kaufkraftverlust und können die Margen von Unternehmen ohne Preissetzungsmacht komprimieren.
Der praktische Wert der Szenarioarbeit zeigt sich in der Positionsgrößenbestimmung, nicht in der Vorhersage. Niemand kann die nächste Zinsentscheidung oder einen geopolitischen Schock verlässlich vorhersagen, aber ein Portfoliomanager kann Positionen so bemessen, dass ein plausibles negatives Szenario keinen unannehmbaren Verlust erzeugt. Wenn ein Zinsschock-Szenario von 200 Basispunkten einen Portfoliorückgang von 22% zeigt, ist diese Zahl selbst das nützliche Ergebnis. Sie sagt Ihnen, ob Ihr aktuelles Durationsengagement zu Ihrer tatsächlichen Risikokapazität passt.
Die Faktor-Sensitivitätsanalyse ergänzt dies, indem sie das Engagement gegenüber bestimmten makroökonomischen Treibern isoliert, Zinssätze, Ölpreise, Dollarstärke, statt alles in eine einzige gemischte Volatilitätszahl zu packen. Ein Portfolio kann eine moderate Gesamtvolatilität aufweisen und dabei ein konzentriertes Engagement gegenüber einem einzelnen Faktor tragen, etwa Zinssensitivität, das eine gemischte Zahl allein niemals aufdecken würde.
Qualitative Risikofaktoren in die Analyse einbeziehen
Zahlen übersehen Dinge, die ein aufmerksamer Leser der Nachrichten nicht übersieht. Managementqualität, regulatorisches Engagement, geopolitisches Risiko und Branchendisruption tauchen selten in historischen Kursdaten auf, bevor sie bereits Schaden angerichtet haben, und dann bestätigen die quantitativen Kennzahlen lediglich, was bereits geschehen ist.
Konzentrationsrisiko, das sich hinter Branchenbezeichnungen verbirgt, ist eine häufige qualitative Falle. Ein Portfolio mag über zehn Positionen hinweg diversifiziert erscheinen, mit einem Standardabweichungswert, der vernünftig wirkt, aber wenn acht dieser zehn von derselben Lieferkette oder derselben behördlichen Genehmigung abhängen, ist das tatsächliche Risiko weit höher, als es irgendeine allein aus Kursdaten aufgebaute Korrelationsmatrix zeigen wird.
Praktische Integration bedeutet, eine qualitative Checkliste über die quantitative Ausgabe zu legen, statt sie zu ersetzen. Fragen Sie vor Abschluss jeder Risikobewertung, ob eine einzelne regulatorische Entscheidung, ein Gerichtsurteil oder ein Managementwechsel mehr als eine Position gleichzeitig bewegen könnte. Fragen Sie, ob die jüngste Kursstabilität echte Geschäftsstabilität widerspiegelt oder nur einen Mangel an Nachrichten. Diese Fragen liefern keine Zahl, aber sie verändern, wie viel Gewicht man den vorhandenen Zahlen geben sollte. Ein Portfolio mit einem niedrigen Volatilitätswert in der Schlagzeile und einem konzentrierten Engagement gegenüber einem einzelnen anstehenden Gerichtsverfahren ist nicht wirklich risikoarm. Es ist risikoarm, bis zu einem bestimmten Datum im Kalender.
Risikobudgetierung und Allokation in der Praxis
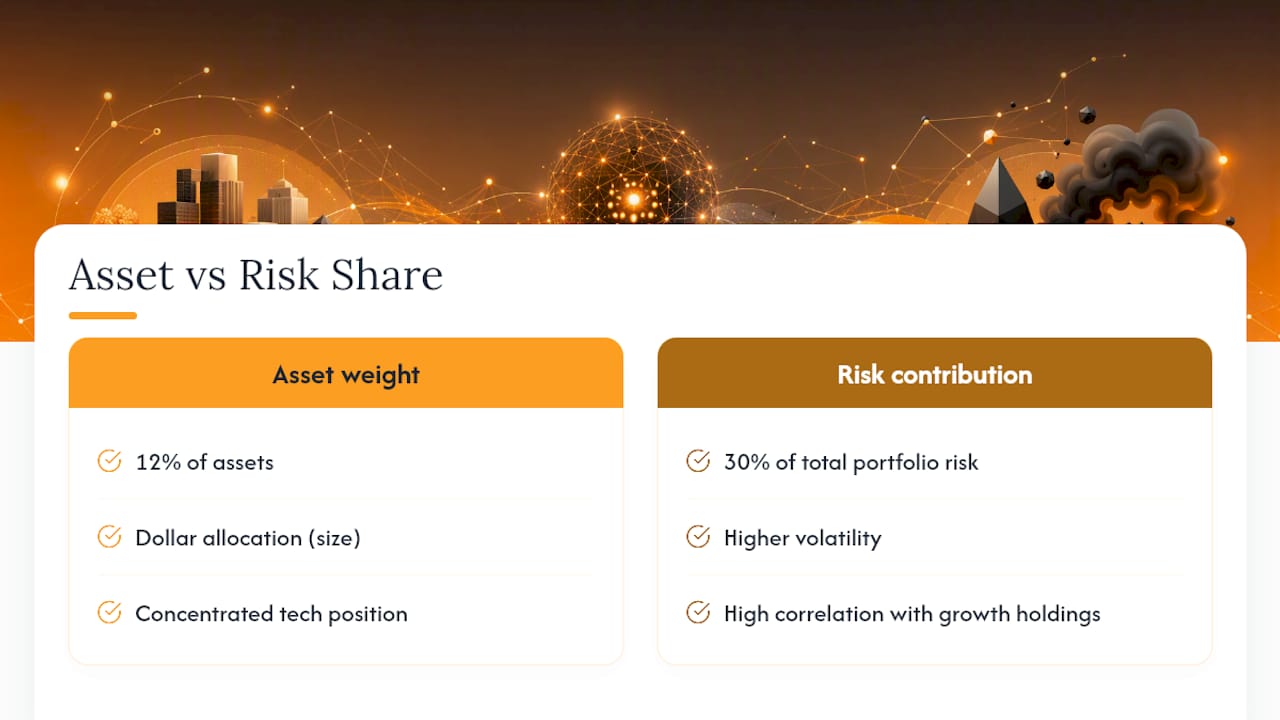
Die Risikobudgetierung dreht die übliche Allokationsfrage um. Statt zu fragen, wie viel Geld in jede Anlage fließen soll, fragt sie, wie viel des Gesamtrisikos des Portfolios jede Position beitragen darf. Eine Position kann einen kleinen Dollarbetrag darstellen, aber einen großen Anteil der Gesamtvolatilität des Portfolios ausmachen, wenn sie hoch volatil oder schlecht mit dem Rest korreliert ist, und die Risikobudgetierung macht genau diese Diskrepanz sichtbar.
Der Mechanismus beginnt mit der Berechnung des Beitrags jeder Position zur Gesamtvarianz des Portfolios, die von ihrer eigenen Volatilität und ihrer Korrelation mit allem anderen abhängt. Eine konzentrierte Tech-Position mag 12% der Vermögenswerte, aber 30% des Gesamtrisikos des Portfolios ausmachen, wenn ihre höhere Volatilität und Korrelation mit anderen Wachstumspositionen einbezogen werden.
Die Festlegung des Budgets selbst ergibt sich aus der beim Profiling ermittelten Risikokapazität des Anlegers. Wenn das Drawdown-Budget einen maximalen Rückgang von 15% in einem schlechten Szenario erlaubt, erhält jede Anlageklasse und Position eine Risikoallokation, die in Summe unter dieser Obergrenze bleibt, statt einer willkürlichen Dollarallokation wie „60/40“. Gleichgewichtung nach Dollarbetrag und Gleichgewichtung nach Risikobeitrag ergeben sehr unterschiedliche Portfolios, und die risikogewichtete Version überlebt Volatilitätsspitzen tendenziell mit geringeren Drawdowns, weil kein einzelner Faktor das Ergebnis dominiert.
Vincents Praktiker-Notizen zu verborgenem Risiko
Der Fehler, den ich am häufigsten sehe, ist keine fehlende Kennzahl, sondern veraltete Korrelationsdaten, die als aktuell behandelt werden. Diversifikation, die auf einer fünf Jahre alten Korrelationsmatrix aufbaut, bricht in dem Moment leise zusammen, in dem ein neues Makroregime einsetzt, und die meisten Anleger merken es erst, wenn der Drawdown bereits eingetreten ist.
Führen Sie Korrelationsberechnungen monatlich durch, nicht jährlich. Regimewechsel vollziehen sich schneller als Überprüfungszyklen, und die Positionen, die man für unkorreliert hielt, sind meist genau diejenigen, die gemeinsam versagen.
— Vincent
Lassen Sie Evibe die Daten übernehmen, damit Sie sich auf die Entscheidungen konzentrieren können
Evibe existiert, weil der schwierigste Teil der Portfolio-Risikoanalyse meist nicht die Mathematik ist, sondern saubere, aktuelle Daten überhaupt erst an einem Ort zusammenzubekommen, bevor man die Berechnungen durchführen kann. Evibe automatisiert diesen Schritt, indem es Aktien, ETFs, Optionen, Krypto und Immobilien direkt von Banken und Brokern synchronisiert und darüber eine KI-gestützte Analyse legt, die Konzentration, Diversifikationslücken und Risikodrift erkennt, sobald sie auftreten.

Korrelations-Heatmaps aktualisieren sich automatisch, wenn sich Positionen ändern, sodass Sie eine verborgene Konzentration erkennen, bevor sie zu einem Drawdown wird, statt erst danach. Smarte Benachrichtigungen weisen auf bedeutsame Veränderungen in Ihrem Risikoprofil hin, und Benchmarking-Tools zeigen in Echtzeit, wie sich Ihr tatsächliches Portfolio, nicht ein Musterportfolio, gegenüber den wichtigsten Indizes schlägt.
Wenn Sie Aktienpositionen über mehrere Broker hinweg verwalten und eine einzige Übersicht darüber wünschen, was Ihr Risiko wirklich treibt, beginnen Sie mit dem Aktienportfolio-Tracker und sehen Sie Ihr konsolidiertes Engagement noch am selben Tag, an dem Sie Ihre Konten verbinden.
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Wenden Sie sich an einen qualifizierten Finanzfachmann zu Ihrer individuellen Situation, bevor Sie basierend auf Inhalten hier handeln.
Quellen
- What Are the 5 Principal Risk Measures and How Do They Work? — Investopedia
- Investment risk profiling — CFA Institute
- Damodaran notes on risk premium and CAPM — NYU Stern
- Portfolio risk management: Mitigating risks — Morgan Stanley