Options-Expiration-Strategien für aktive Trader und praktische Regeln
Erfahren Sie, wie Sie Options-Expiration-Strategien nutzen, um Trades auf Marktbewegungen abzustimmen – mit praxisnahen Regeln und Erkenntnissen.
Options-Expiration-Strategien für aktive Trader und praktische Regeln
Käufer sollten einen Verfallstermin wählen, der zum Zeithorizont ihrer These passt: länger laufend für eine langsam reifende Überzeugung, kürzer laufend nur für ein konkretes Ereignis. Verkäufer erzielen im Allgemeinen den besten Kompromiss zwischen Theta-Vereinnahmung und Gamma-Risiko im Fenster von 45 bis 21 Tagen bis zum Verfall (DTE), und die wichtigste Disziplin für die Woche, in der Ihre Optionen verfallen, besteht darin, Ihre Überprüfung früh und nicht spät vorzunehmen.
Hier die komprimierte Version dessen, was am wichtigsten ist:
- Käufer: Stimmen Sie den Verfallstermin darauf ab, wie lange sich Ihre Prognose entwickeln muss. Eine langsame These braucht 60 bis 90 DTE oder mehr; ein Earnings-Trade oder Katalysator-Trade benötigt selten mehr als ein bis zwei Wochen.
- Verkäufer: Das Fenster von 45–21 DTE ist der Bereich, in dem die meisten Praktiker Prämien verkaufen, da hier substanzielles Theta vereinnahmt wird, bevor das Gamma-Risiko störend wird. Schließen Sie stark profitable Credit-Trades früh in der Verfallswoche, statt bis zu den letzten Cents zu halten.
- Checkliste für die Verfallswoche: Überprüfen Sie am Montagmorgen jede offene Position, schließen oder rollen Sie bis Dienstag jede Short-Option, die am oder nahe dem Geld liegt, geben Sie am Verfallstag niemals eine Market-Order auf, und richten Sie Alerts für Ihre Strikes und DTE-Schwellenwerte ein, damit Ihnen am Freitagnachmittag nichts entgeht.
Das ist das Grundgerüst. Der Rest dieses Beitrags füllt die Mechanik, das Entscheidungsgerüst und die konkreten Taktiken aus, die jede Regel begründbar machen, statt sie nur als wiederholte Trader-Folklore zu übernehmen.
Die wichtigsten Erkenntnisse
Ergebnisse beim Verfall werden weniger durch die Wahl der Strategie bestimmt als dadurch, ob Trader in den letzten Wochen vor dem Verfall einem festen Ablauf aus Überprüfungen, Ausstiegen und Rollen folgen.
| Punkt | Details |
|---|---|
| Verfall an die These anpassen | Käufer sollten den Verfallstermin an die Zeit anpassen, die ihre Prognose braucht; Verkäufer bevorzugen typischerweise das Fenster von 45–21 DTE. |
| Letzte Woche genau beobachten | Am-Geld-Short-Optionen bis Dienstag der Verfallswoche schließen, um das zunehmende Gamma-Risiko zu begrenzen. |
| Gewinne früh mitnehmen | Credit-Spreads bei etwa 90 % des Maximalgewinns schließen, statt bis zu den letzten Cents zu halten. |
| Pin-Risiko respektieren | Positionen innerhalb von etwa 1 bis 2 US-Dollar eines Short-Strikes vor Handelsschluss schließen oder rollen, um Überraschungen am Samstagmorgen zu vermeiden. |
| Überwachung automatisieren | DTE- und Strike-Abstand-Alerts einrichten, damit Verfallsfristen nicht allein vom Gedächtnis abhängen. |
Inhaltsverzeichnis
- Options-Expiration-Strategien beginnen mit dem Verständnis der Mechanik
- Wie wählen Sie den richtigen Verfallstermin?
- Welcher Verfallstermin passt zu welcher Optionsstrategie?
- Was sollten Sie in den letzten Tagen vor dem Verfall tun?
- Wann sollten Sie eine Position rollen statt zu schließen?
- Warum sind 0DTE-Optionen eine andere Art von Trade?
- Welche Tools helfen Ihnen, verfallende Optionen zu verfolgen und zu verwalten?
- Welche Steuerregeln gelten für Optionen, die nahe am Verfall gehandelt werden?
- Wie beeinflusst Psychologie Entscheidungen nahe dem Verfall?
- Automatisieren Sie die Watchlist, damit der Kalender Sie nicht überrascht
- Was diszipliniert Trader tatsächlich von den anderen unterscheidet
- Quellen
Options-Expiration-Strategien beginnen mit dem Verständnis der Mechanik
Jeder Verfall folgt derselben grundlegenden Abfolge, aber das Instrument und der Zyklus bestimmen, was diese Abfolge tatsächlich für Ihr Konto bedeutet. Monatsoptionen (die klassischen Kontrakte des dritten Freitags) bleiben bei den meisten Einzelaktien am liquidesten und tiefsten im Markt. Wochenoptionen gibt es bei den meisten großen Titeln und Indizes, sie verfallen jeden Freitag und geben Tradern feinere Kontrolle über das Timing rund um Ereignisse. Einige Produkte, insbesondere SPX und eine Handvoll umsatzstarker ETFs, bieten inzwischen täglich verfallende Optionen, allgemein 0DTE genannt. LEAPS bilden das andere Extrem, laufen ein Jahr oder länger und verhalten sich eher wie ein Aktienersatz als wie ein kurzfristiges Handelsinstrument.
Was beim Schlusskurs mechanisch passiert, ist wichtiger, als die meisten Trader realisieren – bis es sie Geld kostet.
- Die automatische Ausübung greift von selbst. Die OCC übt jede Option aus, die mit 0,01 US-Dollar oder mehr im Geld schließt, eine Regel, die als „Exercise-by-Exception” bekannt ist. Für eine im Geld liegende Long-Option müssen Sie selbst nichts unternehmen, damit sie zu Aktien oder Bargeld wird.
- Broker legen eigene Do-not-exercise-(DNE-)Fristen fest. Wenn Sie eine Long-Option halten, die Sie nicht ausgeübt haben möchten, müssen Sie einen DNE-Antrag bis zur spezifischen Frist Ihres Brokers einreichen, die je nach Broker variiert.
- Die Abwicklungsart bestimmt, was Sie tatsächlich erhalten. Aktienoptionen werden physisch in Aktien abgewickelt; die meisten bar abgerechneten Indexprodukte wie SPX werden auf Basis des Eröffnungskurses (AM-Settlement) oder des Schlusskurses (PM-Settlement) in bar abgewickelt, und die Verwechslung beider ist eine häufige Quelle böser Überraschungen.
- Das Ausübungsfenster bleibt nach Handelsschluss offen. Long-Positionsinhaber können Ausübungsanweisungen bis zu den Brokerfristen einreichen, die typischerweise zwischen 16:00 und 17:30 Uhr ET liegen, was bedeutet, dass eine Short-Position, die beim Schlusskurs um 16:00 Uhr sicher aussah, vor Ablauf der Frist trotzdem zugewiesen werden kann.
Diese Nachbörsen-Lücke ist der Grund, warum Trader, die Short-Optionen nahe einem Strike vor dem Freitagsschluss halten, den Schlusskurs niemals als letztes Wort betrachten sollten.
Wie wählen Sie den richtigen Verfallstermin?
Beginnen Sie mit der Prognose, nicht mit dem Kalender. Fidelitys Leitfaden zur Wahl eines Verfallstermins beschreibt die Wahl als Abwägung zwischen Kosten und der Zeit, die ein Trade braucht, um sich zu bewähren – und dieser Rahmen gilt unabhängig von der Strategie. Eine Drei-Wochen-These in eine 90-Tage-Option verpackt, verschwendet Prämie an Zeitwertverfall, den Sie gar nicht brauchen; eine 90-Tage-These in eine Zwei-Wochen-Option gepresst, gibt dem Trade keinen Raum, sich zu entwickeln.
Gehen Sie von dort aus eine kurze Checkliste durch, bevor Sie Kapital einsetzen:
- Vergleichen Sie die implizite Volatilität über verschiedene Verfallstermine. Ein kurzfristiger Verfall kann relativ zur eigenen Historie einen erhöhten IV-Rank aufweisen, was die Prämie erhöht (die Sie zahlen oder vereinnahmen), unabhängig von der tatsächlich erwarteten Kursbewegung der Aktie.
- Nutzen Sie die Griechen als Sensitivitätsmaße, nicht nur als griechische Buchstaben auf dem Bildschirm. Delta approximiert die Wahrscheinlichkeit, dass eine Option im Geld verfällt, Theta zeigt, wie viel Wert täglich verloren geht, und Gamma zeigt, wie schnell sich Delta selbst ändert, wenn sich der Verfall nähert, insbesondere bei Am-Geld-Strikes.
- Prüfen Sie zuerst die Liquidität, bevor Sie irgendetwas anderes prüfen. Breite Geld-Brief-Spannen und dünnes Open Interest machen aus einer guten Idee eine schlechte Ausführung; das gilt umso mehr, je näher der Verfall rückt.
- Lassen Sie einen Wahrscheinlichkeitsrechner gegen Ihren Strike laufen. In die meisten Broker-Plattformen integrierte Tools schätzen die Wahrscheinlichkeit, dass eine Option im oder aus dem Geld verfällt, und geben Ihnen eine Zahl, die Sie gegen die gezahlte oder vereinnahmte Prämie abwägen können.
Profi-Tipp: Notieren Sie sich vor Eingehen jedes verfallsbasierten Trades Ihren Ausstiegsplan sowohl für das Gewinnziel als auch für die Verlustschwelle. Diese Entscheidung im Voraus zu treffen, nimmt das Rätselraten heraus, das die Gamma-Beschleunigung in der letzten Woche tendenziell bestraft.
Eine einfache Checkliste deckt die Entscheidung vollständig ab: Prognosehorizont, implizite versus historische Volatilität, Liquidität am geplanten Strike, an Ihre Risikotoleranz angepasste Delta-Auswahl sowie ein mit Ihrem Broker abgestimmter Margin- oder Assignment-Plan, bevor der Trade eröffnet wird. Lassen Sie auch nur einen dieser Punkte aus, handeln Sie auf Hoffnung statt nach Plan.
Welcher Verfallstermin passt zu welcher Optionsstrategie?
Unterschiedliche Strategien stützen sich auf unterschiedliche Punkte entlang der Verfallskurve, und die Logik dahinter liegt darin, wie sich Theta- und Gamma-Exposure jeder Position verhält, während die Zeit abläuft.
- Covered Calls und Cash-Secured Puts nutzen typischerweise monatliche oder wöchentliche Verfallstermine, da das Ziel wiederholbares Einkommen ist. Alle paar Wochen einen Call auf eine gehaltene Aktie zu verkaufen, vereinnahmt Theta in einem vorhersehbaren Zyklus. LEAPS ergeben hier fast nie Sinn, da der ganze Sinn des Prämienverkaufs im Ernten des Zeitwertverfalls liegt, und der ist ein Jahr voraus praktisch nicht vorhanden.
- Credit-Spreads, Iron Condors und Short Strangles sind der Bereich, in dem sich das 45–21-DTE-Rahmenwerk bewährt. Verkäufer steigen in diesem Fenster ein, um eine theta-reiche Prämie zu vereinnahmen, während Gamma noch handhabbar ist, und schließen oder rollen dann gut vor der letzten Phase, basierend auf einem Gewinnziel statt darauf zu warten, bis die Zeit abläuft.
- Long Calls, Long Puts und Debit-Spreads wollen in der Regel mehr Zeit, nicht weniger, weil Theta gegen den Käufer arbeitet. Ein länger laufender Debit-Spread gibt der These Raum, sich zu entwickeln, ohne dass der Zeitwertverfall die Position auffrisst. Die Ausnahme ist ein ereignisgetriebener Trade, etwa ein Earnings-Play, bei dem ein Trader bewusst eine kurzfristige Option kauft und die Theta-Kosten im Austausch für konzentrierte Exposure gegenüber einem bekannten Katalysator akzeptiert, wobei er sich bewusst ist, dass die implizite Volatilität nach dem Ereignis oft unabhängig von der Richtung einbricht.
- Kalender- und Diagonal-Spreads sind gezielt darauf ausgelegt, den Unterschied zwischen zwei Verfallsterminen auszunutzen. Man kauft eine länger laufende Option und verkauft eine kürzer laufende dagegen, wodurch man auf dem Short-Leg schnelleren Zeitwertverfall vereinnahmt, während man das Long-Leg für Richtung oder einen Vorteil aus der Volatilitäts-Term-Structure hält. Dies ist eine der wenigen Strukturen, bei denen unterschiedliche Verfallstermine die gesamte Strategie ausmachen, statt ein Versehen zu sein.
Die Strategie mit ihrem natürlichen Verfallsfenster in Einklang zu bringen, ist keine stilistische Vorliebe. Es ist der Unterschied zwischen einem Zeitwertverfall, der für Sie arbeitet, und einem, der gegen Sie arbeitet.
Was sollten Sie in den letzten Tagen vor dem Verfall tun?
Die Tage vor dem Verfall verdienen einen eigenen Zeitplan, weil Gamma- und Pin-Risiko sich nicht gleichmäßig entwickeln. Sie verstärken sich, je näher der Freitag rückt.
- 45 bis 21 DTE: Einstieg und erste Überprüfung. Hier eröffnen die meisten Prämienverkäufer ihre Positionen, und die übliche Ausstiegsdisziplin lautet, bei 50 bis 75 % des Maximalgewinns zu schließen oder zu rollen, sobald man sich 21 DTE nähert – je nachdem, was zuerst eintritt.
- Letzte Woche, Montag: vollständige Positionsüberprüfung. Prüfen Sie jeden offenen Trade hinsichtlich seines Strikes, seiner DTE und seines aktuellen Gewinns oder Verlusts relativ zu Ihrem Ziel.
- Letzte Woche, Dienstag: Am-Geld-Short-Positionen schließen. Gamma beschleunigt sich in den letzten fünf Handelstagen für Am-Geld-Optionen stark, und eine ATM-Short-Position ohne explizites Hedging-Konzept bis Mittwoch oder länger zu halten, ist eine der häufigeren Arten, wie Trader ungeplante Verluste erleiden.
- Mittwoch: geprüfte Legs rollen. Wenn sich ein Spread gegen Sie bewegt hat und in einem neuen Verfallstermin noch zu Ihren Risikoparametern passt, ist dies typischerweise der letzte komfortable Tag zum Rollen, bevor die Liquidität im aktuellen Zyklus dünner wird.
- Donnerstag und Freitag: Gewinner schließen, keine Cents jagen. Credit-Spreads bei 90 % des Maximalgewinns zu schließen, statt bis zu den letzten Resten zu halten, vermeidet Gamma- und Assignment-Risiko für eine Belohnung, die oft nur wenige Cents pro Kontrakt beträgt.
Pin-Risiko verdient eine eigene Erwähnung. Wenn der Basiswert sehr nah an Ihrem Short-Strike abrechnet, ist die Zuteilung unter Umständen erst nach dem Verfallstag bekannt, was Unsicherheit schafft, da diese Feststellung teils von der Entscheidung der Gegenpartei und der eigenen Do-not-exercise-Frist Ihres Brokers abhängt. Die praktische Lösung besteht darin, jede Position, die in diesem engen Band landet, vor Handelsschluss zu schließen oder zu rollen, statt zu hoffen, dass sie sich zu Ihren Gunsten auflöst.
Profi-Tipp: Legen Sie eine feste Regel fest, dass Sie Ihre letzte Order für verfallende Positionen bis 15:30 Uhr ET am Verfallsfreitag platzieren. Die Liquidität in den letzten 30 Minuten kann so schnell verdunsten, dass selbst eine vernünftige Limit-Order nicht ausgeführt wird.
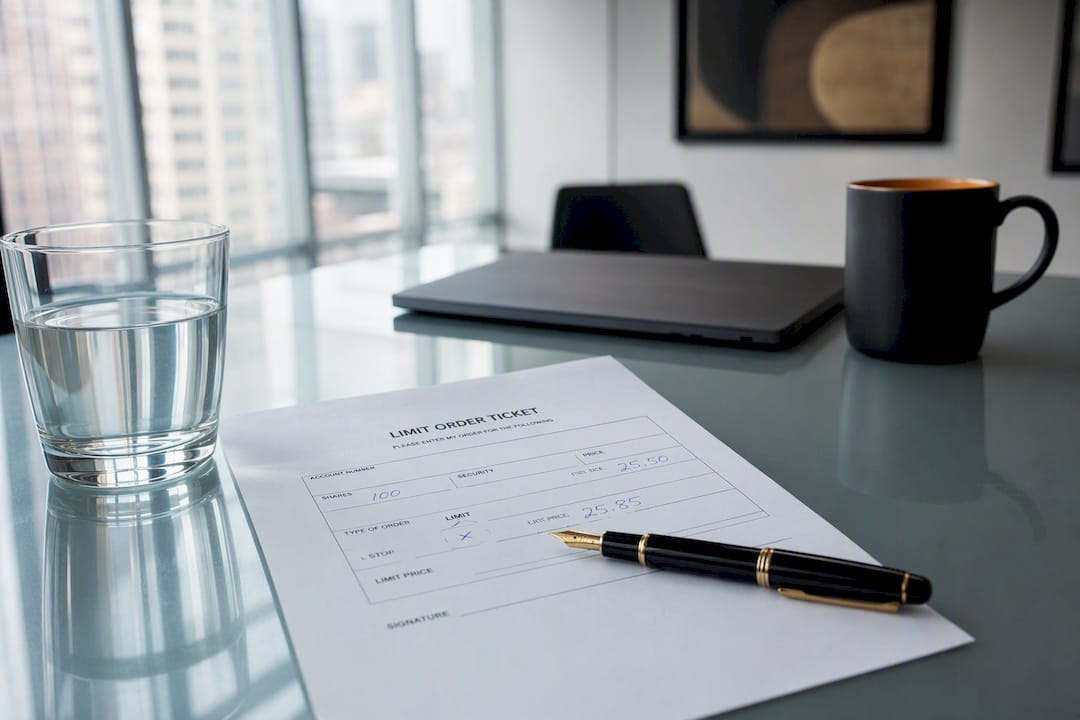
Zur Ausführungsmechanik: Verwenden Sie Limit-Orders, keine Market-Orders, besonders wenn sich die Spreads gegen Handelsschluss ausweiten. Bei Mehr-Bein-Positionen steigen Sie als eine einzige Spread-Order ein und aus, statt einzeln Bein für Bein zu handeln, da das einzelne Beinhandeln Sie einer Preisbewegung zwischen den Ausführungen aussetzt, die eine kombinierte Order vollständig vermeidet.
Wann sollten Sie eine Position rollen statt zu schließen?
Ein Roll ist eigentlich zwei als eine Order ausgeführte Trades: Kaufen zum Schließen der aktuellen Option und Verkaufen zum Eröffnen einer neuen, idealerweise in einem einzigen Ticket, damit Sie zwischen den beiden Beinen keiner Preisbewegung ausgesetzt sind. Ob Sie denselben Strike lediglich zeitlich verlängern oder den Strike selbst verschieben, hängt davon ab, was sich geändert hat. Ist Ihre These intakt, geht Ihnen aber die Zeit aus, verlängern Sie die Laufzeit. Hat sich der Basiswert gegen Ihren Strike bewegt, setzt eine Verschiebung des Strikes (meist bei etwas weniger vereinnahmter Prämie oder etwas höherer gezahlter Prämie) das Risiko neu.
Die Entscheidung zwischen Rollen und einfachem Schließen hängt von den Kosten ab. Verbessert die Prämie, die Sie bei der neuen Position vereinnahmen würden, Ihr aktuelles Risiko-Exposure nicht wesentlich, oder rollen Sie nur, um einen Verlust nicht realisieren zu müssen, sind Sie mit Schließen und Neubewerten besser bedient. Ein vertretbarer Roll sollte weiterhin dieselben Risikoparameter erfüllen, die Sie bei einem brandneuen Trade anwenden würden, statt lediglich eine Position zu verlängern, bei der Sie sich weigern einzugestehen, dass sie nicht funktioniert.
Einige Ausführungsgewohnheiten verhindern, dass Rolls zu unnötigen Fehlern werden:
- Platzieren Sie den Roll immer als eine einzige Mehr-Bein-Order, statt separat zu schließen und zu eröffnen, da separate Orders Sie kurzzeitig ungesichert lassen.
- Prüfen Sie die Liquidität des Strikes im neuen Verfallstermin, bevor Sie sich festlegen. Ein Roll in einen dünn gehandelten Kontrakt kann in Slippage mehr kosten, als er an Prämie einspart.
- Legen Sie im Voraus ein Slippage-Limit fest, damit ein schnell bewegter Basiswert Sie nicht in eine Ausführung drängt, die Sie fünf Minuten zuvor nicht akzeptiert hätten.
Trader, die Teile dieses Prozesses automatisieren, einschließlich regelbasierter Stop- und Close-Auslöser, sobald eine Position ein definiertes Niveau an realisiertem oder offenem Gewinn erreicht, neigen dazu, viel von dem Zögern zu beseitigen, das aus einer guten Regel eine übersprungene macht. Ausführungswerkzeuge wie die von MT4 Copier angebotene Stop-and-Close-Automatisierung veranschaulichen, wie eine vordefinierte Ausstiegsregel mechanisch durchgesetzt werden kann, statt dem Urteilsvermögen des Traders im Moment überlassen zu werden.
Warum sind 0DTE-Optionen eine andere Art von Trade?
Optionen mit null Tagen bis zum Verfall komprimieren einen gesamten Optionslebenszyklus in eine einzige Handelssitzung, und diese Kompression verändert die Mathematik nahezu aller Aspekte. Gamma und Theta beschleunigen sich am Verfallstag selbst auf ihre extremsten Werte, was bedeutet, dass eine kleine Bewegung im Basiswert den Wert einer Option unverhältnismäßig stark ausschlagen lassen kann, und der Zeitwertverfall die Position stündlich statt täglich auffrisst.
- Die Positionsgröße muss schrumpfen, da ein einzelner ungünstiger Tick einen größeren prozentualen Verlust verursachen kann, als dieselbe Bewegung bei einer Position mit Wochen an Zeitwert-Polster verursachen würde.
- Verwenden Sie ausschließlich Limit-Orders. Spreads bei 0DTE-Kontrakten weiten sich schnell aus, und eine Market-Order in einem dünnen Orderbuch kann weit schlechter ausgeführt werden als erwartet.
- Legen Sie Ihren Ausstiegsplan fest, bevor Sie einsteigen, denn es bleibt keine Zeit, mitten im Trade neu zu bewerten, wie es bei einer Position mit noch Tagen oder Wochen Restlaufzeit möglich wäre.
- Reservieren Sie 0DTE für spezifische Anwendungsfälle wie Ereignis-Scalps, kurzfristige Absicherungen oder systematische Setups mit automatisierter Ausführung, statt es als routinemäßigen Ersatz für Wochenoptionen zu behandeln.
Für die meisten Trader ist 0DTE ein spezialisiertes Werkzeug, keine Standardwahl.
Welche Tools helfen Ihnen, verfallende Optionen zu verfolgen und zu verwalten?
Das manuelle Verfolgen von Strikes, DTE und Griechen über mehrere Positionen hinweg ist die Stelle, an der die meisten Fehler in der Verfallswoche tatsächlich entstehen. Es ist meist keine Wissenslücke. Es ist eine Überwachungslücke.
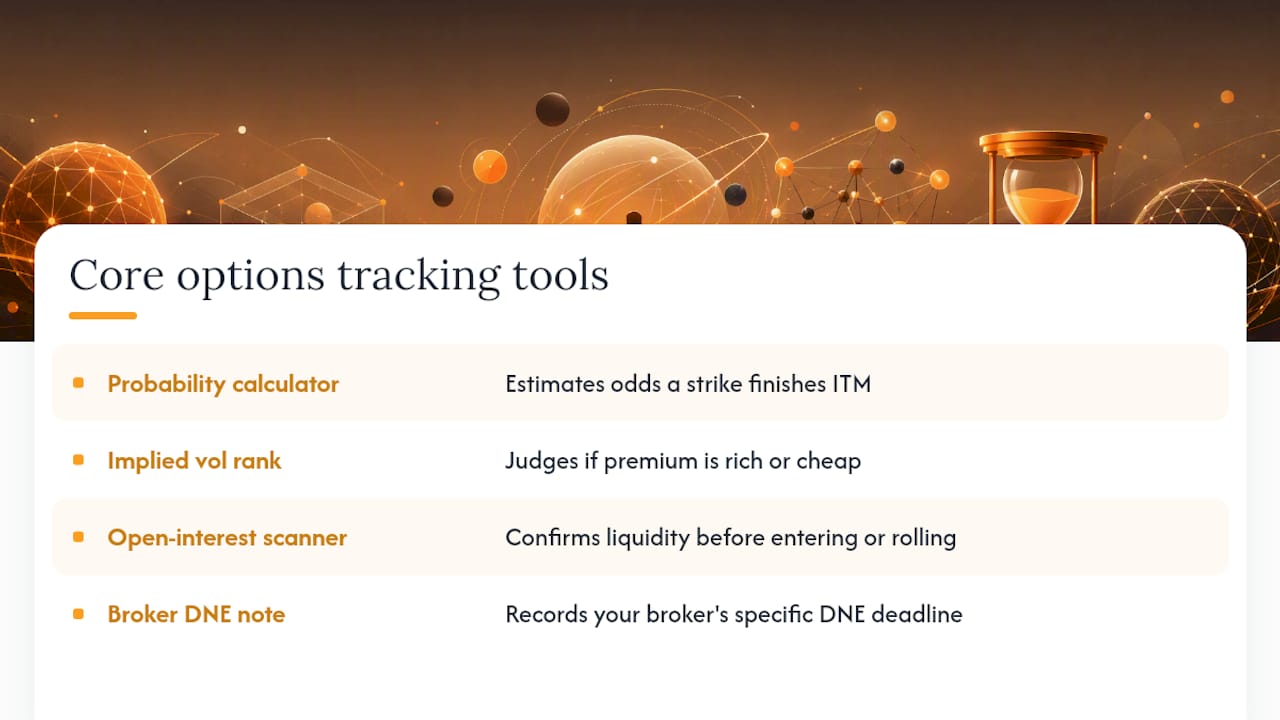
Das Kern-Toolkit, auf das sich die meisten aktiven Trader verlassen, umfasst einen Wahrscheinlichkeitsrechner zur Schätzung, ob ein Strike im Geld abschließt, ein Tool zum IV-Rank, um zu beurteilen, ob die aktuelle Prämie relativ zu ihrer eigenen Historie hoch oder niedrig ist, einen Open-Interest-Scanner zur Bestätigung der Liquidität vor Einstieg oder Rollen sowie eine schriftliche Notiz zur spezifischen DNE-Frist Ihres Brokers, damit Sie am Verfallstag nie raten müssen.
Evibes Options-Tracker fasst mehrere davon in einer einzigen Ansicht zusammen: einen Verfallskalender über alle offenen Positionen hinweg, eine Live-Anzeige der Griechen, damit Sie sehen, wie sich Delta und Theta verändern, während die DTE sinkt, und intelligente Alerts, die Sie bei Ihren eigenen Schwellenwerten setzen können, etwa bei 45, 21, 7 und 3 DTE, oder wann immer sich der Basiswert bis auf ein bis zwei Dollar an einen Short-Strike annähert. Für Trader, die die Mechanik hinter Delta, Theta und Gamma einfach erklärt haben möchten, schlüsselt der Leitfaden Options Greeks Explained auf, wie sich jeder Griechenwert verhält, während sich der Verfall nähert.
Ein einfacher Freitags-Workflow: Prüfen Sie zuerst Ihre Alert-Warteschlange, gehen Sie alle Positionen durch, die im engen Assignment-Bereich markiert sind, und bestätigen Sie, dass Sie alle Schließungs- oder Roll-Orders platziert haben, bevor die Liquidität in der letzten Stunde dünner wird.
Welche Steuerregeln gelten für Optionen, die nahe am Verfall gehandelt werden?
Der Verfall selbst kann ein steuerpflichtiges Ereignis auslösen, selbst wenn nie eine Ausübung beabsichtigt war. Eine Long-Option, die wertlos verfällt, führt am Verfallstag zu einem Kapitalverlust, und eine Short-Option, die unausgeübt verfällt, erzeugt einen kurzfristigen Kapitalgewinn in Höhe der vereinnahmten Prämie, unabhängig davon, wie lange die Position offen war. Diese kurzfristige Behandlung gilt für die meisten Einnahmen aus Prämienverkäufen, ein Detail, das viele neue Optionsverkäufer erst in ihrer ersten Steuersaison mit einem vollen Jahr geschlossener Trades bemerken.
Die Zuteilung fügt eine weitere Ebene hinzu. Wird ein Short-Put zugeteilt, mindert die vereinnahmte Prämie Ihre Kostenbasis in den Aktien, die Sie nun besitzen. Wird ein Short-Call zugeteilt, erhöht die Prämie Ihren Verkaufserlös. Das Rollen einer Position, da es das Schließen einer Option und das Eröffnen einer anderen umfasst, realisiert den Gewinn oder Verlust auf dem geschlossenen Bein in der Regel sofort, statt ihn aufzuschieben, was bedeutet, dass ein aktiver Roller in einem einzigen Jahr auf einem einzigen Basiswert eine erhebliche Anzahl steuerpflichtiger Ereignisse erzeugen kann.
Spezielle Produkte verkomplizieren dies weiter. Indexoptionen wie SPX unterliegen in den USA der Section-1256-Behandlung, die Gewinne unabhängig von der tatsächlichen Haltedauer zu 60 % als langfristig und zu 40 % als kurzfristig aufteilt – ein wesentlich anderes Ergebnis als die übliche kurzfristige Behandlung, die die meisten Aktienoptionsprämien erhalten. Nichts davon ersetzt die Beratung durch einen mit Ihrem konkreten Konto und Ihrer Jurisdiktion vertrauten Steuerfachmann, aber zu wissen, dass der Verfallstermin selbst, nicht nur die Ausübung, das steuerpflichtige Ereignis sein kann, lohnt sich, in die Trade-Planung einzubauen, statt es erst im April zu entdecken.
Wie beeinflusst Psychologie Entscheidungen nahe dem Verfall?
Die Mathematik hinter den Regeln der Verfallswoche ist einfach. Sie unter Druck einzuhalten ist es nicht. Trader, die ruhig berechnen können, dass ein Credit-Spread bei 90 % des Maximalgewinns das verbleibende Risiko nicht wert ist, halten ihn dennoch oft, jagen den letzten paar Dollar hinterher, weil frühes Schließen sich anfühlt, als lasse man Geld liegen.
Verlustaversion wirkt in die entgegengesetzte Richtung genauso. Eine Position, die sich in der letzten Woche gegen Sie bewegt, erzeugt Druck, sie „noch ein einziges Mal” zu rollen, statt den Verlust zu akzeptieren und neu zu bewerten, selbst wenn der neue Roll nicht mehr die Risikoparameter erfüllt, die Sie bei einem frischen Trade anwenden würden. So wird aus einem beherrschbaren Verlust bei einem Spread mit definiertem Risiko ein deutlich größerer bei einer Position, die über den Punkt hinaus verlängert wurde, an dem sie noch Sinn ergab.
Pin-Risiko fügt eine spezielle Art von Angst hinzu, da das Ergebnis teilweise von einer Entscheidung der Gegenpartei abhängt, die Sie erst bei der Abrechnung sehen können. Trader erstarren manchmal in dieser Unklarheit, statt die Position einfach zu schließen und die Unsicherheit vollständig zu beseitigen. Und das sich beschleunigende Gamma der letzten Tage kann kleine Bewegungen im Basiswert emotional viel größer erscheinen lassen, als der Dollarbetrag tatsächlich rechtfertigt, was zu Überreaktionen auf Kursschwankungen führt, die bei drei verbleibenden Wochen kaum bemerkt würden.
Das Gegenmittel ist keine Willenskraft. Es besteht darin, Ihre Ausstiegsregeln aufzuschreiben, bevor Sie emotional in das Ergebnis investiert sind, und diese Regeln dann als nicht verhandelbar zu behandeln, sobald die Position lebt.
Automatisieren Sie die Watchlist, damit der Kalender Sie nicht überrascht
Die Regeln in diesem Beitrag funktionieren, wenn Sie ihnen tatsächlich folgen, und der Hauptgrund, warum Trader das nicht tun, ist, dass sie über ein volles Buch an Positionen hinweg den Überblick über die DTE verlieren. Wenn Sie Covered Calls, Credit-Spreads oder eine Wheel-Strategie über mehrere Basiswerte hinweg halten, ist das manuelle Prüfen jedes Strikes gegen jede Frist genau die Aufgabe, die dann übersprungen wird, wenn es am meisten darauf ankommt.
Evibes Options-Portfolio-Tracker ist für genau diese Lücke gebaut. Er synchronisiert Ihre Broker-Positionen automatisch, zeigt Live-Griechen an, damit Sie das wachsende Gamma-Risiko in Echtzeit sehen, und lässt Sie Alerts bei Ihren eigenen DTE-Schwellenwerten setzen, sodass eine dem Verfall entgegentreibende Position vor dem Dienstag der Verfallswoche sichtbar wird, statt danach. Wenn Ihr Buch auch ETF-Optionen umfasst, erweitert der ETF-Tracker dieselbe Überwachung auf Positionen auf Fondsebene und deren eigene Verfallskalender.
Laden Sie ihn herunter, verbinden Sie Ihren Broker, und richten Sie Ihre erste Runde an Alerts bei 45, 21 und 7 DTE ein. Das ist ein kleiner Einrichtungsschritt, der die einzige häufigste Fehlerquelle im Management der Verfallswoche beseitigt: das schlichte Vergessen, hinzuschauen.
Was diszipliniert Trader tatsächlich von den anderen unterscheidet
Die meisten Ratschläge rund um den Optionsverfall sind nicht falsch, sie sind nur unvollständig. Jeder wiederholt die 45–21-DTE-Regel und das 90-%-Gewinnziel, aber deutlich weniger Trader bauen tatsächlich die Infrastruktur auf, um diesen Regeln zu folgen, wenn sich eine Position gegen sie bewegt und der Instinkt sagt, noch einen Tag zu warten.
Das ist es, was die Recherche und die Mechanik in diesem Beitrag tatsächlich stützen: Verfallsrisiko ist überwiegend ein Problem der Terminplanung und Disziplin, kein Strategieproblem. Die Griechen, die Abwicklungsregeln und die DTE-Rahmenwerke sind alle gut dokumentiert und frei verfügbar. Was Trader, die zuverlässig ungewollte Zuteilung und Gamma-Explosionen vermeiden, von jenen unterscheidet, die das nicht tun, ist, ob sie ihre Positionen nach einem festen Zeitplan überprüfen, unabhängig davon, wie die Woche läuft.
Ich würde auch dagegenhalten, 0DTE als natürliche Weiterentwicklung für erfahrene Trader zu betrachten. Die Gamma- und Liquiditätsrisiken sind real, und dass eine Strategie beliebt ist, bedeutet nicht, dass sie zu jeder Kontogröße oder Risikotoleranz passt. Wenn Sie keinen konkreten, getesteten Plan für Verfall am selben Tag verfolgen, dienen Ihnen wöchentliche oder monatliche Zyklen besser.
Priorisieren Sie zuerst den langweiligen Teil: eine schriftliche Ausstiegsregel für jede Position, überprüft an einem festen Tag, bevor Sie sich der interessanteren Frage widmen, welche Strategie als Nächstes gehandelt werden soll.
— Vincent
Quellen
- Options: Picking the right expiration date — Fidelity Viewpoints
- Options Expiration Week: What to Do With Every Position Before Friday Close - Trader Central
- Options Expiration Guide: Mechanics, Risks, and Strategies | ImpliedOptions
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzfachmann zu Ihrer individuellen Situation, bevor Sie auf Basis dieser Inhalte handeln.