Kontenaggregation: API-First-Checkliste für Privatanleger und Berater
Erfahren Sie, wie Kontenaggregation funktioniert, warum API-Verbindungen besser sind als Screen-Scraping, plus praktische Checkliste zur Anbieterwahl.
Kontenaggregation: API-First-Checkliste für Privatanleger und Berater
Kontenaggregation ist die Technologie, die Salden und Transaktionen aus all Ihren Bank-, Broker- und sonstigen Finanzkonten in einem einzigen Login zusammenführt. Sie funktioniert über eine sichere, schreibgeschützte Verbindung, entweder eine API oder, mittlerweile seltener, Screen-Scraping, die einer App niemals erlaubt, Ihr Geld zu bewegen. Das Ergebnis: ein einziger Ort, an dem Sie Ihr gesamtes finanzielles Bild sehen, statt zehn verschiedener Logins.
Kurz gesagt:
- API-basierte Aggregatoren verwenden sichere Tokens, die Ihr Passwort niemals offenlegen, was das Risiko von Anmeldedatendiebstahl im Vergleich zu Screen-Scraping-Methoden verringert.
- Wählen Sie für zuverlässige Daten Anbieter mit branchenüblichen Sicherheitszertifizierungen wie SOC 2 und stellen Sie sicher, dass Daten sowohl während der Übertragung als auch im Ruhezustand verschlüsselt sind.
- Tägliche oder nahezu Echtzeit-Aktualisierungen sind Standard; häufigere Updates können zusätzliche Kosten oder Zustimmungsanforderungen mit sich bringen, insbesondere für aktive Trader.
- Bei kleineren Instituten ohne direkte API-Unterstützung bestehen Abdeckungslücken, die zu Verbindungsfehlern oder unvollständigem Datenabruf führen können.
- Zukünftige Trends umfassen eine erweiterte API-Infrastruktur, verbessertes maschinelles Lernen für Betrugserkennung und Portfolioanalyse sowie granularere, verbraucherfreundlichere Zustimmungskontrollen.
Inhaltsverzeichnis
- Was ist Kontenaggregation und wie fängt man an?
- Wie funktioniert Kontenaggregation im Detail?
- Wer profitiert tatsächlich von aggregierten Konten?
- Ist Kontenaggregation sicher? Sicherheits- und Datenschutzrealitäten
- Wie bewertet man einen Kontenaggregator: eine praktische Checkliste
- Wie sich Aggregation in einem Portfolio-Tracker darstellt
- Woher die Kontenaggregation kommt
- Wo Kontenaggregation immer noch scheitert
- Was kommt als Nächstes für die Kontenaggregations-Technologie?
- Was die meisten Menschen bei der Aggregation falsch verstehen
- Quellen
Was ist Kontenaggregation und wie fängt man an?
Kontenaggregation ist der Prozess, bei dem Daten, Salden, Transaktionen, Bestände, aus mehreren Finanzkonten in eine einzige Oberfläche gezogen werden, sodass Sie sich nie mehr separat bei jedem Institut anmelden müssen. Es ist die Verrohrung hinter fast jeder Budgetierungs-App, jedem Nettovermögens-Tracker und jedem Berater-Dashboard, das Sie je genutzt haben. Kontenaggregation ist per Design schreibgeschützt. Der Dienst kann Ihre Daten sehen, aber er kann keine Überweisung veranlassen, keine Rechnung bezahlen und Ihr Geld nicht anfassen.
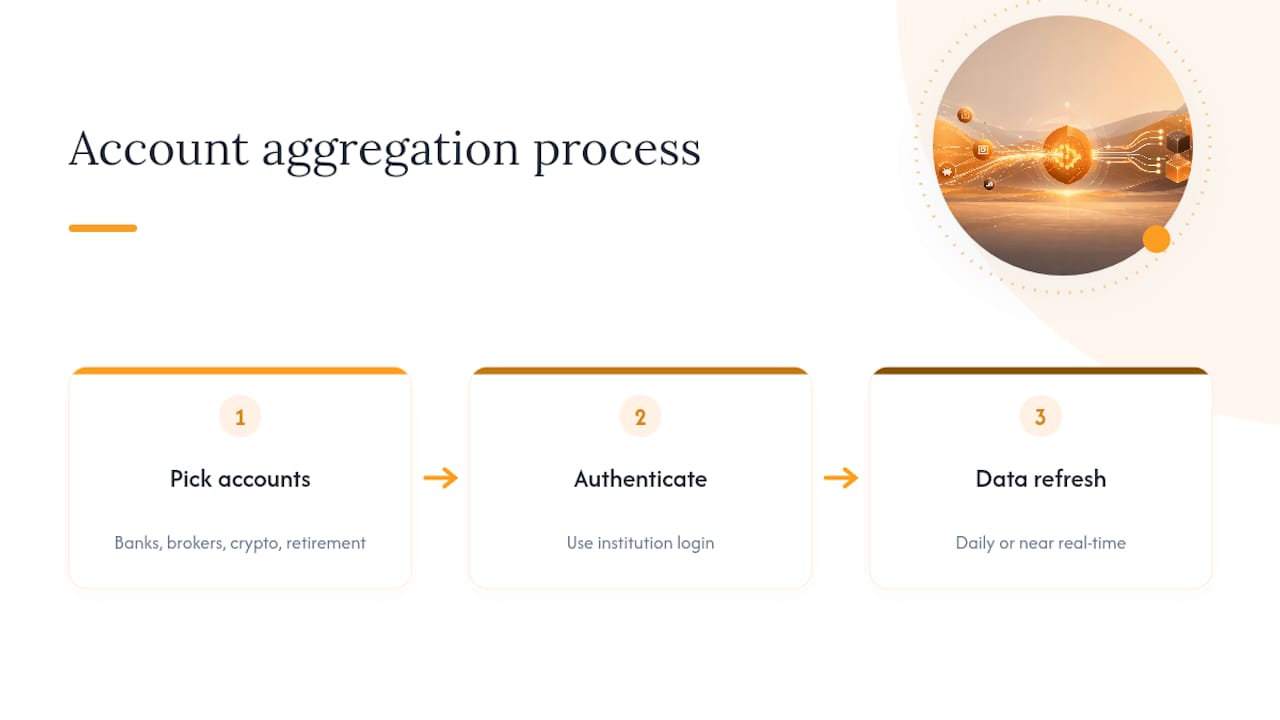
Der Einstieg erfolgt üblicherweise in drei Schritten. Erstens wählen Sie die Konten aus, die verbunden werden sollen, Banken, Broker, Krypto-Börsen, manchmal Altersvorsorgepläne. Zweitens authentifizieren Sie sich, idealerweise über den eigenen Login-Bildschirm Ihres Instituts statt Ihr Passwort in die App des Aggregators einzugeben. Drittens zieht der Aggregator Ihre Daten in einem wiederkehrenden Zeitplan ab, oft täglich, manchmal nahezu in Echtzeit, und aktualisiert, was Sie sehen.
Das ist die mechanische Version. Der wichtigere Unterschied, und derjenige, der einen vertrauenswürdigen Aggregator von einem riskanten trennt, ist wie diese Verbindung im Hintergrund zustande kommt. Genau da trennen sich API-basierte Aggregation und ältere Screen-Scraping-Methoden, und das ist bedeutsamer, als die meisten Nutzer erkennen.
Wie funktioniert Kontenaggregation im Detail?
Jeder Aggregator muss dasselbe Problem lösen: Ihre Daten aus dem System einer Bank in eine App bringen, ohne Sie zu bitten, jede Transaktion manuell einzugeben. Es gibt zwei Wege, das zu tun, und sie sind nicht gleich gut.
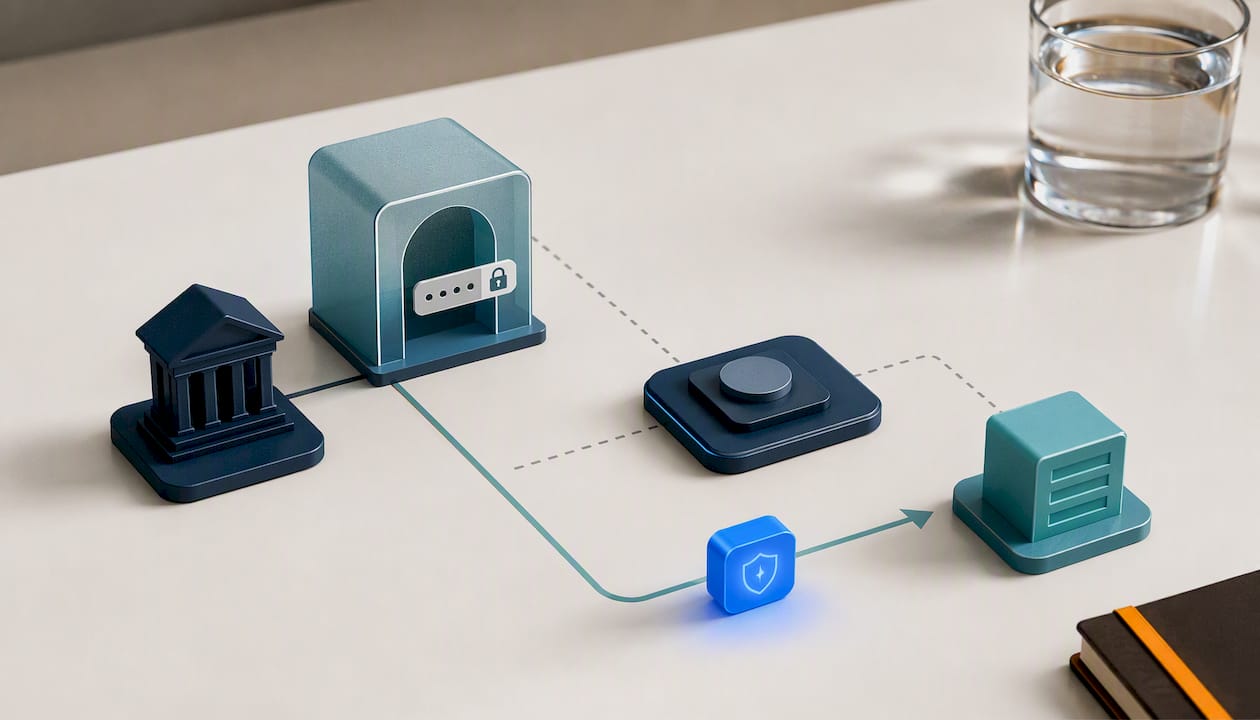
API-basierte Aggregation nutzt eine sichere, standardisierte Verbindung, bei der Ihr Institut dem Aggregator ein Token gewährt, nicht Ihr Passwort, über einen OAuth-artigen Handshake. Sie melden sich direkt bei Ihrer Bank an, genehmigen bestimmte Datenberechtigungen, und die Bank stellt ein Token aus, das der Aggregator fortan zum Abrufen der Daten verwendet. Ihre tatsächlichen Zugangsdaten berühren nie die Server des Aggregators.
Screen-Scraping ist die ältere Methode. Der Aggregator meldet sich mit Ihrem tatsächlichen Benutzernamen und Passwort bei Ihrem Konto an und liest die Seite dann so, wie es ein Browser tun würde. Es funktioniert, ist aber anfällig: Eine neu gestaltete Login-Seite kann die Verbindung über Nacht unterbrechen, und Ihre Zugangsdaten liegen irgendwo außerhalb der Systeme Ihrer eigenen Bank gespeichert.
Der Datenfluss selbst folgt unabhängig von der Methode einem konsistenten Muster:
- Verifizierung: Der Aggregator bestätigt, dass das Konto echt und die Verbindung autorisiert ist.
- Abruf: Transaktionen, Salden und Bestände werden vom Institut abgerufen.
- Normalisierung und Anreicherung: Rohdaten (oft unübersichtliche Händlerbezeichnungen wie „SQ *COFFEE013_XX“) werden bereinigt, kategorisiert und standardisiert.
- Darstellung: Die bereinigten Daten erscheinen in Ihrem Dashboard, aktualisiert in dem Rhythmus, den die App unterstützt.
Die Einführung des API-Modells hat sich schnell vollzogen. Die Verknüpfung per API ist heute der gängige Weg in Finanz-Apps, eine Entwicklung, die vor einem Jahrzehnt, als Screen-Scraping noch der Standard war, undenkbar gewesen wäre. „Nur-Lese“-Zugriff erlaubt in der Regel das Einsehen von Salden, Transaktionen und Beständen. Er erlaubt nicht das Bewegen von Geldern, das Ändern von Kontoeinstellungen oder das Autorisieren von Zahlungen, unabhängig davon, welche Verbindungsmethode dahinter verwendet wird.
Wer profitiert tatsächlich von aggregierten Konten?
Kontenaggregation löst je nach Nutzer ein anderes Problem, aber der Kernwert, eine Ansicht statt zehn, bleibt konstant.
Für Privatpersonen ist der Hauptgewinn Übersichtlichkeit. Statt sich bei fünf Bank-Apps und zwei Brokern anzumelden, um Ihr Nettovermögen zu ermitteln, übernimmt die Aggregation die Berechnung automatisch und führt eine laufende Summe. Haushaltsführung, das Verfolgen von Ausgaben über gemeinsame Konten und geteilte Kosten hinweg, wird deutlich einfacher, sobald alles in einem Feed liegt.
Für Finanzberater und Vermögensverwalter bildet Aggregation die Grundlage für konsolidierte Kundenberichte. Ein einziges Dashboard, das das extern gehaltene 401(k)-Konto eines Kunden, außenstehende Brokerkonten und verwaltete Vermögenswerte zeigt, macht Performance-Reporting und Compliance-Dokumentation weit weniger manuell, als Kontoauszüge Institut für Institut einzeln abzurufen.
Für Unternehmen und Fintechs beschleunigt Aggregation Onboarding, Identitätsprüfung und Kreditwürdigkeitsprüfung. Zu den typischen Anwendungsfällen von Aggregatoren zählen sofortige Kontoverifizierung für Überweisungen und Einkommensdaten für Kreditentscheidungen, Aufgaben, die früher gefaxte Kontoauszüge erforderten.
Nichts davon funktioniert gut ohne Anreicherung. Rohe Transaktionsdaten sind ein Wirrwarr aus abgekürzten Händlercodes; Anreicherungspipelines, die diese Codes echten Händlernamen und Ausgabenkategorien zuordnen, machen aus einem Datenfeed etwas, das eine Person tatsächlich lesen kann.
Ist Kontenaggregation sicher? Sicherheits- und Datenschutzrealitäten
Die ehrliche Antwort lautet: Es hängt stark von der Verbindungsmethode und den Praktiken des Anbieters ab, und es lohnt sich, beides zu verstehen, bevor Sie auch nur ein einziges Konto verknüpfen.
Die Speicherung von Zugangsdaten ist die größte Bruchlinie; das Verständnis von Risiken der Kontenverwaltung und wie man sie mindert ist unerlässlich, bevor Sie einen Aggregator wählen. API-basierte Aggregatoren sehen Ihr Bankpasswort typischerweise nie; sie erhalten stattdessen ein Token. Screen-Scraping-Tools hingegen benötigen Ihre tatsächlichen Anmeldedaten, um zu funktionieren, was einen zweiten Ort schafft, an dem Ihr Passwort durchsickern könnte, falls dieser Anbieter jemals gehackt wird. Selbst tokenbasierte Systeme speichern manchmal gehashte oder verschlüsselte Zugangsdaten, um Re-Authentifizierung zu unterstützen, daher lohnt es sich, jeden Anbieter direkt zu fragen, ob und wie lange er Zugangsdaten aufbewahrt.
Datenschutzbedenken reichen tiefer als das Risiko eines Datenlecks. Die eigentliche Frage ist, was mit Ihren Daten passiert, nachdem sie abgerufen wurden: Verkauft der Anbieter sie, teilt er sie mit Werbetreibenden, oder nutzt er sie zum Aufbau von Marketingprofilen? Lesen Sie die Zustimmungsbedingungen, bevor Sie irgendetwas verbinden.
Der regulatorische Rahmen verschiebt sich zugunsten der Branche. Das Consumer Financial Protection Bureau hat einen Antrag der Financial Data Exchange genehmigt, um gemeinsame Standards für Open Banking herauszugeben, ein Signal, dass sich die USA in Richtung zustimmungsbasierten, standardisierten Datenaustauschs bewegen statt des Flickenteppichs aus Einzelvereinbarungen, der die frühen Jahre der Branche prägte. Open Banking ist in Großbritannien und Europa noch weiter ausgereift als in den USA, aber die Lücke schließt sich.
Bevor Sie einem Aggregator vertrauen, prüfen Sie:
- SOC-2- oder gleichwertige Sicherheitszertifizierungen durch Dritte
- Verschlüsselte Daten während der Übertragung und im Ruhezustand, plus Multi-Faktor-Authentifizierung für die App selbst
- Klare, konkrete Formulierungen zur Datenaufbewahrung und ob Daten mit Dritten geteilt werden
Profi-Tipp: Wenn ein Anbieter Ihnen nicht klar sagen kann, ob er Ihr Bankpasswort oder nur ein Token speichert, betrachten Sie das als Warnsignal, nicht als Formalität.
Wie bewertet man einen Kontenaggregator: eine praktische Checkliste
Nicht jeder Aggregator ist gleich aufgebaut, und die Unterschiede zeigen sich genau dann, wenn Sie Zuverlässigkeit am meisten brauchen, während Marktvolatilität oder in der Steuersaison. Arbeiten Sie diese Liste durch, bevor Sie sich festlegen:
- Bestätigen Sie, dass es API-first ist. Fragen Sie, ob der Anbieter sich primär über APIs statt über Screen-Scraping verbindet und wie er mit Instituten umgeht, die noch keinen API-Zugriff unterstützen.
- Prüfen Sie Sicherheitszertifizierungen. Achten Sie auf SOC-2-Berichte, angegebene Verschlüsselungsstandards und ob Zugangsdaten gespeichert oder tokenisiert werden.
- Testen Sie die Datenqualität. Schlecht angereicherte Feeds zeigen sich als verstümmelte Händlernamen und falsch kategorisierte Transaktionen; ein kurzer Testzugang enthüllt das schnell.
- Lesen Sie die Zustimmungs- und Aufbewahrungsbedingungen. Verstehen Sie genau, welche Daten abgerufen werden, wie lange sie aufbewahrt werden und ob Sie den Zugriff sauber widerrufen können.
- Prüfen Sie Preisgestaltung und Datenpraktiken. Verkauft oder teilt die App Ihre Daten, um eine kostenlose Stufe zu subventionieren, oder ist das Geschäftsmodell ein einfaches Abonnement?
Profi-Tipp: Fragen Sie gezielt nach der Aktualisierungsfrequenz. Tägliche Aktualisierungen sind Standard, aber aktive Trader möchten vielleicht schnellere Updates, die manchmal mit zusätzlichen Zustimmungsanforderungen oder erhöhten API-Kosten auf Seiten des Anbieters einhergehen.
Wie sich Aggregation in einem Portfolio-Tracker darstellt
In einem modernen Portfolio-Tracker ist Aggregation die unsichtbare Schicht, die alles andere erst möglich macht. Evibe verbindet sich automatisch mit Banken und Brokern und synchronisiert Aktien, ETFs, Krypto und Bargeldkonten, während Immobilien, Kunst und andere illiquide Vermögenswerte manuell neben den synchronisierten Feeds hinzugefügt werden.
Die Rohdaten allein sind nicht der interessante Teil. Was zählt, ist das, was danach passiert:
- Anreicherung bereinigt Transaktionsbezeichnungen, sodass Dividendenzahlungen, Gebühren und Trades korrekt gekennzeichnet werden statt als kryptische Ticker-Codes zu erscheinen.
- Analyse kann diese bereinigten Daten in lesbare Kennzahlen zu Risiko, Diversifikation und Performance gegenüber wichtigen Indizes verwandeln.
- Ein Dividenden-Tracker nutzt denselben aggregierten Feed, um ausgeführte, angekündigte und geschätzte Auszahlungen an einem Ort zu zeigen.
- Multi-Währungs-Unterstützung wendet historische Wechselkurse automatisch an, sodass Konten in verschiedenen Ländern korrekt zusammenpassen.
Leser, die technische Details darüber erfahren möchten, wie Verschlüsselung und Kontoverknüpfung funktionieren, können Evibes Sicherheitsdokumentation direkt einsehen.
Woher die Kontenaggregation kommt
Kontenaggregation begann nicht mit schicken Apps. In den späten 1990er- und frühen 2000er-Jahren verließen sich die ersten Aggregationsdienste vollständig auf Screen-Scraping, Software, die sich mit Ihren eigenen Zugangsdaten bei Ihrer Bank anmeldete und kopierte, was auch immer auf der Seite erschien. Es war umständlich, anfällig für Ausfälle, wann immer eine Bank ihre Website neu gestaltete, und erforderte, dass Nutzer Passwörter an Drittanbieter mit wenig Aufsicht weitergaben.
Die 2010er-Jahre brachten einen Wandel. Unternehmen bauten zweckgebundene APIs speziell für den Austausch von Finanzdaten und ersetzten das Scrape-und-Hoffen-Modell durch strukturierte, berechtigungsbasierte Verbindungen. Statt vorzugeben, der Nutzer zu sein, fragte der Aggregator die Bank direkt nach bestimmten Daten, verifiziert durch ein Token statt eines gespeicherten Passworts. In dieser Zeit wurden Apps für persönliche Finanzen und Budgetierungstools vom Nischeninteresse zum Mainstream.
In den 2020er-Jahren geht es um Standardisierung. Statt dass jede Bank und jeder Aggregator individuelle technische Vereinbarungen aushandelt, haben Branchengruppen auf gemeinsame Datenformate und Zustimmungsrahmen hingearbeitet, sodass eine Verbindung, die für eine App gebaut wurde, konsistent auch bei anderen funktioniert. Die regulatorische Anerkennung der Financial Data Exchange als Standardisierungsgremium ist das bislang klarste Zeichen dafür, dass diese Konsolidierung institutionell statt informell wird.
Wo Kontenaggregation immer noch scheitert
Aggregation ist dramatisch zuverlässiger geworden, aber sie ist nicht reibungslos. Ein paar strukturelle Einschränkungen bestehen branchenübergreifend fort, unabhängig vom Anbieter.
Lücken in der Institutsabdeckung. Nicht jede Bank, Kreditgenossenschaft oder Brokerage unterstützt eine direkte API-Verbindung. Insbesondere kleinere regionale Institute hinken manchmal hinterher, was Anbieter zwingt, auf ältere Verbindungsmethoden zurückzugreifen oder bestimmte Konten gänzlich unterstützt zu lassen.
Reibung durch Multi-Faktor-Authentifizierung. Jede zusätzliche Sicherheitsebene, was für die Kontosicherheit gut ist, fügt einen Schritt hinzu, an dem eine Verbindung fehlschlagen oder eine Re-Authentifizierung erfordern kann. Nutzer, die strikte MFA für ihre Bankkonten aktivieren, stellen manchmal fest, dass aggregierte Verbindungen periodisch manuell aufgefrischt werden müssen.
Fehler bei der Datennormalisierung. Selbst mit starken Anreicherungspipelines ist die Auflösung von Händlernamen nicht perfekt. Eine Belastung durch einen Zahlungsabwickler, der im Namen mehrerer kleiner Händler agiert, kann falsch beschriftet werden, was für Budgetierungs-Apps stärker ins Gewicht fällt als für die Saldoverfolgung, aber es ist eine reale Lücke.
Aktualisierungslatenz gegenüber Kosten. Echtzeitdaten klingen ideal, aber ständiges API-Polling hat Kosten, sowohl für den Anbieter als auch indirekt für das abgefragte Institut. Die meisten Aggregatoren setzen auf tägliche oder mehrmals-tägliche Aktualisierungen statt kontinuierlichem Polling, was gelegentlich bedeutet, dass die Zahl, die Sie sehen, ein paar Stunden veraltet ist.
Keiner dieser Punkte ist ein Ausschlusskriterium, aber es lohnt sich, sie zu kennen, bevor Sie annehmen, dass sich jede Zahl in Ihrem Dashboard sofort aktualisiert, sobald sich bei Ihrer Bank etwas ändert.
Was kommt als Nächstes für die Kontenaggregations-Technologie?
Der klarste Trend ist der anhaltende Rückgang von Screen-Scraping. Je mehr Institute API-Infrastruktur aufbauen und Regulierungsbehörden wie das CFPB standardisierte Rahmenwerke über Gremien wie FDX vorantreiben, desto weiter schwindet der Anreiz, anfällige Scraping-Verbindungen aufrechtzuerhalten. Erwarten Sie, dass sich die API-Abdeckung weiter auf kleinere und regionale Institute ausdehnt, die historisch hinter den großen nationalen Banken zurücklagen.
KI beginnt, mehr zu tun, als nur Transaktionsbezeichnungen zu bereinigen. Die nächste Generation von Aggregationstools nutzt maschinelles Lernen nicht nur zur Händlerkategorisierung, sondern auch zur Mustererkennung, zum Kennzeichnen ungewöhnlicher Kontoaktivitäten, zur Prognose von Cashflows und zum Aufzeigen von Portfoliorisiken, die ein Mensch Stunden bräuchte, um sie manuell zu berechnen.
Erwarten Sie auch strengere Zustimmungskontrollen. Statt einer Alles-oder-Nichts-Verbindung dürften granulare Berechtigungen, etwa das Teilen von Salden, aber nicht der Transaktionshistorie, zum Standard werden, da die Erwartungen an den Verbraucherschutz parallel zur Open-Banking-Arbeit des CFPB steigen.
Die Richtung ist konsistent: weniger Passwörter, die den Besitzer wechseln, standardisiertere Datenformate und klügere Interpretation der Daten, sobald sie eintreffen.
Was die meisten Menschen bei der Aggregation falsch verstehen
Der größte Fehler, den ich sehe, ist, schreibgeschützte Übersicht mit Kontrolle zu verwechseln. Ihre Konten in einem Dashboard zu sehen, fühlt sich an wie die Beherrschung Ihrer Finanzen, aber der Aggregator kann kein Portfolio umschichten, keine Gebühr stoppen und keinen schlechten Trade korrigieren. Er zeigt Ihnen das Problem; er löst es nicht.
Verbraucher-Apps ergeben Sinn für Menschen, die Übersicht wollen und damit vertraut sind, ihre eigenen Entscheidungen zu treffen. Beratergesteuerte Aggregation rechtfertigt ihre Kosten dann, wenn Sie jemanden brauchen, der auf Basis der Daten handelt, nicht nur, jemanden, der sie anzeigt.
Bevor Sie sich für einen Aggregator entscheiden, prüfen Sie, ob Sie Ihre Daten exportieren können. Anbieterbindung ist ein leiser Kostenfaktor, der erst offensichtlich wird an dem Tag, an dem Sie gehen möchten.
— Vincent
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzfachmann zu Ihren eigenen Umständen, bevor Sie auf Grundlage dieser Informationen handeln.
Quellen
- CFPB genehmigt Antrag der Financial Data Exchange zur Herausgabe von Standards für Open Banking
- Was ist Kontenaggregation? | Investopedia