Investoren: Kredittilgung nach aktuellem Restsaldo verfolgen
Verfolgen Sie jeden Kredit anhand des aktuellen Restsaldos, damit Ihr Nettovermögen reale Verbindlichkeiten widerspiegelt. Monatlich aktualisieren, Tilgungsangaben abgleichen oder Salden per Evibe synchronisieren.
Investoren: Kredittilgung nach aktuellem Restsaldo verfolgen
Erfassen Sie jeden Kredit anhand seines aktuellen ausstehenden Restsaldos in Ihrem Portfolio-Tracker. Diese Zahl – nicht der ursprüngliche Kreditbetrag und nicht die monatliche Rate – mindert das Nettovermögen Dollar für Dollar. Erfassen Sie sie als Verbindlichkeit, aktualisieren Sie sie monatlich oder direkt nach jeder größeren Zahlung, und lassen Sie die automatische Synchronisierung den Rest erledigen, sobald Ihr Kreditgeber dies unterstützt.
Kurz gesagt:
- Erfassen Sie stets den aktuellen ausstehenden Kreditsaldo, nicht die ursprünglichen Beträge, um die Genauigkeit des Nettovermögens sicherzustellen und eine Überbewertung im Zeitverlauf zu vermeiden.
- Synchronisieren Sie Kreditdaten wo möglich automatisch, überprüfen Sie Tilgungsangaben aber vierteljährlich und aktualisieren Sie manuell, wenn keine Synchronisierung verfügbar ist.
- Eine sofortige Tilgung des Restsaldos erhöht das Nettovermögen Dollar für Dollar, und die Verfolgung dieses Fortschritts verhindert irreführende Trendverzerrungen.
- Gleichen Sie Salden monatlich mit den Tilgungsangaben des Kreditgebers ab, um ausstehende Zahlungen, Gebühren oder Synchronisierungsprobleme zu erkennen, die die Schuldenhöhe verfälschen könnten.
- Standardisieren Sie die Kreditverfolgung, indem Sie stets den aktuellen Restsaldo notieren, um konsistente Daten zu erhalten – entscheidend für eine aussagekräftige Nettovermögensanalyse.
Inhaltsverzeichnis
- Was Sie für jeden Kredit in Ihrem Nettovermögens-Tracker erfassen sollten
- Kredite zu einem Portfolio-Tracker hinzufügen: Sync vs. manuelle Eingabe
- Wie Kredittilgung Ihr Nettovermögen und Ihre Portfolio-Kennzahlen bewegt
- Überwachungsrhythmus und Abgleich, der wirklich standhält
- Warum standardisierte Kreditverfolgung für Portfolio-Nutzer wichtig ist
- Evibe übernimmt die Kreditverfolgung, damit der Saldo nie veraltet ist
- Quellen
Was Sie für jeden Kredit in Ihrem Nettovermögens-Tracker erfassen sollten
Nettovermögen ist Vermögen minus Verbindlichkeiten, und diese Rechnung geht nur auf, wenn die Verbindlichkeitsseite die aktuellen ausstehenden Salden widerspiegelt, nicht das, was Sie ursprünglich aufgenommen haben. Eine Hypothek, die Sie vor mehreren Jahren aufgenommen haben, kann heute einen deutlich niedrigeren aktuellen Saldo aufweisen. Wenn Ihr Tracker weiterhin die ursprüngliche Zahl anzeigt, ist Ihr Nettovermögen falsch dargestellt – und bleibt es in jedem Monat, in dem Sie die Aktualisierung auslassen.
Jede Schuldenart gehört in die Spalte der Verbindlichkeiten, nicht nur die offensichtlichen:
- Hypotheken und HELOCs — aktueller Restsaldo, nicht der ursprüngliche Kreditbetrag
- Studienkredite — staatliche und private Salden getrennt erfasst, da sich Zinssätze und Konditionen unterscheiden
- Autokredite — aktuelle Tilgungssumme, die meist etwas unter dem Kontoauszugssaldo liegt
- Kreditkarten — hier genügt der Kontoauszugssaldo, da es sich um revolvierende, nicht amortisierende Kredite handelt
- Privatkredite — aktueller Restsaldo plus etwaige noch abzuschreibende Bearbeitungsgebühren
- Wertpapierkredite (Margin Loans) — der in Anspruch genommene Betrag Ihres Brokerage-Kontos, der sich täglich ändern kann
- Steuerschulden — jeder ausstehende Betrag, insbesondere bei einem Ratenzahlungsplan
Erfassen Sie für jeden Eintrag sechs Felder: aktueller Restsaldo mit Stichtag, effektiver Jahreszins, planmäßige Rate, verbleibende Laufzeit, ob der Zinssatz fest oder variabel ist, sowie den Tilgungsbetrag, falls Ihr Kreditgeber diesen separat ausweist. Letzteres Feld ist wichtiger, als es klingt. Eine Tilgungsangabe enthält oft geringfügige Tageszinsen oder Gebühren, die die „Saldo“-Zeile auf Ihrem Kontoauszug nicht ausweist, und Anleitungen von Aplos zur Erfassung benennen genau diese Lücke als eine der häufigsten Ursachen für überhöhte Nettovermögenswerte. Verwenden Sie den Restsaldo, und tun Sie dies konsequent – sonst zickzackt Ihre Trendlinie aus Gründen, die nichts mit Ihrem tatsächlichen Fortschritt zu tun haben.
Kredite zu einem Portfolio-Tracker hinzufügen: Sync vs. manuelle Eingabe
Kredite präzise in ein Dashboard zu integrieren, läuft auf zwei Wege hinaus, und die meisten Portfolios nutzen am Ende beide.
- Automatisch synchronisieren, wo Ihr Kreditgeber dies unterstützt. Verknüpfen Sie den Kreditdienstleister oder das Brokerage-Konto und überprüfen Sie dann, ob das synchronisierte Feld tatsächlich den aktuellen Restsaldo oder Tilgungsbetrag zeigt – nicht den ursprünglichen Kreditbetrag, den manche Kreditgeber-Portale weiterhin auf der Kontoübersichtsseite anzeigen.
- Ordnen Sie das Konto „Verbindlichkeit“ zu, nicht „Vermögenswert“. Das klingt selbstverständlich, doch automatisch importierte Konten landen bei der ersten Synchronisierung manchmal im falschen Bereich, insbesondere Margin-Konten, die sowohl einen Wertpapierwert als auch einen Sollsaldo führen.
- Manuell eingeben, wenn keine Synchronisierung verfügbar ist. Verwenden Sie eine einheitliche Namenskonvention (Kreditgeber plus Kreditart, z. B. „Chase Autokredit“) und versehen Sie jeden manuell eingegebenen Saldo mit einem Datum.
- Speichern Sie Tilgungsplan oder Tilgungsangabe separat, falls Ihr Tracker Notizen oder Anhänge zulässt. So haben Sie beim späteren Abgleich einen Referenzpunkt.
- Gehen Sie bei Kreditlinien vorsichtig vor. Bei HELOCs, Margin-Konten und anderen Kreditlinien erfassen Sie nur den in Anspruch genommenen Betrag als Verbindlichkeit. Notieren Sie den Kreditrahmen in einem separaten Feld, damit er nie als geschuldete Schuld mitgezählt wird.
Profi-Tipp: Gleichen Sie den Saldo in Ihrem Tracker einmal pro Quartal mit der „aktuellen Tilgungsangabe“ des Kreditgebers ab, nicht nur mit dem Kontoauszugssaldo. Ausstehende Zahlungen und Gebühren können eine Lücke von einigen hundert Dollar erzeugen, die sonst monatelang unbemerkt bleibt.
Welchen Weg Sie auch wählen, das Ziel bleibt dasselbe: Die Zahl in Ihrer Verbindlichkeitsspalte sollte dem entsprechen, was Sie tatsächlich schulden würden, wenn Sie heute beim Kreditgeber anrufen und nach einer Tilgungsangabe fragen würden.
Wie Kredittilgung Ihr Nettovermögen und Ihre Portfolio-Kennzahlen bewegt
Jeder Dollar, den Sie an Restsaldo tilgen, senkt die Verbindlichkeiten und erhöht das Nettovermögen um genau diesen Dollar – unabhängig davon, was die Märkte anderswo in Ihrem Portfolio gerade tun. Eine zusätzliche Zahlung von 500 US-Dollar auf einen Autokredit erhöht das Nettovermögen in diesem Monat um 500 US-Dollar, Punkt. Das ist eine Seltenheit beim Investieren: ein garantierter, nicht marktabhängiger Gewinn – und deshalb verdient die Kreditverfolgung dieselbe Aufmerksamkeit wie Ihre Aktienpositionen.
Der zweite Punkt, den es zu beobachten gilt, ist der freigesetzte Cashflow. Sobald ein Kredit getilgt ist, steht die monatliche Rate für etwas anderes zur Verfügung – ob Investieren, Aufbau von Bargeldreserven oder schnellere Tilgung eines anderen Kredits. Wenn Sie diese Zahl vorab verfolgen, können Sie die Umverteilung planen, statt sie ziellos auf Ihr Girokonto abdriften zu lassen.
Wenn Sie entscheiden, ob Sie einen Kredit vorzeitig tilgen oder dasselbe Geld investieren sollten, hängt der Vergleich vom effektiven Jahreszins des Kredits gegenüber Ihrer erwarteten Nachsteuerrendite sowie Ihrem Zeithorizont ab. Eine vorzeitige Tilgung liefert eine garantierte Rendite in Höhe des Zinssatzes; eine Investition liefert eine erwartete Rendite, die höher oder niedriger ausfallen kann. Auch das Timing spielt eine Rolle, da frühe Cashflows in einem endlichen Zeithorizont in vielen Szenarien eher für eine vorzeitige Tilgung sprechen. Dies ist eine Modellierungsfrage, keine universelle Antwort, und es lohnt sich, die eigenen Zahlen durchzurechnen, statt einer pauschalen Regel zu folgen.
Ein nützliches Dashboard zeigt vier Dinge auf einen Blick:
- Verbindlichkeiten-Trendlinie im Zeitverlauf
- Nettovermögens-Trendlinie daneben
- Voraussichtliches Tilgungsdatum beim aktuellen Zahlungstempo
- Prozentualer Anteil der Schulden am gesamten Portfoliowert
Monatliche Momentaufnahmen über 6 bis 12 Monate hinweg zeigen das Muster, das am meisten zählt: sinkende Schulden bei gleichzeitig steigendem Nettovermögen – oft als „Scherenmuster“ bezeichnet, weil sich die beiden Linien kreuzen und dann auseinanderlaufen.
Überwachungsrhythmus und Abgleich, der wirklich standhält
Aktualisieren Sie Kreditsalden im Grundsatz monatlich, und unmittelbar nach jedem Ereignis, das das Bild maßgeblich verändert: eine Umschuldung, eine vollständige Tilgung oder eine größere Zusatzzahlung. Wenn Sie bis zum Quartalsende warten, um eine Tilgung zu erfassen, die Sie vor sechs Wochen vorgenommen haben, lügt Ihre Nettovermögensgrafik für diesen ganzen Zeitraum.
Führen Sie diese Abgleichroutine jeden Monat am selben Tag durch:
- Prüfen Sie das Stichdatum jedes synchronisierten Saldos. Alles, was älter als 30 Tage ist, benötigt eine manuelle Aktualisierung.
- Vergleichen Sie die Zahl in Ihrem Tracker mit der aktuellen Tilgungsangabe des Kreditgebers, nicht nur mit dem letzten Kontoauszug.
- Überprüfen Sie automatische Feeds auf Konten, die stillschweigend nicht mehr synchronisieren – das kommt häufiger vor, als die meisten erwarten.
- Protokollieren Sie jede Anpassung (Zusatzzahlung, Gebühr, ausstehende Transaktion) in einem Notizfeld, damit Sie später nachvollziehen können, warum sich eine Zahl verändert hat.
Die häufigsten Fallstricke verzerren das Nettovermögen alle in dieselbe Richtung – hin zu einer Überbewertung der getilgten Schuld oder einer Unterbewertung des Geschuldeten: das Erfassen des ursprünglichen Kreditbetrags statt des aktuellen Restsaldos, die Verwendung der Ratenzahlung, als wäre sie der Saldo, das Vergessen, dass sich die Tilgungsschätzung eines variabel verzinsten Kredits mit Zinsänderungen verschiebt, sowie die doppelte Erfassung von Treuhandgeldern, die bereits an anderer Stelle berücksichtigt sind.
Profi-Tipp: Wenn Ihr erfasster Saldo und die Tilgungsangabe Ihres Kreditgebers stärker voneinander abweichen, als ein normaler Monatszins erklären würde, prüfen Sie zunächst auf eine ausstehende Transaktion, bevor Sie annehmen, Ihr Tracker sei fehlerhaft. Zahlungen in der Abwicklung sind die mit Abstand häufigste Ursache für diese Diskrepanz.
Warum standardisierte Kreditverfolgung für Portfolio-Nutzer wichtig ist
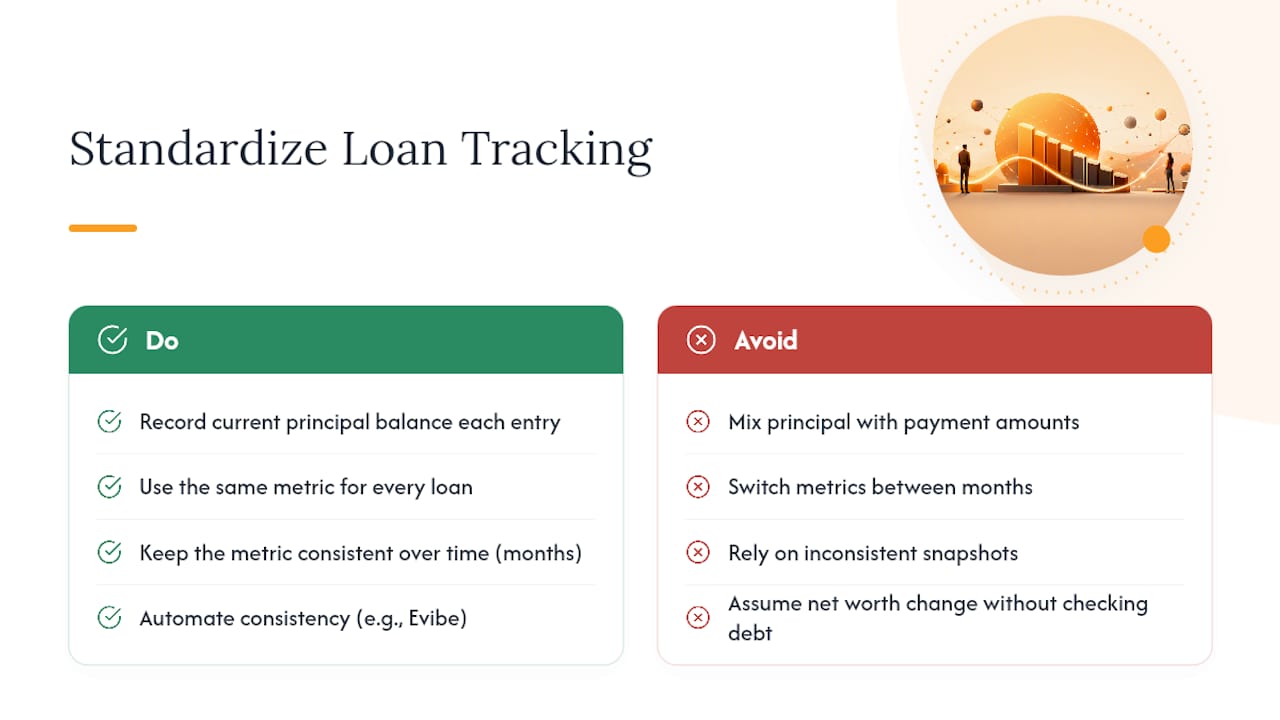
Der größte Fehler, den ich bei der Verfolgung des persönlichen Nettovermögens sehe, ist keine Faulheit. Es ist Inkonsistenz. Jemand erfasst im Januar den Restsaldo, wechselt im Februar zur Ratenzahlung, weil das schneller aus einer Banking-App zu übernehmen war, und wundert sich dann im März, warum die Trendlinie kaputt aussieht.
Standardisierung auf den aktuellen Restsaldo, jedes Mal, bei jedem Kredit, ist das, was sechs Monate an Daten überhaupt aussagekräftig macht. Ohne diese Disziplin können Sie nicht erkennen, ob Ihr Nettovermögen gewachsen ist, weil Sie Schulden getilgt haben, oder weil Ihr Brokerage-Konto ein gutes Quartal hatte. Diese Unterscheidung prägt echte Entscheidungen: ob Sie umschichten sollten, ob Sie eine Tilgung beschleunigen sollten, ob Ihr tatsächliches Risiko anders aussieht, sobald Sie das Geschuldete von dem, was Sie besitzen, abziehen. Evibe wurde entwickelt, um diese Berechnung automatisch konsistent zu halten – und damit kommen wir zur praktischen Seite dieser Sache.
— Vincent
Evibe übernimmt die Kreditverfolgung, damit der Saldo nie veraltet ist
Dieses Portfolio-Dashboard wurde für Investoren entwickelt, die Kredite als echte Verbindlichkeiten behandelt sehen wollen, nicht als nachträglichen Zusatz in einer Tabellenkalkulation. Es synchronisiert sich direkt mit Banken und Brokerages, um aktuelle Tilgungssalden automatisch abzurufen, sodass sich die Restsaldo-Zahl in Ihrem Dashboard ohne manuelle Eingabe aktualisiert.

Sobald Ihre Kredite synchronisiert sind, stellt das Dashboard sie Ihren Vermögenswerten gegenüber, um eine live aktualisierte Nettovermögens-Trendlinie anzuzeigen, verfolgt den Cashflow, der nach vollständiger Tilgung eines Kredits frei wird, und ergänzt dies um KI-gestützte Signale dazu, wie sich Ihre Schuldenlast auf das Gesamtrisiko und die Diversifikation Ihres Portfolios auswirkt. Das ist dieselbe Restsaldo-Disziplin, die oben beschrieben wurde – nur ohne den manuellen Abgleich. Wenn Sie neben diesen Krediten auch ETF- oder Dividendenpositionen halten, fügen sich Evibes ETF-Portfolio-Tracker und der Dividenden-Tracker in dasselbe Dashboard ein, sodass Ihr vollständiges Nettovermögensbild – Vermögenswerte und Verbindlichkeiten gleichermaßen – an einem Ort lebt. Legen Sie kostenlos bei Evibe los und sehen Sie Ihr tatsächliches Nettovermögen, sobald das nächste Mal eine Kreditrate abgebucht wird.
Quellen
- How to Record and Manage Long-Term Liabilities—Mortgages & Loans — Aplos Help Center
- Your personal net worth — Schwab MoneyWise
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzfachmann zu Ihrer individuellen Situation, bevor Sie auf Basis dieser Informationen handeln.