Anleger: Wenn 7 % wie 4 % aussehen – geldgewichtete Rendite mit XIRR korrigieren
Praxisleitfaden zur geldgewichteten Rendite mit XIRR: Datums- und Vorzeichenfehler in Tabellen vermeiden, Cashflows per Konten-Sync automatisch erfassen.
Anleger: Wenn 7 % wie 4 % aussehen – geldgewichtete Rendite mit XIRR korrigieren
Die geldgewichtete Rendite, auch dollargewichtete Rendite oder IRR genannt, ist der eine annualisierte Zinssatz, der den Zeitpunkt und die Höhe jedes Kapitalflusses in Ihr Portfolio hinein und aus ihm heraus berücksichtigt. Sie misst, was Ihr Geld tatsächlich erwirtschaftet hat – nicht nur, was der Markt gemacht hat. Nutzen Sie sie, um den persönlichen Fortschritt und die Finanzplanung zu verfolgen. Verzichten Sie darauf, wenn Sie einen Manager oder Fonds mit einem anderen vergleichen – dafür ist die zeitgewichtete Rendite zuständig.
Kurz gesagt:
- Die geldgewichtete Rendite spiegelt individuelle Anlageergebnisse genau wider, indem sie Renditen nach Zeitpunkt und Höhe der Cashflows gewichtet – im Gegensatz zur zeitgewichteten Rendite.
- Die Berechnung der MWRR erfordert das Ordnen aller Cashflows mit exakten Daten, die Bestätigung der Vorzeichenkonvention sowie den Einsatz von Tabellenfunktionen wie XIRR, die automatisch iterieren, um den korrekten Zinssatz zu finden.
- Der Zeitpunkt der Cashflows, besonders bei mehreren Einzahlungen oder Auszahlungen, kann dazu führen, dass die MWRR deutlich von der TWR abweicht – das zeigt unterschiedliche Erkenntnisse über die Strategieleistung im Vergleich zum persönlichen Ergebnis.
- Automatisierte Portfolio-Tracking-Tools, die Konten synchronisieren und jede Transaktion erfassen, helfen, gängige Fehler zu vermeiden und machen die laufende MWRR-Berechnung praktikabel und genau.
- Nutzen Sie die MWRR, um den persönlichen Fortschritt zu überwachen, und die TWR, um die Anlagestrategie oder den Manager zu bewerten – und präsentieren Sie beide immer gemeinsam für eine klare, vertrauenswürdige Berichterstattung.
Inhaltsverzeichnis
- Was ist die geldgewichtete Rendite (MWRR)?
- Wie berechnen Sie die geldgewichtete Rendite?
- Wie berechnen Sie XIRR in Excel oder Google Sheets?
- Geldgewichtete vs. zeitgewichtete Rendite: Was sollten Sie verwenden?
- Was sagt Ihnen Ihre geldgewichtete Rendite tatsächlich?
- Was sind die häufigsten Fehler bei der Berechnung der MWRR?
- Wie Portfolio-Tracker die MWRR praktikabel machen
- Sollten Sie MWRR oder TWR verfolgen? Eine praktische Faustregel
- Verfolgen Sie Ihre tatsächlichen Renditen ohne Tabellenkalkulations-Kopfschmerzen
- Quellen
- FAQ
Was ist die geldgewichtete Rendite (MWRR)?
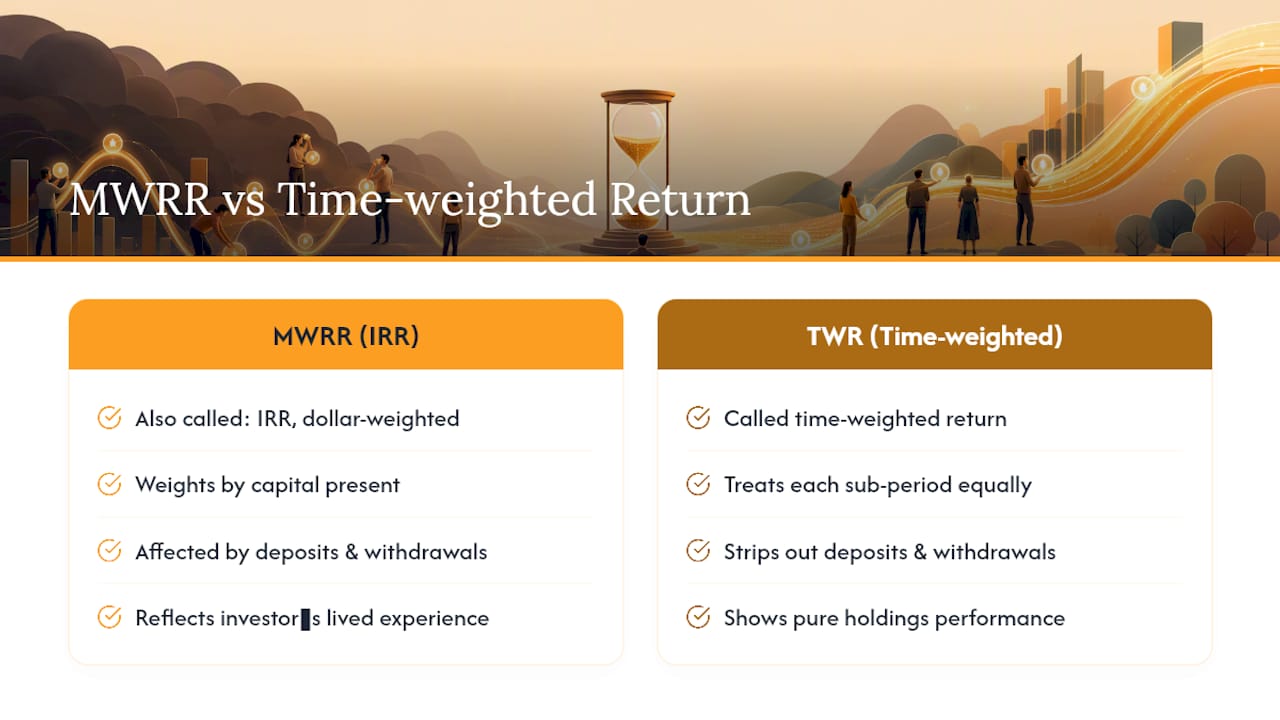
Die geldgewichtete Rendite ist mathematisch dieselbe Zahl wie die interne Zinsfußmethode (IRR, Internal Rate of Return) Ihres Portfolios. Sie werden sie als MWRR abgekürzt sehen, als dollargewichtete Rendite bezeichnet finden oder je nach Lehrbuch oder App einfach als IRR bezeichnet sehen. Alle drei meinen dieselbe Berechnung.
Hier die Intuition dahinter: Die MWRR gewichtet jede Periode Ihrer Anlagehistorie danach, wie viel Kapital in dieser Periode tatsächlich im Einsatz war. Wenn Sie kurz vor einem starken Quartal eine große Einmalsumme eingezahlt haben, zieht dieses Quartal Ihre Gesamtrendite stärker in seine Richtung als ein Quartal, in dem Sie nur einen kleinen Anfangsbetrag hatten und keine Einzahlungen vorgenommen haben. Das ist der „geldgewichtete“ Teil. Die Kennzahl gewichtet Ergebnisse buchstäblich nach dem Geld, das vorhanden war, als sie eintraten.
Das unterscheidet sich von der zeitgewichteten Rendite, die den Effekt Ihrer Ein- und Auszahlungen herausrechnet, damit Sie die reine Wertentwicklung der zugrunde liegenden Anlagen sehen können. Die TWR behandelt jede Teilperiode gleich, unabhängig davon, wie viel Kapital gerade auf dem Konto lag. Die MWRR tut absichtlich das Gegenteil. Sie soll Ihre gelebte Erfahrung als Anleger widerspiegeln, einschließlich der (oft kostspieligen) Gewohnheit, Geld zum falschen Zeitpunkt einzuzahlen.
Es gibt einen Fall, in dem beide Zahlen zusammenfallen: Wenn Sie nach der ursprünglichen Anlage nie Geld einzahlen oder abheben, sind MWRR und TWR identisch. Der Zeitpunkt der Cashflows spielt erst eine Rolle, sobald externe Einzahlungen und Auszahlungen ins Spiel kommen. Bei einem Buy-and-Hold-Konto mit einer einzigen Anfangseinzahlung und ohne weitere Zuflüsse müssen Sie sich keine Gedanken darüber machen, welche Kennzahl Sie verwenden – sie stimmen überein.
Wie berechnen Sie die geldgewichtete Rendite?
Die Gleichung hinter der MWRR wirkt beim ersten Anblick einschüchternd, aber das Konzept ist einfach, sobald man es entschlüsselt. Sie lösen nach dem Zinssatz r, der diese Gleichung wahr macht:
Σ [CFₜ / (1 + r)ᵗ] = 0
Jeder Cashflow (CFₜ) wird mit dem Zinssatz r auf heute abgezinst, und Sie suchen den einen Wert r, bei dem die Summe all dieser abgezinsten Flüsse gleich null wird. Einzahlungen, die Sie auf das Konto einbringen, sind negative Zahlen. Auszahlungen und Ihr endgültiger Portfolio-Endwert sind positive Zahlen, so behandelt, als hätten Sie dieses Geld „zurückerhalten“. Vertauschen Sie die Vorzeichen, bricht die gesamte Berechnung zusammen.
Es gibt keine algebraische Abkürzung, um r in dieser Gleichung zu isolieren, sobald mehr als zwei Cashflows vorliegen. Man kann sie nicht so umformen wie eine einfache Prozentformel. Stattdessen muss der Zinssatz durch Testen von Werten, Prüfen des Ergebnisses und Anpassen gefunden werden: Ein Solver durchläuft in einem Bruchteil einer Sekunde Hunderte von Schätzungen, bis er den Zinssatz findet, der die Gleichung auf null bringt. Genau das tun Tabellenfunktionen wie XIRR und spezialisierte Finanzrechner im Hintergrund, weshalb manuelles Iterieren unpraktikabel ist für alles, was über ein Lehrbuchbeispiel mit zwei Cashflows hinausgeht.
Bevor Sie einen Rechner oder eine Tabellenkalkulation anfassen, bringen Sie Ihre Cashflows in Ordnung. Das Überspringen dieses Schritts ist der Ursprung der meisten Berechnungsfehler.
- Listen Sie jeden externen Cashflow mit seinem genauen Datum auf: Einzahlungen, Auszahlungen und alle Überträge hinein oder heraus.
- Erfassen Sie Ihren Portfolio-Anfangswert als negativen Fluss am ersten Tag (behandeln Sie ihn als investiertes Geld).
- Erfassen Sie Ihren Portfolio-Endwert als positiven Fluss am letzten Datum (behandeln Sie ihn als Geld, das Sie bei einem Verkauf erhalten würden).
- Bestätigen Sie, dass die Vorzeichenkonvention von Anfang bis Ende konsistent ist.
Zwei Dinge müssen zutreffen, damit ein Solver eine Lösung finden kann:
- Sie brauchen mindestens einen negativen und mindestens einen positiven Cashflow. Eine Reihe nur negativer oder nur positiver Zahlen hat keinen Zinssatz, der die Gleichung löst.
- Die Daten müssen exakt sein, nicht ungefähr. Eine am 3. statt am 1. erfasste Einzahlung verschiebt die Abzinsung leicht und verändert Ihr Ergebnis.
Sobald Ihre Cashflows sauber sind, können Sie sie einer Tabellenkalkulation übergeben.
Wie berechnen Sie XIRR in Excel oder Google Sheets?
Sowohl Excel als auch Google Sheets lösen die Formel für die geldgewichtete Rendite mit einer einzigen Funktion für Sie: XIRR(Werte, Daten, [Zinssatz_Schätzwert]). Sie müssen die zugrunde liegende Iteration nicht verstehen, um sie korrekt zu nutzen, aber Sie müssen ihr saubere Eingaben liefern.
- Erstellen Sie eine Spalte mit Cashflow-Beträgen (das „Werte“-Array): negativ für eingehendes Geld, positiv für ausgehendes Geld oder den Endsaldo.
- Erstellen Sie eine passende Spalte mit tatsächlichen Kalenderdaten (das „Daten“-Array), ein Datum pro Cashflow, in derselben Reihenfolge wie die Werte.
- Geben Sie
=XIRR(Werte_Bereich, Daten_Bereich)ein und drücken Sie Enter. Excel und Sheets iterieren intern und geben einen annualisierten Zinssatz zurück. - Fügen Sie ein optionales drittes Argument, einen Zinssatz_Schätzwert (z. B. 0,1 für 10 %), nur hinzu, wenn die Funktion einen Fehler oder ein unplausibles Ergebnis liefert. Extreme Renditen oder Cashflow-Muster mit mehreren Vorzeichenwechseln benötigen manchmal einen Anstoß, damit der Solver konvergiert.
Wenn XIRR einen #ZAHL!-Fehler ausgibt, prüfen Sie zuerst drei Dinge: ob Sie tatsächlich eine Mischung aus positiven und negativen Werten haben, ob jedem Wert ein passendes Datum zugeordnet ist, und ob Ihre Daten als echte Datumswerte und nicht als Text formatiert sind.
Präzision spielt eine größere Rolle, als man erwartet. XIRR verwendet tatsächliche Kalenderdaten und reale Tageszahlen einschließlich Schaltjahren, sodass eine Einzahlung, die am Handelstag statt am Abwicklungstag erfasst wird, Ihr Ergebnis über einen kurzen Berichtszeitraum um einen kleinen, aber merklichen Betrag verschieben kann. Wählen Sie eine Konvention (der Handelstag ist bei den meisten Broker-Exporten Standard) und bleiben Sie bei allen Cashflows dabei.
Profi-Tipp: Online-MWRR-Rechner eignen sich gut für einen schnellen Plausibilitätscheck bei zwei oder drei Cashflows, werden aber schnell unzuverlässig, sobald Sie monatliche Einzahlungen über ein mehrjähriges Konto haben. Bauen Sie die Tabelle einmal auf und verwenden Sie dieselbe Vorlage jedes Quartal erneut.
Geldgewichtete vs. zeitgewichtete Rendite: Was sollten Sie verwenden?
MWRR und TWR beantworten zwei unterschiedliche Fragen, und sie zu verwechseln ist der häufigste Fehler, den Finanzstudierende bei diesem Thema machen. Die MWRR beantwortet: „Was haben meine investierten Dollar tatsächlich erwirtschaftet, angesichts dessen, wann ich sie ein- oder ausgezahlt habe?“ Die TWR beantwortet: „Wie gut hat die zugrunde liegende Anlagestrategie abgeschnitten, unabhängig von meinen persönlichen Cashflow-Entscheidungen?“
Diese Unterscheidung prägt die Branchenpraxis. Nach den Global Investment Performance Standards (GIPS) ist die zeitgewichtete Rendite der Standard für den Vergleich von Investmentmanagern, da sie das Können vom Zeitpunkt der Ein- und Auszahlungen des Kunden isoliert, den der Manager nicht kontrolliert. Private Fonds drehen diese Logik um: Da der General Partner kontrolliert, wann Kapitalabrufe und Ausschüttungen erfolgen, ist die IRR (geldgewichtete Rendite) dort die Standard-Berichtskennzahl, oft gepaart mit einem Multiplikator wie MOIC.
Ein kurzes Szenario zeigt, wie weit die beiden Zahlen auseinanderdriften können. Vergleichen Sie nun zwei Anleger im selben Portfolio:
- Anleger A zahlt zu Jahresbeginn 10.000 $ ein und fügt nichts weiter hinzu. Seine MWRR liegt nahe an der TWR.
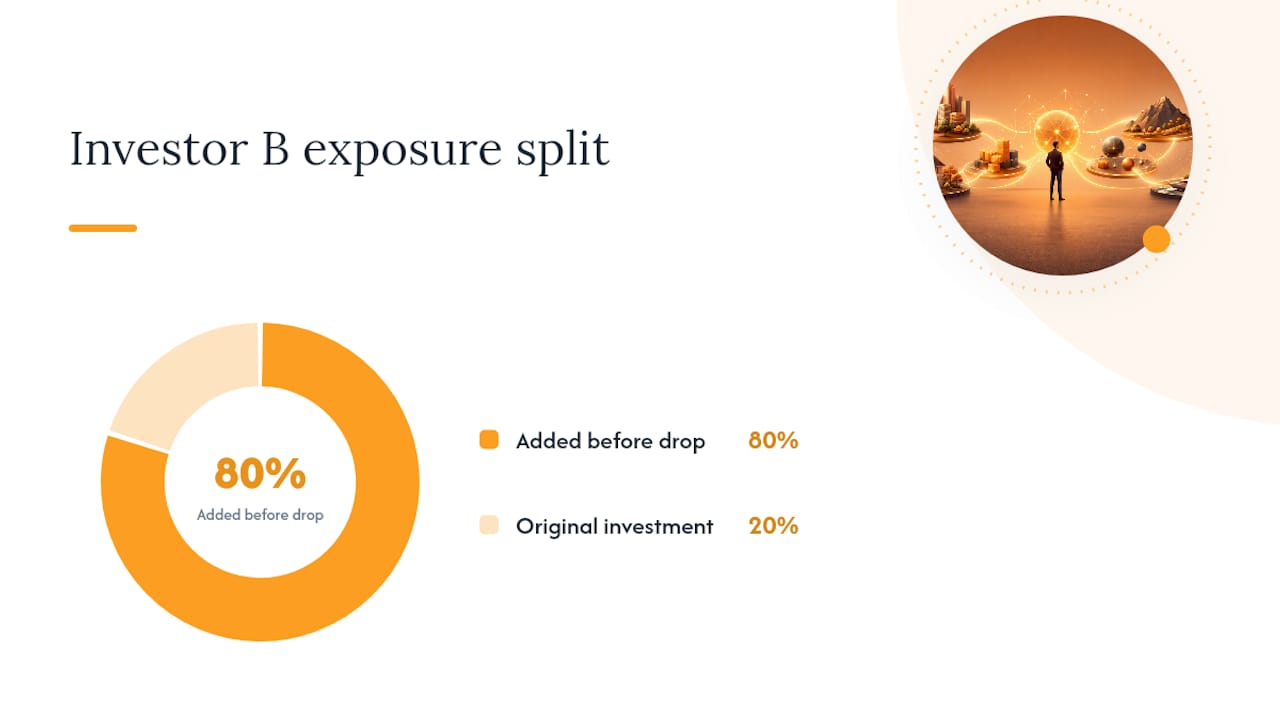
- Anleger B zahlt zu Beginn 10.000 $ ein und dann kurz vor dem 15 %-Einbruch weitere 40.000 $. Der Großteil seines Geldes war dem Verlust ausgesetzt, sodass seine MWRR deutlich unter der TWR von 2 % liegt, obwohl er exakt denselben Fonds hielt wie Anleger A.
Gleicher Fonds, gleiche TWR, sehr unterschiedliche gelebte Ergebnisse. Diese Lücke ist der gesamte Grund, warum es die MWRR gibt.
Die praktische Antwort besteht nicht darin, eine Kennzahl auszuwählen und die andere zu ignorieren. Family Offices und bessere Reporting-Plattformen veröffentlichen zunehmend sowohl TWR als auch MWRR nebeneinander, da ein Kunde wissen möchte, was er persönlich erwirtschaftet hat, gleichzeitig aber auch eine faire Einschätzung wünscht, ob der Manager taugt. Wenn Ihre Zahlen stark voneinander abweichen, ist diese Lücke selbst aufschlussreich: Sie zeigt in der Regel, dass Ihr eigener Zeitpunkt für Einzahlungen oder Auszahlungen, nicht das Können des Managers, Ihre Ergebnisse antreibt.
Was sagt Ihnen Ihre geldgewichtete Rendite tatsächlich?
Ihre MWRR ist am nützlichsten als Kontrolle gegenüber Ihren eigenen Planungsannahmen. Wenn Sie eine Ruhestandsprognose auf Basis einer angenommenen annualisierten Rendite von 7 % erstellt haben und Ihre MWRR seit Beginn bei 4 % liegt, lohnt es sich, diese Lücke zu untersuchen, bevor Sie davon ausgehen, dass der Plan noch auf Kurs ist.
Einige Faktoren prägen, wie man die Zahl interpretiert:
- Der Zeitpunkt der Einzahlungen zählt genauso viel wie die Marktentwicklung. Der Durchschnittskosteneffekt (Dollar-Cost-Averaging) bei einem volatilen Vermögenswert führt naturgemäß zu einer MWRR, die von der reinen TWR des Vermögenswerts abweicht — manchmal zum Besseren, manchmal zum Schlechteren.
- Volatilität verstärkt den Zeiteffekt. In einem ruhigen, stetig steigenden Markt bleiben MWRR und TWR nah beieinander. In einem unruhigen Markt öffnet sich die Lücke schnell — genau dann, wenn Anleger am ehesten panisch Geld einzahlen oder abziehen.
- Eine anhaltend niedrige MWRR sollte eine konkrete Handlung auslösen, keine vage Besorgnis: Erhöhen Sie Ihre Sparquote, gleichen Sie auf Ihre Zielallokation neu aus oder überprüfen Sie, ob Ihre Risikoausrichtung tatsächlich zum Zeithorizont Ihres Ziels passt.
Profi-Tipp: Wenn Sie dies für ein Studienprojekt oder einen Kundenbericht ausarbeiten, präsentieren Sie MWRR und TWR gemeinsam in einer Tabelle und fügen Sie einen Satz hinzu, der die Lücke erklärt. Prüfer und Kunden wollen beide sehen, dass Sie verstehen, warum sich die Zahlen unterscheiden — nicht nur, dass Sie sie berechnen können.
Was sind die häufigsten Fehler bei der Berechnung der MWRR?
Eine Handvoll Cashflow-Muster, meist solche mit mehreren Vorzeichenwechseln im Zeitverlauf, können mehr als eine mathematisch gültige IRR ergeben. In diesem Fall kann XIRR ein Ergebnis liefern, das die Gleichung technisch löst, aber nichts Sinnvolles über Ihre tatsächliche Rendite aussagt. In der Praxis geht man damit meist um, indem man die Daten bereinigt oder den Berichtszeitraum in kürzere Fenster aufteilt, statt zu versuchen, aus einer mehrdeutigen Cashflow-Reihe eine einzige Antwort zu erzwingen.
Die meisten Fehler sind jedoch einfacher. Vertauschte Vorzeichenkonventionen, vergessene Dividendenreinvestitionen und inkonsistente Bewertungsdaten zwischen Anfangs- und Endsaldo sind die üblichen Übeltäter hinter einer MWRR, die offensichtlich falsch wirkt.
Bevor Sie einer Zahl vertrauen, gehen Sie eine kurze Checkliste durch:
- Bestätigen Sie, dass Ihre Cashflow-Liste eine echte Mischung aus negativen und positiven Werten enthält.
- Vergleichen Sie Ihre MWRR mit einer groben TWR für denselben Zeitraum; ein völlig anderes Ergebnis deutet meist auf einen Datenfehler hin, nicht auf eine tatsächliche Abweichung.
- Überprüfen Sie, dass jede Dividende, Zinszahlung und Gebühr als eigener datierter Fluss erfasst wurde.
- Prüfen Sie doppelt, ob Ihre Anfangs- und End-Bewertungsdaten dem tatsächlichen Start und Ende Ihres Berichtszeitraums entsprechen.
Eine strukturelle Einschränkung, die man im Kopf behalten sollte: Die MWRR ist nicht dafür konzipiert, verschiedene Anleger oder Fondsmanager zu vergleichen, da der Zeitpunkt der Cashflows für jedes Konto individuell ist. Zwei Personen im identischen Fonds können sehr unterschiedliche MWRR-Werte aufweisen, aus Gründen, die nichts mit der Anlagequalität zu tun haben.
Wie Portfolio-Tracker die MWRR praktikabel machen
Die oben genannten Fehler lassen sich fast immer auf unsaubere Eingabedaten zurückführen, nicht auf falsche Mathematik. Fehlende Daten, nicht erfasste Dividenden und nicht übereinstimmende Bewertungszeitpunkte sind ein Datenproblem — und genau dieses Problem soll die automatische Kontensynchronisierung lösen. Wenn Ihre Broker- und Bankverbindungen datierte, aufgeschlüsselte Cashflows direkt in Ihren Tracker einspeisen, gibt es keinen manuellen Eingabeschritt, bei dem ein vertauschtes Datum oder eine übersehene Überweisung Ihre XIRR unbemerkt verfälschen kann.
Aktien, ETFs, Krypto, Immobilien und weniger standardisierte Anlagen in einem Dashboard zusammenzuführen, ist ebenfalls wichtiger, als es klingt. Die MWRR benötigt jede Dividende, jeden Verkauf und jede Einzahlung mit dem korrekten Datum und Vorzeichen erfasst. Evibes Dividenden-Tracking und die Mehrfach-Asset-Synchronisierung sind genau auf diese Anforderung ausgelegt, sodass die Eingaben hinter Ihren Performance-Zahlen sauber bleiben, ohne dass Sie fünf separate Kontoauszüge manuell abgleichen müssen.
Sollten Sie MWRR oder TWR verfolgen? Eine praktische Faustregel
Nutzen Sie die MWRR, um die Frage „Bin ich persönlich auf Kurs?“ zu beantworten, und die TWR, um zu klären: „Ist diese Strategie oder dieser Manager gut?“ Das sind unterschiedliche Fragen, und sie zu vermischen ist die Hauptquelle der meisten Verwirrung.
Die sauberste Reporting-Gewohnheit besteht darin, beide Zahlen auf derselben Übersicht zu zeigen, mit einer Zeile, die erklärt, warum sie voneinander abweichen, wenn dies der Fall ist. Dieser eine Satz schafft mehr Vertrauen als beide Zahlen allein.
Zur Häufigkeit: Prüfen Sie die MWRR vierteljährlich, wenn Sie aktiv Einzahlungen vornehmen oder handeln, da der Zeitpunkt von Einzahlungen die Zahl bei einem aktiven Konto häufiger verschiebt. Bei einem passiven Buy-and-Hold-Konto mit langfristigem Anlagehorizont reicht in der Regel eine jährliche Überprüfung. Häufigeres Prüfen fügt meist nur Rauschen hinzu, keine Erkenntnis.
— Vincent
Verfolgen Sie Ihre tatsächlichen Renditen ohne Tabellenkalkulations-Kopfschmerzen
Der schwierigste Teil der manuellen MWRR-Berechnung ist nicht die Mathematik, sondern jede Dividende, Einzahlung und Auszahlung über manuell verwaltete Konten hinweg korrekt datiert und mit dem richtigen Vorzeichen zu halten. Evibe beseitigt diese Reibung, indem es Ihre Broker- und Bankkonten automatisch synchronisiert, sodass die Cashflows hinter Ihren Performance-Zahlen bereits sauber und datiert sind, bevor Sie überhaupt eine Tabellenkalkulation öffnen.

Evibes ETF-Tracker und Dividenden-Tracker erfassen genau die Eingaben, die die MWRR benötigt, einschließlich reinvestierter Dividenden und unregelmäßiger Einzahlungsdaten, die manuelle Berechnungen zu Fall bringen. Wenn Sie möchten, dass Ihre geld- und zeitgewichteten Renditen automatisch berechnet werden, statt jedes Quartal erneut eine XIRR-Formel aufzubauen, legen Sie kostenlos mit Evibe los und verbinden Sie Ihre Konten – jedes neue Konto enthält 7 Tage Premium, Broker-Sync inklusive.
Quellen
- Understand Money-Weighted Rate of Return (MWRR) With Simple Examples — Investopedia
- Gipsstandards
- Money-weighted rate of return (MWRR) — Corporate Finance Institute (CFI)
- Money vs Time Weighted Return — WallStreetMojo
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzexperten zu Ihrer individuellen Situation, bevor Sie auf Basis dieser Inhalte handeln.
FAQ
Sind IRR und geldgewichtete Rendite dasselbe?
Ja. Die geldgewichtete Rendite ist mathematisch gleichbedeutend mit der internen Zinsfußmethode (IRR) Ihres Portfolios; die Begriffe werden in den meisten Finanzlehrbüchern und Apps synonym verwendet.
Was ist der Unterschied zwischen TWRR und CAGR?
Die zeitgewichtete Rendite entfernt den Effekt Ihrer Ein- und Auszahlungen, um die Strategieleistung zu isolieren, während die CAGR (durchschnittliche jährliche Wachstumsrate) einen Anfangs- und Endwert einfach zu einem annualisierten Zinssatz glättet, ohne zwischenzeitliche Cashflows überhaupt zu berücksichtigen. Sie können bei einer einzelnen Einmalanlage übereinstimmen, weichen aber sofort voneinander ab, sobald Geld ein- oder ausgeht.
Was ist der Unterschied zwischen MWR und TWR?
Die MWR spiegelt Ihr persönliches Ergebnis wider, gewichtet danach, wie viel Kapital in jeder Periode investiert war, einschließlich des Zeitpunkts Ihrer eigenen Einzahlungen und Auszahlungen. Die TWR spiegelt die Leistung der zugrunde liegenden Strategie wider, so als hätte es nie externe Kapitalflüsse gegeben — deshalb behandelt GIPS sie als Standard für Managervergleiche.
Was ist eine gute zeitgewichtete Rendite?
Es gibt keinen einzigen universellen Maßstab. Eine „gute“ TWR hängt von Ihrer Vermögensaufteilung, Ihrem Zeithorizont und dem Marktumfeld während Ihres Messzeitraums ab, weshalb sie in der Regel an einem relevanten Index oder Benchmark gemessen wird und nicht an einer festen Zielzahl.
Kann eine Tracking-App meine geldgewichtete Rendite automatisch berechnen?
Ja. Ein Portfolio-Tracker wie Evibe, der Broker- und Bankkonten synchronisiert, kann die datierten, vorzeichenkorrekten Cashflows erzeugen, die MWRR-Berechnungen benötigen, und den Zinssatz automatisch berechnen — dadurch werden die manuellen Eingabefehler vermieden, die das Ergebnis am häufigsten verfälschen.