Asset-Allokation in unter einer Stunde tracken – ganz ohne Excel
Asset-Allokation in unter einer Stunde tracken – ganz ohne Excel. Automatisiere Sync und Drift-Alerts mit Evibe – kostenlos, 7 Tage Premium inklusive.
Asset-Allokation in unter einer Stunde tracken – ganz ohne Excel
Der schnellste und zuverlässigste Weg, die Asset-Allokation zu tracken, ist ein automatisierter Multi-Account-Tracker, der Echtzeit-Salden abruft und Drift erkennt, kombiniert mit einer periodischen Tabellen-Kontrolle für alles, was der Tracker nicht erreicht. Kernbestände synchronisieren automatisch; individuelle oder illiquide Assets wie Immobilien und Private Equity werden manuell erfasst und vierteljährlich überprüft. Für Anleger, die das von Anfang an integriert haben möchten, statt es sich selbst zusammenzubasteln, konsolidiert Evibe beide Teile in einem Dashboard.
Kurz gesagt:
- Automatisierte Tracker wie Evibe erfordern nach der Ersteinrichtung fast keinen Pflegeaufwand mehr und binden Multi-Asset- sowie illiquide Bestände automatisch ein.
- Drift-Alerts und Look-Through-Analysen von ETFs helfen, die Zielallokation präzise einzuhalten – besonders bei diversen Konten und komplexen Assets.
- Manuelle Prozesse wie Sektor-Zuordnung und Datensammlung können 30 bis 90 Minuten oder mehr dauern, Automatisierung reduziert das auf wenige Minuten pro Konto.
- Rebalancing wird am besten durch definierte Schwellenwerte oder über neue Einzahlungen ausgelöst – so vermeidet man unnötige Steuern und emotionale Entscheidungen, wobei steuerbegünstigte Konten für Trades priorisiert werden.
- Konsistenz beim Tracking ist entscheidend; wer Tools aufgibt oder Kontowachstum mit Allokations-Gesundheit verwechselt, riskiert unbemerkten Drift und Überexposition.
Inhaltsverzeichnis
- Die echten Optionen zum Tracken deiner Asset-Allokation
- So richtest du dein Allokations-Tracking in unter einer Stunde ein
- Worauf es wirklich ankommt: die relevanten Kennzahlen
- Rebalancing ohne unnötige Steuern auszulösen
- Wie Evibe diesen gesamten Workflow automatisiert
- Deine Allokation anpassen, wenn sich Leben oder Märkte ändern
- Wo Allokations-Tracking meist schiefgeht
- Allokations-Tracking mit deinem größeren finanziellen Bild verknüpfen
- Ein Allokationsmodell wählen, das zu deiner tatsächlichen Situation passt
- Was ich einem Freund tatsächlich raten würde
- Hol dir dein vollständiges Allokationsbild mit Evibe
- Quellen
Die echten Optionen zum Tracken deiner Asset-Allokation
Die meisten Anleger greifen standardmäßig zu dem Tool, das sie ohnehin schon geöffnet haben, und das ist meist ein Fehler. Die richtige Methode hängt davon ab, wie viele Konten du besitzt, wie viele Anlageklassen du jonglierst und wie viel manuellen Pflegeaufwand du bereit bist zu tolerieren.
Allokations-Seiten von Brokern und Robo-Advisorn sind der Weg des geringsten Widerstands. Fidelity, Schwab und ähnliche Plattformen zeigen dir ein Kreisdiagramm deiner Bestände innerhalb dieses einen Kontos, und Quickens Anleitung zum Monitoring der Portfolio-Asset-Allokation erklärt genau, wie diese integrierten Ansichten Gewichtungen aus deinen Kontobeständen berechnen. Das funktioniert gut, wenn dein gesamtes investierbares Nettovermögen an einem Ort liegt. Sobald du ein zweites Brokerage-Konto, ein altes 401(k) oder eine Krypto-Wallet hinzufügst, bricht das Bild zusammen. Du wechselst dann zwischen Logins und addierst Prozentsätze im Kopf – was niemand länger als ein paar Wochen konsequent durchhält.
Eigenständige Portfolio-Tracker lösen das Multi-Account-Problem, indem sie alles in einen einzigen Feed verlinken. Der Mehrwert liegt nicht nur in der Aggregation. Es geht um Look-Through-Analysen von ETFs und Investmentfonds (also die tatsächlichen Aktien innerhalb eines Fonds zu sehen, statt ihn als eine undurchsichtige Position zu behandeln), automatisierte Drift-Alerts und Benchmarking gegen Indizes, ohne dass du eine Formel berührst. Hier landen die meisten ernsthaften Privatanleger irgendwann, weil die Alternative bedeutet, diese Logik jeden Monat von Hand neu aufzubauen.
Tabellenkalkulations-Vorlagen bleiben in bestimmten Situationen die richtige Wahl: Du hast ein einfaches Portfolio, willst volle Kontrolle darüber, wie Kategorien definiert werden, oder vertraust automatisiertem Sync einfach noch nicht genug. Die Bogleheads-Community pflegt ein kostenloses Google Sheet, das speziell für das Tracking der Asset-Allokation entwickelt wurde, und es gibt zusätzliche teilbare Vorlagen, die du kopieren und an deine eigene Kontostruktur anpassen kannst. Tabellenkalkulationen kosten nichts und lassen sich an jede für dich relevante Kategorie anpassen. Sie erfordern aber auch, dass du Kurse und Bestände bei jeder Überprüfung manuell aktualisierst – genau dort geben die meisten Leute die Gewohnheit um den dritten Monat still auf.
So schneiden die drei Ansätze bei den wirklich relevanten Faktoren ab:
- Einrichtungszeit: Broker-Seiten, null. Tabellenkalkulationen, 30 bis 90 Minuten. Eigenständige Tracker, 10 bis 20 Minuten pro verknüpftem Konto.
- Laufender Pflegeaufwand: Broker-Seiten, keiner, aber unvollständig. Tabellenkalkulationen, manuelle Updates bei jeder Überprüfung. Tracker, nach der Erstverknüpfung nahezu keiner.
- Multi-Account-Übersicht: Broker-Seiten, nein. Tabellenkalkulationen, ja, wenn du alles eingibst. Tracker, ja, automatisch.
- Individuelle oder illiquide Assets: Broker-Seiten, nein. Tabellenkalkulationen, ja. Tracker, meist über manuelle Eingabefelder.
Für alle, die Immobilien, eine Beteiligung an einem Start-up oder Sammlerstücke neben öffentlichen Wertpapieren halten, ist ein hybrider Ansatz die praktische Antwort: Lass einen automatisierten Tracker die liquiden, synchronisierbaren Konten übernehmen und erfasse die individuellen Assets manuell innerhalb derselben Ansicht. Evibes Ansatz zum Tracken von Krypto neben deinem gesamten Nettovermögen ist ein Beispiel dafür, wie unkonventionelle Assets in ein einziges Allokationsbild eingebunden werden, statt in einem separaten Tabellenblatt zu verschwinden, das niemand mehr öffnet.
So richtest du dein Allokations-Tracking in unter einer Stunde ein
Eine funktionierende Übersicht über deine Allokation zu bekommen, ist nicht kompliziert. Es ist mühsam, wenn du es manuell über fünf Konten hinweg machst – genau deshalb bringen die meisten Leute es nie zu Ende. Hier ist die Reihenfolge, die funktioniert, egal ob du eine Tabelle von Grund auf baust oder eine Tracker-App konfigurierst.
Schritt 1: Sammle deine Bestandsdaten. Für jedes Konto brauchst du das Ticker- oder Asset-Name, die gehaltene Menge, den Kontotyp (steuerpflichtig, Roth IRA, 401(k) usw.) und den aktuellen Kurs oder die Anschaffungskosten. Bei den meisten Brokern kannst du direkt von der Positionsseite eine CSV-Datei exportieren. Wenn du ein Tool mit Kontoverknüpfung nutzt, läuft dieser Schritt automatisch. Baust du eine Tabelle, zeigt ein CSV-basierter Import-Workflow wie der im Open-Source-Projekt portfolio-tracker auf GitHub eine übersichtliche Struktur, um diese Daten zu organisieren, bevor du irgendetwas berechnest.
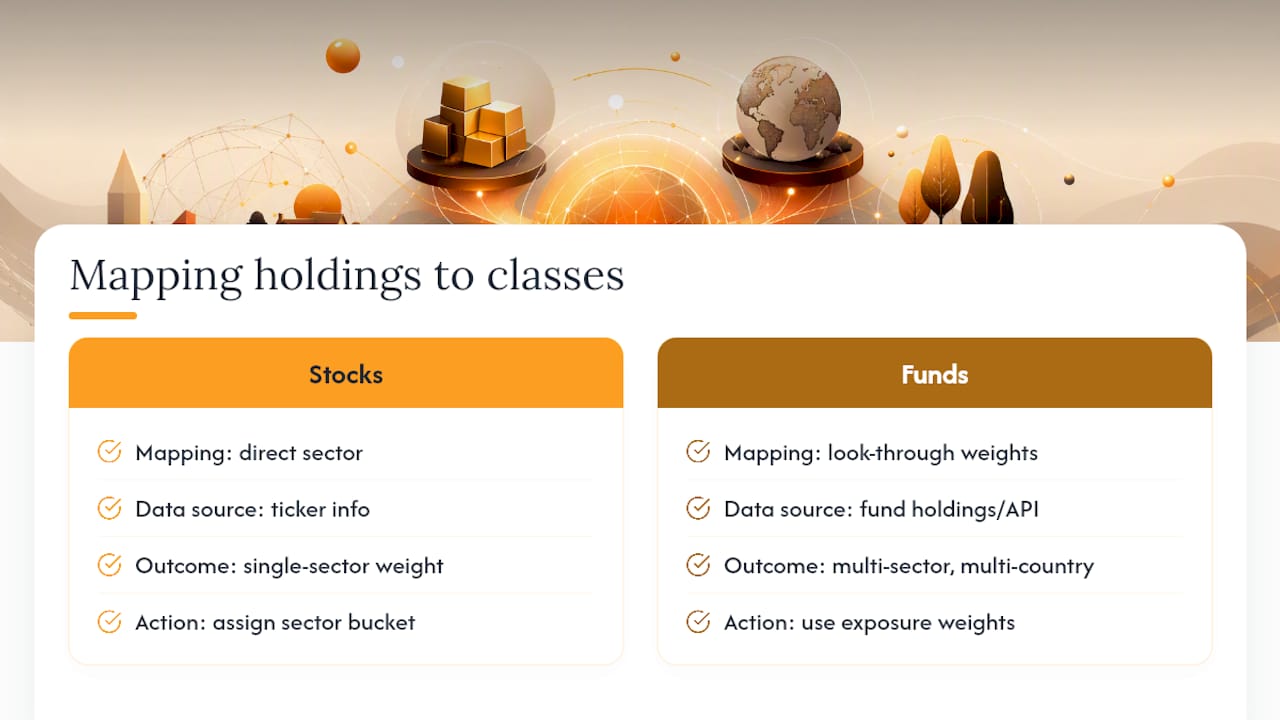
Schritt 2: Ordne jeden Bestand einer Anlageklasse und einem Sektor zu. Hier trennt sich die Genauigkeit einer nützlichen Allokationsansicht von einer irreführenden. Einzelaktien sind unkompliziert: Sektor direkt zuordnen. ETFs und Investmentfonds sind es nicht, weil ein einzelner Fonds-Ticker mehrere Sektoren und Anlageklassen umfassen kann. Nutze Look-Through-Daten, wo verfügbar. APIs, die Fonds- und ETF-Exposure nach Sektor, Land und Anlageklasse berechnen, existieren genau dafür und liefern Gewichtungen, die sich nahe an exakt 100 % annähern, statt der groben Schätzungen, die man beim Überfliegen eines Fondsdatenblatts erhält.
Schritt 3: Berechne aktuelle Gewichtung, Zielgewichtung und Drift. Die aktuelle Gewichtung ist einfach der Marktwert dieses Bestands geteilt durch den Gesamtportfoliowert. Drift ist die aktuelle Gewichtung minus die Zielgewichtung. Wenn dein Ziel 60 % Aktien sind und du bei 67 % liegst, sind das 7 Prozentpunkte Drift – und genau diese eine Zahl sollte ein Rebalancing-Gespräch auslösen. Eine schnelle strukturelle Prüfung mit einem Tool wie einem Portfolio-Analyzer kann diese Gewichtungen und Konzentrationswerte schnell zutage bringen, wenn du die Zahlen zum ersten Mal manuell durchrechnest.
Schritt 4: Lege Drift-Schwellenwerte und einen Überprüfungsrhythmus fest. Die meisten disziplinierten Anleger setzen einen Alarm-Schwellenwert zwischen 3 % und 5 % Drift für jede größere Anlageklasse und verpflichten sich zu einer vollständigen Überprüfung jedes Quartal, unabhängig davon, ob ein Alarm ausgelöst wurde. Schreib beide Werte auf. Ein Schwellenwert, den du nicht tatsächlich durchsetzt, ist Dekoration, kein System.
Profi-Tipp: Ungewöhnliche Wertpapiere (SPACs, dünn gehandelte ADRs, Privatplatzierungen) haben selten saubere Sektordaten über automatisierte Feeds verfügbar. Markiere diese in deinem Tracker manuell als „nicht klassifiziert“, statt sie in einen Sektor-Bucket zu zwingen, der nicht passt. Eine falsche Klassifizierung ist schlimmer als eine ehrliche Lücke.
Wenn sich ein Bestand nicht saubereinordnen lässt, erzwinge es nicht. Nicht standardisierte Assets wie Sammlerstücke, Privatdarlehen oder Fahrzeugbeteiligungen sollten ihren eigenen Anlageklassen-Bucket bekommen, statt in „Alternative Anlagen“ als Sammelbecken gestopft zu werden – dieser Bucket verliert seinen Sinn, sobald er drei unzusammenhängende Dinge enthält.
Worauf es wirklich ankommt: die relevanten Kennzahlen
Allokation zu tracken bedeutet nicht nur, einmal im Quartal auf ein Kreisdiagramm zu schauen. Vier Zahlen sagen dir fast alles darüber, ob dein Portfolio deinen Absichten entspricht.
Aktuelle Allokation im Vergleich zur Zielallokation ist die Grundlage. Wenn du ein Ziel von 70 % Aktien, 25 % Anleihen, 5 % Bargeld setzt, sollte dein Dashboard zeigen, wo du tatsächlich im Vergleich zu dieser Linie stehst, nicht nur, wo du isoliert betrachtet stehst. Drift ist wieder die Lücke zwischen beiden, und das ist die Zahl, die jede Rebalancing-Entscheidung antreiben sollte, nicht ein Bauchgefühl über Marktbedingungen.
Konzentration verdient mehr Aufmerksamkeit, als ihr die meisten Anleger schenken. Berechne, welcher Prozentsatz deines Gesamtportfolios in deinen drei bzw. fünf größten Positionen steckt.
- Eine Top-3-Konzentration oberhalb eines moderaten Niveaus des Gesamtportfoliowerts ist einen zweiten Blick wert.
- Sektorüberlappung zwischen zwei oder mehr gehaltenen Fonds kann deine Exposure lautlos verdoppeln.
- Korrelation zwischen Anlageklassen ist wichtiger als die Anzahl der Anlageklassen.
Dieser Korrelationspunkt verdient eine genauere Betrachtung. Diversifikation nach Anzahl der Positionen ist eine beruhigende Illusion, wenn sich diese Positionen gleichläufig bewegen. Ein Wachstumsaktienfonds, ein techschwerer Index und einzelne FAANG-Aktien zu besitzen, gibt dir drei Positionen und eine einzige echte Wette. Look-Through-Analysen der einzelnen Bestände innerhalb deiner ETFs decken häufig Konzentrationen auf, von denen ein Anleger nichts wusste, weil die Fondsnamen die Überlappung nie erahnen ließen.
Eine Falle, die es direkt zu benennen gilt: Ein steigender Kontostand bedeutet nicht, dass deine Allokation gesund ist. Neue Einzahlungen und Marktgewinne verändern deine Beträge in Euro, ohne notwendigerweise deine prozentualen Gewichtungen so zu verändern, dass sie deine Absicht widerspiegeln. Trenne „mein Portfolio ist gewachsen“ von „meine Allokation hat sich verschoben“. Das sind unterschiedliche Signale, und sie zu vermischen ist der Grund, warum Anleger jahrelang Drift übersehen, während sie sich von einer wachsenden Zahl beruhigt fühlen.
Rebalancing ohne unnötige Steuern auszulösen
Es gibt drei standardmäßige Rebalancing-Auslöser, und den richtigen für deine Situation zu wählen ist wichtiger, als abstrakt den „besten“ auszuwählen.
- Kalenderbasiertes Rebalancing erfolgt nach einem festen Zeitplan, typischerweise jährlich. Es ist vorhersehbar und aufwandsarm, kann dich aber monatelang in einer Anlageklasse übergewichtet lassen, wenn sich die Märkte zwischen den Überprüfungsterminen schnell bewegen.
- Schwellenwertbasiertes Rebalancing wird ausgelöst, sobald eine Anlageklasse einen festgelegten Prozentsatz überschreitet, üblicherweise 3 % bis 5 % – ein Ansatz, den Branchenrichtlinien zum Portfolio-Rebalancing gängig empfehlen. Das reagiert schneller auf echte Marktbewegungen, erfordert aber, Drift tatsächlich kontinuierlich zu überwachen, was genau das ist, was ein alertbasierter Tracker automatisiert.
- Rebalancing mit neuem Geld nutzt frische Einzahlungen, um die untergewichtete Anlageklasse zu kaufen, statt etwas zu verkaufen. Das ist die steuerlich effizienteste Option für Anleger, die noch aktiv einzahlen, da Kapitalgewinne dabei komplett vermieden werden.
Wenn du zum Rebalancing tatsächlich verkaufen musst, entscheidet die Reihenfolge darüber, wie viel du behältst. Handle zuerst innerhalb steuerbegünstigter Konten (IRAs, 401(k)s), da Gewinne und Verluste dort keine unmittelbaren steuerlichen Folgen haben. Erst wenn dieser Spielraum ausgeschöpft ist, solltest du innerhalb steuerpflichtiger Broker-Konten rebalancen, und dabei solltest du nach Tax-Loss-Harvesting-Gelegenheiten suchen – eine Verlustposition verkaufen, um sowohl Drift zu korrigieren als auch Gewinne an anderer Stelle auszugleichen.
Profi-Tipp: Kleine Konten mit wenigen tausend Euro verlieren oft mehr durch Handelskosten und Geld-Brief-Spannen, als sie durch präzises Rebalancing gewinnen. Wenn deine Drift gering und dein Konto klein ist, lass neue Einzahlungen die Rebalancing-Arbeit übernehmen, statt Trades auszulösen.
Eine kurze vierteljährliche Checkliste verhindert, dass das zum Rätselraten wird: Prüfe die aktuelle Drift gegen das Ziel für jede Anlageklasse, bestätige, ob eine einzelne Position deinen Konzentrations-Schwellenwert überschritten hat, führe – falls nötig – zuerst Trades in steuerbegünstigten Konten aus und protokolliere Datum und Begründung für jeden Trade. Dieses Protokoll ist wichtiger, als man denkt. Sechs Monate später willst du wissen, ob du wegen einer echten These oder wegen einer Kurzschlussreaktion auf eine schlechte Marktwoche rebalanciert hast.
Wie Evibe diesen gesamten Workflow automatisiert
Alles oben Beschriebene – CSV-Exporte, manuelle Sektor-Zuordnung, Drift-Berechnung mit Formeln – ist genau die manuelle Arbeit, die Evibe abschaffen sollte. Die Einrichtungsschritte gelten konzeptionell weiterhin; die Ausführung erfordert nur nicht mehr deine Zeit.
- Automatischer Kontoabgleich ruft Salden und Bestände direkt von verknüpften Banken und Brokern ab und ersetzt den CSV-Export-Schritt komplett.
- Multi-Asset-Konsolidierung bringt Aktien, ETFs, Optionen, Krypto, Immobilien und andere individuelle Bestände in ein Dashboard, statt in verstreute Tabellenblätter.
- Drift-Alerts benachrichtigen dich, wenn eine Anlageklasse deinen definierten Schwellenwert überschreitet, sodass du nicht jede Woche manuell Prozentsätze überprüfen musst.
- ETF-Look-Through und Sektorklassifizierung erfolgen automatisch und lösen das Zuordnungsproblem aus Schritt 2, ohne einen separaten API-Aufruf.
- Optionstracking mit Griechen und Ablaufkalendern sowie fortschrittliches Dividendentracking decken die Asset-Typen ab, die einfache Allokations-Tracker meist überspringen.
| Was der Einrichtungsprozess erfordert | Wie Evibe es übernimmt |
|---|---|
| Export von Beständen aus jedem Broker | Automatischer Sync über verknüpfte Konten |
| Manuelle Zuordnung von ETFs zu Sektoren | Integrierte Look-Through-Klassifizierung |
| Berechnung der Drift mit Formeln | Echtzeit-Drift-Alerts |
| Getrennte Verfolgung von Optionen und Dividenden | Native Options- und Dividendenmodule |
| Benchmarking gegen einen Index von Hand | Integriertes Index-Benchmarking |
Evibe ist kostenlos nutzbar, und jedes neue Konto erhält 7 Tage Premium über die iOS- und macOS-App, bevor irgendeine Abonnementgebühr anfällt, sodass Leser Zeit haben, Konten zu verknüpfen und ihr echtes Allokationsbild zu sehen, bevor sie sich festlegen. Die Seiten zum ETF-Tracker und Options-Tracker beschreiben im Detail, wie jeder Asset-Typ speziell behandelt wird.
Deine Allokation anpassen, wenn sich Leben oder Märkte ändern
Eine Zielallokation ist keine dauerhafte Einstellung. Märkte bewegen sich und das Leben passiert, und beides sollte zu einer bewussten Überprüfung führen, nicht zu einem reaktiven Trade.
Marktgetriebene Anpassungen sollten selten und regelbasiert sein. Ein scharfer Abschwung, der deine Aktienallokation ohne eigenes Handeln unter das Ziel drückt, wird oft am besten dadurch adressiert, einfach deinen normalen Einzahlungsplan fortzusetzen, statt panisch nachzukaufen, um „aufzuholen“. Die Ausnahme ist, wenn dein Drift-Schwellenwert tatsächlich überschritten wird – dann sollte deine vordefinierte Rebalancing-Regel den Trade entscheiden, nicht die Schlagzeilen des Tages.
Lebensereignisse sind der legitimere Grund, die Zielallokation selbst zu ändern. Ein neuer Job mit höherem Einkommen könnte dir erlauben, mehr Risiko einzugehen. Ein bevorstehender Hauskauf in den nächsten zwei Jahren könnte bedeuten, diesen bestimmten Ersparnis-Bucket unabhängig von deinem langfristigen Ziel in Bargeld zu überführen. Heirat, ein neuer Angehöriger oder die Annäherung an den Ruhestand sind die klassischen Auslöser, um deine Zielprozentsätze zu überdenken – nicht nur deine aktuellen Bestände.
Der Fehler, den man vermeiden sollte, ist, jede Marktschlagzeile als Lebensereignis zu behandeln. Wenn sich an deinem Einkommen, deinem Zeithorizont oder deiner Risikotoleranz tatsächlich nichts geändert hat, sollte sich auch deine Zielallokation nicht ändern. Aktualisiere das Ziel bewusst, nach deinem eigenen Zeitplan, und lass deinen Tracker die laufende Messung dagegen übernehmen.
Wo Allokations-Tracking meist schiefgeht
Der häufigste Fehler ist keine schlechte Toolwahl. Es ist Inkonsistenz. Ein Anleger baut eine wunderschöne Tabelle, nutzt sie sechs Wochen lang gewissenhaft und hört dann auf, sie zu aktualisieren, sobald das Leben stressig wird. Ein Tracking-System, das man nach zwei Monaten aufgibt, bietet null Wert, egal wie ausgereift es am ersten Tag war.
Der zweite Fehler ist, das Wachstum des Kontostands mit der Gesundheit der Allokation zu verwechseln – ein Punkt, den es wiederholen lohnt, weil es das häufigste Missverständnis eines Portfolio-Dashboards ist. Dein Konto ist dieses Jahr um 12 % gestiegen, also fühlt sich alles gut an, nur dass deine Aktiengewichtung leise von 65 % auf 78 % geklettert ist, weil Aktien die ganze Zeit besser abgeschnitten haben als Anleihen.
Sektor-Doppelzählung ist die dritte Falle, und sie ist subtil. Einen Gesamtmarkt-Indexfonds neben einem dedizierten Technologiesektor-Fonds zu halten fühlt sich auf dem Papier diversifiziert an. In der Praxis hast du Tech durch zwei verschiedene Vehikel einfach doppelt übergewichtet, und eine naive Allokationsansicht, die jeden Fonds als eine einzige „Aktien“-Position behandelt, erfasst das nicht.
Den Kontotyp zu ignorieren ist die vierte Falle. Eine Zielallokation sollte typischerweise über dein gesamtes Nettovermögen gelten, nicht pro Konto.
Schließlich verursacht Über-Monitoring seinen eigenen Schaden. Die Allokation täglich zu prüfen lädt zu emotionalen Trades aufgrund kurzfristigen Rauschens ein. Ein vierteljährlicher Rhythmus, durchgesetzt durch einen Alarm-Schwellenwert statt durch Neugier, führt zu besseren langfristigen Ergebnissen als zwanghaftes tägliches Nachschauen es je könnte.
Allokations-Tracking mit deinem größeren finanziellen Bild verknüpfen
Allokations-Tracking isoliert betrachtet ist eine Buchhaltungsübung. Es zahlt sich nur aus, wenn es mit den tatsächlichen Zielen verknüpft ist, die dein Geld erreichen soll – Ruhestand in einem bestimmten Alter, ein Hauskauf in fünf Jahren, die Finanzierung der Ausbildung eines Kindes.
Jedes Ziel impliziert typischerweise seine eigene Zielallokation und seinen eigenen Zeitplan zur Risikoreduzierung. Altersvorsorge-Ersparnisse, die noch Jahrzehnte entfernt sind, können ein aggressives, aktienschweres Ziel vertragen. Geld, das für eine Anzahlung in achtzehn Monaten vorgesehen ist, hat in diesem selben Allokations-Bucket nichts zu suchen, egal wie gut diese Aktienposition zuletzt performt hat. Diese Ziele in eine undifferenzierte Portfolioansicht zu vermischen ist der Grund, warum Menschen versehentlich weit mehr Risiko eingehen, als ihr nächstliegendes Ziel verkraften kann.
Praktisch bedeutet das, dass dein Tracker es dir erlauben sollte, Bestände oder Konten nach Zweck zu markieren, nicht nur nach Anlageklasse. Ein Broker-Konto, das für eine Hausanzahlung vorgesehen ist, sollte seine eigene Zielallokation haben, wahrscheinlich konservativ, getrennt vom Ziel deiner Altersvorsorge-Konten. Die Allokations-Drift zu überprüfen, ohne sie gegen den Zeitrahmen des mit diesem Geld verbundenen Ziels zu betrachten, ist nur die halbe Übung. Die Zahl auf dem Bildschirm bedeutet wenig, ohne zu wissen, was sie finanzieren soll und wann.
Ein Allokationsmodell wählen, das zu deiner tatsächlichen Situation passt
Die meisten Zielallokationen gehen auf eines von wenigen Standardmodellen zurück, und eines davon zu wählen gibt deinen Drift-Schwellenwerten und Rebalancing-Regeln einen echten Bezugspunkt statt einer Vermutung.
Altersbasierte Modelle, manchmal zusammengefasst als „110 minus dein Alter in Aktien“, reduzieren die Aktienexposure, während sich der Ruhestand nähert. Sie sind ein vernünftiger Standard für jemanden ohne starke Meinungen zur eigenen Risikotoleranz, aber sie sind grob: Zwei 45-Jährige mit sehr unterschiedlicher Jobsicherheit und Sparraten sollten nicht unbedingt beim selben Ziel landen.
Risikotoleranz-basierte Modelle starten mit einem Fragebogen oder einem Bauchgefühl-Gespräch darüber, wie viel Portfolio-Volatilität du ertragen kannst, ohne Panikentscheidungen zu treffen, und bauen dann eine Zielallokation um diese Antwort, statt um dein Geburtsjahr. Das führt tendenziell zu einem persönlich nachhaltigeren Ziel, da die größte Bedrohung für jede Allokationsstrategie darin besteht, sie während eines Abschwungs aufzugeben.
Zielbasierte Modelle weisen jedem finanziellen Ziel eine eigene Zielallokation zu, wie oben beschrieben, statt ein gemischtes Ziel über dein gesamtes Nettovermögen anzuwenden. Das erfordert mehr Aufwand bei Einrichtung und Nachverfolgung, spiegelt aber am genauesten wider, wie Geld tatsächlich über die Zeit ausgegeben wird.
Keines dieser Modelle ist von Natur aus überlegen. Das, das funktioniert, ist das, das du tatsächlich beibehältst und konsequent danach rebalancierst – das ist ebenso eine Verhaltensfrage wie eine finanzielle.
Was ich einem Freund tatsächlich raten würde
Wenn dein Portfolio in drei oder weniger Konten mit überwiegend simplen Indexfonds lebt, ist eine Tabelle wirklich in Ordnung. Sie kostet nichts, und die Disziplin, sie manuell zu aktualisieren, bringt dir deine eigenen Zahlen auf eine Weise nahe, die Automatisierung manchmal überspringen lässt. Sobald du über vier oder fünf Konten hinaus bist oder Optionen, Krypto oder illiquide Assets neben öffentlichen Wertpapieren hältst, hört die manuelle Rechnerei auf, eine kleine Unannehmlichkeit zu sein, und wird der Grund, warum du still komplett aufhörst nachzuschauen.
Meine ehrliche Empfehlung: Automatisiere die Teile davon, die rein mechanisch sind – Salden abgleichen, Drift berechnen, Konzentration markieren – und spare dir deine tatsächliche Aufmerksamkeit für die Ermessensentscheidungen auf, wie etwa ob ein Lebensereignis dein Ziel ändern sollte oder ob eine Sektorübergewichtung beabsichtigt ist. Führe einmal im Jahr eine vollständige manuelle Prüfung durch, egal welches Tool du nutzt, denn automatisierte Klassifizierung schießt bei ungewöhnlichen Wertpapieren gelegentlich daneben. Wähle ein System, verpflichte dich zur vierteljährlichen Überprüfung und höre auf, deine Tracking-Methode alle paar Monate neu aufzubauen, auf der Suche nach einer perfekten, die es nicht gibt.
— Vincent
Hol dir dein vollständiges Allokationsbild mit Evibe
Alles in diesem Leitfaden – CSV-Exporte, manuelle Sektor-Zuordnung, Drift-Formeln – ist die Arbeit, die Evibe automatisiert, sobald du deine Konten verknüpfst. Statt eine Broker-Ansicht, eine Tabelle und einen separaten Krypto-Tracker zusammenzustückeln, bekommst du ein Dashboard, das Aktien, ETFs, Optionen, Krypto, Immobilien und andere individuelle Assets in Echtzeit synchronisiert, mit bereits integrierten Drift-Alerts und Sektor-Look-Through.

Für einkommensorientierte Anleger ergänzt der Dividenden-Tracker Yield-on-Cost und Zahlungsverlauf zu deiner Allokationsansicht, sodass du kein zweites Tool jonglieren musst, nur um deinen Cashflow zu sehen. Wenn du lieber direkt mit einem Profi an deiner Portfoliostrategie arbeiten möchtest, sind auch Bright Capital Americas Portfoliomanagement-Services einen Blick wert. Aber wenn du zuerst deine eigenen Zahlen sehen willst, starte kostenlos bei Evibe – 7 Tage Premium inklusive – und verknüpfe deine Konten. Du hast eine echte Allokationsansicht, bevor du deinen Kaffee ausgetrunken hast.
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Wende dich vor jeder Handlung an einen qualifizierten Finanzfachmann bezüglich deiner eigenen Umstände.
Quellen
- How do I monitor my portfolio's asset allocation?
- A Free Google Sheet for Asset Allocation Tracking
- portfolio-tracker releases