Traders: uma opção pode equivaler a 100 ações, meça e controle o risco
Meça e controle o risco de uma carteira com opções. Converta Greeks líquidos em ações equivalentes, rode VaR e testes de estresse e imponha limites de posição.
Traders: uma opção pode equivaler a 100 ações, meça e controle o risco
Opções podem aumentar ou reduzir o risco da sua carteira, e a direção depende inteiramente de como você as utiliza. Uma covered call reduz a volatilidade; uma naked short put a concentra. As dinâmicas que importam são delta, gamma, vega e theta, e elas se agregam em todas as posições que você mantém. Antes de adicionar mais um contrato, calcule os Greeks líquidos da sua carteira, converta o delta em ações equivalentes e defina um teto rígido para o risco por operação.
Resumo:
- A maioria dos riscos em opções decorre de tamanho e concentração, exigindo regras rígidas de dimensionamento de posição para evitar grandes perdas a partir de operações aparentemente pequenas.
- Agregar os Greeks em toda a carteira e converter delta e vega em impactos equivalentes em ações e em dólares ajuda a estimar perdas potenciais em movimentos de mercado ou picos de volatilidade.
- Testes de estresse regulares para quedas de mercado, aumentos de volatilidade e choques em uma única ação são essenciais para identificar vulnerabilidades ocultas e gerenciar riscos correlacionados.
- Disciplina operacional adequada, incluindo entender os níveis de aprovação da corretora, monitorar a liquidez e usar ordens limitadas, reduz o risco de custos inesperados ou liquidação forçada.
- Um rastreador automatizado de opções que consolida os Greeks e dispara alertas melhora a gestão de risco ao impor ajustes disciplinados antes que os riscos se tornem incontroláveis.
Índice
- Que riscos de carteira as opções realmente introduzem?
- Como medir a contribuição de uma carteira de opções para o risco total?
- Que regras de dimensionamento de posição realmente evitam colapsos?
- Quando você deve proteger o risco de uma carteira orientada por opções?
- Que riscos operacionais pegam os traders de opções de surpresa?
- Com que frequência você deve monitorar e testar o estresse de uma carteira de opções?
- Como um rastreador consolidado apoia o controle de risco em opções
- A visão honesta de um trader sobre disciplina de risco em opções
- Coloque esses controles em prática com o Evibe
- Fontes
- Perguntas frequentes
Que riscos de carteira as opções realmente introduzem?
Opções não criam propriamente uma nova categoria de risco; elas amplificam ou remodelam os riscos que já existem na sua carteira. Um único contrato controla 100 ações, então uma posição modesta em opções pode carregar o mesmo impacto direcional de uma operação com ações muito maior. Essa alavancagem funciona nos dois sentidos.
Eis o que acompanhar antes que isso te surpreenda:
- Risco direcional (delta): o delta líquido em todas as posições indica o quanto sua carteira se move junto com o ativo-objeto, e é fácil subestimar quão grande esse número fica quando você acumula várias operações em ativos correlacionados.
- Exposição à volatilidade (vega): uma carteira pode perder dinheiro mesmo quando o preço da ação mal se mexe, simplesmente porque a volatilidade implícita cai após um evento de resultados ou um anúncio do Fed.
- Perda de valor no tempo (theta): vendedores de prêmio a recebem, compradores de prêmio a sangram, e ela se acelera conforme o vencimento se aproxima.
- Risco de gamma perto do vencimento: o próprio delta se torna instável nos últimos dias antes do vencimento, e uma posição que parecia neutra ao mercado pela manhã pode parecer agressivamente direcional no fechamento.
- Risco de liquidez, execução e exercício antecipado: spreads de compra e venda largos e baixo interesse em aberto podem transformar uma saída de rotina em uma saída cara, e um exercício antecipado pode te deixar com uma posição em ações inesperada da noite para o dia.
- Risco de correlação e concentração: cinco operações “diferentes” em cinco ativos de tecnologia correlacionados não são cinco apostas; por isso é importante entender kodėl diversifikuoti valiutų portfelį: rizika ir nauda ao gerenciar o risco geral da sua carteira. São uma única grande aposta vestindo cinco fantasias.
Cada um desses riscos potencializa os demais. Um delta líquido elevado combinado com um vega de carteira alto durante a temporada de resultados representa um perfil de risco materialmente diferente do mesmo delta em um mercado tranquilo.
Como medir a contribuição de uma carteira de opções para o risco total?
A medição começa pela agregação. Cada posição em opções tem seu próprio delta, gamma, theta e vega, e a primeira tarefa é somá-los em toda a carteira — não apenas observar operações individuais.
Dica profissional: Converta seu delta líquido em uma cifra equivalente em ações multiplicando-o por 100 por contrato. Um delta líquido de 3,2 em toda a sua carteira de opções se comporta como 320 ações de exposição direcional, que você pode então comparar diretamente com suas posições em ações.
O vega funciona de forma semelhante. Multiplique o vega da carteira por um movimento esperado na volatilidade implícita (digamos, um salto de cinco pontos na VI em torno de uma data de resultados) para estimar o impacto potencial em dólares apenas por uma mudança de volatilidade, independentemente da direção do preço.
A partir daí, siga uma sequência que escala com a complexidade:
- Aproximação delta-gamma. Funciona bem para movimentos pequenos e horizontes de tempo curtos, já que estima o P&L da carteira usando derivadas de primeira e segunda ordem sem reprecificar cada contrato.
- Revalorização completa ou simulação de Monte Carlo. Assim que uma carteira passa a ter múltiplos vencimentos, strikes e ativos-objeto, o atalho delta-gamma perde precisão rapidamente, especialmente em grandes movimentos. A reprecificação completa ou a simulação captura não linearidades que a aproximação não pega.
- VaR paramétrico (variância-covariância). Estima um limite de perda em um determinado nível de confiança usando premissas de volatilidade e correlação, e é rápido de calcular, mas depende fortemente da suposição de retornos normais.
- VaR histórico. Reproduz sequências reais de retornos passados contra suas posições atuais, o que capta o comportamento real de caudas gordas que os modelos paramétricos tendem a suavizar.
- Perda esperada (expected shortfall). Mede a perda média além do seu limite de VaR e, em geral, é o número mais honesto para carteiras de opções, porque os payoffs de opções são assimétricos por natureza.
Uma extensão amplamente citada da estrutura de média-variância de Markowitz aplicada a carteiras de opções constatou que formulações ingênuas podem produzir soluções matematicamente de “risco zero” que não se sustentam quando custos de transação e restrições realistas são adicionados. Uma otimização robusta e consciente de custos é necessária, não opcional, quando opções entram no mix.
Você precisará de Greeks ao vivo por contrato, uma superfície de volatilidade implícita, uma matriz de correlação entre os ativos-objeto e estimativas realistas de custos de transação. Se faltar qualquer um desses insumos, seu número de risco é um palpite disfarçado de matemática.
Que regras de dimensionamento de posição realmente evitam colapsos?
A maioria das perdas em opções remonta ao dimensionamento, não à seleção da estratégia. Um spread bem escolhido executado no triplo do tamanho adequado ainda é uma operação ruim.
Guias práticos costumam recomendar de 0,5% a 5% do valor da conta por operação, com o número exato dependendo da classe de estratégia:
- Operações direcionais de perna única: fique perto do extremo inferior, cerca de 0,5% a 1,5% do valor da conta, já que exposição de risco indefinido pode se voltar contra você mais rápido do que um spread.
- Estratégias de renda com risco definido (credit spreads, iron condors): um risco de tamanho moderado por operação é comum, já que a perda máxima é conhecida de antemão.
- Operações especulativas ou de alta convicção: limite o risco rigidamente, mesmo quando a convicção é alta, pois é justamente nesses momentos que os traders tendem a superdimensionar.
Acrescente limites em nível de conta sobre os de nível de operação: um percentual máximo de risco total da carteira, um teto de exposição a qualquer setor único e um teto de exposição nocional em relação ao tamanho da conta. Gatilhos mecânicos importam mais do que intenções. Defina um limiar de delta líquido que force uma revisão, um teto de gamma que sinalize o risco da semana de vencimento e uma regra de stop-loss que você siga independentemente de quão confiante você se sinta no momento.
Estratégias de risco definido também aliviam consideravelmente a pressão sobre a margem. As exigências de margem para posições descobertas são muito maiores do que para spreads com a mesma exposição direcional, o que significa que a própria matemática da margem frequentemente te empurra em direção a operações mais bem dimensionadas.
Quando você deve proteger o risco de uma carteira orientada por opções?
Proteção (hedge) não é um estado permanente. É uma resposta a um risco específico que cresceu além da sua tolerância.
- Converta primeiro o risco indefinido em risco definido. Comprar uma proteção (asa) contra uma opção vendida transforma uma exposição ilimitada em uma perda conhecida e limitada. Essa é a forma mais barata de seguro que a maioria dos traders ignora.
- Use proteção via índice para exposição correlacionada. Hedges amplos por meio de puts de SPY ou QQQ abordam o componente de risco de todo o mercado quando sua carteira está carregada de posições correlacionadas em ativos individuais, sem exigir que você desmonte cada operação separadamente.
- Role ou reduza a posição antes de ser forçado a encerrá-la. Rolar uma posição ameaçada no tempo, ou reduzir seu tamanho, muitas vezes preserva a tese da operação melhor do que uma saída total motivada pelo pânico.
- Pese o custo contra a exposição que ele remove. O seguro só vale a pena quando o prêmio é menor do que a perda contra a qual você está realmente se protegendo. Proteger todas as posições o tempo todo apenas garante uma sangria lenta causada pelo theta.
Guias de risco do setor também apontam uma regra prática de stop que vale a pena adotar diretamente: um stop de 30% a 50% do prêmio para compradores de opções, que limita as perdas antes que uma tese perdedora se torne uma catástrofe.
Que riscos operacionais pegam os traders de opções de surpresa?
O risco de estratégia recebe atenção, mas o risco operacional causa muitas perdas evitáveis.
Corretoras exigem níveis específicos de aprovação antes de permitir certas estratégias de opções, e contas de margem podem acionar liquidação forçada se uma posição se mover contra você mais rápido do que sua margem de manutenção permite. Conheça seu nível de aprovação e os gatilhos de margem da sua corretora antes de fazer a operação, não depois de uma chamada de margem.
- Verifique o interesse em aberto e os spreads de compra e venda antes de entrar, já que um spread largo em um strike pouco negociado pode custar mais na saída do que a vantagem original da operação.
- Fique atento à semana de vencimento. O gamma se acelera, e o risco de exercício antecipado sobe bruscamente em torno das datas ex-dividendo em calls vendidas dentro do dinheiro.
- Use ordens limitadas em contratos ilíquidos. Uma ordem a mercado em um spread largo pode ser executada a um preço que elimina toda a sua vantagem esperada.
- Considere ordens bracket para automatizar sua disciplina de saída em vez de depender de monitorar manualmente cada posição.
Com que frequência você deve monitorar e testar o estresse de uma carteira de opções?
O monitoramento diário deve cobrir delta líquido, vega líquido e qualquer posição próxima do vencimento. As revisões semanais devem ampliar o foco para concentração setorial, gamma total da carteira e atribuição de P&L por estratégia, para que você saiba quais operações estão realmente impulsionando os resultados.
O teste de estresse traduz esse monitoramento em uma verificação prospectiva contra cenários que seu histórico recente ainda não te mostrou.
| Cenário de estresse | Choque de parâmetro | O que revela |
|---|---|---|
| Queda ampla de mercado | Preços do ativo-objeto caem 10% | Exposição direcional e concentração correlacionada |
| Salto de volatilidade | Volatilidade implícita sobe 10 pontos | Risco de vega e skew mal precificado |
| Choque em uma única ação | Uma posição sofre um gap — | Concentração idiossincrática em um único ativo |
Fazer backtest da sua perda esperada em janelas móveis ajuda a calibrar se seus limites são realistas ou apenas confortáveis. Alertas automatizados que disparam quando um limiar é violado eliminam a tentação de racionalizar “só mais um dia” antes de agir.
Como um rastreador consolidado apoia o controle de risco em opções
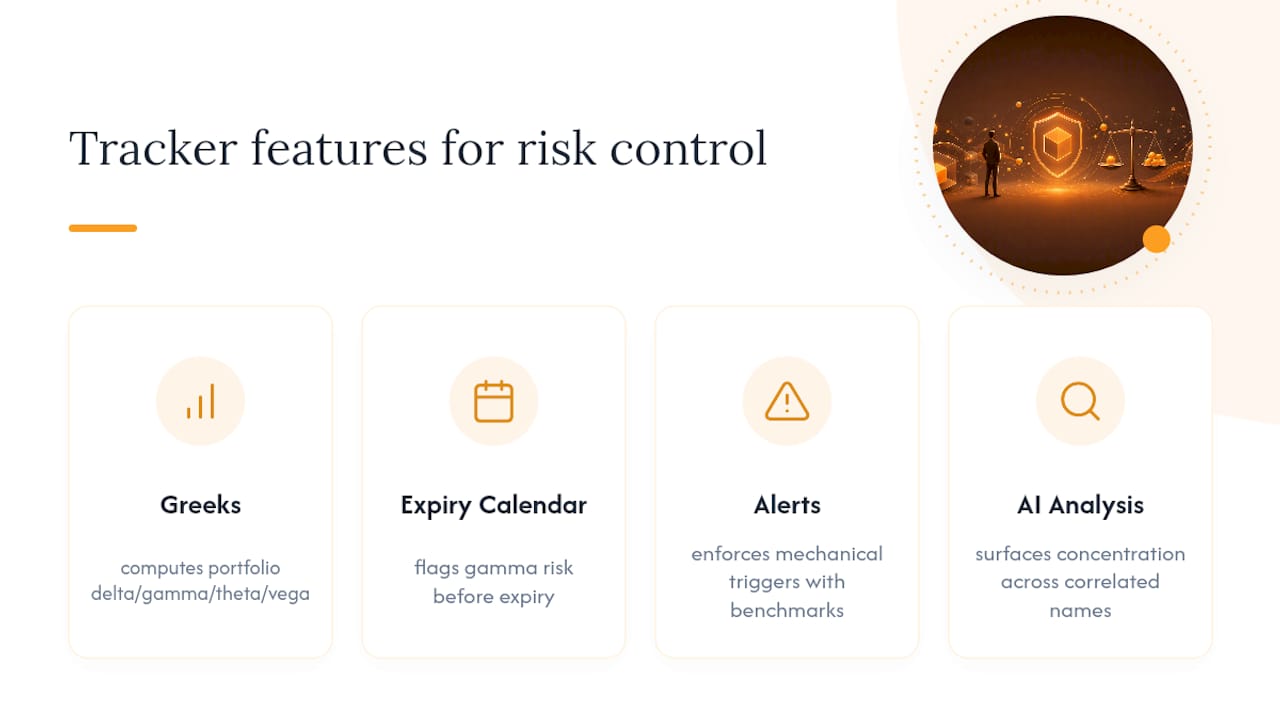
Recalcular manualmente os Greeks da carteira toda vez que você adiciona uma posição não escala. O rastreador de opções do Evibe consolida todos os contratos que você possui e calcula automaticamente o delta, gamma, theta e vega em nível de carteira, além de calendários de vencimento que sinalizam o risco de gamma antes que ele te pegue de surpresa. Alertas inteligentes e o acompanhamento de benchmarks ajudam a reforçar os gatilhos mecânicos recomendados neste artigo, e a análise orientada por IA pode revelar concentrações que você não percebia estar carregando em ativos correlacionados.
A visão honesta de um trader sobre disciplina de risco em opções
Regras rígidas de dimensionamento e uma revisão semanal dos Greeks agregados salvarão mais carteiras do que qualquer estratégia engenhosa. Gatilhos de ajuste predefinidos importam porque eliminam o momento da tentação. Decisões emocionais acontecem em tempo real; regras acontecem antes da operação.
— Vincent
Coloque esses controles em prática com o Evibe
O Evibe é a ferramenta que transforma tudo neste artigo, de teoria em hábito. Em vez de extrair Greeks de três telas de corretoras diferentes e reconciliá-los manualmente, o Evibe Options Portfolio Tracker agrega automaticamente cada contrato e apresenta seu delta, gamma, theta e vega líquidos em uma única visão, atualizada com os dados sincronizados da sua corretora.

Alertas inteligentes sinalizam quando seu delta ou vega líquido ultrapassa um limiar que você definiu, exatamente o tipo de gatilho mecânico que este artigo defende como a diferença entre disciplina e arrependimento. Se sua exposição em opções estiver ao lado de ETFs ou posições de índice que você usa como hedge, o ETF Portfolio Tracker mostra como esse hedge está performando no mesmo painel. Conecte sua conta de corretora para ver os Greeks atuais da sua carteira hoje mesmo.
Este artigo é uma informação geral, não um substituto para o aconselhamento de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre suas circunstâncias específicas antes de agir com base em qualquer coisa aqui apresentada.
Fontes
- FINRA — Options
- A Markowitz portfolio approach to options trading (IEEE TSP, 2018)
- Options risk management | FinWiz
- Risks of options trading: Common pitfalls and fixes | Intrinio (2025)
Perguntas frequentes
O que Warren Buffett diz sobre opções?
Buffett há muito tempo alerta que derivativos podem agir como armas financeiras de destruição em massa quando usados com alavancagem excessiva, embora a própria Berkshire Hathaway já tenha vendido puts de índice de longo prazo como uma estratégia deliberada e dimensionada, em vez de evitar opções por completo.
Por que a maioria dos traders de opções perde dinheiro?
Posições superdimensionadas, risco indefinido deixado sem proteção e a desconsideração da liquidez são as causas mais comuns, e os guias do setor apontam consistentemente o dimensionamento inadequado de posição como o maior fator isolado por trás de grandes perdas.
O que é a regra 3-5-7 no trading de opções?
As definições variam entre comunidades de trading, mas uma versão comum limita o risco em aproximadamente 3% em qualquer operação isolada e 5% em posições relacionadas. Trate isso como um ponto de partida, não um padrão fixo, e ajuste os percentuais ao tamanho da sua própria conta e ao seu mix de estratégias.
O que significa risco de carteira?
Risco de carteira é o potencial de perda de valor de todas as suas posições, impulsionado pela variação de preço, pela volatilidade, pela correlação entre posições e pela concentração em qualquer ativo ou setor único. Com opções envolvidas, esse risco também inclui a perda de valor no tempo e o efeito acelerador do gamma perto do vencimento.
Como sei se minhas posições em opções estão concentradas demais?
Verifique se várias posições compartilham o mesmo setor de ativo-objeto ou se movem juntas durante o estresse de mercado. Um cálculo de delta ponderado por beta e uma matriz de correlação entre suas posições mostrarão se sua carteira de opções “diversificada” é, na verdade, uma única grande aposta correlacionada.