Traders de Opções: Delta e Gamma para Dimensionamento, Hedge e Risco de Gamma Curto
Guia para traders de opções: como o delta oscila, por que o gamma acelera o hedge, e como o Evibe acompanha sua exposição líquida no iPhone, com privacidade.
Traders de Opções: Delta e Gamma para Dimensionamento, Hedge e Risco de Gamma Curto
O delta indica o quanto o preço de uma opção se move quando a ação subjacente se move $1. O gamma indica o quanto o próprio delta se move após essa mesma variação de $1. Em termos práticos: o delta dá a direção e uma probabilidade aproximada de terminar dentro do dinheiro, enquanto o gamma indica com que rapidez essa exposição direcional pode mudar sob seus pés, o que importa mais quando você está fazendo hedge ou quando vendeu opções.
Resumo rápido:
- O risco de gamma atinge o pico no strike no dinheiro e aumenta drasticamente à medida que o vencimento se aproxima, especialmente em opções semanais próximas ao preço de exercício.
- Opções vendidas carregam gamma negativo, o que faz o delta se mover contra a posição durante movimentos bruscos do ativo subjacente, arriscando perdas exponenciais.
- Gerenciar o gamma exige dimensionamento cuidadoso de posições, rebalanceamento oportuno e uso de spreads, pois a exposição ao gamma pode escalar rapidamente e corroer a lucratividade.
- Acompanhar o gamma líquido em toda a carteira oferece uma visão de risco mais clara do que opções individuais, evitando surpresas por acelerações cumulativas de delta.
- Usar ferramentas que visualizam e alertam sobre delta e gamma líquidos pode ajudar traders a reagir proativamente a mudanças de exposição perto do vencimento ou durante mercados voláteis.
Índice
- Delta vs Gamma: Definindo o Delta e Por Que os Traders o Acompanham
- Gamma: A Taxa em que o Delta Muda
- A Matemática por Trás do Delta e do Gamma (Sem o Jargão)
- Como a Situação em Relação ao Dinheiro, o Tempo e a Volatilidade Remodelam o Delta e o Gamma
- Gamma Longo vs Gamma Curto: Por Que os Vendedores o Chamam de “O Inimigo”
- Exemplos Práticos: Transformando Delta e Gamma em Números Reais
- Hedge de Delta, Gamma Scalping e uma Lista de Verificação Prática
- Quem Está por Trás Desta Análise e Onde o Evibe se Encaixa
- Uma Nota de um Profissional Sobre a Gestão do Gamma no Trading ao Vivo
- Evibe: Veja Seu Delta e Gamma Líquidos em Todas as Contas
- Fontes
Delta vs Gamma: Definindo o Delta e Por Que os Traders o Acompanham
O delta é a primeira derivada do preço de uma opção em relação ao preço da ação subjacente. Removendo o cálculo, isso significa apenas o seguinte: o delta mede a variação no preço de uma opção para uma variação de $1 no ativo subjacente, e é o número que todo trader verifica primeiro antes de entrar em uma posição.
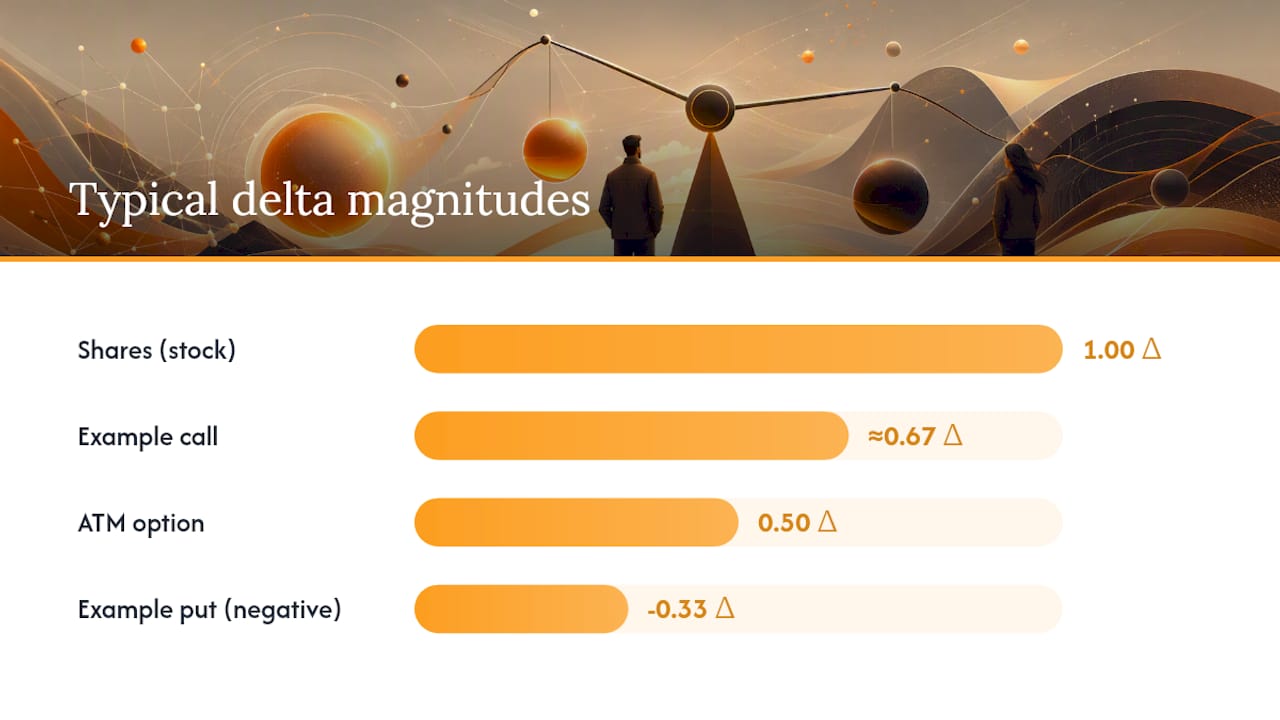
Os deltas de calls variam de 0 a +1. Os deltas de puts variam de 0 a -1, já que as puts ganham valor quando a ação cai. Uma call com delta em torno de dois terços ganha aproximadamente dois terços do movimento da ação para cada $1 que a ação sobe. Uma put com delta negativo de aproximadamente um terço ganha aproximadamente um terço do movimento da ação para cada $1 que a ação cai.
O delta cumpre uma dupla função para os traders:
- Exposição direcional. Indica o quanto sua opção se comporta como a ação subjacente. Um delta de 1,00 significa que a opção se move quase dólar por dólar com as ações.
- Leitura aproximada de probabilidade. Uma opção com delta de 0,50 é frequentemente tratada como tendo aproximadamente 50% de chance de expirar dentro do dinheiro, embora isso seja uma aproximação, não uma probabilidade formal.
- Razão de hedge. Se você está vendido em 100 ações em termos de delta, precisa de opções com delta combinado de +100 para zerar sua exposição.
O delta muda constantemente. À medida que o vencimento se aproxima, opções dentro do dinheiro empurram seus deltas para 1 (ou -1 no caso das puts), enquanto opções fora do dinheiro tendem a zero. O aumento da volatilidade implícita tende a puxar os deltas para mais perto de 0,50, porque uma maior incerteza faz até strikes distantes parecerem plausíveis.
Aqui vai um exemplo rápido. Digamos que uma ação seja negociada a $100 e você tenha uma call com delta de 0,50. Se a ação subir para $101, o preço da call deve subir aproximadamente $0,50, mantidas as demais condições constantes. Essa é toda a ideia por trás do significado do delta nas opções como sensibilidade de preço: um número, um movimento de um dólar, uma variação de preço estimada.
Gamma: A Taxa em que o Delta Muda
O gamma mede a rapidez com que o delta muda conforme o ativo subjacente se move, e traders às vezes o chamam de “o delta do delta”. Se o delta indica sua exposição direcional atual, o gamma indica o quão instável essa exposição é.
O gamma é mais alto para opções no dinheiro e aumenta drasticamente à medida que o vencimento se aproxima, conforme confirma a explicação da Investopedia sobre gamma. Essa é a forma mais importante de memorizar quando se fala em risco de gamma explicado: ele atinge o pico perto do preço de exercício e se torna mais extremo quanto mais próximo do vencimento.
As convenções de sinal aqui não são negociáveis, e divergem fortemente da divisão de calls versus puts do delta:
- Opções compradas (calls ou puts) sempre carregam gamma positivo. Seu delta se move a seu favor conforme a ação se move a seu favor.
- Opções vendidas (calls ou puts) sempre carregam gamma negativo. Seu delta se move contra você conforme a ação se move contra você, de acordo com o guia introdutório de gamma da Options Education.
- Posições em ações subjacentes têm gamma zero. Uma ação tem delta fixo de 1 que nunca muda.
É por isso que o gamma importa mais para a gestão de posições do que o delta isoladamente. O delta fornece um retrato instantâneo. O gamma indica se esse retrato está prestes a ficar obsoleto. Um trader que só observa o delta em uma posição de opções vendidas pode ser pego de surpresa quando a ação faz um movimento brusco e o delta acelera contra ele de uma forma que a leitura anterior nunca previu.
A Matemática por Trás do Delta e do Gamma (Sem o Jargão)
Tanto o delta quanto o gamma vêm do cálculo, mas você não precisa resolver equações para usá-los. O delta é escrito como ∂C/∂S, ou seja, a variação no preço da call (C) em relação a uma pequena variação no preço da ação (S). O gamma é ∂²C/∂S², a segunda derivada, ou a taxa de variação dessa primeira taxa de variação.
Veja como os traders realmente aplicam isso na prática:
- Estimativa apenas com delta. Multiplique o delta pelo movimento de preço: Δ × ΔS. Se o delta é 0,50 e a ação sobe $2, seu ganho estimado é de $1,00.
- Correção com delta mais gamma. Adicione um ajuste de convexidade: Δ × ΔS + 0,5 × Γ × (ΔS)². Isso considera o fato de que o próprio delta mudou durante o movimento.
- Reprecificar quando o movimento é grande. Ambas as fórmulas são aproximações locais. Assim que o ativo subjacente se move vários dólares ou a volatilidade dispara, a estimativa se distancia do valor real da opção, e você deve reprecificar em um modelo completo em vez de confiar na aproximação.
Essa correção de segunda ordem é exatamente o que torna o gamma útil. Como observa o material educacional da CME Group sobre o delta das opções, o delta é a primeira derivada e o gamma a segunda, e combiná-los produz uma estimativa consideravelmente melhor do que o delta isolado para qualquer coisa além de um pequeno movimento. A maioria das plataformas de negociação e ferramentas de precificação baseadas em Black-Scholes exibe ambos os números diretamente ao lado da cotação, então raramente você calcula isso manualmente. O que importa é saber o que os números implicam antes de agir com base neles.
Como a Situação em Relação ao Dinheiro, o Tempo e a Volatilidade Remodelam o Delta e o Gamma
O gamma não é um número fixo parado silenciosamente na sua posição. Ele muda constantemente com base em três fatores: quão próximo o strike está do preço atual da ação, quantos dias restam até o vencimento e onde a volatilidade implícita se encontra.
Opções no dinheiro carregam o maior gamma de qualquer strike. Opções muito dentro do dinheiro e muito fora do dinheiro carregam gamma baixo, porque seus deltas já estão perto de 1 ou de 0 e têm pouco espaço para se mover. O efeito se intensifica à medida que o vencimento se aproxima:
- Opções de longo prazo, incluindo LEAPS, carregam gamma comparativamente baixo mesmo no dinheiro, porque o tempo protege o delta de oscilações súbitas.
- Opções do mês corrente, no dinheiro, podem ver o gamma disparar drasticamente nos últimos dias antes do vencimento.
- Opções semanais próximas ao strike são onde o risco de gamma se torna mais extremo, já que o delta pode oscilar de 0,20 para 0,80 em uma única sessão.
A volatilidade implícita complica ainda mais o quadro. Uma volatilidade implícita mais baixa tende a aumentar o gamma no dinheiro, enquanto uma volatilidade implícita mais alta tende a achatar o gamma entre os strikes, de acordo com a análise de gamma da Options Education. Isso parece contraintuitivo até você pensar com calma: a alta volatilidade já precifica grandes oscilações em todos os strikes, então nenhum strike isolado carrega uma parcela desproporcional do risco de delta. A baixa volatilidade concentra esse risco bem perto do preço atual.
O gamma atinge o pico em torno do strike no dinheiro e sobe conforme o vencimento se aproxima — um padrão que se mantém em praticamente todo ativo subjacente, razão pela qual os market makers observam tão de perto a exposição de gamma do mês corrente, no dinheiro, à medida que se aproximam das semanas de vencimento.
Gamma Longo vs Gamma Curto: Por Que os Vendedores o Chamam de “O Inimigo”
Gamma longo e gamma curto criam duas experiências de negociação completamente diferentes, mesmo quando a leitura do delta parece idêntica no momento em que você verifica.
Gamma longo significa que seu delta se move a seu favor conforme a ação se move. Se você está comprado em uma call e a ação sobe, seu delta aumenta, então você ganha dinheiro a uma taxa acelerada. Se a ação cai, seu delta diminui, então você perde dinheiro a uma taxa desacelerada. Essa assimetria é o motivo pelo qual o gamma scalping existe: um trader com gamma longo pode comprar ações quando a ação cai e vender quando ela sobe, colhendo pequenos lucros das próprias oscilações.
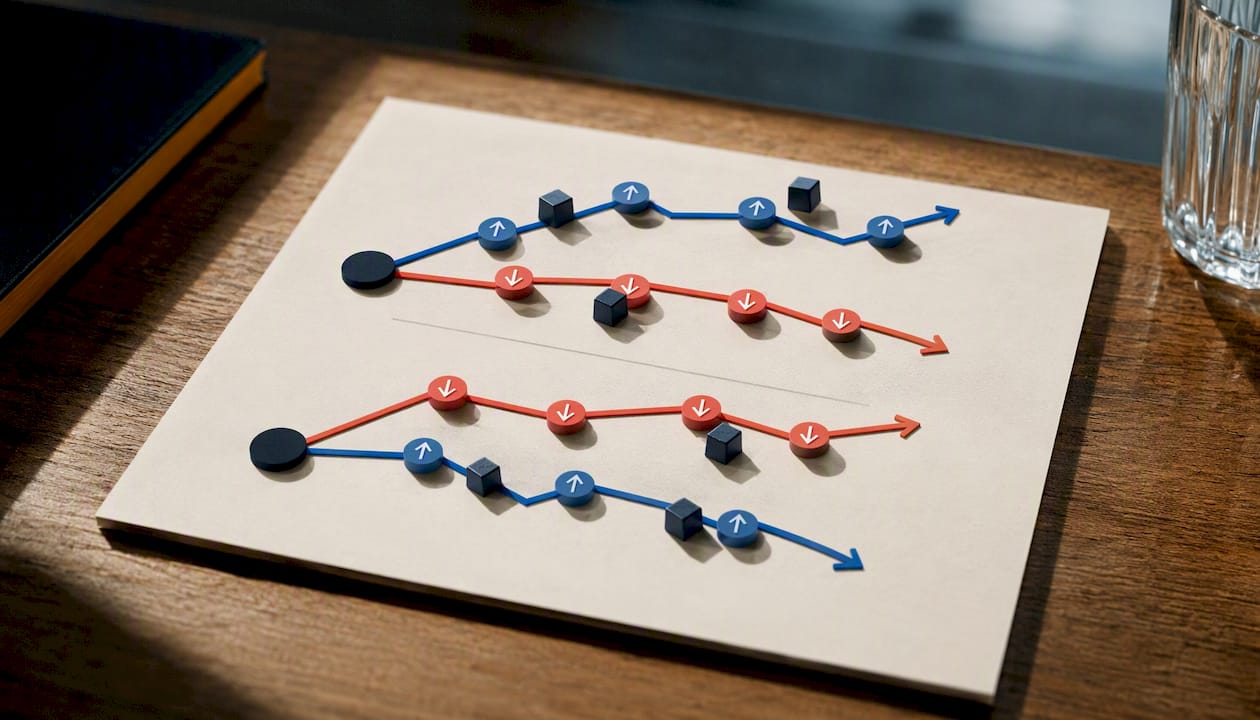
O gamma curto inverte completamente essa relação. Se você vendeu opções, seu delta se move contra você conforme a ação se move. Uma posição perdedora piora mais rápido, não mais devagar. Esse é o significado prático por trás da frase “gamma é o inimigo” para vendedores de opções, uma formulação que a visão geral da Britannica sobre delta e gamma usa para descrever como a exposição a gamma curto pode causar perdas aceleradas conforme o ativo subjacente se move contra a posição.
Os traders gerenciam esse risco de algumas maneiras concretas:
- Dimensionamento de posição. Vendedores com gamma curto normalmente dimensionam posições menores do que compradores com gamma longo, porque as perdas podem se acumular em vez de decair.
- Rolagem e ajustes. Rolar um strike vendido para mais adiante no tempo ou mais fora do dinheiro reseta a exposição ao gamma antes que ela se torne perigosa.
- Usar spreads em vez de posições descobertas. Um spread de crédito limita o risco de gamma à largura do spread, ao contrário de uma opção vendida a descoberto com exposição teoricamente ilimitada.
- Observar o delta e o gamma líquidos da carteira em conjunto. Um trader com várias posições precisa do número líquido combinado, não apenas da leitura de um único contrato, já que posições que se compensam podem mascarar a exposição real.
Dica profissional: Verifique o gamma líquido total da sua conta em relação à sua margem disponível antes de adicionar uma nova posição vendida, não depois. Uma carteira que parece boa apenas em termos de delta pode estar perigosamente exposta em termos de gamma quando você soma todos os contratos abertos.
Exemplos Práticos: Transformando Delta e Gamma em Números Reais
Números tornam isso concreto mais rápido do que qualquer explicação. Aqui estão dois cenários mostrando como delta e gamma efetivamente movem os prêmios das opções e como o próprio delta muda em seguida.
-
Exemplo A: call no dinheiro de curto prazo. Digamos que a call tenha delta de 0,50 e gamma de 0,06, e o ativo subjacente suba $1. A estimativa apenas com delta diz que o prêmio ganha cerca de metade do movimento da ação. A correção com delta mais gamma adiciona um pequeno ajuste de convexidade proporcional ao gamma, aumentando ligeiramente a estimativa. Igualmente importante, o próprio delta da opção sobe na quantidade do gamma, o que significa que sua exposição direcional acabou de ficar sensivelmente maior com um único movimento de $1.
-
Exemplo B: call muito dentro do dinheiro. Essa call carrega um delta de cerca de 0,85 e um gamma de cerca de 0,03. O mesmo movimento de $1 produz uma estimativa apenas com delta próxima de 0,85 vezes o movimento da ação, com uma pequena correção de gamma quase não alterando o total. O novo delta aumenta modestamente acima do delta original, uma mudança muito menor do que no caso no dinheiro.
A diferença entre esses dois exemplos é todo o ponto do risco de gamma explicado na prática: ele importa enormemente para contratos no dinheiro e comparativamente pouco quando uma opção já está muito dentro do dinheiro. Para uma verificação rápida em um pequeno movimento, o número apenas com delta chega perto o suficiente. Para qualquer coisa além de um ou dois dólares, ou para strikes no dinheiro próximos ao vencimento, reprecifique a opção na sua plataforma em vez de confiar na aproximação.
Hedge de Delta, Gamma Scalping e uma Lista de Verificação Prática
As estratégias de hedge de delta começam com um cálculo: quantas ações ou contratos você precisa para zerar seu delta líquido, ou levá-lo à exposição-alvo que você realmente deseja? Um trader vendido em 10 calls com delta em torno de 0,40 cada carrega aproximadamente -400 de delta e precisa comprar uma quantidade similar de ações para zerar essa exposição.
A parte difícil não é a matemática. É decidir quando rebalancear. Todo rebalanceamento custa dinheiro em comissões e slippage, então fazer hedge com muita frequência corrói justamente a vantagem que você está tentando proteger, de acordo com as orientações da Investopedia sobre negociação baseada nos Gregos.
O gamma scalping funciona melhor sob condições específicas: você está com gamma longo, o ativo subjacente é líquido o suficiente para negociar entrando e saindo com baixo custo, e sua execução é rápida o bastante para capturar as oscilações antes que elas se revertam. Raramente funciona em ativos ilíquidos ou em períodos em que os spreads entre compra e venda consomem o lucro de cada scalp.
Uma lista de verificação compacta pré-negociação cobre o essencial:
- Confirme o tamanho da posição em relação à margem da conta, não apenas em relação ao prêmio recebido.
- Calcule a exposição esperada ao gamma no strike que você está considerando, especialmente perto do vencimento.
- Estime o slippage realista para suas operações de hedge antes de se comprometer com um plano de hedge ativo.
- Defina regras de saída com antecedência, incluindo um nível máximo de perda vinculado à aceleração do gamma, não apenas ao preço.
Dica profissional: Se o custo de hedge esperado exceder a vantagem de prêmio que você está tentando capturar, simplesmente não faça o hedge ativo. Nem toda posição de gamma curto precisa de vigilância constante. Às vezes, encerrar a operação sai mais barato do que defendê-la. Para um contexto mais profundo sobre como esses números interagem com os outros Gregos, o guia do Evibe sobre os Gregos das opções percorre theta e vega ao lado de delta e gamma.
Quem Está por Trás Desta Análise e Onde o Evibe se Encaixa
Este artigo foi escrito por Vincent, cujo texto complementar sobre os Gregos das opções explica theta, vega e rho ao lado de delta e gamma com mais profundidade.
O rastreador de opções foi construído exatamente para a mecânica descrita aqui: ele agrega o delta líquido e o gamma líquido em cada posição que você possui, visualiza o risco de vencimento em um calendário e envia alertas quando a exposição ultrapassa os limites que você define. Essa combinação importa mais do que verificar os Gregos de um único contrato isoladamente, já que o gamma no nível da carteira é o que realmente determina seu risco em um dia volátil.
Uma Nota de um Profissional Sobre a Gestão do Gamma no Trading ao Vivo
A decisão de dimensionamento que mais fica na minha memória: reduzir pela metade um strangle vendido na semana anterior à divulgação de resultados, não porque o delta parecia ruim, mas porque o gamma líquido da posição tinha subido mais rápido do que a margem disponível da conta conseguia absorver. O delta parecia bem. O gamma não.
O hábito que vale a pena adotar é uma revisão semanal dos Gregos líquidos antes da abertura de segunda-feira, verificando a exposição ao gamma em relação ao tamanho da conta antes de adicionar qualquer coisa nova. O blog do Evibe traz mais sobre como incorporar esse hábito à rotina.
— Vincent
Evibe: Veja Seu Delta e Gamma Líquidos em Todas as Contas
Esta ferramenta foi projetada para traders que querem evitar reconstruir manualmente o delta e o gamma líquidos em várias abas de corretoras. Em vez de abrir cada posição separadamente, ela consolida todos os contratos de opções em um único painel, calcula o delta líquido e o gamma líquido em toda a sua carteira e visualiza como essa exposição muda à medida que o vencimento se aproxima.

Isso importa mais exatamente nos momentos que este artigo percorreu: quando o gamma está subindo perto de uma data de vencimento, ou quando o delta de uma posição vendida começa a acelerar mais rápido do que o esperado. Alertas inteligentes sinalizam essas mudanças antes que se tornem um problema, em vez de depois, então você reage a uma passagem de limite em vez de uma surpresa no seu extrato. Se você negocia opções ativamente e quer que seus Gregos sejam acompanhados automaticamente em vez de recalculados manualmente a cada sessão, confira o rastreador de opções do Evibe e comece de graça para ver sua exposição líquida atual.
Fontes
Este artigo é uma informação de caráter geral, não um substituto para o aconselhamento de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre sua própria situação antes de agir com base em qualquer coisa aqui apresentada.
- Option Greeks: The 4 Factors to Measure Risk
- Gamma
- Options Delta - The Greeks - CME Group
- Directional risk in options: Understanding delta and gamma