Reduza o Risco de Concentração com Gatilhos de 5%–10%, Vendas Escalonadas e o Evibe
Reduza o risco de concentração com gatilhos de 5%–10%, vendas escalonadas e fiscalmente eficientes, hedges com opções, exchange funds e o Evibe.
Reduza o Risco de Concentração com Gatilhos de 5%–10%, Vendas Escalonadas e o Evibe
Para reduzir o risco de concentração, reduza ou proteja posições desproporcionais por meio de um plano escalonado com atenção aos impostos, diversifique os recursos obtidos em fundos amplos, ou direcione ações para veículos coletivos e beneficentes desenhados exatamente para esse problema. A alavanca certa depende das suas necessidades de liquidez e da sua exposição fiscal: a venda escalonada funciona para a maioria das pessoas, o hedge ganha tempo durante períodos de bloqueio (lockups), e exchange funds ou trusts são adequados para posições maiores e menos líquidas. Seja qual for o caminho escolhido, meça a posição primeiro e monitore-a depois.
Resumo:
- Ferramentas de diversificação como exchange funds ou trusts beneficentes exigem investimentos mínimos substanciais e períodos de bloqueio, tornando-as adequadas principalmente para investidores de alto patrimônio.
- Um índice de concentração acima de 40% para as cinco maiores posições, ou um Índice Herfindahl-Hirschman em elevação significativa, sinaliza um aumento do risco da carteira que deve acionar uma ação.
- Implementar um plano de venda escalonado com um limiar de 5% a 10% ajuda a administrar grandes posições gradualmente, controlando os impostos sobre ganhos de capital ao longo de vários anos.
- Estratégias de hedge, como covered calls ou puts protetoras, oferecem redução temporária de risco durante bloqueios ou restrições, mas não diminuem a concentração subjacente.
- O monitoramento regular por meio de acompanhamento consolidado da carteira e a recalibração quando as posições se desviam 5% a 10% das metas são essenciais para manter uma gestão eficaz da concentração.
Índice
- O Que É o Risco de Concentração e Por Que Ele Importa?
- Quais Estratégias Realmente Reduzem o Risco de Concentração?
- Como Construir um Plano de Venda com Atenção aos Impostos?
- Você Deve Fazer Hedge com Opções em Vez de Vender?
- O Que São Exchange Funds e Quem Deve Usá-los?
- Como Trusts e Doações Reduzem uma Posição Concentrada?
- Como Medir o Risco de Concentração na Prática?
- Como Construir um Plano de Implementação Escalonado?
- Quando Você Deve Manter uma Posição Concentrada?
- Como um Rastreador Agregado Ajuda a Reduzir o Risco de Concentração?
- O Que Realmente Funciona vs. O Que Parece Bom no Papel
- Rastreie Sua Exposição Real Antes de Agir
- Fontes
- Perguntas Frequentes
O Que É o Risco de Concentração e Por Que Ele Importa?
O risco de concentração aparece quando uma única posição, setor ou segmento de mercado tem peso suficiente para mover, sozinho, todo o seu patrimônio líquido. É o fundador que nunca vendeu ações da empresa após o IPO, o aposentado cujo 401(k) foi transferido para um único fundo de pensão legado, ou o investidor de tecnologia cuja cesta “diversificada” de ETFs na verdade possui as mesmas cinco empresas de mega capitalização, só que de cinco formas diferentes.
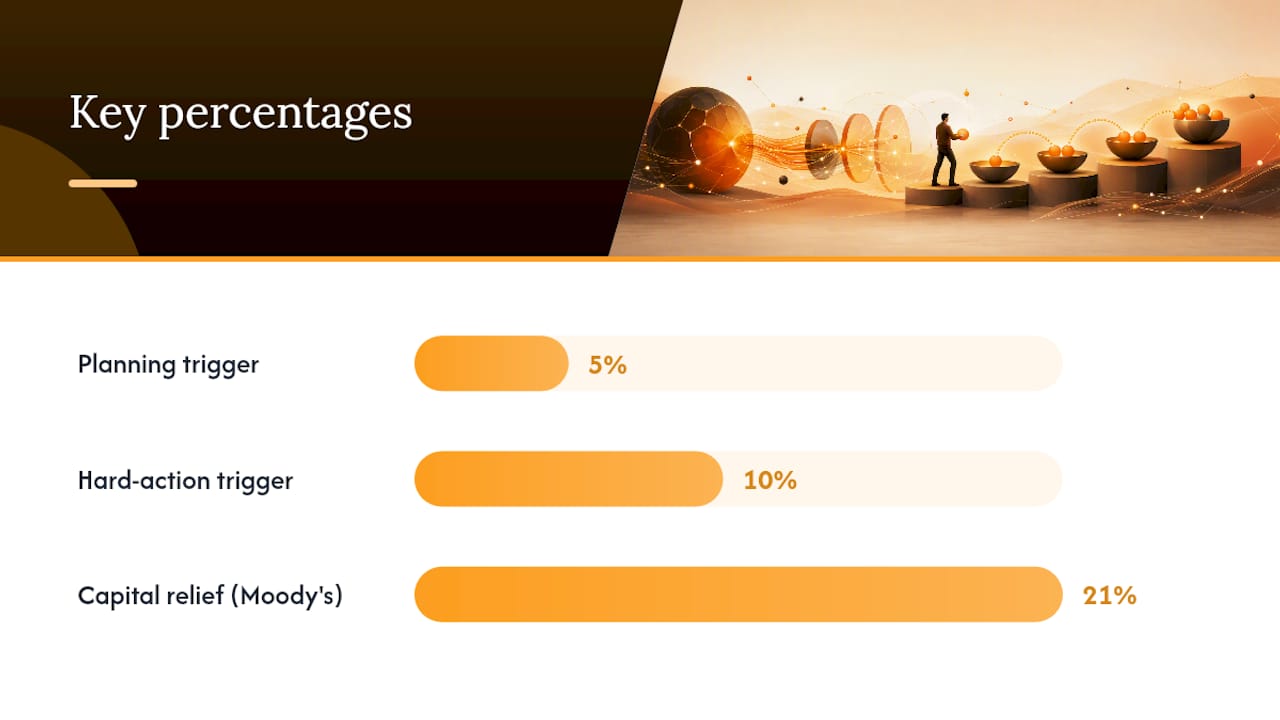
Os riscos são reais e mensuráveis. A análise da Moody's sobre carteiras de crédito constatou que a eliminação do impacto da concentração gerou um alívio de capital de aproximadamente 21%. Isso não é um erro de arredondamento. É uma leitura direta de quanto risco uma única exposição dominante adiciona a uma carteira, e isso está alinhado com o que acontece do lado das ações: uma queda de 40% em uma ação elimina uma parcela muito maior do seu patrimônio líquido quando ela representa 30% das suas posições do que quando representa 5%.
A T. Rowe Price estabelece um limiar útil. A análise do risco de concentração começa com esse número, não com a sensação vaga de “eu tenho muitas ações da Apple”.
Quais Estratégias Realmente Reduzem o Risco de Concentração?
Nem toda estratégia de mitigação serve para todo investidor. Algumas exigem bolsos fundos e um consultor à disposição; outras podem ser iniciadas ainda hoje à tarde em um aplicativo de corretora.
- Venda escalonada. Barreira de entrada mais baixa, funciona em qualquer tamanho de conta, mas gera ganhos de capital que precisam ser administrados ao longo de anos fiscais.
- Diversificação em ETFs amplos. Barato, líquido e simples, embora só funcione depois que a posição concentrada já tiver sido efetivamente reduzida.
- Covered calls e collars. Bons para ganhar tempo durante períodos de bloqueio (blackout) ou lockups, mas limitam o potencial de alta e exigem manutenção contínua.
- Exchange funds. Diferem os ganhos de capital e trocam a posição por um pool diversificado, mas geralmente exigem US$ 500.000 ou mais e bloqueiam o capital por anos.
- Trusts beneficentes remanescentes (charitable remainder trusts) e fundos aconselhados por doadores (donor-advised funds). Ferramentas fiscais poderosas para investidores com inclinação filantrópica, mas irrevogáveis e não pensadas para quem quer reaver o dinheiro.
Se você está enfrentando um bloqueio de negociação ou restrições de emprego, o hedge é sua ponte. Se você não tem lockup e possui uma conta de corretora normal, a venda escalonada é quase sempre o ponto de partida mais rápido e barato. Se você tem uma posição na casa dos sete dígitos e quer permanecer diversificado sem pagar impostos hoje, os exchange funds merecem uma análise séria.
Como Construir um Plano de Venda com Atenção aos Impostos?
Um plano de venda escalonado transforma o “eu provavelmente deveria vender parte disso” em um processo documentado e repetível. Aqui está a sequência que realmente funciona:
- Defina seu limiar. Use a faixa de 5% a 10% como gatilho de planejamento e trate qualquer valor acima de 10% como um prazo definitivo para ação, conforme a orientação da T. Rowe Price.
- Monte um orçamento anual de ganhos de capital. Decida quanto ganho realizado você pode absorver neste ano sem saltar de faixa de imposto ou acionar o imposto sobre a renda líquida de investimento, e depois divida o valor-alvo de venda pelo número de anos que esse orçamento exigir.
- Venda lotes específicos, não “algumas ações”. Selecione primeiro os lotes de base de custo mais alta para minimizar o ganho tributável por ação vendida, e mantenha um registro escrito de quais lotes você vendeu e por quê.
- Compense com tax-loss harvesting. Combine os ganhos da posição concentrada com perdas em outras partes da sua carteira no mesmo ano fiscal.
- Verifique o NUA se for ação da empregadora dentro de um 401(k). As regras de valorização líquida não realizada (net unrealized appreciation) podem permitir que você pague alíquotas de ganho de capital de longo prazo em vez de alíquotas de renda ordinária sobre a parte valorizada, mas a mecânica é rígida e erros são custosos.
- Considere doações antes do fim do ano. A isenção anual de imposto sobre doações de 2026 está em US$ 19.000 por beneficiário, o que significa que um casal pode transferir US$ 38.000 em ações valorizadas para uma única pessoa, sem imposto sobre doações, todos os anos.
Dica profissional: Venda primeiro suas ações de base de custo mais alta, a menos que esteja deliberadamente colhendo perdas em outro lugar. Parece óbvio, mas a maioria das configurações padrão das corretoras vende “primeiro a entrar, primeiro a sair” (FIFO), o que geralmente aciona o maior ganho possível.
A Moody's constatou que a eliminação dos efeitos de concentração liberou cerca de 21% de alívio de capital em carteiras de crédito, um número que reforça por que um plano escalonado, mesmo que lento, vale o atrito fiscal ao longo do caminho.
Você Deve Fazer Hedge com Opções em Vez de Vender?
O hedge ganha tempo sem acionar uma venda. É a ferramenta certa quando você está impedido de negociar, restrito por um empregador, ou simplesmente ainda não está pronto para realizar um grande ganho neste ano fiscal.
- Covered calls. Você vende opções de compra sobre ações que já possui, recebendo receita de prêmio em troca de limitar seu potencial de alta caso a ação suba acima do preço de exercício.
- Puts protetoras. Você compra o direito de vender a um preço fixo, protegendo-se contra uma queda, mas paga um prêmio por essa proteção toda vez que a renova.
- Collars. Você combina uma covered call e uma put protetora, muitas vezes financiando o custo da put com o prêmio da call, o que estreita seu leque de resultados em ambas as direções.
A T. Rowe Price observa que essas estratégias limitam as perdas, mas vêm com custos reais e necessidades operacionais contínuas. Rolar posições de opções todo mês ou trimestre exige atenção, e covered calls exercidas ainda podem gerar um evento tributável se as ações forem exercidas.
O hedge faz mais sentido durante um período de bloqueio antes de uma divulgação de resultados, durante o cliff de vesting de ações restritas, ou quando você está esperando um período de manutenção específico para se qualificar ao tratamento de ganho de capital de longo prazo. Faz menos sentido como solução permanente. As opções se desvalorizam com o tempo, os prêmios custam dinheiro a cada ciclo, e nada disso realmente reduz sua concentração. Apenas a protege temporariamente.
Dica profissional: Se você está usando um collar para proteger uma posição concentrada, calcule o custo de mantê-lo por um ano inteiro antes de se comprometer.
O Que São Exchange Funds e Quem Deve Usá-los?
Um exchange fund permite que você troque uma posição concentrada em ações por uma cesta diversificada de cotas em um veículo coletivo, sem acionar o imposto sobre ganhos de capital que você pagaria em uma venda direta. Você contribui com suas ações junto com outros investidores que contribuem com suas próprias posições concentradas, e o fundo agrupa as participações de todos em uma única carteira diversificada.
A contrapartida é a liquidez. A maioria dos exchange funds exige que você mantenha sua posição por cerca de sete anos antes de poder resgatá-la por uma cesta diversificada dos títulos subjacentes, e os valores mínimos geralmente começam em torno de US$ 500.000, o que os torna inacessíveis para a maioria dos investidores de varejo.
- Os ganhos são diferidos, não eliminados, então você acabará devendo impostos quando sair ou quando o fundo for dissolvido.
- As taxas são mais altas do que as de um fundo de índice típico, geralmente na faixa de 1% a 1,5% ao ano.
- A cesta diversificada que você acaba recebendo raramente espelha um índice simples ponderado por capitalização de mercado. Ela reflete o conjunto de ações contribuídas por outros participantes.
Para investidores abaixo desse limiar mínimo, a alternativa prática é mais simples: vender em etapas e reinvestir os recursos em uma estratégia de diversificação ampla que distribua a exposição entre setores e geografias em vez de concentrá-la em um único veículo coletivo. Os fundos aconselhados por doadores oferecem um caminho paralelo para quem se sente confortável em abrir mão da propriedade totalmente em troca de uma dedução fiscal imediata.
Como Trusts e Doações Reduzem uma Posição Concentrada?
Os trusts beneficentes remanescentes (charitable remainder trusts, ou CRTs) permitem que você contribua com ações valorizadas, evite o imposto imediato sobre ganhos de capital na contribuição e receba um fluxo de renda por um prazo determinado ou vitalício. Quando o prazo termina, o que restar no trust vai para a instituição beneficente que você nomeou.
A pegadinha é a permanência. Um CRT é irrevogável. Uma vez financiado, você não pode mudar de ideia e reaver o ativo por completo, embora o fluxo de renda e a dedução fiscal antecipada tornem essa opção atraente para investidores já inclinados à filantropia que desejam diversificar uma posição grande sem um impacto fiscal em uma única parcela.
- Doar diretamente ações valorizadas para um fundo aconselhado por doadores evita totalmente o ganho de capital e gera uma dedução imediata baseada no valor justo de mercado.
- Doar para membros da família usa a isenção anual. Em 2026, essa isenção é de US$ 19.000 por beneficiário, então um casal pode transferir US$ 38.000 a um filho, neto ou outro beneficiário todos os anos sem precisar declarar imposto sobre doações.
- O momento da sucessão importa, porque herdeiros que recebem ações valorizadas geralmente têm direito a uma atualização de base de custo (step-up in basis), o que pode eliminar totalmente o ganho embutido se você mantiver, em vez de doar, certas posições.
Nenhuma dessas ferramentas funciona bem como uma saída rápida. Elas foram construídas para investidores que já decidiram que doar, e não apenas vender, faz parte do plano.
Como Medir o Risco de Concentração na Prática?
Você não consegue administrar o que não mediu, e “parece que é muito de uma ação” não é uma métrica. Três ferramentas fazem o trabalho real.
O Índice Herfindahl-Hirschman (HHI) soma o peso ao quadrado de cada posição na sua carteira. Pesquisadores financeiros e reguladores preferem o HHI porque ele penaliza posições dominantes de forma mais severa do que uma simples ponderação percentual, um ponto que a pesquisa do FMI sobre concentração de carteiras destaca ao comparar abordagens de métrica única com panoramas mais completos.
O Valor em Risco Condicional (CVaR) estima sua perda média nos cenários de cauda de pior caso, em vez de apenas o pior dia isolado. Ele responde a uma pergunta mais útil do que o desvio padrão: não “quão volátil isso é”, mas “quão ruim fica quando as coisas dão errado”.
O índice de concentração simplesmente soma o peso das suas três ou cinco maiores posições. É bruto, mas é rápido, e capta o problema que o HHI e o CVaR às vezes escondem em matemática mais complexa.
| Métrica | O que mede | Sinal a observar |
|---|---|---|
| HHI | Dominância ponderada em todas as posições | Pontuação em elevação mesmo com muitas posições |
| Índice de concentração | Peso combinado das 3 a 5 maiores posições | Top 5 excedendo 40% da carteira |
| CVaR | Perda média em cenários de cauda de pior caso | Perda de cauda desproporcional à volatilidade geral |
A sobreposição de fundos esconde a concentração à vista de todos. Dois ETFs com nomes diferentes podem manter as mesmas ações de mega capitalização de tecnologia em pesos quase idênticos, e a visão geral da Britannica sobre gestão de risco de concentração aponta que os investidores precisam “olhar sob o capô” de cada fundo em vez de presumir diversificação apenas pela contagem de tickers. Uma análise de sobreposição de ETFs feita sobre suas posições reais vai captar isso mais rápido do que apenas observar os nomes dos fundos.
Quanto à periodicidade de rebalanceamento, a FINRA recomenda verificar as alocações em um cronograma regular, em vez de reagir apenas após um grande movimento. Uma regra prática comum: rebalancear quando qualquer posição se desviar de 5 a 10 pontos percentuais do seu peso-alvo, o que ocorrer primeiro, data de calendário ou limiar de desvio.
Como Construir um Plano de Implementação Escalonado?
Transformar estratégia em ação significa seguir uma sequência definida, e não tomar uma única grande decisão e torcer para que ela se sustente.
- Quantifique a exposição. Calcule o peso exato da posição, a contribuição para o HHI e o valor em dólares em risco em um cenário de queda de 30%.
- Defina uma alocação-alvo. Decida qual percentual essa posição deve representar em doze meses, usando a faixa de 5% a 10% como teto para um único ativo.
- Escolha seu caminho de mitigação. Combine suas necessidades de liquidez e sua situação fiscal com venda escalonada, hedge, exchange funds ou uma via beneficente.
- Rode uma simulação fiscal antes de negociar. Estime o impacto do ganho de capital das suas vendas planejadas ao longo deste ano e do próximo, e ajuste a seleção de lotes de acordo.
- Execute em etapas com acompanhamento por lote. Venda ou proteja em tranches, documentando quais lotes você movimentou e por quê, em vez de executar uma única grande negociação.
- Reinvista os recursos de forma deliberada. Direcione o capital para ETFs amplos ou setores defensivos que pagam dividendos, em vez de deixar o dinheiro parado ou deixá-lo derivar de volta para uma nova aposta concentrada.
- Agende uma revisão. Defina um lembrete anual de calendário para reavaliação, e adicione uma revisão de gatilho após qualquer evento material, como uma aquisição, o vencimento de um lockup ou um grande movimento de preço.
Dica profissional: Anote sua alocação-alvo e seu raciocínio no dia em que você a definir.
Quando Você Deve Manter uma Posição Concentrada?
Às vezes, o movimento certo é manter, e fingir o contrário faz um desserviço aos investidores. Restrições legais, acordos de lockup e janelas de bloqueio podem tornar a venda literalmente impossível por um período de tempo. Ações da empregadora dentro de um 401(k) com elegibilidade ao NUA podem tornar manter até a distribuição mais eficiente do ponto de vista fiscal do que uma venda antecipada, dependendo da sua base de custo e faixa de imposto específicas.
A convicção genuína também conta, desde que seja embasada por algo além do apego a uma ação que já rendeu dinheiro antes. A distinção entre convicção e inércia é se você recentemente refez os cálculos ou simplesmente ainda não teve tempo de vender.
- Fique atento à correlação crescente. Uma posição que costumava diversificar suas outras participações pode silenciosamente se tornar correlacionada com elas à medida que sua carteira cresce.
- Defina alertas para a saúde financeira, não apenas para o preço. A deterioração dos fundamentos importa mais do que uma queda de preço.
- Sinais de alerta que devem encerrar a decisão de “manter”: venda por parte de executivos (insider selling), um rebaixamento de crédito, um corte de dividendos, ou a posição ultrapassando 20% do patrimônio líquido total sem uma atualização correspondente da tese.
O monitoramento, e não a paralisia, é o que separa uma manutenção deliberada de uma posição para a qual você simplesmente parou de prestar atenção.
Como um Rastreador Agregado Ajuda a Reduzir o Risco de Concentração?
A maioria dos problemas de concentração se esconde entre contas. Aplicativos de rastreamento de carteira consolidam ações, ETFs, opções, criptomoedas e outros ativos de múltiplas contas em um único painel, de modo que o verdadeiro peso de uma posição fica visível em vez de disperso entre vários logins.
- A agregação de contas entre corretoras revela sobreposições que uma visão de conta única não consegue captar.
- Alguns aplicativos de rastreamento de carteira contam com métricas de risco e diversificação que sinalizam a concentração conforme ela se forma, não meses depois.
- Alertas inteligentes podem notificá-lo quando o peso de uma posição ultrapassar um limiar que você definiu.
- Relatórios exportados podem fornecer um registro documentado da exposição ao longo do tempo, útil quando você se senta com um profissional de impostos para planejar vendas escalonadas ou doações.
Os passos de medição e monitoramento descritos acima só funcionam se você realmente os executar de forma consistente. Essa é a lacuna que um rastreador consolidado foi feito para preencher.
O Que Realmente Funciona vs. O Que Parece Bom no Papel
O maior erro que vejo é tratar a diversificação como um evento em vez de um processo. O risco de concentração raramente surge de repente. Ele volta a se infiltrar depois que você para de prestar atenção.
O segundo erro é deixar a ansiedade fiscal se tornar uma desculpa para a inação. Sim, uma venda escalonada ao longo de dois ou três anos custa mais em impostos de curto prazo do que não fazer nada. Mas a diferença entre o que você perderia em uma queda de 40% em uma posição desproporcional e o que você pagaria em impostos sobre ganhos de capital para evitar essa exposição raramente é pequena. Anote seu raciocínio, envolva um profissional de impostos antes de executar qualquer coisa irreversível, como um CRT ou uma grande doação, e trate o plano como um documento vivo, não uma solução única.
— Vincent
Rastreie Sua Exposição Real Antes de Agir
Toda estratégia deste guia começa com a mesma pergunta: quão concentrado você está, realmente, considerando todas as contas que possui? Algumas ferramentas de rastreamento de carteira respondem a isso sincronizando seus bancos e corretoras em um único painel, de modo que uma posição espalhada por várias contas aparece como um único peso verdadeiro, em vez de várias frações enganosas.

Se você está administrando uma grande posição em ações, o rastreador de carteira de ações oferece detalhes por lote para a venda escalonada, e o rastreador de ETFs ajuda a verificar sobreposições antes de reinvestir os recursos. Para quem faz hedge com opções, o rastreador de opções monitora as gregas e as datas de vencimento no mesmo painel. Comece de graça e calcule seus próprios números de concentração antes da sua próxima decisão de rebalanceamento.
Este artigo é uma informação geral, não um substituto para o aconselhamento de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre suas próprias circunstâncias antes de agir com base em qualquer coisa aqui.
Fontes
- Analisando o risco de concentração em carteiras de crédito — Moody's
- Ações úteis que você pode tomar para reduzir o risco de concentração em sua carteira — T. Rowe Price
- Risco de concentração — FINRA
- Isenções de imposto sobre doações de 2026 — Farm Office (extensão da Ohio State)
Perguntas Frequentes
O Que Significa Risco de Concentração?
Significa que uma grande parcela do valor da sua carteira depende de uma única ação, setor ou classe de ativo, de modo que uma queda nessa única exposição causa um dano desproporcional ao seu patrimônio líquido geral.
As Pessoas Estão Perdendo Dinheiro no Mercado de Ações Agora?
Os mercados se movem em ciclos, e as quedas acontecem regularmente independentemente do ano-calendário; investidores com posições concentradas em uma única ação ou setor normalmente sentem essas oscilações de forma muito mais intensa do que investidores diversificados.
O Que É a Regra 70/30 de Warren Buffett?
Não há uma única regra de concentração universalmente definida atribuída a Warren Buffett; a orientação mais citada se refere a uma alocação geral entre ações e títulos que ele recomendou para o investimento simples em fundos de índice, não uma diretriz formal de concentração.
Perdi Dinheiro Mantendo uma Única Ação. O Que Devo Fazer Agora?
Comece quantificando o tamanho atual da posição em relação ao seu patrimônio líquido total, depois avance com um plano escalonado com atenção aos impostos, potencialmente combinando quaisquer perdas remanescentes com tax-loss harvesting antes de decidir sobre uma meta de diversificação.
Quanto de Uma Ação É Demais?
T. Rowe Price.