Investidores: Acompanhe a Quitação de Empréstimos pelo Principal Atual
Acompanhe empréstimos pelo principal atual e mantenha seu patrimônio líquido fiel aos passivos reais. Atualize saldos manualmente ou sincronize com o Evibe.
Investidores: Acompanhe a Quitação de Empréstimos pelo Principal Atual
Acompanhe cada empréstimo pelo seu saldo de principal em aberto no seu rastreador de portfólio. É esse número — não o valor original do empréstimo nem a parcela mensal — que reduz o patrimônio líquido dólar por dólar. Registre-o como passivo, atualize-o mensalmente ou logo após qualquer pagamento relevante, e deixe a sincronização automática cuidar do resto sempre que seu credor der suporte a isso.
Resumo:
- Sempre registre os saldos de empréstimo em aberto atuais, não os valores originais, para garantir a precisão do patrimônio líquido e evitar superestimação ao longo do tempo.
- Sincronize os dados do empréstimo automaticamente quando possível, mas verifique as cotações de quitação trimestralmente e atualize manualmente quando o suporte à sincronização não estiver disponível.
- Quitar o principal aumenta imediatamente o patrimônio líquido dólar por dólar, e acompanhar esse progresso evita distorções enganosas na tendência.
- Reconcilie os saldos mensalmente com as cotações de quitação do credor para identificar pagamentos pendentes, taxas ou problemas de sincronização que possam representar mal os níveis de dívida.
- Padronize o acompanhamento de empréstimos anotando sempre o saldo de principal atual para manter dados consistentes, algo essencial para uma análise significativa do patrimônio líquido.
Índice
- O que Registrar para Cada Empréstimo no Seu Rastreador de Patrimônio Líquido
- Como Adicionar Empréstimos a um Rastreador de Portfólio: Sincronização vs. Entrada Manual
- Como a Quitação de Empréstimo Movimenta Seu Patrimônio Líquido e Métricas de Portfólio
- Cadência de Monitoramento e Reconciliação que Realmente Funciona
- Por que o Acompanhamento Padronizado de Empréstimos Importa para Usuários de Portfólio
- O Evibe Cuida do Acompanhamento de Empréstimos para que o Saldo Nunca Fique Desatualizado
- Fontes
O que Registrar para Cada Empréstimo no Seu Rastreador de Patrimônio Líquido
Patrimônio líquido é ativos menos passivos, e essa aritmética só se sustenta se o lado dos passivos refletir os saldos em aberto atuais, não o que você originalmente tomou emprestado. Uma hipoteca contratada vários anos atrás pode ter um saldo atual notavelmente menor hoje. Se o seu rastreador ainda mostrar o valor original, seu patrimônio líquido estará incorreto, e continuará impreciso a cada mês em que você deixar de atualizá-lo.
Todo tipo de dívida pertence à coluna de passivos, não apenas os óbvios:
- Hipotecas e HELOCs (linhas de crédito com garantia imobiliária) — principal atual, não o valor original da nota
- Empréstimos estudantis — saldos federais e privados acompanhados separadamente, já que as taxas e os prazos diferem
- Financiamentos de veículos — valor de quitação atual, que geralmente fica um pouco abaixo do saldo do extrato
- Cartões de crédito — o saldo do extrato serve aqui, já que são rotativos, não amortizados
- Empréstimos pessoais — principal atual mais quaisquer taxas de originação ainda sendo amortizadas
- Empréstimos de margem — o saldo sacado contra sua conta de corretora, que pode mudar diariamente
- Obrigações fiscais — qualquer saldo em aberto devido, especialmente se estiver em um plano de pagamento
Para cada lançamento, registre seis campos: saldo de principal atual com uma data de referência, taxa de juros anual (APR), pagamento programado, prazo restante, se a taxa é fixa ou variável, e o valor de quitação, caso seu credor forneça essa cotação separadamente. Esse último campo importa mais do que parece. Uma cotação de quitação frequentemente inclui pequenos juros diários (per-diem) ou taxas que a linha de “saldo” do seu extrato não mostra, e a orientação de rastreamento da Aplos aponta essa lacuna como uma das fontes mais comuns de patrimônio líquido inflado. Use o principal, e use-o de forma consistente, ou sua linha de tendência vai zigzaguear por motivos que nada têm a ver com o seu progresso real.
Como Adicionar Empréstimos a um Rastreador de Portfólio: Sincronização vs. Entrada Manual
Colocar empréstimos em um painel com precisão se resume a dois caminhos, e a maioria dos portfólios acaba usando ambos.
- Sincronize automaticamente onde seu credor tiver suporte. Vincule a instituição do empréstimo ou a conta da corretora e depois verifique se o campo sincronizado é de fato o principal atual ou o valor de quitação, não o valor original do empréstimo que alguns portais de credores ainda exibem na página de resumo da conta.
- Mapeie a conta como “passivo”, não como “ativo”. Isso parece óbvio, mas contas importadas automaticamente às vezes caem no balde errado na primeira sincronização, especialmente contas de margem, que carregam tanto um valor de título quanto um saldo devedor.
- Insira manualmente quando a sincronização não estiver disponível. Use uma convenção de nomenclatura consistente (credor mais tipo de empréstimo, como “Financiamento Auto do Banco X”) e registre a data de cada saldo inserido manualmente.
- Armazene a tabela de amortização ou a cotação de quitação separadamente, se seu rastreador permitir notas ou anexos. Isso lhe dá um ponto de referência ao reconciliar meses depois.
- Trate linhas de crédito com cuidado. Para HELOCs, margem e outras linhas de crédito, acompanhe apenas o valor sacado como passivo. Anote o limite de crédito em um campo separado para que ele nunca seja contado como dívida devida.
Dica profissional: Confira o saldo do seu rastreador com o valor de “quitação atual” do credor uma vez por trimestre, não apenas com o saldo do extrato. Pagamentos pendentes e taxas podem criar uma diferença de algumas centenas de dólares que, do contrário, passa despercebida por meses.
Seja qual for o caminho utilizado, o objetivo é o mesmo: o número que está na sua coluna de passivos deve corresponder ao que você realmente deveria se ligasse hoje para o credor e pedisse uma cotação de quitação.
Como a Quitação de Empréstimo Movimenta Seu Patrimônio Líquido e Métricas de Portfólio
Cada dólar de principal que você quita reduz os passivos e aumenta o patrimônio líquido nesse mesmo valor, independentemente do que os mercados estejam fazendo em outras partes do seu portfólio. Um pagamento extra de US$ 500 em um financiamento de veículo aumenta o patrimônio líquido em US$ 500 naquele mês, ponto final. Isso é algo raro no mundo dos investimentos: um ganho garantido, independente do mercado, e é por isso que o acompanhamento de empréstimos merece a mesma atenção que suas posições de ações.
O segundo ponto que vale observar é o fluxo de caixa liberado. Uma vez que um empréstimo é quitado, aquele pagamento mensal fica disponível para outra coisa, seja para investir, construir reservas de caixa ou quitar mais rápido um outro empréstimo. Acompanhar esse número com antecedência permite planejar a realocação em vez de deixá-lo desviar para sua conta corrente sem destino definido.
Se você está decidindo entre antecipar o pagamento de um empréstimo ou investir o mesmo dinheiro, a comparação depende da taxa de juros anual (APR) do empréstimo em relação ao seu retorno esperado após impostos, além do seu horizonte de tempo. Antecipar o pagamento entrega um retorno garantido igual à APR; investir entrega um retorno esperado que pode ser maior ou menor. O momento também importa, já que o fluxo de caixa antecipado dentro de um horizonte finito tende a favorecer a antecipação de pagamento em muitos cenários. Essa é uma questão de modelagem, não uma resposta universal, e vale a pena fazer suas próprias contas em vez de seguir uma regra geral.
Um painel útil mostra quatro coisas de relance:
- Linha de tendência do passivo ao longo do tempo
- Linha de tendência do patrimônio líquido ao lado dela
- Data de quitação projetada no ritmo de pagamento atual
- Percentual do valor total do portfólio que a dívida representa
Instantâneos mensais, acompanhados ao longo de 6 a 12 meses, são o que revela o padrão mais importante: a dívida caindo enquanto o patrimônio líquido sobe, frequentemente chamado de “padrão de tesoura”, porque as duas linhas se cruzam e se afastam.
Cadência de Monitoramento e Reconciliação que Realmente Funciona
Atualize os saldos de empréstimo mensalmente como padrão, e imediatamente após qualquer evento que altere materialmente o quadro: um refinanciamento, uma quitação total ou um grande pagamento extra. Esperar até o fim do trimestre para registrar uma quitação feita seis semanas antes significa que seu gráfico de patrimônio líquido estará mentindo para você durante todo esse período.
Execute esta rotina de reconciliação no mesmo dia de cada mês:
- Verifique a data de referência de cada saldo sincronizado. Qualquer coisa com mais de 30 dias precisa de uma atualização manual.
- Compare o valor do seu rastreador com a cotação de quitação atual do credor, não apenas com o último extrato.
- Audite as sincronizações automáticas em busca de contas que silenciosamente pararam de sincronizar, o que acontece com mais frequência do que a maioria das pessoas espera.
- Registre qualquer ajuste (pagamento extra, taxa, transação pendente) em um campo de notas para que seu eu futuro entenda por que um número mudou.
As armadilhas mais comuns distorcem o patrimônio líquido sempre na mesma direção, superestimando a dívida quitada ou subestimando o que é devido: registrar o valor original do empréstimo em vez do principal atual, usar o valor da parcela como se fosse o saldo, esquecer que a estimativa de quitação de um empréstimo com taxa variável muda conforme as mudanças de taxa, e contar em duplicidade fundos em depósito em garantia (escrow) que já estão refletidos em outro lugar.
Dica profissional: Se o saldo que você acompanha e o valor de quitação do seu credor divergirem em mais do que um mês normal de juros, verifique se há uma transação pendente antes de supor que seu rastreador está com defeito. Pagamentos em trânsito são a causa mais comum dessa divergência.
Por que o Acompanhamento Padronizado de Empréstimos Importa para Usuários de Portfólio
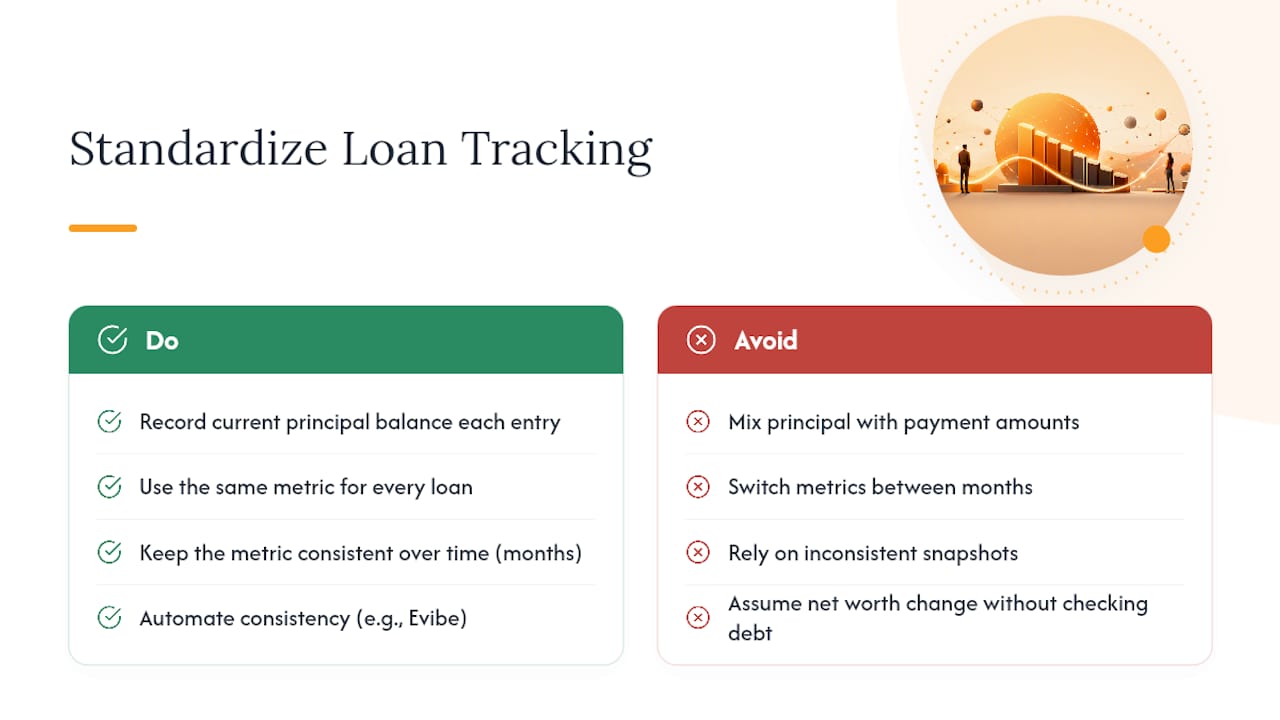
O maior erro que vejo no acompanhamento de patrimônio líquido pessoal não é preguiça. É inconsistência. Alguém registra o saldo de principal em janeiro, muda para um valor de parcela em fevereiro porque era mais rápido pegar direto do aplicativo do banco, e depois se pergunta por que sua linha de tendência parece quebrada em março.
Padronizar no saldo de principal atual, sempre, para todo empréstimo, é o que faz seis meses de dados terem algum significado. Sem essa disciplina, você não consegue dizer se seu patrimônio líquido cresceu porque você quitou dívida ou porque sua conta na corretora teve um bom trimestre. Essa distinção molda decisões reais: se deve rebalancear, se deve acelerar uma quitação, se sua exposição real ao risco parece diferente quando você subtrai o que deve do que possui. O Evibe foi construído para manter esse cálculo consistente automaticamente, e é aí que entra o lado prático disso a seguir.
— Vincent
O Evibe Cuida do Acompanhamento de Empréstimos para que o Saldo Nunca Fique Desatualizado
Este painel de portfólio foi construído para investidores que querem que empréstimos sejam tratados como passivos reais, não como uma reflexão tardia acoplada a uma planilha. Ele sincroniza diretamente com bancos e corretoras para puxar os saldos de quitação atuais automaticamente, de modo que o valor do principal no seu painel se atualiza sem entrada manual.

Uma vez que seus empréstimos estão sincronizados, o painel os plota junto com seus ativos para mostrar uma linha de tendência de patrimônio líquido ao vivo, acompanha o fluxo de caixa que se libera assim que um empréstimo é quitado, e adiciona sinais orientados por IA sobre como sua carga de dívida afeta o risco geral e a diversificação do portfólio. É a mesma disciplina de saldo de principal descrita acima, menos a reconciliação manual. Se você também mantém posições em ETFs ou dividendos junto com esses empréstimos, o rastreador de portfólio de ETFs do Evibe e o rastreador de dividendos se integram ao mesmo painel, de modo que todo o seu quadro de patrimônio líquido, ativos e passivos, fica em um só lugar. Comece de graça no Evibe e veja seu patrimônio líquido real na próxima vez que um pagamento de empréstimo for compensado.
Fontes
- How to Record and Manage Long-Term Liabilities—Mortgages & Loans — Aplos Help Center
- Your personal net worth — Schwab MoneyWise
Este artigo é uma informação geral, não substitui o aconselhamento de um profissional financeiro qualificado. Consulte um profissional financeiro qualificado sobre suas circunstâncias específicas antes de agir com base em qualquer conteúdo aqui apresentado.