Compare Volatilidade Implícita e Histórica em 4 Passos para Traders
Passos práticos para traders: alinhe os horizontes das opções, verifique o IV rank e o percentil, teste o vega e confirme o tamanho da posição antes de operar.
Compare Volatilidade Implícita e Histórica em 4 Passos para Traders
A volatilidade implícita é a estimativa prospectiva do mercado embutida nos preços das opções; a volatilidade histórica mede o quanto o ativo subjacente realmente se moveu no passado. Nenhuma das duas prevê direção. O que importa para negociar é alinhar as duas ao mesmo horizonte de tempo, verificar o IV rank antes de dimensionar uma posição e entender sua exposição ao vega antes que um anúncio mude os números contra você.
Resumo:
- Alinhar o horizonte da volatilidade implícita aos dias até o vencimento da opção é fundamental; prazos incompatíveis podem levar a comparações imprecisas.
- O IV rank e o percentil oferecem contexto sobre se a volatilidade implícita atual está alta ou baixa em relação aos intervalos recentes do ativo, orientando decisões de venda ou compra de prêmio.
- Uma divergência significativa entre HV e IV sinaliza se o mercado já precificou catalisadores futuros ou apenas reflete movimentos passados, impactando o timing das operações.
- Calcular o impacto do vega antes de entrar em operações ao redor de eventos ajuda a evitar perdas inesperadas causadas pelo IV crush, especialmente quando a HV supera a IV ou vice-versa.
- Ferramentas automatizadas como a Evibe simplificam o acompanhamento e o envio de alertas sobre a divergência entre IV e HV em várias posições, ajudando os traders a gerenciar a exposição à volatilidade com eficiência.
Índice
- Volatilidade Implícita vs. Histórica: O Que Cada Uma Realmente Mede
- Como IV e HV São Calculadas (e Por Que os Horizontes Devem Coincidir)
- Lendo a IV em Contexto: Rank, Percentil e Prêmio de Evento
- Por Que o Vega Transforma um Movimento de IV em um Movimento de P&L
- Um Checklist Pré-Operação para Comparar IV e HV
- Como a Evibe Ajuda Você a Acompanhar IV e HV em Cada Posição
- O Que os Traders Erram Consistentemente Sobre os Números de Volatilidade
- A Evibe Monitora Sua Exposição à Volatilidade Para Que Você Não Precise Verificar Manualmente
- Fontes
- Perguntas Frequentes
Volatilidade Implícita vs. Histórica: O Que Cada Uma Realmente Mede
A volatilidade implícita (IV) é um número prospectivo e anualizado que é extraído do preço atual de uma opção usando um modelo de precificação. A volatilidade histórica (HV) é o oposto: um cálculo retrospectivo de quanto os retornos do ativo subjacente realmente oscilaram durante um período de tempo escolhido, segundo o Options Industry Council.
Essa distinção muda o que cada número pode lhe dizer.
- A IV existe apenas onde há negociação de opções. Sem mercado de opções, não há IV. Ela reflete o que compradores e vendedores estão atualmente pagando pela incerteza, não o que já aconteceu.
- A HV é aritmética pura. É derivada de preços de fechamento, portanto existe para qualquer ativo com histórico de preços, com ou sem opções.
- Uma ação pode apresentar 25% de HV no último trimestre e 45% de IV antes da divulgação de resultados. Essa diferença é o mercado precificando um catalisador que ainda não aconteceu.
- Uma ação também pode apresentar o inverso: HV alta devido a uma queda recente e IV mais baixa depois que o pânico passa, porque o mercado espera que as coisas se acalmem.
Às vezes, traders tratam esses dois números de "volatilidade" como intercambiáveis. Não são. Um é memória. O outro é aposta.
Como IV e HV São Calculadas (e Por Que os Horizontes Devem Coincidir)
A volatilidade histórica vem do desvio-padrão dos retornos logarítmicos diários de um ativo subjacente ao longo de uma janela definida, tipicamente 10, 30, 90 ou 180 dias de negociação, e depois é anualizada com o fator de escala da raiz quadrada do tempo, de acordo com a análise da Investopedia sobre volatilidade implícita. A volatilidade implícita funciona ao contrário: você pega o preço de mercado real de uma opção e resolve para o valor de volatilidade que um modelo como o Black-Scholes precisaria para gerar aquele preço. Isso torna a IV dependente do modelo. Strike, vencimento e liquidez afetam o número, então duas opções da mesma ação podem implicar volatilidades diferentes até no mesmo dia.
Exemplo rápido: se a HV de 30 dias fica em 22% e uma opção correspondente de 30 dias mostra 30% de IV, o mercado está precificando mais movimento do que a ação demonstrou recentemente. Essa diferença, por si só, não indica para que lado o preço vai. Ela indica que a opção está precificando mais incerteza do que o passado recente sustenta.
O processo de conversão que os traders realmente usam:
- Extraia os valores anualizados de IV e HV para o mesmo ativo subjacente.
- Converta a IV para o horizonte real da opção usando a fórmula do movimento esperado: preço do ativo subjacente × IV × raiz quadrada (dias restantes ÷ 252), método que a Investopedia descreve para reduzir valores anualizados a janelas mais curtas.
- Alinhe o comprimento da janela de HV aos dias até o vencimento da opção, e não a uma configuração padrão de 30 ou 90 dias.
A chamada "Regra do 16" do OIC é um atalho para isso: como a IV é sempre cotada de forma anualizada, mesmo a IV de uma opção de 5 dias precisa ser reajustada antes de você compará-la ao movimento esperado real dessa opção. Pule essa etapa e você vai consistentemente superestimar ou subestimar o que uma opção está realmente precificando.
Lendo a IV em Contexto: Rank, Percentil e Prêmio de Evento
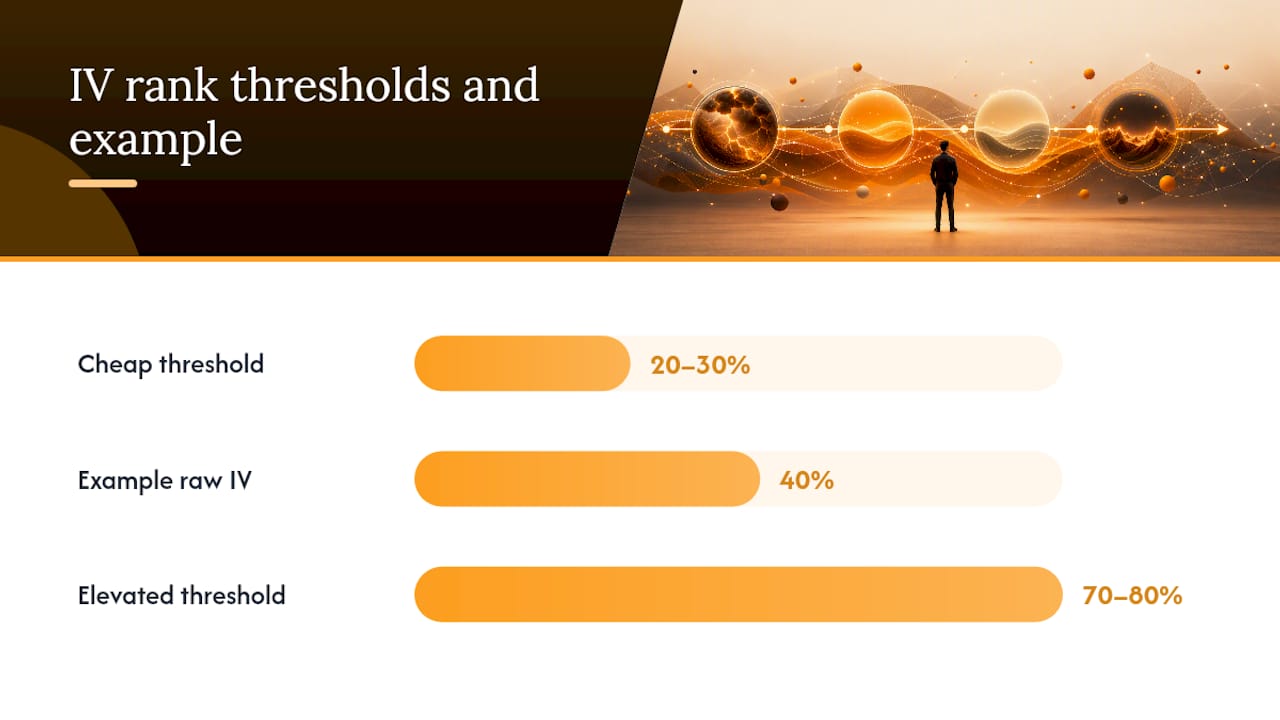
Um número bruto de IV significa pouco sem contexto. Uma ação com 40% de IV pode estar perto de uma mínima de um ano ou de uma máxima de um ano, e esses são cenários completamente diferentes.
O IV rank resolve isso posicionando a IV atual entre sua mínima e máxima de 52 semanas: (IV atual − mínima de 1 ano) ÷ (máxima de 1 ano − mínima de 1 ano), fórmula que o OIC publica como prática padrão. O percentil de IV adota uma abordagem diferente, contando qual proporção das leituras diárias de IV do último ano ficou abaixo do nível de hoje. Traders experientes preferem o rank ou o percentil ao número bruto porque percentuais de IV idênticos carregam pesos diferentes dependendo do histórico de volatilidade próprio de cada ativo.
- Um IV rank acima de 70 a 80% geralmente sinaliza prêmio elevado em relação ao intervalo recente próprio daquela ação, favorecendo vendedores de prêmio.
- Um IV rank abaixo de 20 a 30% sugere que as opções estão comparativamente baratas, favorecendo compradores, assumindo que a tese subjacente se mantenha.
- Nenhum dos dois limiares é, por si só, um sinal verde. Skew, liquidez e o timing de eventos ainda importam.
O prêmio de evento é onde IV e HV mais divergem. A IV rotineiramente sobe antes de divulgações de resultados, decisões da FDA ou publicações macroeconômicas porque o mercado está precificando um risco de evento genuíno, e depois desaba logo em seguida, um padrão que o OIC chama de "crush". A HV não consegue prever nada disso. Ela só reflete o que já aconteceu, então permanece estável enquanto a IV dispara em antecipação.
No nível de índice, ferramentas como o índice VOLQ convertem a volatilidade implícita de 30 dias em um número anualizado para o Nasdaq-100, dando aos traders um referencial de mercado amplo para comparar ativos individuais, de forma semelhante a como o VIX funciona para o S&P 500.
Por Que o Vega Transforma um Movimento de IV em um Movimento de P&L
O vega mede o quanto o preço de uma opção muda a cada movimento de um ponto percentual na volatilidade implícita, independentemente de qualquer movimento na ação subjacente. O guia do OIC sobre volatilidade e as Gregas mostra como essa exposição pode alterar o valor de uma posição mesmo quando a ação em si permanece parada.
Eis a armadilha que isso cria para traders direcionais. Digamos que você compre uma call antes da divulgação de resultados porque está otimista. A ação supera as estimativas e sobe 3%, exatamente o que você queria. Mas a IV estava em 65% antes da divulgação e desaba para 35% assim que a notícia sai. Se a exposição ao vega da sua posição fosse grande em relação ao delta, o IV crush pode apagar a maior parte ou todo o ganho de ter acertado a direção.
Essa assimetria motiva uma regra simples de posicionamento:
- Quando a HV está bem acima da IV, as opções podem estar subprecificando o movimento recente, o que tende a favorecer compradores de prêmio.
- Quando a IV está bem acima da HV, o mercado está precificando mais movimento do que ocorreu recentemente, o que tende a favorecer vendedores de prêmio, desde que você consiga tolerar o risco de um movimento real contra você.
Dica profissional: Antes de entrar em qualquer operação com opções em torno de um evento programado, calcule quanto vale a posição se a IV cair de 30 a 40% da noite para o dia e a ação não se mover nada. Se somente esse cenário já romper sua tolerância a risco, a posição está grande demais.
Um Checklist Pré-Operação para Comparar IV e HV
Pular essa comparação é como traders acabam surpreendidos por uma aposta direcional "correta" que ainda assim perde dinheiro. O OIC recomenda uma verificação estruturada antes de qualquer operação:
- Identifique o vencimento da opção e extraia a janela de HV que corresponde a esses dias, não um padrão genérico.
- Normalize ambos os valores para o mesmo horizonte, depois verifique onde a IV atual se posiciona usando o IV rank ou percentil.
- Inspecione o skew, o spread bid-ask, o volume e o open interest, e sinalize qualquer data de resultados, divulgação macroeconômica ou outro catalisador dentro da vida da opção.
- Faça o teste de estresse da posição para um movimento de IV em ambas as direções, e depois defina o tamanho do contrato e as regras de stop antes de entrar.
| Etapa | O que verificar | Por que importa |
|---|---|---|
| Alinhamento de horizonte | Data de vencimento vs. comprimento da janela de HV | Janelas incompatíveis tornam as comparações IV/HV sem sentido |
| Contexto | IV rank ou percentil, não IV bruta | O mesmo número de IV significa coisas diferentes entre ativos |
| Estrutura de mercado | Skew, spread, volume, open interest | Liquidez baixa distorce a IV e os custos de execução |
| Teste de estresse | Valor da posição se a IV cair ou subir 30% | Revela o risco de vega antes que ele se torne uma perda |
Como a Evibe Ajuda Você a Acompanhar IV e HV em Cada Posição
Executar esse checklist manualmente em toda uma carteira de opções fica cansativo rapidamente. O rastreador de portfólio de opções da Evibe consolida suas posições e exibe as Gregas, a IV atual e o contexto de retorno histórico em um único painel, sincronizado automaticamente da sua corretora. Alertas inteligentes sinalizam quando o IV rank dispara ou diverge fortemente do intervalo histórico de um ativo subjacente, transformando o fluxo de trabalho acima em uma verificação contínua, em vez de um exercício pontual antes de cada operação.
O Que os Traders Erram Consistentemente Sobre os Números de Volatilidade
A maioria dos traders verifica a IV uma vez antes de uma operação e nunca mais olha o contexto da HV depois disso. O hábito que realmente melhora a qualidade da decisão: alinhar horizontes, verificar o IV rank e dimensionar para o vega antes de entrar, sempre, não só antes dos resultados.
*— Vincent
A Evibe Monitora Sua Exposição à Volatilidade Para Que Você Não Precise Verificar Manualmente
A Evibe é a ferramenta para traders que querem ver sua exposição em opções junto com tudo o mais que possuem, sem ficar isolada em uma aba separada da corretora. Ela extrai posições automaticamente, exibe as Gregas e a IV ao lado do contexto de preço histórico, e envia alertas inteligentes quando as leituras de volatilidade mudam de forma significativa em suas participações.

Se você opera várias posições em opções em diferentes contas, verificar manualmente o IV rank e a exposição ao vega antes de cada operação não é escalável. O rastreador de opções da Evibe reúne esse contexto automaticamente em um só lugar, junto com seus ETFs, dividendos e todas as outras classes de ativos que você possui. A plataforma completa é gratuita para usar, com o Premium a US$ 9,99 por mês ou US$ 99,99 por ano, sem anúncios e sem venda de dados. Toda conta nova começa com 7 dias de Premium: veja sua exposição à volatilidade na próxima vez que um alerta disparar.
Este artigo é uma informação geral, não um substituto para o aconselhamento de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre suas próprias circunstâncias antes de agir com base em qualquer coisa aqui apresentada.
Fontes
- Options Industry Council
- SEC — metodologia do VOLQ (anexo)
- Investopedia — artigo sobre volatilidade implícita (IV)
Perguntas Frequentes
O que significa 20% de volatilidade implícita?
Isso não indica direção, e só tem significado real quando comparado ao próprio IV rank ou à volatilidade histórica daquele ativo.
Você pode me mostrar um gráfico histórico de volatilidade implícita?
A maioria das plataformas de corretagem e ferramentas de análise de opções plota o histórico de IV de um ativo subjacente junto com seu preço, permitindo visualizar o IV rank passado. Um rastreador de portfólio como o rastreador de opções da Evibe mostra a IV atual junto com dados de retorno histórico das posições que você já possui, embora um gráfico completo de IV de vários anos normalmente venha das ferramentas de análise de opções da sua corretora.
É melhor comprar opções quando a IV está baixa ou alta?
Comprar opções quando o IV rank está baixo geralmente significa pagar menos prêmio de valor no tempo, o que favorece compradores se o ativo subjacente fizer um movimento real em seguida. Vender opções quando o IV rank está alto tende a favorecer a coleta de um prêmio mais rico, desde que você consiga absorver o risco de um movimento maior do que o esperado.
Quanto de IV é considerado alto?
O IV rank e o percentil de IV resolvem isso comparando a IV atual ao próprio intervalo de um ano específico daquele ativo, motivo pelo qual o OIC recomenda usar o rank em vez da IV bruta para esse julgamento.