5%~10% 트리거, 단계적 매도, Evibe로 집중 위험 줄이기
세금을 고려한 단계적 매도 계획, 간단한 옵션 헤지, 교환 펀드, 그리고 Evibe 추적을 통해 집중 위험을 줄이고 노출도를 측정하는 실용적인 방법을 소개합니다.
5%~10% 트리거, 단계적 매도, Evibe로 집중 위험 줄이기
집중 위험을 줄이려면 세금을 고려한 단계적 계획을 통해 과도한 포지션을 정리하거나 헤지하고, 매각 대금을 광범위한 펀드에 분산 투자하거나, 바로 이런 문제를 위해 설계된 풀링 및 자선 기부 수단으로 주식을 이전하십시오. 적절한 방법은 유동성 필요성과 세금 노출도에 따라 달라집니다. 단계적 매도는 대부분의 사람들에게 효과적이며, 헤지는 락업 기간 동안 시간을 벌어주고, 교환 펀드나 신탁은 규모가 크고 유동성이 낮은 포지션에 적합합니다. 어떤 방법을 선택하든, 먼저 포지션을 측정하고 그 이후 모니터링하십시오.
요약:
- 교환 펀드나 자선 신탁 같은 분산 투자 도구는 상당한 최소 투자금과 락업 기간을 요구하므로 주로 고액 순자산 투자자에게 적합합니다.
- 상위 5개 보유 종목의 집중도 비율이 40퍼센트를 초과하거나 허핀달-허쉬만 지수(Herfindahl-Hirschman Index)가 크게 상승하는 것은 포트폴리오 위험 증가를 나타내는 신호이며 조치를 취해야 합니다.
- 5%에서 10% 임계값을 기준으로 하는 단계적 매도 계획을 실행하면 대규모 포지션을 점진적으로 관리하면서 여러 해에 걸쳐 자본이득세를 조절할 수 있습니다.
- 커버드 콜이나 보호적 풋 같은 헤지 전략은 락업이나 제한 기간 동안 일시적으로 위험을 줄여주지만 기초 자산의 집중도 자체를 낮추지는 못합니다.
- 통합 포트폴리오 추적을 통한 정기적인 모니터링과 목표치에서 5%에서 10% 벗어났을 때 재조정하는 것이 효과적인 집중 관리를 유지하는 데 필수적입니다.
목차
- 집중 위험이란 무엇이며 왜 중요한가?
- 실제로 집중 위험을 줄이는 전략은 무엇인가?
- 세금을 고려한 매도 계획은 어떻게 세우는가?
- 매도 대신 옵션으로 헤지해야 하는가?
- 교환 펀드란 무엇이며 누가 사용해야 하는가?
- 신탁과 증여는 집중된 포지션을 어떻게 줄이는가?
- 실제로 집중 위험은 어떻게 측정하는가?
- 단계적 실행 계획은 어떻게 세우는가?
- 집중된 포지션을 언제 유지해야 하는가?
- 통합 추적 도구가 집중 위험을 줄이는 데 어떻게 도움이 되는가?
- 실제로 효과가 있는 것과 이론상으로만 그럴듯한 것
- 행동하기 전에 실제 노출도를 추적하십시오
- 출처
- 자주 묻는 질문
집중 위험이란 무엇이며 왜 중요한가?
집중 위험은 하나의 보유 종목, 섹터, 또는 시장 부문이 순자산 전체를 좌우할 만큼 비중이 클 때 나타납니다. 상장 이후 회사 주식을 한 번도 팔지 않은 창업자, 401(k)가 하나의 오래된 연금 펀드로 롤오버된 은퇴자, 혹은 “분산”되어 있다고 생각한 ETF 바스켓이 실제로는 동일한 5개의 초대형 종목을 다섯 가지 다른 방식으로 보유하고 있는 테크 투자자가 대표적인 예입니다.
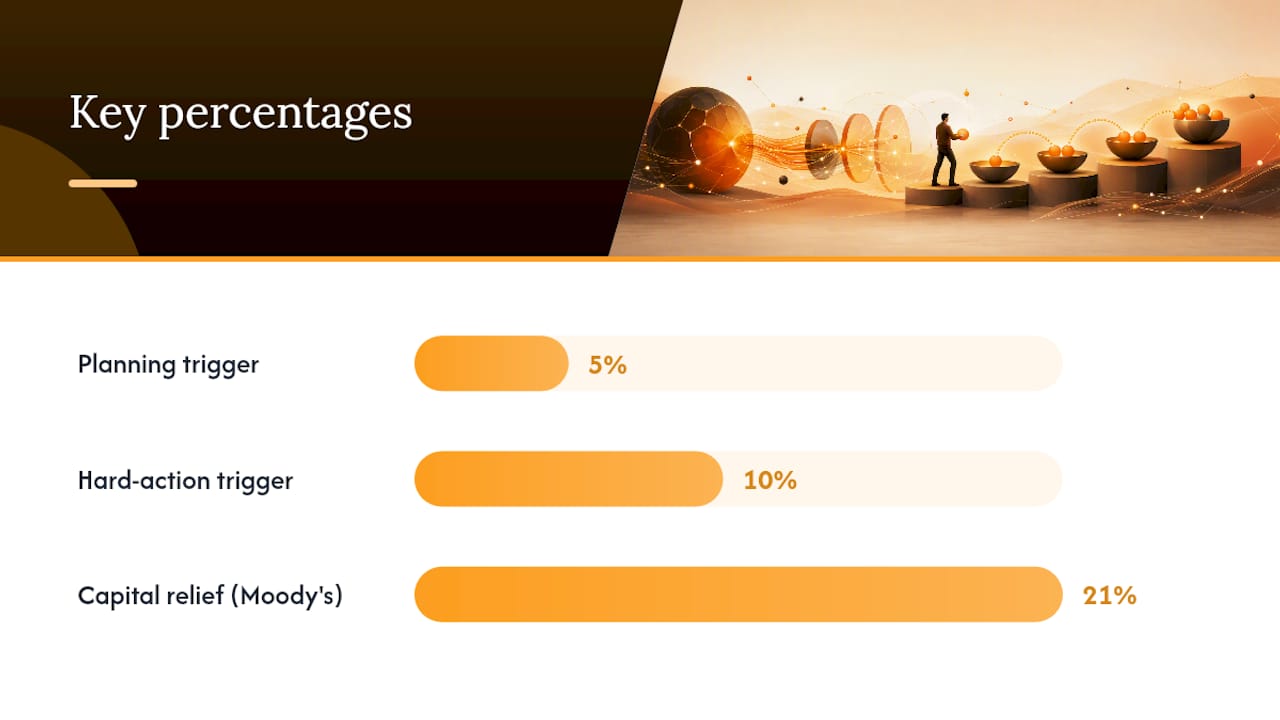
이 위험은 실제로 존재하며 측정 가능합니다. 신용 포트폴리오를 분석한 무디스(Moody's)의 자료에 따르면 집중도 영향을 제거했을 때 약 21%의 자본 완화 효과가 있었습니다. 이는 사소한 오차가 아닙니다. 단일 지배적 노출이 포트폴리오에 얼마나 많은 위험을 더하는지를 직접적으로 보여주는 수치이며, 주식 쪽에서도 같은 흐름이 나타납니다. 40% 하락하는 주식은 보유 비중이 5%일 때보다 30%일 때 순자산에서 훨씬 더 큰 몫을 앗아갑니다.
T. 로 프라이스(T. Rowe Price)는 유용한 기준선을 제시합니다. 집중 위험 분석은 “애플을 많이 보유하고 있다”는 막연한 느낌이 아니라 바로 이 수치에서 시작됩니다.
실제로 집중 위험을 줄이는 전략은 무엇인가?
모든 완화 전략이 모든 투자자에게 맞는 것은 아닙니다. 일부는 상당한 자금과 언제든 연락 가능한 자문가가 필요하지만, 다른 것들은 오늘 오후 증권 앱에서 바로 시작할 수 있습니다.
- 단계적 매도. 진입 장벽이 가장 낮고 계좌 규모와 무관하게 적용 가능하지만, 여러 과세연도에 걸쳐 관리해야 할 자본이득이 발생합니다.
- 광범위한 ETF로 분산. 저렴하고 유동적이며 단순하지만, 우선 집중된 포지션을 실제로 줄여야만 효과가 있습니다.
- 커버드 콜과 칼라(collar). 블랙아웃 기간이나 락업 기간 동안 시간을 버는 데 유용하지만, 상승 여력을 제한하고 지속적인 관리가 필요합니다.
- 교환 펀드. 자본이득을 이연하고 분산된 풀로 전환할 수 있지만, 일반적으로 50만 달러 이상이 필요하며 자본이 수년간 묶입니다.
- 자선 잔여 신탁 및 기부자 조언 기금. 자선에 관심 있는 투자자에게는 강력한 세금 도구이지만, 취소 불가능하며 자금을 다시 돌려받고 싶은 사람에게는 적합하지 않습니다.
거래 블랙아웃이나 고용 제한에 직면해 있다면 헤지가 다리 역할을 해줍니다. 락업이 없고 일반 증권 계좌를 보유하고 있다면 단계적 매도가 거의 항상 가장 빠르고 저렴한 시작점입니다. 7자리 수의 포지션을 보유하고 있으면서 오늘 세금을 내지 않고도 분산 투자를 유지하고 싶다면 교환 펀드를 진지하게 검토해볼 가치가 있습니다.
세금을 고려한 매도 계획은 어떻게 세우는가?
단계적 매도 계획은 “이제 좀 팔아야 할 것 같다”는 생각을 문서화되고 반복 가능한 절차로 바꿔줍니다. 실제로 효과가 있는 순서는 다음과 같습니다.
- 임계값을 설정합니다. T. 로 프라이스의 지침에 따라 5%에서 10% 구간을 계획 트리거로 사용하고, 10%를 초과하는 것은 조치를 위한 확고한 마감 기한으로 취급하십시오.
- 연간 자본이득 예산을 세웁니다. 세율 구간이 올라가거나 순투자소득세(net investment income tax)가 발생하지 않고 올해 흡수할 수 있는 실현 이득의 규모를 정한 다음, 목표 매도 금액을 그 예산이 요구하는 연수만큼 나누십시오.
- “일부 주식”이 아니라 특정 매수 로트(lot)를 매도합니다. 매도 주식 1주당 과세 대상 이득을 최소화하기 위해 취득가가 높은 로트를 먼저 선택하고, 어떤 로트를 왜 매도했는지 서면으로 기록하십시오.
- 세금 손실 수확(tax-loss harvesting)으로 상쇄합니다. 같은 과세연도 내에 집중된 포지션에서 발생한 이득을 포트폴리오 내 다른 곳의 손실과 짝지으십시오.
- 401(k) 내 회사 주식이라면 NUA(순미실현 평가이익)를 확인합니다. 순미실현 평가이익 규정을 활용하면 평가 상승분에 대해 일반 소득세율 대신 장기 자본이득세율을 적용받을 수 있지만, 그 절차는 엄격하고 실수하면 비용이 큽니다.
- 연말 전 증여를 고려합니다. 2026년 연간 증여세 공제 한도는 수령인당 19,000달러이며, 이는 부부가 매년 증여세 없이 한 사람에게 38,000달러 상당의 평가 상승 주식을 이전할 수 있음을 의미합니다.
전문가 팁: 다른 곳에서 의도적으로 손실을 수확하는 경우가 아니라면 취득가가 가장 높은 주식부터 매도하십시오. 당연해 보이지만, 대부분의 증권사 기본 설정은 “선입선출(first in, first out)” 방식으로 매도하며, 이는 종종 가장 큰 이득을 유발합니다.
무디스는 집중도 영향을 제거하면 신용 포트폴리오에서 약 21%의 자본 완화 효과가 발생한다는 사실을 발견했습니다. 이 수치는 단계적 계획이 느리더라도 그 과정에서 발생하는 세금 마찰을 감수할 가치가 있음을 보여줍니다.
매도 대신 옵션으로 헤지해야 하는가?
헤지는 매도를 촉발하지 않으면서 시간을 벌어줍니다. 거래가 제한되어 있거나, 고용주에 의해 제한을 받고 있거나, 단순히 이번 과세연도에 큰 이득을 실현할 준비가 되어 있지 않을 때 적합한 도구입니다.
- 커버드 콜. 이미 보유한 주식을 대상으로 콜옵션을 매도하여 프리미엄 수익을 얻는 대신, 주가가 행사가를 넘어 상승할 경우 상승 여력이 제한됩니다.
- 보호적 풋. 정해진 가격에 매도할 권리를 매수하여 폭락에 대비하지만, 갱신할 때마다 그 보호에 대한 프리미엄을 지불해야 합니다.
- 칼라(Collars). 커버드 콜과 보호적 풋을 결합하며, 종종 콜 프리미엄으로 풋 비용을 충당하는데, 이는 양방향으로 결과의 범위를 좁혀줍니다.
T. 로 프라이스는 이러한 전략들이 하락 위험을 제한하지만 실질적인 비용과 지속적인 운영상의 필요성이 따른다고 지적합니다. 매달 또는 분기마다 옵션 포지션을 롤오버하려면 관심을 기울여야 하며, 행사된 커버드 콜은 주식이 콜에 의해 넘어갈 경우 여전히 과세 대상 이벤트를 발생시킬 수 있습니다.
헤지는 실적 발표를 앞둔 블랙아웃 기간, 제한 주식의 베스팅 절벽(vesting cliff) 기간, 혹은 장기 자본이득 처리 자격을 얻기 위해 특정 보유 기간을 기다리는 동안에 가장 타당합니다. 영구적인 해결책으로는 그다지 타당하지 않습니다. 옵션은 시간 가치가 소멸하고, 프리미엄은 매 주기마다 비용이 들며, 그 어느 것도 실제로 집중도를 줄이지는 못합니다. 단지 일시적으로 보험을 드는 것일 뿐입니다.
전문가 팁: 집중된 포지션을 보호하기 위해 칼라를 사용하고 있다면, 이를 1년 내내 유지하는 비용을 먼저 계산해 보십시오.
교환 펀드란 무엇이며 누가 사용해야 하는가?
교환 펀드는 집중된 주식 포지션을 풀링 기구(pooled vehicle)의 분산된 유닛 바스켓으로 교환할 수 있게 해주며, 이때 전액 매도 시 부담해야 할 자본이득세를 촉발하지 않습니다. 다른 투자자들이 각자의 집중된 포지션을 함께 출자하고, 펀드는 모두의 보유 자산을 하나의 분산된 포트폴리오로 통합합니다.
트레이드오프는 유동성입니다. 대부분의 교환 펀드는 기초 증권의 분산된 바스켓으로 상환받기 전까지 약 7년간 포지션을 유지할 것을 요구하며, 최소 투자금은 일반적으로 약 50만 달러부터 시작하여 대부분의 개인 투자자에게는 접근하기 어렵습니다.
- 이득은 제거되는 것이 아니라 이연되므로, 결국 빠져나오거나 펀드가 해산될 때 세금을 내게 됩니다.
- 수수료는 일반 인덱스 펀드보다 높으며, 연간 1%에서 1.5% 범위인 경우가 많습니다.
- 결국 받게 되는 분산 바스켓은 단순한 시가총액 인덱스를 거의 반영하지 않습니다. 다른 참가자들이 출자한 종목 풀을 그대로 반영합니다.
최소 기준액에 미치지 못하는 투자자에게는 더 단순한 실용적 대안이 있습니다. 단계적으로 매도하고 매각 대금을 하나의 풀링 기구에 집중시키는 대신 섹터와 지역에 걸쳐 노출을 분산시키는 광범위한 분산 투자 전략에 재투자하는 것입니다. 기부자 조언 기금은 즉각적인 세금 공제를 대가로 소유권을 완전히 포기하는 것을 편안하게 여기는 사람들에게 유사한 경로를 제공합니다.
신탁과 증여는 집중된 포지션을 어떻게 줄이는가?
자선 잔여 신탁(CRT)을 이용하면 평가 상승한 주식을 출자하고, 출자에 대한 즉각적인 자본이득세를 피하며, 정해진 기간 또는 평생 소득 흐름을 받을 수 있습니다. 기간이 끝나면 신탁에 남아있는 것은 지정한 자선 단체로 넘어갑니다.
함정은 영속성입니다. CRT는 취소 불가능합니다. 일단 출자하면 마음을 바꿔 전체 자산을 돌려받을 수 없지만, 소득 흐름과 선불 세금 공제는 이미 자선에 관심이 있으면서 일시불 세금 부담 없이 큰 포지션을 분산하고 싶은 투자자에게 매력적입니다.
- 평가 상승 주식을 기부자 조언 기금에 직접 증여하면 자본이득세를 완전히 피하고 공정 시장 가치에 기반한 즉각적인 공제를 받을 수 있습니다.
- 가족 구성원에게 증여하는 것은 연간 공제 한도를 활용합니다. 2026년 기준 그 공제 한도는 수령인당 19,000달러이므로, 부부는 매년 증여세 신고서를 제출하지 않고도 자녀, 손주, 또는 다른 수령인 한 명에게 38,000달러를 이전할 수 있습니다.
- 상속 시점도 중요합니다. 평가 상승 주식을 상속받는 상속인은 일반적으로 취득가 재조정(step-up in basis) 혜택을 받으므로, 특정 포지션을 증여하는 대신 보유했다가 상속하면 내재된 이득이 완전히 사라질 수 있습니다.
이 도구들 중 어느 것도 빠른 청산에는 적합하지 않습니다. 이들은 단순히 매도가 아니라 “증여”가 계획의 일부라고 이미 결정한 투자자를 위해 설계된 것입니다.
실제로 집중 위험은 어떻게 측정하는가?
측정하지 않은 것은 관리할 수 없으며, “한 종목이 많은 것 같다”는 느낌은 지표가 아닙니다. 세 가지 도구가 실제 작업을 수행합니다.
**허핀달-허쉬만 지수(HHI)**는 포트폴리오 내 각 보유 종목 비중의 제곱을 합산합니다. 금융 연구자와 규제 당국은 HHI가 단순한 비중 가중치보다 지배적인 포지션에 더 큰 페널티를 부과한다는 이유로 이를 선호하며, IMF의 포트폴리오 집중도 연구는 단일 지표 접근 방식과 더 완전한 그림을 비교할 때 이 점을 지적합니다.
**조건부 위험 가치(CVaR)**는 단 하루의 최악의 날이 아니라 최악의 꼬리 시나리오에서의 평균 손실을 추정합니다. 이는 표준편차보다 더 유용한 질문에 답합니다. “이것이 얼마나 변동성이 있는가”가 아니라 “상황이 나빠질 때 얼마나 나빠지는가”입니다.
집중도 비율은 단순히 상위 3개 또는 상위 5개 보유 종목의 비중을 합산합니다. 단순하지만 빠르며, HHI와 CVaR가 때때로 더 복잡한 수학 안에 묻어버리는 문제를 포착합니다.
| 지표 | 측정 대상 | 주의해야 할 신호 |
|---|---|---|
| HHI | 모든 보유 종목에 걸친 가중 지배도 | 포지션 수가 많아도 점수가 상승 |
| 집중도 비율 | 상위 3~5개 보유 종목의 합산 비중 | 상위 5개가 포트폴리오의 40%를 초과 |
| CVaR | 최악의 꼬리 시나리오에서의 평균 손실 | 전체 변동성에 비해 불균형적인 꼬리 손실 |
펀드 중복은 눈에 잘 띄지 않게 집중도를 숨깁니다. 이름이 다른 두 ETF가 거의 동일한 비중으로 동일한 초대형 기술주를 보유하고 있을 수 있으며, 브리태니커의 집중 위험 관리 개요에서는 투자자가 티커 수만으로 분산 투자를 가정하기보다 각 펀드의 “속을 들여다봐야” 한다고 지적합니다. 실제 보유 자산 전체에 걸쳐 실행하는 ETF 중복 분석은 펀드 이름만 훑어보는 것보다 이를 훨씬 빠르게 포착합니다.
리밸런싱 주기와 관련하여 FINRA는 큰 변동이 발생한 후에만 반응하기보다 정기적인 일정에 따라 배분을 확인할 것을 권장합니다. 흔히 사용되는 경험 법칙은 다음과 같습니다. 어떤 포지션이든 목표 비중에서 5~10퍼센트포인트 벗어났을 때, 즉 달력상 날짜와 편차 임계값 중 먼저 도달하는 시점에 리밸런싱하는 것입니다.
단계적 실행 계획은 어떻게 세우는가?
전략을 실행으로 옮기려면 한 번의 큰 결정을 내리고 그것이 유지되기를 바라는 것이 아니라 정해진 순서를 따라 진행해야 합니다.
- 노출도를 수치화합니다. 정확한 포지션 비중, HHI 기여도, 그리고 30% 하락 시나리오에서 위험에 노출된 달러 가치를 계산하십시오.
- 목표 배분을 설정합니다. 단일 종목에 대한 상한선으로 5%에서 10% 구간을 사용하여 이 포지션이 12개월 후 몇 퍼센트를 차지해야 하는지 결정하십시오.
- 완화 경로를 선택합니다. 유동성 필요성과 세금 상황을 단계적 매도, 헤지, 교환 펀드, 또는 자선 경로 중 하나와 맞추십시오.
- 거래 전 세금 시뮬레이션을 실행합니다. 올해와 내년에 걸쳐 계획된 매도가 미칠 자본이득 영향을 추정하고 그에 따라 로트 선택을 조정하십시오.
- 로트 단위 추적과 함께 단계적으로 실행합니다. 한 번의 큰 거래를 실행하는 대신 어떤 로트를 왜 다루었는지 기록하면서 여러 트랑쉐로 나누어 매도하거나 헤지하십시오.
- 매각 대금을 신중하게 재투자합니다. 현금을 그냥 두거나 새로운 집중된 베팅으로 다시 흘러가게 두는 대신, 광범위한 ETF나 배당을 지급하는 방어적 섹터로 자본을 유입시키십시오.
- 검토 일정을 잡습니다. 매년 재평가를 위한 캘린더 알림을 설정하고, 인수합병, 락업 만료, 또는 주요 가격 변동과 같은 중대한 사건 이후 트리거 검토를 추가하십시오.
전문가 팁: 목표 배분과 그 근거를 설정한 그날 바로 기록해 두십시오.
집중된 포지션을 언제 유지해야 하는가?
때로는 보유하는 것이 옳은 선택이며, 그렇지 않은 척하는 것은 투자자에게 도움이 되지 않습니다. 법적 제한, 락업 계약, 블랙아웃 기간은 일정 기간 동안 매도를 말 그대로 불가능하게 만들 수 있습니다. NUA 자격이 있는 401(k) 내 회사 주식은 구체적인 취득가와 세율 구간에 따라, 조기 매도보다 분배 시점까지 보유하는 것이 세금 측면에서 더 효율적일 수 있습니다.
진정한 확신도 중요하며, 다만 그것이 예전에 수익을 안겨준 종목에 대한 단순한 애착 이상의 근거로 뒷받침되어야 합니다. 확신과 관성의 차이는 최근 수치를 다시 계산해봤는지, 아니면 단순히 매도할 기회를 얻지 못했는지에 달려 있습니다.
- 상관관계 누적(correlation creep)을 주시하십시오. 예전에 다른 보유 자산을 분산시켜주던 포지션이 포트폴리오가 커지면서 조용히 그것들과 상관관계를 갖게 될 수 있습니다.
- 가격뿐 아니라 재무 건전성에 대한 경보를 설정하십시오. 악화되는 펀더멘털이 주가 하락보다 더 중요합니다.
- “보유” 결정을 끝내야 할 위험 신호: 임원의 내부자 매도, 신용 등급 하락, 배당 삭감, 혹은 그에 상응하는 투자 논리 업데이트 없이 포지션이 순자산의 20%를 넘어서는 경우입니다.
의도적인 보유와 단순히 관심을 끊어버린 포지션을 구분해주는 것은 마비 상태가 아니라 모니터링입니다.
통합 추적 도구가 집중 위험을 줄이는 데 어떻게 도움이 되는가?
대부분의 집중도 문제는 여러 계좌에 걸쳐 숨어 있습니다. 포트폴리오 추적 앱은 여러 계좌의 주식, ETF, 옵션, 암호화폐 및 기타 자산을 하나의 대시보드로 통합하여, 여러 로그인에 흩어져 있는 대신 포지션의 실제 비중이 눈에 보이게 만들어줍니다.
- 여러 증권사에 걸친 계좌 통합은 단일 계좌 뷰로는 포착할 수 없는 중복을 드러냅니다.
- 일부 포트폴리오 추적 앱은 위험 및 분산 지표를 제공하여 몇 달 후가 아니라 집중도가 쌓이는 시점에 이를 표시해 줍니다.
- 스마트 알림은 포지션 비중이 설정한 임계값을 넘을 때 알려줄 수 있습니다.
- 내보낸 보고서는 시간에 따른 노출도를 문서화된 기록으로 제공하며, 세금 전문가와 함께 앉아 단계적 매도나 증여를 계획할 때 유용합니다.
위에서 설명한 측정 및 모니터링 단계는 실제로 꾸준히 실행할 때만 효과가 있습니다. 바로 그 공백을 메우기 위해 통합 추적 도구가 만들어졌습니다.
실제로 효과가 있는 것과 이론상으로만 그럴듯한 것
제가 보는 가장 큰 실수는 분산 투자를 한 번의 사건이 아니라 지속적인 과정으로 다루지 않는 것입니다. 집중 위험은 갑자기 나타나는 경우가 드뭅니다. 지켜보는 것을 멈춘 후에 슬며시 다시 스며듭니다.
두 번째 실수는 세금에 대한 불안을 무행동의 핑계로 삼는 것입니다. 그렇습니다, 2~3년에 걸친 단계적 매도는 아무것도 하지 않는 것보다 단기적으로 더 많은 세금이 듭니다. 하지만 과도한 규모의 포지션이 40% 하락했을 때 잃게 될 금액과 그 노출을 피하기 위해 지불할 자본이득세 사이의 격차는 좀처럼 비슷하지 않습니다. 자신의 근거를 기록하고, CRT나 큰 증여처럼 되돌릴 수 없는 어떤 것을 실행하기 전에 세금 전문가를 참여시키고, 계획을 일회성 해결책이 아니라 살아있는 문서로 다루십시오.
— Vincent
행동하기 전에 실제 노출도를 추적하십시오
이 가이드에 나온 모든 전략은 같은 질문에서 출발합니다. 보유한 모든 계좌를 통틀어 실제로 얼마나 집중되어 있는가? 일부 포트폴리오 추적 도구는 은행과 증권사를 하나의 대시보드로 동기화하여 이 질문에 답합니다. 그러면 여러 계좌에 흩어져 있는 포지션이 여러 개의 오해를 부르는 부분들이 아니라 하나의 진정한 비중으로 나타납니다.

큰 규모의 주식 포지션을 관리하고 있다면, 주식 포트폴리오 추적기가 단계적 매도를 위한 로트 단위 상세 정보를 제공하며, ETF 추적기는 매각 대금을 재투자하기 전 중복 여부를 확인하는 데 도움을 줍니다. 옵션으로 헤지하는 사람이라면 옵션 추적기가 동일한 대시보드에서 그릭스(Greeks)와 만기일을 모니터링해 줍니다. 무료로 시작하여 다음 리밸런싱 결정을 내리기 전에 자신의 집중도 수치를 직접 계산해 보십시오.
이 글은 일반적인 정보 제공을 위한 것이며 자격을 갖춘 재무 자문가의 조언을 대체하지 않습니다. 여기 담긴 내용을 바탕으로 행동하기 전에 자신의 상황에 대해 자격을 갖춘 금융 전문가와 상담하십시오.
출처
- 신용 포트폴리오의 집중 위험 분석 — Moody's
- 포트폴리오의 집중 위험을 줄이기 위해 취할 수 있는 유용한 조치 — T. Rowe Price
- 집중 위험 — FINRA
- 2026년 증여세 공제 — Farm Office (Ohio State extension)
자주 묻는 질문
집중 위험이란 무엇을 의미하는가?
포트폴리오 가치의 큰 부분이 하나의 종목, 섹터, 또는 자산군에 의존한다는 것을 의미하며, 그 단일 노출이 하락하면 전체 순자산에 과도한 피해를 입힙니다.
현재 주식 시장에서 사람들이 손실을 보고 있는가?
시장은 주기적으로 움직이며, 하락은 특정 연도와 무관하게 정기적으로 발생합니다. 단일 종목이나 섹터에 집중된 포지션을 가진 투자자는 일반적으로 분산 투자자보다 이러한 변동을 훨씬 더 크게 체감합니다.
워런 버핏의 70/30 규칙이란 무엇인가?
워런 버핏에게 귀속되는 보편적으로 정의된 단일 집중도 규칙은 없습니다. 가장 자주 언급되는 지침은 그가 단순한 인덱스 투자를 위해 권장한 일반적인 주식 대 채권 배분과 관련된 것이지, 공식적인 집중도 지침이 아닙니다.
단일 주식을 보유하다가 손실을 봤습니다. 이제 무엇을 해야 하나요?
먼저 현재 포지션 규모를 전체 순자산 대비 수치화한 다음, 세금을 고려한 단계적 계획을 진행하고, 분산 목표를 결정하기 전에 남은 손실을 세금 손실 수확과 짝지을 수도 있습니다.
한 종목을 얼마나 많이 보유하면 너무 많은 것인가?
T. 로 프라이스(T. Rowe Price).