Trader di opzioni: Delta e Gamma per il sizing, l’hedging e il rischio di short gamma
Guida per trader di opzioni su delta e gamma: come oscilla il delta, perché il gamma cambia l’hedging e come Evibe traccia in privato la tua esposizione.
Trader di opzioni: Delta e Gamma per il sizing, l'hedging e il rischio di short gamma
Il delta indica quanto si muove il prezzo di un'opzione quando il titolo sottostante si muove di 1 dollaro. Il gamma indica quanto si muove il delta stesso dopo quello stesso spostamento di 1 dollaro. In termini pratici: il delta ti dà la direzione e una stima approssimativa delle probabilità di chiudere in the money, mentre il gamma ti dice quanto velocemente quella esposizione direzionale può cambiare sotto di te, il che conta soprattutto quando stai facendo hedging o quando hai venduto opzioni.
In breve:
- Il rischio di gamma raggiunge il picco allo strike at-the-money e aumenta bruscamente con l'avvicinarsi della scadenza, soprattutto per le opzioni settimanali vicine al prezzo di esercizio.
- Le opzioni short comportano gamma negativo, il che fa sì che il delta si muova contro la posizione durante movimenti bruschi del sottostante, con il rischio di perdite esponenziali.
- Gestire il gamma richiede un sizing accurato delle posizioni, un ribilanciamento tempestivo e l'uso di spread, perché l'esposizione al gamma può crescere rapidamente ed erodere la redditività.
- Monitorare il gamma netto sull'intero portafoglio offre un quadro di rischio più chiaro rispetto alle singole opzioni, evitando sorprese dovute ad accelerazioni cumulative del delta.
- Usare strumenti che visualizzano e segnalano il delta e il gamma netti può aiutare i trader a reagire in modo proattivo ai cambiamenti di esposizione vicino alla scadenza o durante mercati volatili.
Indice
- Delta vs Gamma: definire il delta e perché i trader lo monitorano
- Gamma: la velocità con cui il delta cambia
- La matematica dietro delta e gamma (senza gergo tecnico)
- Come moneyness, tempo e volatilità rimodellano delta e gamma
- Gamma lungo vs corto: perché i venditori lo chiamano "il nemico"
- Esempi pratici: trasformare delta e gamma in numeri reali
- Delta hedging, gamma scalping e una checklist pratica
- Chi c'è dietro questa analisi e dove si inserisce Evibe
- Una nota da praticante sulla gestione del gamma nel trading live
- Evibe: vedi il tuo delta e gamma netti su tutti i conti
- Fonti
Delta vs Gamma: definire il delta e perché i trader lo monitorano
Il delta è la derivata prima del prezzo di un'opzione rispetto al prezzo del titolo sottostante. Eliminando il calcolo, significa semplicemente questo: il delta misura la variazione del prezzo di un'opzione per una variazione di 1 dollaro nel sottostante, ed è il numero che ogni trader controlla per primo prima di aprire una posizione.
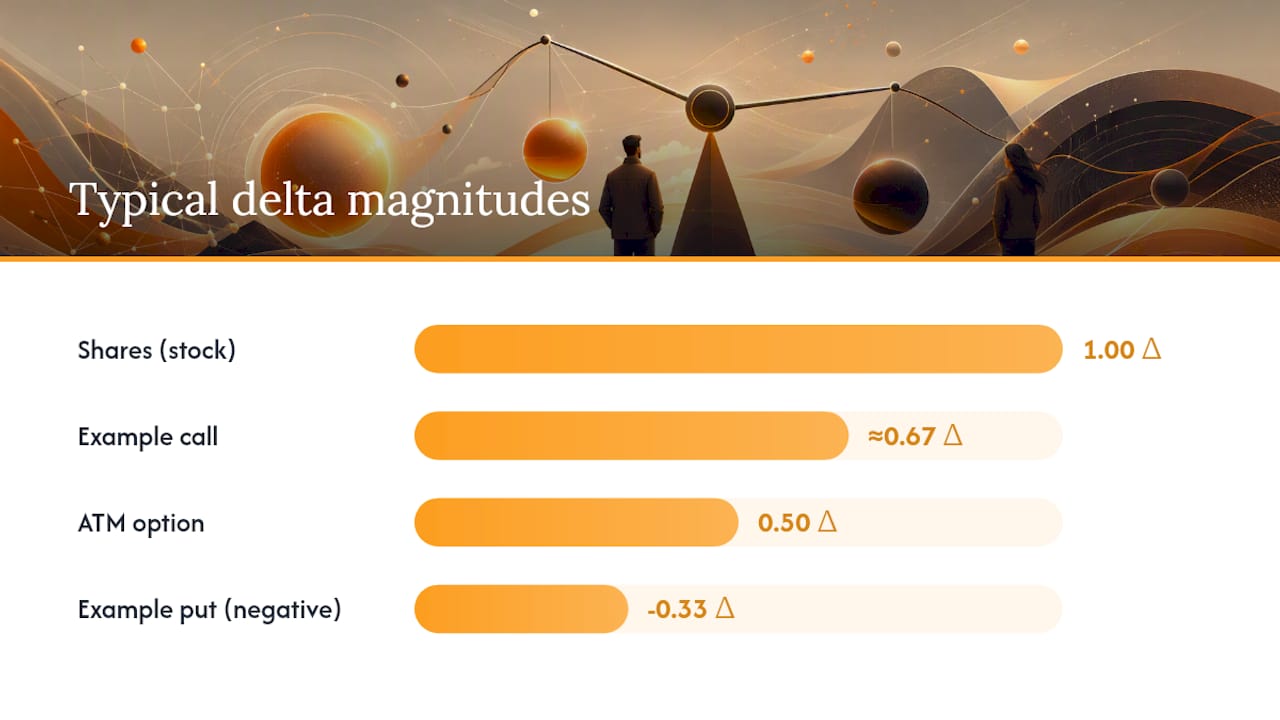
I delta delle call vanno da 0 a +1. I delta delle put vanno da 0 a -1, poiché le put guadagnano valore quando il titolo scende. Una call con un delta intorno a due terzi guadagna circa due terzi del movimento del titolo per ogni dollaro di rialzo. Una put con delta negativo intorno a un terzo guadagna circa un terzo del movimento del titolo per ogni dollaro di ribasso.
Il delta svolge una doppia funzione per i trader:
- Esposizione direzionale. Indica quanto l'opzione si comporta come il titolo sottostante. Un delta di 1,00 significa che l'opzione si muove quasi dollaro per dollaro con le azioni.
- Lettura approssimativa della probabilità. Un'opzione con delta 0,50 viene spesso considerata avere circa il 50% di probabilità di scadere in the money, sebbene questa sia un'approssimazione, non una probabilità formale.
- Rapporto di copertura. Se sei short su azioni per un valore di delta pari a 100, hai bisogno di opzioni con un delta combinato di +100 per azzerare la tua esposizione.
Il delta cambia costantemente. Con l'avvicinarsi della scadenza, le opzioni in the money spingono i loro delta verso 1 (o -1 per le put), mentre le opzioni out-of-the-money tendono verso zero. L'aumento della volatilità implicita tende a portare i delta più vicini a 0,50, perché una maggiore incertezza rende plausibili anche gli strike più lontani.
Ecco un esempio rapido. Supponiamo che un titolo tratti a 100 dollari e tu possieda una call con delta 0,50. Se il titolo sale a 101 dollari, il prezzo della call dovrebbe salire di circa 0,50 dollari, a parità di altre condizioni. Questa è l'intera idea alla base della sensibilità di prezzo del significato del delta nelle opzioni: un numero, un movimento di un dollaro, una variazione di prezzo stimata.
Gamma: la velocità con cui il delta cambia
Il gamma misura quanto velocemente cambia il delta al muoversi del sottostante, e i trader lo chiamano a volte “il delta del delta”. Se il delta ti dice la tua esposizione direzionale attuale, il gamma ti dice quanto è instabile quella esposizione.
Il gamma è più alto per le opzioni at-the-money e aumenta bruscamente con l'avvicinarsi della scadenza, come conferma la spiegazione del gamma di Investopedia. Questa è la forma più importante da memorizzare quando si parla di rischio di gamma spiegato: raggiunge il picco vicino al prezzo di esercizio e diventa più estremo man mano che ci si avvicina alla scadenza.
Le convenzioni sui segni qui non sono negoziabili, e divergono nettamente dalla suddivisione call/put del delta:
- Le opzioni long (call o put) hanno sempre gamma positivo. Il tuo delta si muove a tuo favore quando il titolo si muove a tuo favore.
- Le opzioni short (call o put) hanno sempre gamma negativo. Il tuo delta si muove contro di te quando il titolo si muove contro di te, secondo la guida introduttiva al gamma di Options Education.
- Le posizioni sul titolo sottostante hanno gamma zero. Un'azione ha un delta fisso pari a 1 che non cambia mai.
Questo è il motivo per cui il gamma conta di più per la gestione della posizione rispetto al solo delta. Il delta ti dà un'istantanea. Il gamma ti dice se quell'istantanea sta per diventare obsoleta. Un trader che osserva solo il delta su una posizione short in opzioni può essere colto di sorpresa quando il titolo compie un movimento brusco e il delta accelera contro di lui in un modo che la lettura precedente non aveva previsto.
La matematica dietro delta e gamma (senza gergo tecnico)
Delta e gamma derivano entrambi dal calcolo, ma non serve risolvere equazioni per usarli. Il delta si scrive come ∂C/∂S, cioè la variazione del prezzo della call (C) rispetto a una piccola variazione del prezzo del titolo (S). Il gamma è ∂²C/∂S², la derivata seconda, ovvero la velocità di variazione di quel primo tasso di variazione.
Ecco come i trader lo applicano realmente nella pratica:
- Stima basata solo sul delta. Moltiplica il delta per il movimento di prezzo: Δ × ΔS. Se il delta è 0,50 e il titolo sale di 2 dollari, il guadagno stimato è 1,00 dollaro.
- Correzione delta più gamma. Aggiungi una correzione di convessità: Δ × ΔS + 0,5 × Γ × (ΔS)². Questo tiene conto del fatto che il delta stesso è cambiato durante il movimento.
- Ricalcola il prezzo quando il movimento è ampio. Entrambe le formule sono approssimazioni locali. Una volta che il sottostante si muove di diversi dollari o la volatilità aumenta bruscamente, la stima si allontana dal valore reale dell'opzione, e dovresti ricalcolare il prezzo con un modello completo invece di fidarti dell'approssimazione.
Questa correzione di secondo ordine è esattamente ciò che rende utile il gamma. Come osserva il materiale didattico del CME Group sul delta delle opzioni, il delta è la derivata prima e il gamma la seconda, e combinarli produce una stima decisamente migliore rispetto al solo delta per qualsiasi movimento oltre a uno piccolo. La maggior parte delle piattaforme di trading e degli strumenti di pricing basati su Black-Scholes riportano entrambi i valori direttamente accanto alla quotazione, quindi raramente li calcoli a mano. Ciò che conta è sapere cosa implicano i numeri prima di agire su di essi.
Come moneyness, tempo e volatilità rimodellano delta e gamma
Il gamma non è un numero fisso che riposa tranquillamente sulla tua posizione. Cambia costantemente in base a tre fattori: quanto è vicino lo strike al prezzo attuale del titolo, quanti giorni mancano alla scadenza e a che livello si trova la volatilità implicita.
Le opzioni at-the-money hanno il gamma più alto tra tutti gli strike. Le opzioni molto in the money e molto out-of-the-money hanno gamma basso, perché i loro delta sono già vicini a 1 o a 0 e hanno poco margine residuo per muoversi. L'effetto si intensifica con l'avvicinarsi della scadenza:
- Le opzioni a lunga scadenza, inclusi i LEAPS, hanno un gamma relativamente basso anche at-the-money, perché il tempo attutisce il delta da oscillazioni improvvise.
- Le opzioni del mese corrente, at-the-money, possono vedere il gamma impennarsi bruscamente negli ultimi giorni prima della scadenza.
- Le opzioni settimanali vicine allo strike sono dove il rischio di gamma diventa più estremo, poiché il delta può oscillare da 0,20 a 0,80 in una singola sessione.
La volatilità implicita complica ulteriormente il quadro. Una volatilità implicita più bassa tende ad aumentare il gamma at-the-money, mentre una volatilità implicita più alta tende ad appiattire il gamma su tutti gli strike, secondo l'analisi del gamma di Options Education. Sembra controintuitivo finché non ci si pensa: un'alta volatilità già incorpora ampi movimenti su tutti gli strike, quindi nessuno strike singolo porta una quota sproporzionata del rischio di delta. Una bassa volatilità concentra quel rischio proprio intorno al prezzo attuale.
Il gamma raggiunge il picco intorno allo strike at-the-money e sale con l'avvicinarsi della scadenza — un pattern che si mantiene su quasi tutti i sottostanti, motivo per cui i market maker monitorano così attentamente l'esposizione al gamma del mese corrente, at-the-money, in vista delle settimane di scadenza.
Gamma lungo vs corto: perché i venditori lo chiamano "il nemico"
Gamma lungo e gamma corto creano due esperienze di trading completamente diverse, anche quando la lettura del delta appare identica nel momento in cui la controlli.
Il gamma lungo significa che il tuo delta si muove a tuo favore quando il titolo si muove. Se sei long su una call e il titolo sale, il tuo delta aumenta, quindi guadagni a un ritmo crescente. Se il titolo scende, il tuo delta si riduce, quindi perdi a un ritmo decrescente. Questa asimmetria è il motivo per cui esiste il gamma scalping: un trader long gamma può comprare azioni quando il titolo scende e venderle quando sale, raccogliendo piccoli profitti dalle oscillazioni stesse.
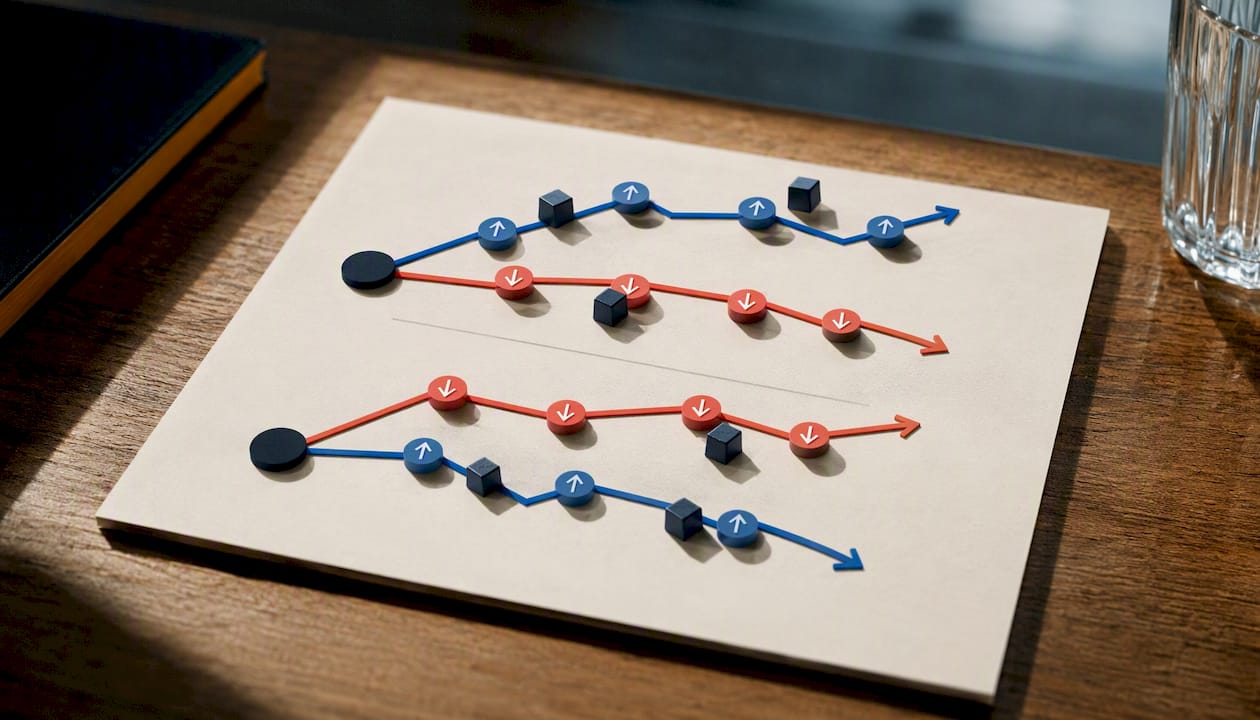
Il gamma corto ribalta completamente questa relazione. Se hai venduto opzioni, il tuo delta si muove contro di te quando il titolo si muove. Una posizione in perdita peggiora più velocemente, non più lentamente. Questo è il significato pratico dietro la frase “il gamma è il nemico” per i venditori di opzioni, un'inquadratura usata da la panoramica di Britannica su delta e gamma per descrivere come l'esposizione a gamma corto possa causare perdite accelerate quando il sottostante si muove contro la posizione.
I trader gestiscono questo rischio in alcuni modi concreti:
- Sizing della posizione. I venditori con gamma corto solitamente dimensionano le posizioni più piccole rispetto agli acquirenti con gamma lungo, perché le perdite possono accumularsi invece di attenuarsi.
- Roll e aggiustamenti. Spostare uno strike short più avanti nel tempo o più lontano dal prezzo di esercizio azzera l'esposizione al gamma prima che diventi pericolosa.
- Usare spread invece di posizioni scoperte. Uno spread a credito limita il rischio di gamma alla larghezza dello spread, a differenza di un'opzione short scoperta con esposizione teoricamente illimitata.
- Monitorare insieme il delta e il gamma netti del portafoglio. Un trader con diverse posizioni ha bisogno della cifra netta combinata, non solo della lettura su un singolo contratto, poiché posizioni compensative possono mascherare l'esposizione reale.
Consiglio pratico: Controlla il gamma netto totale del tuo conto rispetto al tuo margine disponibile prima di aggiungere una nuova posizione short, non dopo. Un portafoglio che sembra a posto guardando solo il delta può essere pericolosamente esposto sul gamma una volta sommati tutti i contratti aperti.
Esempi pratici: trasformare delta e gamma in numeri reali
I numeri rendono questo concetto concreto più velocemente di qualsiasi spiegazione. Ecco due scenari che mostrano come delta e gamma influenzano realmente i premi delle opzioni e come il delta stesso cambia in seguito.
-
Esempio A: call at-the-money a breve termine. Supponiamo che la call abbia un delta di 0,50 e un gamma di 0,06, e che il sottostante salga di 1 dollaro. La stima basata solo sul delta dice che il premio guadagna circa metà del movimento del titolo. La correzione delta più gamma aggiunge una piccola rettifica di convessità proporzionale al gamma, aumentando leggermente la stima. Altrettanto importante, il delta stesso dell'opzione sale della quantità del gamma, il che significa che la tua esposizione direzionale è appena diventata notevolmente più grande a seguito di un singolo movimento di 1 dollaro.
-
Esempio B: call molto in the money. Questa call ha un delta di circa 0,85 e un gamma di circa 0,03. Lo stesso movimento di 1 dollaro produce una stima basata solo sul delta vicina a 0,85 volte il movimento del titolo, con una piccola correzione del gamma che modifica appena il totale. Il nuovo delta aumenta in modo moderato rispetto al delta originale, uno spostamento molto più piccolo rispetto al caso at-the-money.
Il divario tra questi due esempi è l'intero punto del rischio di gamma spiegato nella pratica: conta enormemente per i contratti at-the-money e relativamente poco una volta che un'opzione è molto in the money. Per un rapido controllo di buon senso su un piccolo movimento, il numero basato solo sul delta è abbastanza vicino. Per qualsiasi cosa oltre uno o due dollari, o per gli strike at-the-money vicini alla scadenza, ricalcola il prezzo dell'opzione sulla tua piattaforma invece di fidarti dell'approssimazione.
Delta hedging, gamma scalping e una checklist pratica
Le strategie di delta hedging partono da un calcolo: quante azioni o contratti servono per portare il tuo delta netto a zero, o al livello di esposizione target che vuoi effettivamente ottenere? Un trader short su 10 call con un delta di circa 0,40 ciascuna ha un delta approssimativamente pari a -400 e deve comprare un numero simile di azioni per azzerare quella esposizione.
La parte difficile non è la matematica. È decidere quando ribilanciare. Ogni ribilanciamento costa denaro in commissioni e slippage, quindi coprirsi troppo frequentemente erode proprio il vantaggio che si sta cercando di proteggere, secondo le indicazioni di Investopedia sul trading basato sulle Greche.
Il gamma scalping funziona meglio in condizioni specifiche: sei long gamma, il sottostante è abbastanza liquido da poter entrare e uscire a basso costo, e la tua esecuzione è abbastanza veloce da catturare le oscillazioni prima che si invertano. Raramente funziona su titoli poco liquidi o durante periodi in cui gli spread denaro-lettera erodono il profitto di ogni scalp.
Una checklist compatta pre-operazione copre gli elementi essenziali:
- Conferma la dimensione della posizione rispetto al margine del conto, non solo rispetto al premio incassato.
- Calcola l'esposizione al gamma attesa allo strike che stai considerando, soprattutto vicino alla scadenza.
- Stima uno slippage realistico per le tue operazioni di copertura prima di impegnarti in un piano di hedging attivo.
- Stabilisci in anticipo regole di uscita, incluso un livello massimo di perdita legato all'accelerazione del gamma, non solo al prezzo.
Consiglio pratico: Se il costo atteso della copertura supera il vantaggio del premio che stai cercando di catturare, salta del tutto la copertura attiva. Non tutte le posizioni short gamma necessitano di un monitoraggio costante. A volte chiudere l'operazione costa meno che difenderla. Per approfondire come questi numeri interagiscono con le altre Greche, la guida di Evibe alle Greche delle opzioni esamina theta e vega insieme a delta e gamma.
Chi c'è dietro questa analisi e dove si inserisce Evibe
Questo articolo è stato scritto da Vincent, il cui articolo di approfondimento sulle Greche delle opzioni spiega theta, vega e rho insieme a delta e gamma in maggiore dettaglio.
Il tracker di opzioni è stato progettato esattamente per le dinamiche descritte qui: aggrega il delta netto e il gamma netto su ogni posizione detenuta, visualizza il rischio di scadenza su un calendario e invia avvisi quando l'esposizione supera le soglie che imposti tu. Questa combinazione conta più che controllare le Greche di un singolo contratto isolatamente, poiché il gamma a livello di portafoglio è ciò che determina effettivamente il tuo rischio in una giornata volatile.
Una nota da praticante sulla gestione del gamma nel trading live
La decisione di sizing che mi è rimasta più impressa: ridurre a metà uno strangle short la settimana prima degli utili, non perché il delta sembrasse negativo, ma perché il gamma netto sulla posizione era cresciuto più velocemente di quanto il margine del conto potesse assorbire. Il delta sembrava a posto. Il gamma no.
L'abitudine da rubare è una revisione settimanale delle Greche nette prima dell'apertura di lunedì, controllando l'esposizione al gamma rispetto alla dimensione del conto prima di aggiungere qualsiasi cosa di nuovo. Il blog di Evibe approfondisce come integrare questa abitudine in una routine.
— Vincent
Evibe: vedi il tuo delta e gamma netti su tutti i conti
Questo strumento è pensato per i trader che vogliono evitare di ricostruire manualmente il delta e il gamma netti tra più schede di broker. Invece di aprire ogni posizione separatamente, consolida ogni contratto di opzioni in un'unica dashboard, calcola il delta netto e il gamma netto sull'intero portafoglio e visualizza come quella esposizione cambia con l'avvicinarsi della scadenza.

Questo conta soprattutto proprio nei momenti descritti in questo articolo: quando il gamma sta salendo vicino a una data di scadenza, o quando il delta di una posizione short inizia ad accelerare più velocemente del previsto. Gli avvisi intelligenti segnalano questi cambiamenti prima che diventino un problema anziché dopo, così reagisci al superamento di una soglia invece che a una sorpresa nel tuo estratto conto. Se fai trading attivo di opzioni e vuoi che le tue Greche vengano monitorate automaticamente invece di ricalcolarle manualmente a ogni sessione, dai un'occhiata al tracker di opzioni di Evibe e inizia gratis per vedere la tua esposizione netta attuale.
Fonti
Questo articolo è un'informazione generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire in base a quanto riportato qui.
- Option Greeks: The 4 Factors to Measure Risk
- Gamma
- Options Delta - The Greeks - CME Group
- Directional risk in options: Understanding delta and gamma