Sharpe vs Sortino: quale rapporto dovrebbero usare gli investitori?
Sharpe vs Sortino: scopri quale metrica di rendimento aggiustato per il rischio si adatta meglio alla tua strategia e come ciascuna valuta rischio e rendimento.
Sharpe vs Sortino: quale rapporto dovrebbero usare gli investitori?
Usa il rapporto di Sharpe quando hai bisogno di una misura rapida e standardizzata del rendimento per unità di rischio totale. Usa il rapporto di Sortino quando ti interessa specificamente il rischio al ribasso e la tua strategia ha un profilo di rendimento asimmetrico, come la vendita di opzioni o il trend-following. Per la maggior parte dei portafogli diversificati in stile indice, i due rapporti si muovono in modo così simile che la scelta cambia a malapena la tua conclusione, secondo la ricerca della CAIA Association. È proprio dove divergono che la differenza conta di più: strategie con rischio di coda e flussi di rendimento asimmetrici.
- Portafogli indice diversificati: Sharpe è generalmente sufficiente.
- Strategie con forte esposizione a opzioni o rischio di coda: Sortino cattura ciò che Sharpe non vede.
- Screening delle schede informative dei gestori: calcola entrambi, poiché il quadro originale di William F. Sharpe e i moderni metodi basati sul rischio al ribasso rispondono a domande diverse.
Fatto rapido: Sharpe e Sortino correlano fortemente tra i gestori nella maggior parte dei dataset, secondo l’analisi della CAIA, ma le strategie asimmetriche sono l’eccezione che rompe questo schema. Strumenti come Evibe, che consolidano la tua cronologia di rendimenti, rendono entrambi i calcoli molto meno soggetti a errori.
Punti chiave
Sharpe e Sortino generalmente concordano strettamente, ma le strategie asimmetriche o con rischio di coda richiedono l’ottica esclusivamente al ribasso di Sortino per evitare una lettura fuorviante di Sharpe.
| Punto | Dettagli |
|---|---|
| Predefinisci su Sharpe | Usalo per flussi di rendimento diversificati e approssimativamente simmetrici, dove contano semplicità e comparabilità. |
| Passa a Sortino per l’asimmetria | Le strategie con forte esposizione a opzioni, rischio di coda o asimmetriche richiedono la deviazione al ribasso per rivelare il rischio nascosto. |
| Fai corrispondere la frequenza nell’annualizzazione | Riscala sempre numeratore e denominatore con la stessa conversione, come sqrt(252) per i dati giornalieri. |
| Non usare mai un solo rapporto isolato | Abbina qualsiasi metrica al drawdown massimo e a un controllo della distribuzione prima di agire di conseguenza. |
Indice
- Rapporto di Sharpe spiegato vs rapporto di Sortino: formule e input
- Cosa misurano davvero Sharpe e Sortino?
- Punti di forza e limiti di ciascun rapporto
- Come divergono Sharpe e Sortino nella pratica?
- Dovresti usare Sharpe o Sortino per la tua strategia?
- Come calcolare Sharpe e Sortino in Excel, Python e R
- Fai di più con i dati del tuo portafoglio
- Sharpe vs Sortino: quale rapporto aggiustato per il rischio dovrebbero usare gli investitori?
- Fonti
Rapporto di Sharpe spiegato vs rapporto di Sortino: formule e input
Il rapporto di Sharpe divide il rendimento in eccesso per la deviazione standard totale: (Rp − Rf) ÷ σp, dove Rp è il rendimento del portafoglio, Rf è il tasso privo di rischio e σp è la deviazione standard di tutti i rendimenti, secondo il confronto di Investopedia tra le due metriche. Ogni punto dato conta, sia i guadagni che le perdite.
Il rapporto di Sortino sostituisce il denominatore: (Rp − MAR) ÷ deviazione al ribasso. MAR sta per rendimento minimo accettabile, una soglia che imposti tu stesso (spesso 0% o il tasso privo di rischio) che rappresenta il rendimento sotto il quale la volatilità ti danneggia davvero. La deviazione al ribasso conta solo i rendimenti che scendono sotto il MAR, elevando al quadrato quei deficit e prendendone la radice, un metodo chiamato anche momento parziale inferiore.
L’annualizzazione fa cadere in errore più analisti delle formule stesse.
- Rendimenti giornalieri: moltiplica la media per 252 e la deviazione standard per la radice quadrata di 252.
- Rendimenti mensili: moltiplica la media per 12 e la deviazione standard per la radice quadrata di 12.
- Fai corrispondere la frequenza di numeratore e denominatore. Non annualizzare mai uno lasciando l’altro in termini mensili grezzi.
- Usa la deviazione standard campionaria (n-1 al denominatore), l’impostazione predefinita in STDEV.S di Excel e nella maggior parte delle librerie finanziarie, non la deviazione standard della popolazione.
- I rendimenti medi aritmetici sono standard per entrambi i rapporti; i rendimenti geometrici sottostimano il numeratore della volatilità e distorceranno il risultato se mescolati.
Cosa misurano davvero Sharpe e Sortino?
Sharpe risponde a una domanda: quanto rendimento in eccesso hai guadagnato per unità di volatilità totale, considerando le oscillazioni al rialzo come rischio esattamente al pari di quelle al ribasso? Quell’assunzione aveva senso quando Sharpe formalizzò per la prima volta il rapporto per rendimenti differenziali a investimento nullo, non necessariamente per giudicare in isolamento il track record di un singolo fondo, come chiariscono gli stessi scritti di Sharpe.
Sortino risponde a una domanda più ristretta, forse più intuitiva: quanto rendimento in eccesso per unità di volatilità al ribasso, ignorando le oscillazioni al rialzo che agli investitori in realtà non dispiacciono?
Entrambi i rapporti si basano su assunzioni statistiche che non sempre reggono:
- Sharpe assume implicitamente che i rendimenti siano approssimativamente normali e che le deviazioni al rialzo e al ribasso meritino lo stesso peso.
- Sortino assume che la soglia MAR separi in modo significativo la volatilità “accettabile” da quella “dannosa”.
- L’asimmetria (distribuzioni di rendimento non simmetriche) e la curtosi (code grasse) distorcono entrambi i rapporti, solo in direzioni diverse.
- I track record brevi amplificano il rumore in entrambi i calcoli, ma soprattutto in Sortino, poiché si basa su meno punti dati.
Consiglio pratico: Prima di fidarti di uno dei due numeri, traccia un istogramma dei tuoi rendimenti. Una distribuzione visibilmente asimmetrica o con code grasse è il segnale che nessuno dei due rapporti racconta da solo l’intera storia.
Punti di forza e limiti di ciascun rapporto
Il principale punto di forza di Sharpe è anche la sua critica più comune: tratta ogni deviazione dalla media come rischio, incluso il rialzo. Questa semplicità lo rende facile da riportare e confrontare tra gestori, ma penalizza le strategie che hanno mesi vincenti particolarmente forti, e viene distorto da distribuzioni di rendimento non normali e valori anomali.
Il vantaggio di Sortino è l’appeal intuitivo. Conta solo la volatilità che agli investitori effettivamente dispiace, il che corrisponde meglio a come la maggior parte delle persone descrive la propria tolleranza al rischio, secondo i contenuti educativi di Schwab su questo rapporto. Il suo punto debole è statistico: poiché scarta circa metà del dataset (la metà al rialzo), ha una densità informativa ridotta e diventa poco affidabile per serie di rendimenti brevi o con perdite poco frequenti, secondo la panoramica di Wikipedia sulla famiglia del rapporto di Sharpe.
- Sharpe: semplice, ampiamente riportato, usa l’intero dataset; penalizza il rialzo, distorto dalle code grasse.
- Sortino: corrisponde alla psicologia dell’investitore, isola il rischio reale; più rumoroso con campioni piccoli, cieco alle informazioni al rialzo.
- Nessuno dei due rapporti dovrebbe essere una regola decisionale a sé stante.
Avviso statistico: le serie di rendimenti simulate o levigate (comuni in asset illiquidi come il private equity) comprimono artificialmente la volatilità e gonfiano entrambi i rapporti. Abbina qualsiasi metrica al drawdown massimo e a un controllo della distribuzione prima di fidarti del numero principale.
Come divergono Sharpe e Sortino nella pratica?
Sharpe = (8−2)/6 = 1,0. Sortino = (8−2)/4 = 1,5. Entrambi i rapporti raccontano una storia coerente: rischio moderato e solido.
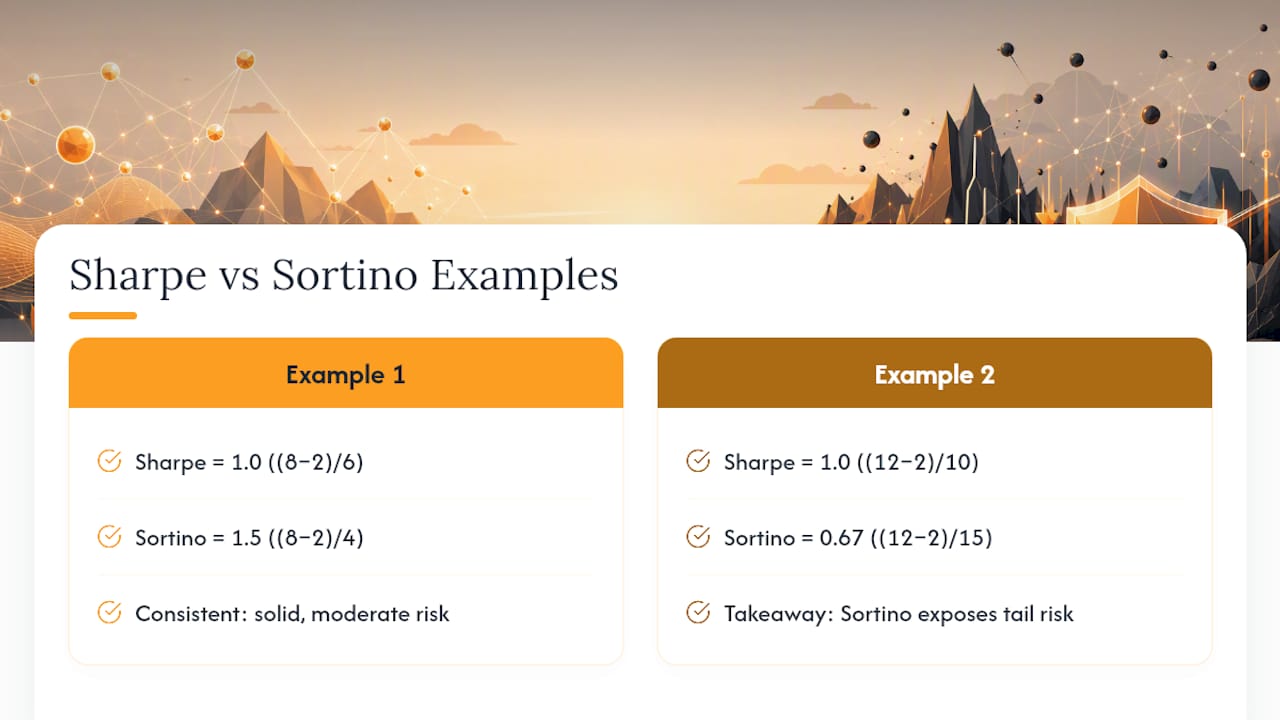
Sharpe = (12−2)/10 = 1,0. Sortino = (12−2)/15 = 0,67. Qui Sortino rivela il rischio di coda che la misura di volatilità mista di Sharpe nasconde, uno schema che l’analisi di Creget Research sulle distribuzioni asimmetriche segnala direttamente.
Come benchmark generale, un rapporto di Sharpe vicino a 1 è considerato buono, vicino a 2 molto buono, e 3 o superiore eccellente, secondo le indicazioni di Investopedia, sebbene il contesto della classe di attivo conti sempre. Un Sortino elevato abbinato a uno Sharpe mediocre è un segnale per approfondire la distribuzione dei rendimenti prima di allocare ulteriormente.
Dovresti usare Sharpe o Sortino per la tua strategia?
Poniti queste domande prima di scegliere un rapporto:
- La strategia presenta un’asimmetria di rendimento significativa (guadagni piccoli e frequenti, perdite grandi e rare, o viceversa)?
- Quanto è lungo il track record? Con meno di due o tre anni di dati mensili, tratta con cautela i risultati di Sortino.
- Chi è il pubblico? Lo screening istituzionale spesso predilige Sharpe per la comparabilità; le discussioni sul rischio orientate al cliente spesso preferiscono l’impostazione intuitiva di Sortino.
Mapping comuni, ripresi in spiegazioni di settore che confrontano i rapporti di performance: i fondi diversificati long-only si affidano a Sharpe, i fondi hedge con overlay su opzioni o esposizione al rischio di coda si affidano a Sortino, e lo screening dei fondi retail spesso riporta entrambi.
- Calcola entrambi i rapporti ogni volta che la cronologia dei rendimenti lo consente.
- Aggiungi il drawdown massimo e un controllo del regime di volatilità per qualsiasi strategia con esposizione a derivati.
- Non fare mai affidamento su un singolo rapporto per approvare una decisione di allocazione.
Come calcolare Sharpe e Sortino in Excel, Python e R
In Excel, calcola il rendimento medio in eccesso con =AVERAGE(returns)-Rf, poi dividi per =STDEV.S(returns) per ottenere Sharpe. Per Sortino, costruisci una colonna ausiliaria con =MIN(0,return-MAR), elevala al quadrato, calcola la media di quei valori al quadrato, prendi la radice quadrata, poi dividi il rendimento in eccesso per quel valore.
- Python: usa
pandasenumpyper i rendimenti in eccesso e l’annualizzazione;empyricalopyfoliohanno funzioni integrate per Sharpe e Sortino che gestiscono automaticamente la deviazione al ribasso. - R: il pacchetto
PerformanceAnalyticsinclude direttamente le funzioniSharpeRatio()eSortinoRatio(), evitando la codifica manuale del momento parziale inferiore. - Insidia comune: mescolare rendimenti logaritmici con rendimenti semplici, oppure annualizzare il numeratore senza far corrispondere la frequenza del denominatore.
Centralizzare la cronologia dei rendimenti di azioni ed ETF in un unico posto, invece di ricomporre esportazioni da broker diversi, elimina la maggior parte degli errori di disallineamento di frequenza che corrompono silenziosamente questi calcoli.
Fai di più con i dati del tuo portafoglio
Calcolare Sharpe e Sortino a mano funziona solo se i dati sui rendimenti sono puliti, completi e con marca temporale coerente su ogni conto. Raramente è così che si presentano la maggior parte dei portafogli, una volta che comprendono un conto broker, un wallet crypto e alcune voci manuali per immobili o partecipazioni private.
Evibe consolida azioni, ETF, opzioni, crypto, immobili e altri asset in un’unica dashboard con sincronizzazione automatica da banche e broker, così che la serie di rendimenti che alimenta le tue metriche di rischio rifletta il tuo portafoglio reale, non un’approssimazione. La sua analisi basata su intelligenza artificiale fa emergere segnali di rischio e diversificazione insieme al confronto con i principali indici, offrendoti una lettura più rapida della performance rispetto a costruire fogli di calcolo da zero. Gli strumenti di tracciamento di Evibe sono gratuiti da usare, con 7 giorni di Premium su ogni nuovo account.
Sharpe vs Sortino: quale rapporto aggiustato per il rischio dovrebbero usare gli investitori?
Il consiglio convenzionale tratta questa scelta come binaria: scegliere Sharpe per la semplicità o Sortino per la sofisticazione. Questa impostazione manca la vera lezione che emerge dai dati. Poiché i due rapporti correlano così fortemente tra la maggior parte dei gestori, il dibattito su quale sia “migliore” è spesso una distrazione da un’abitudine più utile: controllare la distribuzione dei tuoi rendimenti prima di fidarti di uno dei due numeri.
Ciò che viene sottovalutato è quanto entrambi i rapporti si comportino male su track record brevi e serie di rendimenti levigate. Un fondo con diciotto mesi di dati mensili e un trimestre fortunato può ottenere uno Sharpe o uno Sortino impressionante che non dice quasi nulla sul rischio futuro. Preferirei vedere un investitore calcolare entrambi i rapporti, dare un’occhiata all’asimmetria e controllare il drawdown massimo, piuttosto che discutere di filosofia dei rapporti per un’ora. La metrica conta meno della disciplina di verificarla rispetto alla forma dei rendimenti reali che ci sono dietro.
Questo articolo è un’informazione generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire in base a quanto riportato qui.
Fonti
Le classifiche di Sharpe e Sortino si muovono insieme abbastanza spesso che molti analisti smettono di verificare le eccezioni, ed è proprio in quel momento che un flusso di rendimenti asimmetrico passa inosservato.