Traders : une option peut équivaloir à 100 actions, mesurez et maîtrisez le risque
Traders : une option peut équivaloir à 100 actions. Mesurez le risque avec Evibe, convertissez les Greeks nets en équivalents-actions et calculez la VaR.
Traders : une option peut équivaloir à 100 actions, mesurez et maîtrisez le risque
Les options peuvent augmenter ou réduire le risque de votre portefeuille, et le sens de cet effet dépend entièrement de la façon dont vous les utilisez. Un covered call réduit la volatilité ; un put vendu à découvert la concentre. Les mécanismes qui comptent sont le delta, le gamma, le vega et le thêta, et ils s’agrègent sur l’ensemble de vos positions. Avant d’ajouter un nouveau contrat, calculez les Greeks nets de votre portefeuille, convertissez le delta en équivalents-actions, et fixez un plafond strict de risque par transaction.
En bref :
- La plupart des risques liés aux options proviennent de la taille et de la concentration des positions, ce qui exige des règles strictes de dimensionnement pour éviter que des transactions apparemment petites n’entraînent de lourdes pertes.
- Agréger les Greeks sur l’ensemble du portefeuille et convertir le delta et le vega en équivalents-actions et en impacts en dollars aide à estimer les pertes potentielles liées aux mouvements de marché ou aux pics de volatilité.
- Des tests de résistance réguliers face aux baisses de marché, aux hausses de volatilité et aux chocs sur une action isolée sont essentiels pour repérer les vulnérabilités cachées et gérer les risques corrélés.
- Une discipline opérationnelle rigoureuse, incluant la compréhension des niveaux d’autorisation du courtier, la surveillance de la liquidité et l’usage d’ordres à cours limité, réduit le risque de coûts imprévus ou de liquidation forcée.
- Un outil de suivi automatisé des options qui consolide les Greeks et déclenche des alertes améliore la gestion du risque en imposant des ajustements disciplinés avant que les risques ne deviennent ingérables.
Table des matières
- Quels risques de portefeuille les options introduisent-elles réellement ?
- Comment mesurer la contribution d’un portefeuille d’options au risque total ?
- Quelles règles de dimensionnement des positions préviennent réellement les catastrophes ?
- Quand faut-il couvrir le risque d’un portefeuille dominé par les options ?
- Quels risques opérationnels prennent les traders d’options par surprise ?
- À quelle fréquence surveiller et tester la résistance d’un portefeuille d’options ?
- Comment un outil de suivi consolidé soutient le contrôle du risque des options
- Le point de vue honnête d’un trader sur la discipline face au risque des options
- Mettez ces contrôles en pratique avec Evibe
- Sources
- FAQ
Quels risques de portefeuille les options introduisent-elles réellement ?
Les options ne créent pas véritablement une nouvelle catégorie de risque ; elles amplifient ou remodèlent plutôt les risques déjà présents dans votre portefeuille. Un seul contrat contrôle 100 actions, de sorte qu’une position d’options modeste peut avoir le même impact directionnel qu’une transaction sur actions bien plus importante. Cet effet de levier joue dans les deux sens.
Voici ce qu’il faut surveiller avant d’être pris au dépourvu :
- Risque directionnel (delta) : le delta net sur l’ensemble de vos positions indique à quel point votre portefeuille évolue avec le sous-jacent, et il est facile de sous-estimer l’ampleur de ce chiffre une fois que vous cumulez plusieurs transactions sur des titres corrélés.
- Exposition à la volatilité (vega) : un portefeuille peut perdre de la valeur même lorsque le cours de l’action bouge à peine, simplement parce que la volatilité implicite chute après une publication de résultats ou une annonce de la Fed.
- Décroissance temporelle (thêta) : les vendeurs de prime l’encaissent, les acheteurs de prime la subissent, et elle s’accélère à l’approche de l’échéance.
- Risque de gamma près de l’échéance : le delta lui-même devient instable dans les derniers jours avant l’expiration, et une position qui semblait neutre au marché le matin peut sembler fortement directionnelle à la clôture.
- Risque de liquidité, d’exécution et d’assignation : des écarts acheteur-vendeur importants et un faible intérêt ouvert peuvent transformer une sortie de routine en une opération coûteuse, et une assignation anticipée peut vous placer du jour au lendemain dans une position en actions inattendue.
- Risque de corrélation et de concentration : cinq transactions « différentes » sur cinq valeurs technologiques corrélées ne sont pas cinq paris distincts ; c’est pourquoi il est important de comprendre kodėl diversifikuoti valiutų portfelį: rizika ir nauda lors de la gestion du risque global de votre portefeuille. Il s’agit d’un seul gros pari déguisé en cinq costumes.
Chacun de ces risques amplifie les autres. Un delta net important combiné à un vega de portefeuille élevé pendant la saison des résultats représente un profil de risque nettement différent du même delta dans un marché calme.
Comment mesurer la contribution d’un portefeuille d’options au risque total ?
La mesure commence par l’agrégation. Chaque position d’options possède son propre delta, gamma, thêta et vega, et la première étape consiste à les additionner sur l’ensemble du portefeuille — pas seulement à évaluer chaque transaction à l’œil.
Conseil de pro : Convertissez votre delta net en un chiffre équivalent-actions en le multipliant par 100 par contrat. Un delta net de 3,2 sur votre carnet d’options se comporte comme 320 actions d’exposition directionnelle, que vous pouvez ensuite comparer directement à vos avoirs en actions.
Le vega fonctionne de manière similaire. Multipliez le vega du portefeuille par un mouvement attendu de la volatilité implicite (par exemple, un pic de 5 points de volatilité implicite autour d’une date de résultats) pour estimer l’impact potentiel en dollars d’une seule variation de volatilité, indépendamment de la direction du prix.
À partir de là, suivez une séquence qui s’adapte à la complexité :
- Approximation delta-gamma. Elle fonctionne bien pour de petits mouvements et des horizons courts, car elle estime le P&L du portefeuille à l’aide des dérivées première et seconde sans réévaluer chaque contrat.
- Réévaluation complète ou simulation de Monte-Carlo. Dès qu’un portefeuille comporte plusieurs échéances, prix d’exercice et sous-jacents, le raccourci delta-gamma perd rapidement en précision, surtout lors de mouvements importants. La réévaluation complète ou la simulation capte les non-linéarités que l’approximation manque.
- VaR paramétrique (variance-covariance). Elle estime un seuil de perte à un niveau de confiance donné à l’aide d’hypothèses de volatilité et de corrélation ; elle est rapide à calculer mais repose fortement sur l’hypothèse de rendements normaux.
- VaR historique. Elle rejoue des séquences réelles de rendements passés sur vos positions actuelles, ce qui capture le comportement réel des queues épaisses que les modèles paramétriques ont tendance à lisser.
- Expected shortfall (perte attendue). Elle mesure la perte moyenne au-delà de votre seuil de VaR, et c’est généralement le chiffre le plus honnête pour les portefeuilles d’options, car les gains des options sont asymétriques par construction.
Une extension largement citée du cadre moyenne-variance de Markowitz appliqué aux portefeuilles d’options a montré que des formulations naïves peuvent produire des solutions mathématiquement « à risque nul » qui ne tiennent plus une fois les coûts de transaction et les contraintes réalistes ajoutés. Une optimisation robuste, tenant compte des coûts, est nécessaire, et non facultative, dès que les options entrent en jeu.
Vous aurez besoin des Greeks en temps réel par contrat, d’une surface de volatilité implicite, d’une matrice de corrélation entre sous-jacents, et d’estimations réalistes des coûts de transaction. Omettez l’un de ces éléments et votre chiffre de risque n’est qu’une supposition déguisée en calcul.
Quelles règles de dimensionnement des positions préviennent réellement les catastrophes ?
La plupart des pertes sur options s’expliquent par le dimensionnement, pas par le choix de la stratégie. Un spread bien choisi exécuté à trois fois la taille appropriée reste une mauvaise transaction.
Les guides pratiques recommandent généralement 0,5 % à 5 % de la valeur du compte par transaction, le chiffre exact dépendant de la catégorie de stratégie :
- Transactions directionnelles à jambe unique : restez proche de la limite basse, autour de 0,5 % à 1,5 % de la valeur du compte, car une exposition à risque non défini peut évoluer contre vous plus rapidement qu’un spread.
- Stratégies de revenu à risque défini (spreads de crédit, iron condors) : un risque modéré par transaction est courant, puisque la perte maximale est connue à l’avance.
- Transactions spéculatives ou à forte conviction : limitez strictement le risque, même en cas de forte conviction, car c’est précisément dans ce cas que les traders ont tendance à surdimensionner.
Superposez des limites au niveau du compte aux limites au niveau de la transaction : un pourcentage maximal de risque total du portefeuille, un plafond d’exposition à un secteur unique, et un plafond d’exposition notionnelle par rapport à la taille du compte. Les déclencheurs mécaniques comptent plus que les intentions. Fixez un seuil de delta net qui impose une révision, un plafond de gamma qui signale le risque de la semaine d’expiration, et une règle de stop-loss que vous suivez indépendamment de votre confiance du moment.
Les stratégies à risque défini allègent aussi considérablement la pression sur la marge. Les exigences de marge pour les positions à découvert sont bien plus élevées que pour des spreads offrant la même exposition directionnelle, ce qui signifie que le calcul de marge lui-même vous pousse souvent vers des transactions mieux dimensionnées.
Quand faut-il couvrir le risque d’un portefeuille dominé par les options ?
La couverture n’est pas un état permanent. C’est une réponse à un risque précis devenu plus important que votre tolérance à son égard.
- Convertissez d’abord le risque non défini en risque défini. Acheter une aile de protection contre une option vendue transforme une exposition illimitée en une perte connue et bornée. C’est la forme d’assurance la moins coûteuse que la plupart des traders négligent.
- Utilisez une protection indicielle pour l’exposition corrélée. Des couvertures larges via des puts sur SPY ou QQQ traitent la composante de risque à l’échelle du marché lorsque votre carnet est fortement pondéré en positions corrélées sur des valeurs individuelles, sans nécessiter de dénouer chaque transaction une par une.
- Reportez ou réduisez avant d’être contraint de clôturer. Reporter dans le temps une position menacée, ou en réduire la taille, préserve souvent mieux la thèse de la transaction qu’une sortie pure et simple déclenchée par la panique.
- Pesez le coût par rapport à l’exposition qu’il élimine. Une assurance ne vaut la peine d’être achetée que lorsque la prime est inférieure à la perte contre laquelle vous vous protégez réellement. Couvrir chaque position en permanence ne fait que garantir une lente érosion due au thêta.
Les guides de risque du secteur mentionnent également une règle de stop pratique qu’il vaut la peine d’adopter directement : un stop de prime de 30 % à 50 % pour les acheteurs d’options, qui plafonne les pertes avant qu’une thèse perdante ne devienne catastrophique.
Quels risques opérationnels prennent les traders d’options par surprise ?
Le risque de stratégie attire l’attention, mais le risque opérationnel cause de nombreuses pertes évitables.
Les courtiers exigent des niveaux d’autorisation spécifiques avant de permettre certaines stratégies d’options, et les comptes sur marge peuvent déclencher une liquidation forcée si une position évolue contre vous plus rapidement que ne le permet votre marge de maintien. Connaissez votre niveau d’autorisation et les déclencheurs de marge de votre courtier avant de placer la transaction, pas après un appel de marge.
- Vérifiez l’intérêt ouvert et les écarts acheteur-vendeur avant d’entrer en position, car un écart important sur un prix d’exercice peu échangé peut vous coûter plus cher à la sortie que l’avantage initial de la transaction.
- Surveillez attentivement la semaine d’expiration. Le gamma s’accélère, et le risque d’assignation augmente fortement autour des dates ex-dividende sur les calls vendus dans la monnaie.
- Utilisez des ordres à cours limité sur les contrats peu liquides. Un ordre au marché sur un écart important peut être exécuté à un prix qui efface tout l’avantage attendu de la transaction.
- Envisagez des ordres bracket pour automatiser votre discipline de sortie plutôt que de compter sur une surveillance manuelle de chaque position.
À quelle fréquence surveiller et tester la résistance d’un portefeuille d’options ?
La surveillance quotidienne doit couvrir le delta net, le vega net et toute position proche de l’échéance. Les revues hebdomadaires doivent élargir la perspective à la concentration sectorielle, au gamma total du portefeuille et à l’attribution du P&L par stratégie, afin de savoir quelles transactions génèrent réellement les résultats.
Les tests de résistance traduisent cette surveillance en une vérification prospective face à des scénarios que votre historique récent ne vous a pas encore montrés.
| Scénario de stress | Choc de paramètre | Ce qu’il révèle |
|---|---|---|
| Baisse générale du marché | Prix sous-jacents en baisse de 10 % | Exposition directionnelle et concentration corrélée |
| Pic de volatilité | Volatilité implicite en hausse de 10 points | Risque de vega et skew mal évalué |
| Choc sur une action isolée | Un titre détenu fait un gap — | Concentration idiosyncratique sur un titre |
Le backtesting de votre expected shortfall sur des fenêtres glissantes aide à calibrer si vos limites sont réalistes ou simplement confortables. Des alertes automatisées qui se déclenchent lorsqu’un seuil est franchi suppriment la tentation de se rationaliser « encore un jour » avant d’agir.
Comment un outil de suivi consolidé soutient le contrôle du risque des options
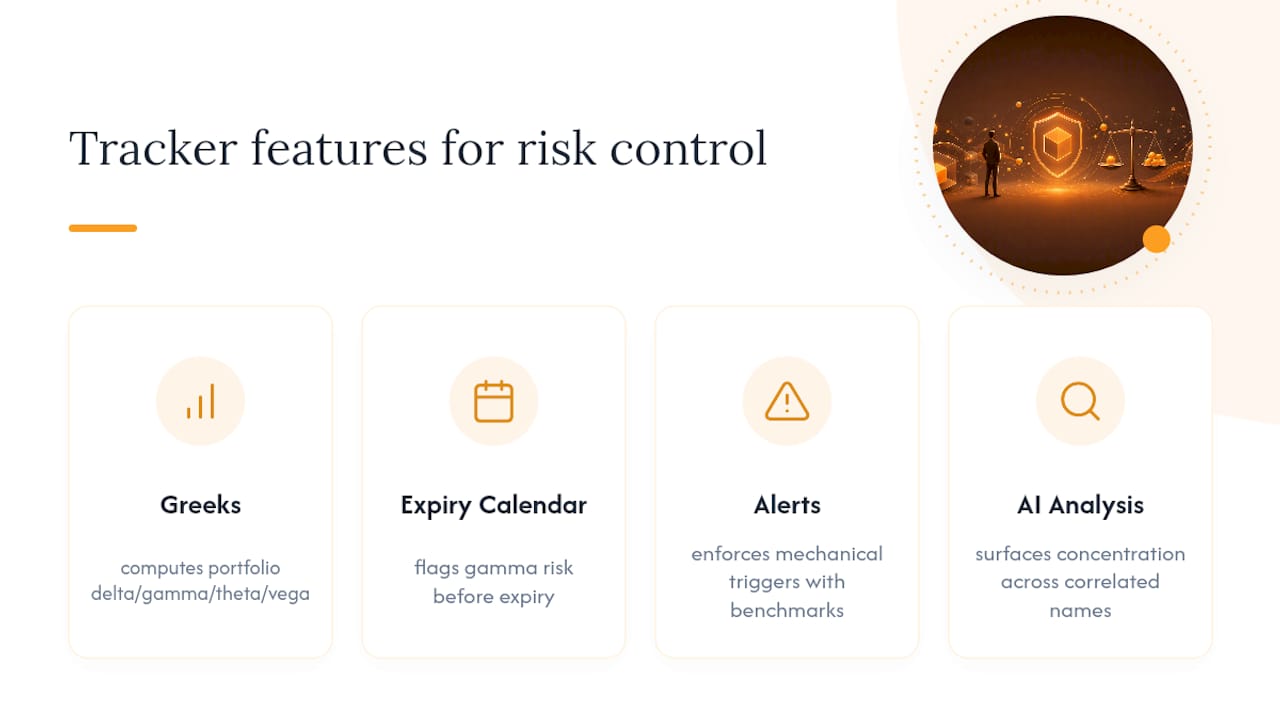
Recalculer manuellement les Greeks du portefeuille à chaque ajout de position n’est pas viable à grande échelle. Le tracker d’options d’Evibe consolide chaque contrat que vous détenez et calcule automatiquement le delta, le gamma, le thêta et le vega au niveau du portefeuille, avec des calendriers d’échéance qui signalent le risque de gamma avant qu’il ne vous surprenne. Les alertes intelligentes et le suivi de référence aident à faire respecter les déclencheurs mécaniques recommandés dans cet article, et l’analyse pilotée par IA peut révéler une concentration que vous ne saviez pas porter sur des valeurs corrélées.
Le point de vue honnête d’un trader sur la discipline face au risque des options
Des règles de dimensionnement strictes et une revue hebdomadaire agrégée des Greeks sauveront plus de portefeuilles que n’importe quelle stratégie ingénieuse. Les déclencheurs d’ajustement prédéfinis comptent parce qu’ils suppriment le moment de la tentation. Les décisions émotionnelles se produisent en temps réel ; les règles, elles, existent avant la transaction.
— Vincent
Mettez ces contrôles en pratique avec Evibe
Evibe est l’outil qui transforme tout ce qui est décrit dans cet article, en le faisant passer de la théorie à l’habitude. Plutôt que d’extraire les Greeks de trois écrans de courtier et de les réconcilier à la main, le Evibe Options Portfolio Tracker agrège automatiquement chaque contrat et fait apparaître votre delta, gamma, thêta et vega nets sur une seule vue, mise à jour avec vos données de courtage synchronisées.

Des alertes intelligentes signalent lorsque votre delta ou votre vega net franchit un seuil que vous avez défini, ce qui est exactement le type de déclencheur mécanique que cet article présente comme la différence entre la discipline et le regret. Si votre exposition en options coexiste avec des ETF ou des positions indicielles que vous utilisez comme couverture, l’ETF Portfolio Tracker montre comment cette couverture se comporte sur le même tableau de bord. Connectez votre compte de courtage pour découvrir dès aujourd’hui les Greeks actuels de votre portefeuille.
Cet article constitue une information générale et ne remplace pas les conseils d’un conseiller financier qualifié. Consultez un professionnel financier qualifié concernant votre propre situation avant d’agir sur la base des éléments présentés ici.
Sources
- FINRA — Options
- A Markowitz portfolio approach to options trading (IEEE TSP, 2018)
- Options risk management | FinWiz
- Risks of options trading: Common pitfalls and fixes | Intrinio (2025)
FAQ
Que dit Warren Buffett à propos des options ?
Buffett met depuis longtemps en garde contre le fait que les produits dérivés peuvent agir comme des armes financières de destruction massive lorsqu’ils sont utilisés avec un effet de levier excessif, bien que Berkshire Hathaway ait elle-même vendu des puts indiciels à long terme dans le cadre d’une stratégie délibérée et dimensionnée, plutôt que d’éviter totalement les options.
Pourquoi la plupart des traders d’options perdent-ils de l’argent ?
Les positions surdimensionnées, le risque non défini laissé sans couverture, et le fait d’ignorer la liquidité sont les causes les plus courantes, et les guides du secteur pointent systématiquement un mauvais dimensionnement des positions comme le facteur le plus important derrière les pertes importantes.
Qu’est-ce que la règle du 3-5-7 dans le trading d’options ?
Les définitions varient selon les communautés de traders, mais une version courante limite le risque à environ 3 % sur une seule transaction et à 5 % sur les positions liées entre elles. Considérez-la comme un cadre de départ, pas comme une norme fixe, et ajustez les pourcentages à la taille de votre propre compte et à votre combinaison de stratégies.
Que signifie le risque de portefeuille ?
Le risque de portefeuille est la possibilité que l’ensemble de vos avoirs perde de la valeur, sous l’effet des mouvements de prix, de la volatilité, de la corrélation entre les positions et de la concentration sur un actif ou un secteur donné. Avec les options, ce risque inclut également la décroissance temporelle et l’effet accéléré du gamma à l’approche de l’échéance.
Comment savoir si mes positions d’options sont trop concentrées ?
Vérifiez si plusieurs positions partagent le même secteur sous-jacent ou évoluent ensemble en période de stress de marché. Un calcul de delta pondéré par le bêta et une matrice de corrélation entre vos avoirs montreront si votre carnet d’options « diversifié » est en réalité un seul gros pari corrélé.