Traders d’options : delta et gamma pour le sizing, la couverture et le risque de gamma court
Guide du delta et du gamma pour traders d’options : variations du delta, impact du gamma sur la couverture, et suivi privé de votre exposition nette avec Evibe.
Traders d’options : delta et gamma pour le sizing, la couverture et le risque de gamma court
Le delta indique de combien le prix d’une option évolue lorsque l’actif sous-jacent bouge de 1 $. Le gamma indique de combien le delta lui-même évolue après ce même mouvement de 1 $. En pratique : le delta donne la direction et une estimation grossière des chances de finir dans la monnaie, tandis que le gamma indique à quelle vitesse cette exposition directionnelle peut évoluer sous vos pieds — ce qui compte le plus lorsque vous couvrez une position ou que vous avez vendu des options.
En bref :
- Le risque de gamma culmine au niveau du strike à la monnaie et augmente fortement à l’approche de l’échéance, en particulier pour les options hebdomadaires proches du prix d’exercice.
- Les options vendues portent un gamma négatif, ce qui fait évoluer le delta contre la position lors de mouvements brusques du sous-jacent, avec un risque de pertes exponentielles.
- Gérer le gamma exige un dimensionnement de position soigné, un rééquilibrage opportun et l’usage de spreads, car l’exposition au gamma peut s’aggraver rapidement et éroder la rentabilité.
- Suivre le gamma net sur l’ensemble du portefeuille offre une image du risque plus claire que l’observation d’options isolées, ce qui évite les surprises liées aux accélérations cumulées du delta.
- Utiliser des outils qui visualisent et alertent sur le delta et le gamma nets aide les traders à réagir de manière proactive à l’évolution de leur exposition, à l’approche de l’échéance ou lors de marchés volatils.
Table des matières
- Delta vs Gamma : définir le delta et pourquoi les traders le surveillent
- Le gamma : la vitesse à laquelle le delta change
- Les mathématiques derrière delta et gamma (sans le jargon)
- Comment moneyness, temps et volatilité remodèlent delta et gamma
- Gamma long vs gamma court : pourquoi les vendeurs parlent d’« ennemi »
- Exemples chiffrés : transformer delta et gamma en chiffres concrets
- Couverture delta, gamma scalping et checklist pratique
- Qui est derrière cette analyse, et la place d’Evibe
- Note d’un praticien sur la gestion du gamma en trading réel
- Evibe : visualisez votre delta et gamma nets sur tous vos comptes
- Sources
Delta vs Gamma : définir le delta et pourquoi les traders le surveillent
Le delta est la dérivée première du prix d’une option par rapport au prix de l’actif sous-jacent. En laissant de côté le calcul, cela signifie simplement ceci : le delta mesure la variation du prix d’une option pour une variation de 1 $ du sous-jacent, et c’est le chiffre que tout trader vérifie en premier avant d’ouvrir une position.
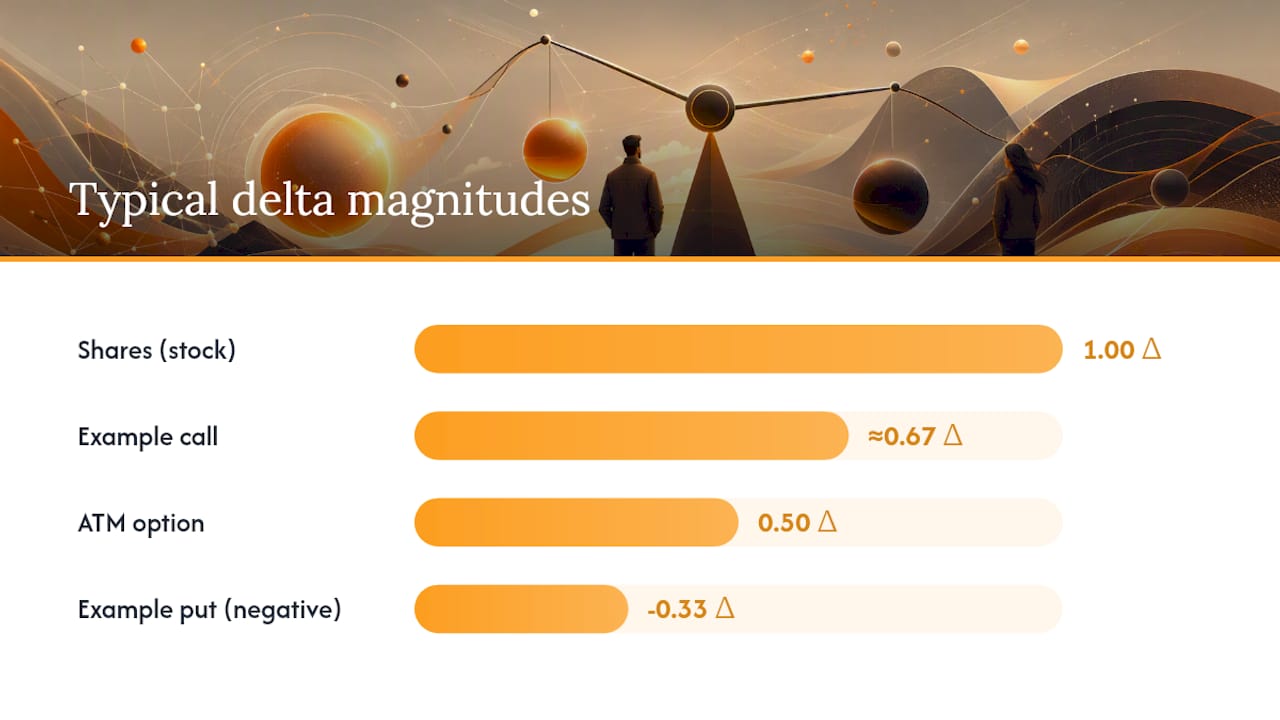
Les deltas des calls vont de 0 à +1. Les deltas des puts vont de 0 à -1, puisque les puts gagnent en valeur lorsque l’action baisse. Un call avec un delta d’environ deux tiers gagne environ deux tiers du mouvement de l’action pour chaque hausse de 1 $ de l’action. Un put avec un delta d’environ -1/3 gagne environ un tiers du mouvement de l’action pour chaque baisse de 1 $ de l’action.
Le delta remplit une double fonction pour les traders :
- Exposition directionnelle. Il indique à quel point votre option se comporte comme l’action sous-jacente. Un delta de 1,00 signifie que l’option évolue presque au même rythme, en dollars, que les actions.
- Estimation grossière de probabilité. Une option avec un delta de 0,50 est souvent considérée comme ayant environ 50 % de chances d’expirer dans la monnaie, bien qu’il s’agisse d’une approximation, non d’une probabilité formelle.
- Ratio de couverture. Si vous êtes short sur l’équivalent de 100 actions en delta, vous avez besoin d’options portant un delta combiné de +100 pour neutraliser votre exposition.
Le delta évolue constamment. À l’approche de l’échéance, les options dans la monnaie voient leur delta se rapprocher de 1 (ou de -1 pour les puts), tandis que les options hors de la monnaie tendent vers zéro. Une hausse de la volatilité implicite tend à rapprocher les deltas de 0,50, car une incertitude accrue rend même les strikes éloignés plus plausibles.
Voici un exemple rapide. Supposons qu’une action se négocie à 100 $ et que vous déteniez un call avec un delta de 0,50. Si l’action monte à 101 $, le prix du call devrait augmenter d’environ 0,50 $, toutes choses égales par ailleurs. C’est toute l’idée derrière la sensibilité de prix décrite dans la signification du delta des options : un chiffre, un mouvement d’un dollar, une variation de prix estimée.
Le gamma : la vitesse à laquelle le delta change
Le gamma mesure la vitesse à laquelle le delta évolue lorsque le sous-jacent bouge, et les traders l’appellent parfois « le delta du delta ». Si le delta indique votre exposition directionnelle actuelle, le gamma indique à quel point cette exposition est instable.
Le gamma est le plus élevé pour les options à la monnaie et augmente fortement à l’approche de l’échéance, comme le confirme l’explication du gamma par Investopedia. C’est la forme la plus importante à mémoriser lorsqu’on explique le risque de gamma : il culmine près du prix d’exercice et devient plus extrême à mesure que l’on se rapproche de l’échéance.
Les conventions de signe ne sont pas négociables ici, et elles divergent nettement de la répartition calls/puts du delta :
- Les options longues (calls ou puts) portent toujours un gamma positif. Votre delta évolue en votre faveur lorsque l’action évolue en votre faveur.
- Les options vendues (calls ou puts) portent toujours un gamma négatif. Votre delta évolue contre vous lorsque l’action évolue contre vous, selon le guide sur le gamma d’Options Education.
- Les positions sur l’action sous-jacente ont un gamma nul. Une action a un delta fixe de 1 qui ne change jamais.
C’est pourquoi le gamma importe davantage que le delta seul pour la gestion de position. Le delta vous donne un instantané. Le gamma vous indique si cet instantané est sur le point de devenir obsolète. Un trader qui ne surveille que le delta sur une position d’options vendues peut être pris de court lorsque l’action fait un mouvement brusque et que le delta s’accélère contre lui d’une manière que la lecture précédente n’avait jamais prédite.
Les mathématiques derrière delta et gamma (sans le jargon)
Le delta et le gamma proviennent tous deux du calcul infinitésimal, mais vous n’avez pas besoin de résoudre des équations pour les utiliser. Le delta s’écrit ∂C/∂S, c’est-à-dire la variation du prix du call (C) par rapport à une petite variation du prix de l’action (S). Le gamma est ∂²C/∂S², la dérivée seconde, autrement dit le taux de variation de ce premier taux de variation.
Voici comment les traders appliquent cela en pratique :
- Estimation basée uniquement sur le delta. Multipliez le delta par le mouvement de prix : Δ × ΔS. Si le delta est de 0,50 et que l’action monte de 2 $, votre gain estimé est de 1,00 $.
- Correction delta plus gamma. Ajoutez un ajustement de convexité : Δ × ΔS + 0,5 × Γ × (ΔS)². Cela prend en compte le fait que le delta lui-même a évolué pendant le mouvement.
- Réévaluez lorsque le mouvement est important. Les deux formules sont des approximations locales. Une fois que le sous-jacent bouge de plusieurs dollars ou que la volatilité s’envole, l’estimation s’écarte de la valeur réelle de l’option, et il faut alors réévaluer avec un modèle complet plutôt que de se fier à l’approximation.
Cette correction de second ordre est précisément ce qui rend le gamma utile. Comme le note le contenu pédagogique du CME Group sur le delta des options, le delta est la dérivée première et le gamma la seconde, et les combiner produit une estimation nettement meilleure que le delta seul dès que le mouvement dépasse une faible amplitude. La plupart des plateformes de trading et des outils de tarification basés sur Black-Scholes affichent directement les deux chiffres à côté de la cotation, si bien que vous calculez rarement cela à la main. Ce qui compte, c’est de comprendre ce que ces chiffres impliquent avant d’agir en fonction d’eux.
Comment moneyness, temps et volatilité remodèlent delta et gamma
Le gamma n’est pas un chiffre fixe qui reste tranquillement sur votre position. Il évolue constamment en fonction de trois facteurs : la proximité du strike par rapport au prix actuel de l’action, le nombre de jours restant avant l’échéance, et le niveau de la volatilité implicite.
Les options à la monnaie portent le gamma le plus élevé, tous strikes confondus. Les options profondément dans la monnaie et profondément hors de la monnaie portent un gamma faible, car leur delta est déjà proche de 1 ou de 0 et n’a que peu de marge pour évoluer. L’effet s’intensifie à l’approche de l’échéance :
- Les options à longue échéance, y compris les LEAPS, portent un gamma relativement faible même à la monnaie, car le temps amortit le delta face aux mouvements brusques.
- Les options du mois en cours, à la monnaie, peuvent voir leur gamma s’envoler brutalement dans les derniers jours avant l’échéance.
- Les options hebdomadaires proches du strike sont celles où le risque de gamma devient le plus extrême, le delta pouvant passer de 0,20 à 0,80 en une seule séance.
La volatilité implicite complique encore le tableau. Une volatilité implicite plus faible tend à augmenter le gamma à la monnaie, tandis qu’une volatilité implicite plus élevée tend à aplatir le gamma sur l’ensemble des strikes, selon l’analyse du gamma d’Options Education. Cela peut paraître contre-intuitif jusqu’à ce qu’on y réfléchisse : une forte volatilité intègre déjà de grands mouvements sur tous les strikes, si bien qu’aucun strike ne porte une part disproportionnée du risque de delta. Une faible volatilité concentre ce risque juste autour du prix actuel.
Le gamma culmine autour du strike à la monnaie et augmente à l’approche de l’échéance — un schéma qui se vérifie sur presque tous les sous-jacents, ce qui explique pourquoi les teneurs de marché surveillent de si près l’exposition gamma du mois en cours, à la monnaie, à l’approche des semaines d’échéance.
Gamma long vs gamma court : pourquoi les vendeurs parlent d’« ennemi »
Le gamma long et le gamma court créent deux expériences de trading complètement différentes, même lorsque la lecture du delta semble identique au moment où vous la vérifiez.
Le gamma long signifie que votre delta évolue en votre faveur lorsque l’action bouge. Si vous êtes long sur un call et que l’action monte, votre delta augmente, si bien que vous gagnez de l’argent à un rythme qui s’accélère. Si l’action baisse, votre delta se réduit, si bien que vous perdez de l’argent à un rythme qui ralentit. Cette asymétrie explique l’existence du gamma scalping : un trader en gamma long peut acheter des actions lorsque le titre baisse et vendre lorsqu’il monte, en récoltant de petits profits sur les oscillations elles-mêmes.
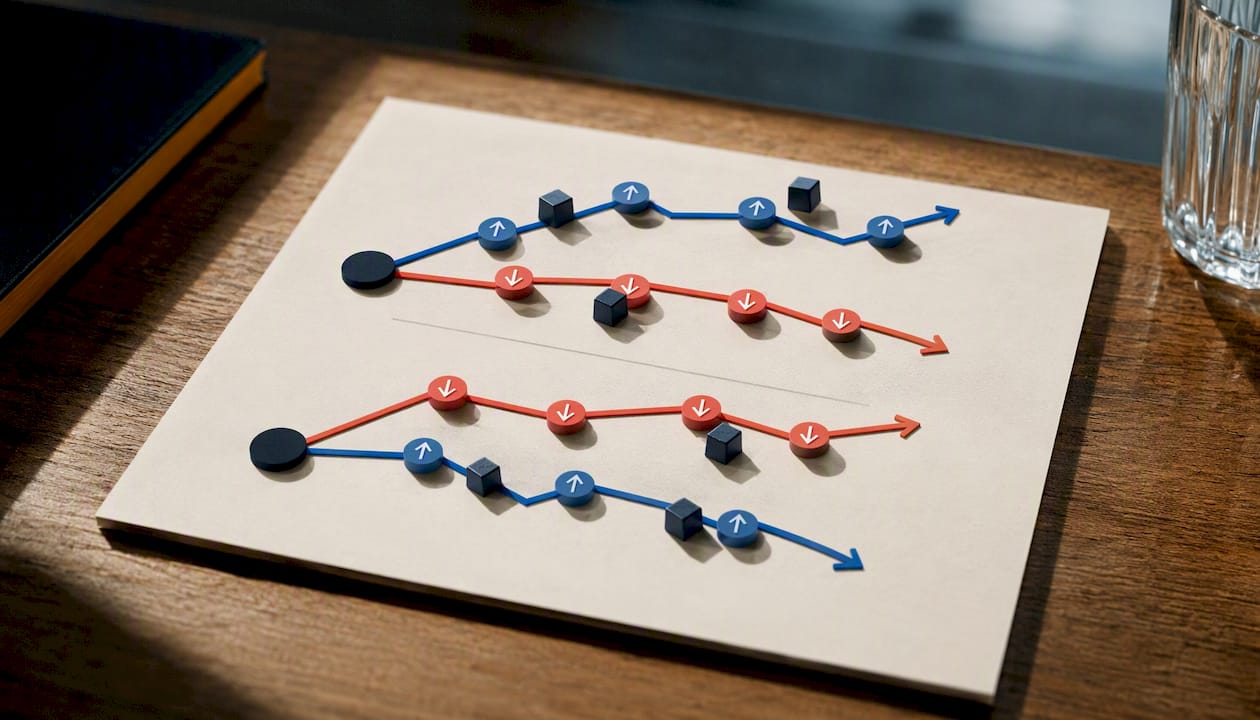
Le gamma court inverse complètement cette relation. Si vous avez vendu des options, votre delta évolue contre vous lorsque l’action bouge. Une position perdante s’aggrave plus vite, et non plus lentement. C’est le sens pratique de la formule « le gamma est l’ennemi » pour les vendeurs d’options, une formulation qu’utilise l’aperçu du delta et du gamma de Britannica pour décrire comment une exposition gamma courte peut provoquer des pertes qui s’accélèrent lorsque le sous-jacent évolue contre la position.
Les traders gèrent ce risque de plusieurs manières concrètes :
- Dimensionnement des positions. Les vendeurs en gamma court dimensionnent généralement leurs positions plus petites que les acheteurs en gamma long, car les pertes peuvent s’amplifier au lieu de s’atténuer.
- Rouler et ajuster. Rouler un strike vendu plus loin dans le temps ou plus loin hors de la monnaie remet à zéro l’exposition gamma avant qu’elle ne devienne dangereuse.
- Utiliser des spreads plutôt que des positions nues. Un spread crédit plafonne le risque de gamma à la largeur du spread, contrairement à une option vendue à nu dont l’exposition est théoriquement illimitée.
- Surveiller ensemble le delta et le gamma nets du portefeuille. Un trader qui détient plusieurs positions a besoin du chiffre net combiné, et non simplement de la lecture d’un seul contrat, car des positions qui se compensent peuvent masquer l’exposition réelle.
Astuce pro : Vérifiez le gamma net total de votre compte par rapport à votre marge de sécurité avant d’ajouter une nouvelle position vendue, pas après. Un portefeuille qui paraît sain sur le seul delta peut être dangereusement exposé sur le gamma une fois que l’on additionne tous les contrats ouverts.
Exemples chiffrés : transformer delta et gamma en chiffres concrets
Les chiffres rendent cela concret plus vite que n’importe quelle explication. Voici deux scénarios montrant comment le delta et le gamma font réellement évoluer les primes d’options, et comment le delta lui-même évolue ensuite.
-
Exemple A : call à la monnaie proche de l’échéance. Supposons que ce call ait un delta de 0,50 et un gamma de 0,06, et que le sous-jacent monte de 1 $. L’estimation basée uniquement sur le delta indique que la prime gagne environ la moitié du mouvement de l’action. La correction delta plus gamma ajoute un léger ajustement de convexité proportionnel au gamma, augmentant légèrement l’estimation. Tout aussi important : le delta de l’option lui-même augmente du montant du gamma, ce qui signifie que votre exposition directionnelle vient de s’accroître sensiblement à partir d’un seul mouvement de 1 $.
-
Exemple B : call profondément dans la monnaie. Ce call porte un delta d’environ 0,85 et un gamma d’environ 0,03. Le même mouvement de 1 $ produit une estimation basée uniquement sur le delta proche de 0,85 fois le mouvement de l’action, avec une petite correction de gamma qui ne modifie que légèrement le total. Le nouveau delta augmente modestement par rapport au delta initial, un décalage bien plus faible que dans le cas de l’option à la monnaie.
L’écart entre ces deux exemples est tout l’enjeu de l’explication du risque de gamma en pratique : il compte énormément pour les contrats à la monnaie, et comparativement peu une fois qu’une option est profondément dans la monnaie. Pour une vérification rapide sur un petit mouvement, le chiffre basé uniquement sur le delta suffit à s’en approcher. Pour tout mouvement au-delà d’un ou deux dollars, ou pour des strikes à la monnaie proches de l’échéance, réévaluez l’option sur votre plateforme plutôt que de vous fier à l’approximation.
Couverture delta, gamma scalping et checklist pratique
Les stratégies de couverture delta commencent par un calcul : combien d’actions ou de contrats faut-il pour ramener votre delta net à zéro, ou à toute autre exposition cible que vous visez réellement ? Un trader short sur 10 calls avec un delta d’environ 0,40 chacun porte approximativement un delta de -400 et doit acheter un nombre similaire d’actions pour neutraliser cette exposition.
La partie difficile n’est pas le calcul. C’est de décider quand rééquilibrer. Chaque rééquilibrage coûte de l’argent en commissions et en slippage, si bien qu’une couverture trop fréquente érode l’avantage même que l’on cherche à protéger, selon les conseils d’Investopedia sur le trading basé sur les grecques.
Le gamma scalping fonctionne le mieux dans des conditions précises : vous êtes en gamma long, le sous-jacent est suffisamment liquide pour entrer et sortir à faible coût, et votre exécution est assez rapide pour capter les oscillations avant qu’elles ne s’inversent. Cela fonctionne rarement sur des valeurs peu liquides ou pendant les périodes où les écarts bid-ask absorbent le profit de chaque scalp.
Une checklist pré-trade compacte couvre l’essentiel :
- Confirmez la taille de la position par rapport à la marge du compte, pas seulement par rapport à la prime encaissée.
- Calculez l’exposition gamma attendue au strike envisagé, en particulier à l’approche de l’échéance.
- Estimez un slippage réaliste pour vos trades de couverture avant de vous engager dans un plan de couverture actif.
- Fixez des règles de sortie à l’avance, y compris un niveau de perte maximale lié à l’accélération du gamma, et pas seulement au prix.
Astuce pro : Si le coût de couverture attendu dépasse l’avantage de prime que vous cherchez à capter, renoncez entièrement à la couverture active. Toutes les positions en gamma court n’ont pas besoin d’une surveillance constante. Parfois, clôturer la position coûte moins cher que de la défendre. Pour approfondir la manière dont ces chiffres interagissent avec les autres grecques, le guide d’Evibe sur les grecques des options détaille le thêta et le véga aux côtés du delta et du gamma.
Qui est derrière cette analyse, et la place d’Evibe
Cet article a été rédigé par Vincent, dont l’article complémentaire consacré aux grecques des options traite plus en profondeur du thêta, du véga et du rhô, aux côtés du delta et du gamma.
Le suivi d’options a été conçu précisément pour les mécanismes décrits ici : il agrège le delta net et le gamma net sur l’ensemble des positions que vous détenez, visualise le risque d’échéance sur un calendrier, et envoie des alertes lorsque l’exposition franchit les seuils que vous avez définis. Cette combinaison compte davantage que de vérifier isolément les grecques d’un seul contrat, car c’est le gamma au niveau du portefeuille qui détermine réellement votre risque lors d’une journée volatile.
Note d’un praticien sur la gestion du gamma en trading réel
La décision de dimensionnement qui me marque le plus : réduire de moitié un strangle vendu la semaine précédant des résultats trimestriels, non pas parce que le delta paraissait mauvais, mais parce que le gamma net de la position avait grimpé plus vite que ce que la marge de sécurité du compte pouvait absorber. Le delta semblait correct. Le gamma, non.
L’habitude qui vaut la peine d’être adoptée est une revue hebdomadaire des grecques nettes avant l’ouverture du lundi, en vérifiant l’exposition gamma par rapport à la taille du compte avant d’ajouter quoi que ce soit de nouveau. Le blog d’Evibe propose davantage de contenu pour intégrer cette habitude dans une routine.
— Vincent
Evibe : visualisez votre delta et gamma nets sur tous vos comptes
Cet outil est conçu pour les traders qui souhaitent éviter de reconstituer manuellement le delta et le gamma nets à travers plusieurs onglets de courtage. Plutôt que d’afficher chaque position séparément, il consolide chaque contrat d’options dans un seul tableau de bord, calcule le delta net et le gamma net sur l’ensemble de votre portefeuille, et visualise comment cette exposition évolue à l’approche de l’échéance.

Cela compte le plus précisément dans les moments décrits dans cet article : lorsque le gamma grimpe à l’approche d’une date d’échéance, ou lorsque le delta d’une position vendue commence à s’accélérer plus vite que prévu. Les alertes intelligentes signalent ces évolutions avant qu’elles ne deviennent un problème plutôt qu’après, de sorte que vous réagissez au franchissement d’un seuil plutôt qu’à une surprise sur votre relevé. Si vous tradez activement des options et souhaitez que vos grecques soient suivies automatiquement plutôt que recalculées manuellement à chaque session, découvrez le suivi d’options d’Evibe et commencez gratuitement pour visualiser votre exposition nette actuelle.
Sources
Cet article constitue une information générale et ne remplace pas les conseils d’un professionnel financier qualifié. Consultez un professionnel financier qualifié au sujet de votre situation personnelle avant d’agir sur la base de ce qui précède.
- Option Greeks: The 4 Factors to Measure Risk
- Gamma
- Options Delta - The Greeks - CME Group
- Directional risk in options: Understanding delta and gamma