15 minutes par mois : le suivi de portefeuille multi-actifs pour les investisseurs américains
Suivez actions, cryptos, immobilier et devises pour connaître votre vraie valeur nette. Config. rapide, 15 min/mois d’entretien, 7 jours de Premium offerts.
15 minutes par mois : le suivi de portefeuille multi-actifs pour les investisseurs américains
Un véritable outil de suivi multi-actifs regroupe chaque avoir, actions, ETF, cryptomonnaies, immobilier, investissements privés, dans une vue unique de votre valeur nette, convertit le tout dans une seule devise à des taux de change historiques précis, et calcule à la fois le rendement pondéré dans le temps et le rendement pondéré en fonction des flux monétaires (XIRR) afin que vous sachiez ce que vous avez réellement gagné. Ajoutez à cela une courte routine de rapprochement mensuel, et vous obtenez des signaux d’allocation et de risque exploitables, au lieu d’un tableur déjà obsolète.
En bref :
- Les outils de suivi multi-actifs doivent convertir avec précision les avoirs multidevises en utilisant des taux de change historiques afin de mesurer les rendements réels et d’éviter des rapports de performance trompeurs.
- Ils doivent permettre l’agrégation automatique des comptes sans partager vos identifiants de connexion, et offrir la saisie manuelle pour les actifs illiquides comme l’immobilier ou les objets de collection.
- Un rapprochement régulier, en particulier pour les valorisations manuelles, est essentiel pour éviter tout décalage avec la valeur réelle des actifs et préserver l’exactitude de l’allocation.
- Les indicateurs de performance doivent inclure à la fois le rendement pondéré dans le temps et le XIRR, avec des signaux de risque clairs et un suivi détaillé des lots fiscaux pour une planification fiscale efficace.
- Des alertes en temps réel pour les actifs liquides et des rapports visuels personnalisables aident les investisseurs à agir rapidement et à comprendre la diversification et le niveau de risque de leur portefeuille.
Table des matières
- Pourquoi le suivi de portefeuille multi-actifs compte pour les investisseurs actifs
- Fonctionnalités et indicateurs essentiels d’un bon outil de suivi
- Comment configurer le suivi multi-actifs en une seule séance
- Comment différents profils d’investisseurs doivent utiliser un outil multi-actifs
- Pourquoi Evibe répond au défi du suivi multi-actifs
- Combien de temps prend vraiment la configuration, et à quoi ressemble l’entretien ensuite
- Fonctionnalités fiscales et de conformité à rechercher
- Mises à jour en temps réel et alertes réellement utiles
- Outils de reporting et de visualisation personnalisables
- Bonnes pratiques de sécurité pour les outils de suivi de portefeuille
- Point de vue de l’auteur : suivi manuel vs suivi connecté
- Commencez à suivre tous vos actifs au même endroit avec Evibe
- Sources
- FAQ
Pourquoi le suivi de portefeuille multi-actifs compte pour les investisseurs actifs
La plupart des investisseurs ne perdent pas d’argent à cause de mauvais choix. Ils en perdent parce qu’ils ne savent pas exactement ce qu’ils possèdent. Si votre compte de courtage, votre plateforme d’échange crypto et votre bien locatif vivent dans trois endroits différents, vous pouvez facilement comptabiliser deux fois un avoir, ou passer à côté du fait que 40 % de votre valeur nette repose sur un seul secteur sans même vous en rendre compte.
Une visibilité consolidée règle ce problème. Elle permet aussi de prendre des décisions impossibles à envisager à partir de quatre applications déconnectées :
- Rééquilibrer en fonction de votre allocation réelle, et non d’une estimation approximative
- Repérer un risque de concentration avant qu’une seule action ou un seul secteur ne domine votre valeur nette
- Optimiser le moment de la récolte de pertes fiscales, car vous voyez les gains et pertes latents sur tous les comptes en même temps
- Comparer votre performance réelle à un indice de référence, dans votre devise de base, et non dans la devise que chaque compte rapporte par défaut
Ce dernier point compte plus qu’on ne le pense généralement. Un portefeuille en hausse de 12 % en devise locale peut se révéler stable, voire négatif, une fois réévalué face au dollar à l’aide de taux de change historiques. Sans réévaluation multidevise, vous ne mesurez pas des rendements. Vous mesurez du bruit.
Fonctionnalités et indicateurs essentiels d’un bon outil de suivi
Toutes les applications de portefeuille ne sont pas conçues pour quelqu’un qui détient à la fois des actions, des cryptomonnaies et de l’immobilier. Avant de vous engager, vérifiez la liste suivante :
- Agrégation automatique des comptes avec une gestion sécurisée des identifiants. L’outil doit synchroniser les comptes de courtage et bancaires sans exiger que vous transmettiez vos identifiants de connexion réels à un tiers.
- Valorisation multidevise avec conversion FX historique. La conversion en temps réel est un minimum ; c’est la précision des taux historiques qui distingue un outil sérieux d’un simple gadget, puisque Endute souligne que ce sont les données FX quotidiennes qui rendent les rendements multidevises fiables.
- Prise en charge des cryptomonnaies et des actifs on-chain. Les récompenses de staking, les positions de prêt et les NFT nécessitent soit un support natif, soit un chemin de saisie manuelle propre.
- Reporting de performance en TWR et en XIRR. Le rendement pondéré dans le temps montre la performance de votre stratégie ; le rendement pondéré en fonction des flux monétaires (XIRR) montre ce que vos flux de trésorerie réels ont rapporté, dépôts et retraits inclus.
- Signaux d’allocation, de concentration et de risque de base. Vous devez pouvoir voir en un coup d’œil votre exposition à une classe d’actifs, un secteur ou une devise donnée.
- Suivi des dividendes et des options. Si vous percevez des revenus ou négociez des produits dérivés, les outils génériques de suivi de valeur nette sont généralement insuffisants sur ce point.
- Valorisation manuelle des actifs illiquides, associée à de véritables contrôles de confidentialité. L’immobilier, l’art et le capital-investissement n’ont pas de cours en temps réel. Un bon outil vous permet de saisir et mettre à jour ces valeurs manuellement sans affaiblir la sécurité du reste de votre compte.
Astuce : Ne jugez pas un outil de suivi au nombre de logos qu’il prend en charge. Jugez-le sur sa capacité à distinguer le mouvement du marché de vos propres dépôts et retraits, cette distinction fait toute la différence entre un rendement précis et une estimation flatteuse.
Comment configurer le suivi multi-actifs en une seule séance
La configuration prend moins de temps qu’on ne le pense, mais sauter des étapes ici est précisément ce qui provoque des problèmes de précision plus tard.
- Faites d’abord l’inventaire de tout. Listez chaque compte de courtage, banque, plateforme d’échange crypto, portefeuille numérique, propriété et dette en cours, avec les détails des lots fiscaux pour les principaux avoirs si vous les avez.
- Connectez vos comptes ou importez vos avoirs. Reliez ce qui peut être synchronisé automatiquement, et importez le reste comme solde de départ. Définissez votre devise de base une bonne fois pour toutes, dès le début, afin que chaque valorisation se convertisse de manière cohérente.
- Classez chaque avoir. Séparez liquidités, actions, cryptomonnaies, immobilier et investissements privés dans leurs propres catégories, afin que le reporting d’allocation ait un sens réel.
- Activez le suivi des dividendes et des options si vous en détenez. Configurez des alertes pour les mouvements de prix, les versements de dividendes ou l’expiration des options, afin de ne pas devoir vérifier manuellement chaque jour.
- Instaurez une habitude d’entretien mensuel. Rapprochez les soldes, mettez à jour les valorisations manuelles pour l’immobilier ou les objets de collection, et agissez selon les alertes qui signalent quelque chose à examiner.
Tout cela prend généralement moins d’une heure pour un portefeuille type réparti sur trois ou quatre institutions. L’entretien courant se rapproche ensuite de quinze minutes par mois, à condition que la synchronisation automatique fasse son travail.
Comment différents profils d’investisseurs doivent utiliser un outil multi-actifs
Une même application prend en charge des flux de travail très différents selon ce que vous cherchez réellement à observer.
Le trader actif a besoin d’une synchronisation fréquente, d’un suivi en temps réel des profits et pertes par position, et d’un calendrier d’expiration des options si les produits dérivés font partie de la stratégie. Les alertes intrajournalières sur les variations de prix comptent davantage ici que partout ailleurs, car une synchronisation retardée peut signifier manquer complètement un mouvement.
L’investisseur en dividendes se soucie moins de l’évolution des prix minute par minute et davantage de ses revenus. Le suivi séparé des dividendes exécutés et déclarés, une vision claire du flux de revenus à venir, et une visibilité sur les ajustements de versement comptent plus que les alertes intrajournalières.
- Suivez séparément les dates de détachement et de paiement des dividendes des montants déclarés
- Surveillez le rendement sur coût, et pas seulement le rendement actuel, pour voir comment vos revenus ont progressé par rapport à votre investissement initial
- Signalez immédiatement toute réduction de dividende plutôt que de la découvrir un trimestre plus tard
Le suiveur de valeur nette adopte une approche entièrement plus lente. Des valorisations mensuelles pour les biens immobiliers, véhicules ou objets de collection, combinées à un total normalisé en devise et à une comparaison avec un indice de référence majeur, donnent une vision claire de la progression à long terme sans le bruit quotidien.
Pourquoi Evibe répond au défi du suivi multi-actifs
Evibe a été conçu autour d’une seule idée : la vue d’ensemble n’est enfin complète que lorsque les actions, ETF, cryptomonnaies, biens immobiliers et actifs personnalisés comme l’art ou les startups se retrouvent dans un même tableau de bord, au lieu de quatre applications séparées. La synchronisation automatique prend en charge le volet courtage et banque de cette équation, ce qui réduit la saisie manuelle et garde les chiffres à jour sans que vous ayez à rafraîchir cinq onglets.
L’analyse pilotée par l’IA est là où Evibe va plus loin qu’un simple agrégateur. Au lieu d’une liste brute d’avoirs, vous obtenez des signaux en langage clair sur la diversification, la concentration et le risque, le genre de lecture qui nécessitait auparavant de transférer soi-même les chiffres dans un tableur.
La prise en charge multidevise avec taux de change historiques signifie qu’un bien locatif dans une devise et un compte de courtage dans une autre se combinent tous deux en un chiffre de valeur nette précis, et non en deux nombres déconnectés à rapprocher manuellement.
Les investisseurs en dividendes bénéficient d’un suivi dédié des dividendes qui distingue les versements déclarés, exécutés et estimés. Les traders disposent d’outils pour options construits autour des Greeks et des calendriers d’expiration. Les investisseurs curieux de savoir comment Evibe se compare aux applications à usage unique peuvent lire la comparaison avec Mint pour plus de détails sur les cas où une couverture plus large fait vraiment la différence.
Combien de temps prend vraiment la configuration, et à quoi ressemble l’entretien ensuite
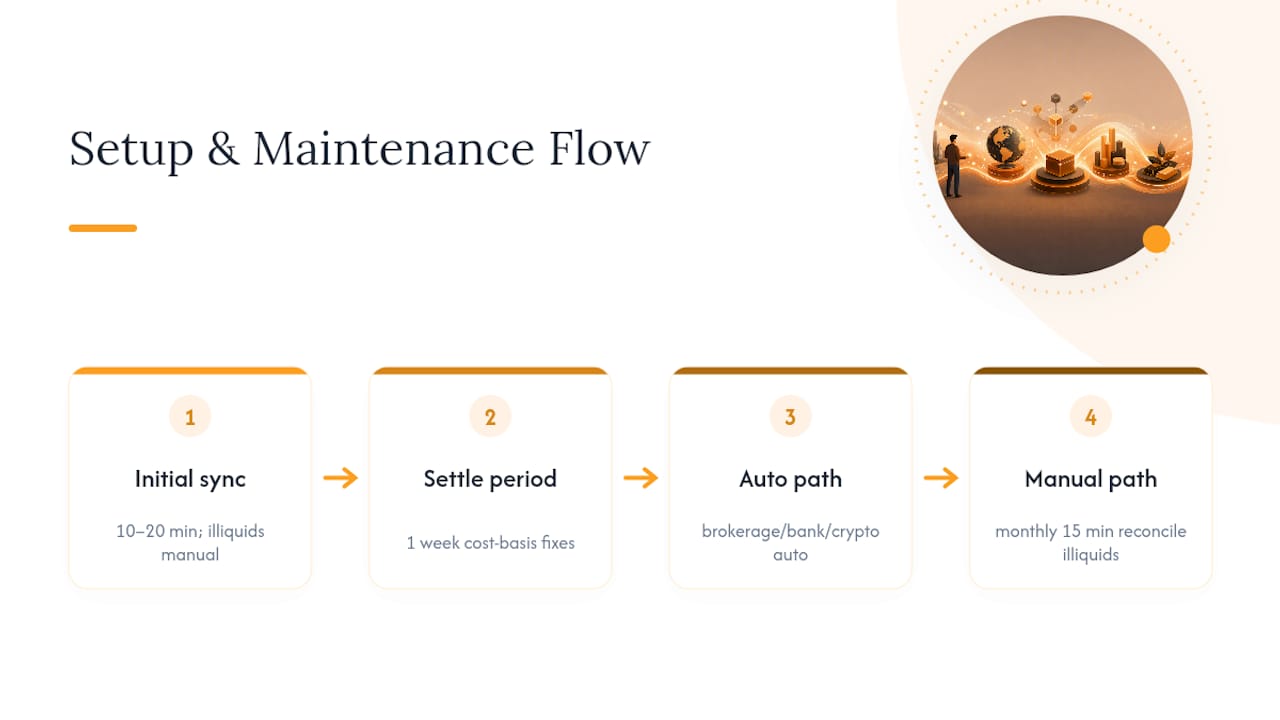
La synchronisation initiale prend généralement de dix à vingt minutes une fois vos identifiants de compte à portée de main ; les connexions aux comptes de courtage, bancaires et aux plateformes d’échange crypto se terminent presque instantanément, tandis que l’immobilier et les avoirs privés prennent un peu plus de temps puisque vous devez saisir manuellement le prix d’achat, la valeur estimée actuelle et toute dette liée à l’actif.
Attendez-vous à une courte période de stabilisation après cette première synchronisation. Le coût de base de certaines positions plus anciennes nécessite parfois une correction manuelle, en particulier pour les actifs transférés entre courtiers il y a plusieurs années, lorsque les données d’achat d’origine n’ont pas été transmises correctement. Laissez passer une semaine pour détecter d’éventuelles incohérences avant de faire pleinement confiance aux chiffres.
Ensuite, l’entretien devient léger. Les comptes connectés, courtage, banque, la plupart des plateformes d’échange crypto, se mettent à jour automatiquement, il n’y a donc rien à faire de ce côté, sinon parfois se ré-authentifier si une connexion se rompt. Le vrai travail concerne les actifs illiquides : valeurs immobilières, participations en capital-investissement, objets de collection. Ceux-ci nécessitent une attention mensuelle délibérée, en mettant à jour une valeur estimée à partir d’une vente comparable, d’une expertise, ou d’un indice de marché si vous suivez quelque chose comme un fonds privé.
Prévoyez quinze minutes par mois pour ce rapprochement. Sautez-le pendant trois ou quatre mois, et vos pourcentages d’allocation commencent à s’écarter de la réalité, ce qui va à l’encontre de l’intérêt même de la consolidation. Le volet automatique du suivi ne demande presque aucun entretien. Le volet manuel, lui, exige encore de la rigueur.
Fonctionnalités fiscales et de conformité à rechercher
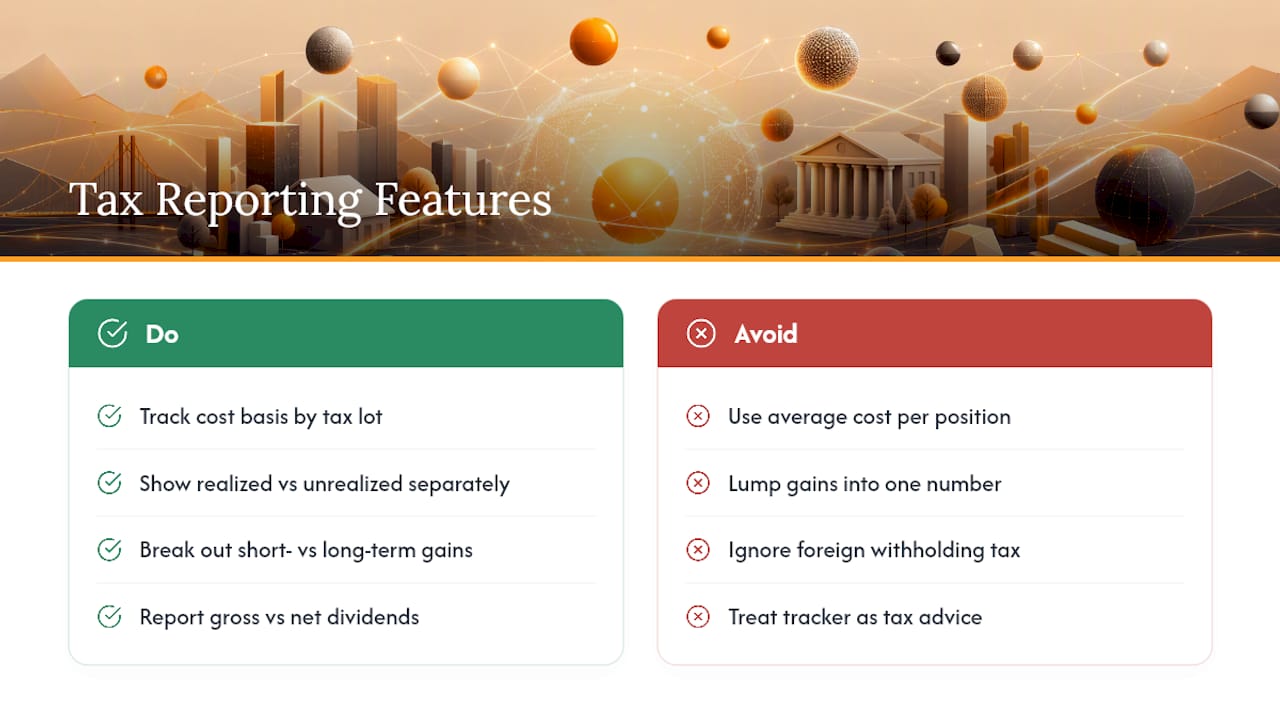
Un outil de suivi qui affiche la performance mais ignore les lots fiscaux ne fait que la moitié du travail. Le suivi du coût de base, idéalement jusqu’au niveau de chaque lot fiscal plutôt qu’un coût moyen par position, est ce qui vous permet de réellement planifier une récolte de pertes fiscales au lieu de deviner quelles actions vendre.
Les gains réalisés et non réalisés doivent être visibles séparément, et répartis entre périodes de détention à court terme et à long terme, étant donné la différence de traitement fiscal aux États-Unis. Un outil qui regroupe tout en un seul chiffre vous oblige à refaire ce calcul vous-même au pire moment possible, en avril.
Le reporting des revenus de dividendes et d’intérêts compte tout autant, en particulier pour les investisseurs détenant des actions ou fonds étrangers où une retenue à la source a déjà été prélevée avant que le paiement n’arrive sur votre compte. Pouvoir visualiser le dividende brut par rapport au dividende net sur chaque avoir fait gagner un temps précieux lorsque vous, ou votre comptable, vous attelez à la déclaration proprement dite.
Rien de tout cela ne remplace un professionnel de la fiscalité ou un logiciel de déclaration, et aucun outil de suivi de portefeuille ne devrait être considéré comme tel. Ce qu’un bon outil fait, c’est organiser les données sous-jacentes pour que cette conversation, et cette déclaration, prennent une heure au lieu d’un week-end entier.
Mises à jour en temps réel et alertes réellement utiles
La tarification en temps réel compte surtout pour les actifs liquides et à mouvement rapide, actions, ETF et cryptomonnaies, où un cours retardé peut signifier agir sur la base d’informations obsolètes. Pour l’immobilier, le capital-investissement ou les objets de collection, le « temps réel » n’est ni réaliste ni même utile ; des mises à jour manuelles mensuelles ou trimestrielles ont bien plus de sens compte tenu de la façon dont ces marchés évoluent réellement.
Les alertes sont là où les données en temps réel prouvent réellement leur valeur. Une alerte de prix sur une position concentrée, une notification lorsqu’un dividende est déclaré, ou un avertissement qu’une option approche de son expiration, transforment un suivi passif en quelque chose sur lequel vous pouvez agir. L’objectif n’est pas de consulter constamment votre portefeuille, mais d’être averti dès qu’une situation requiert votre attention, et de le laisser tranquille autrement.
Astuce : Configurez des alertes basées sur des variations en pourcentage relatives à la taille de votre position, plutôt que sur des montants fixes en dollars. Une variation de 500 $ signifie des choses très différentes selon qu’elle représente 1 % ou 20 % de cet avoir.
Outils de reporting et de visualisation personnalisables
Les chiffres bruts vous disent ce qui s’est passé. La visualisation vous dit ce que cela signifie. Les répartitions par classe d’actifs, secteur et devise doivent être visibles en un coup d’œil, et les meilleurs outils de suivi permettent de découper cette vue de multiples façons, par compte, par entité ou par période, sans avoir à exporter quoi que ce soit vers un tableur.
Les graphiques de performance qui séparent le mouvement du marché de vos propres dépôts et retraits comptent plus qu’une simple courbe ascendante. C’est la même distinction TWR / XIRR évoquée plus haut, et elle doit apparaître visuellement, pas seulement sous forme de chiffre enfoui dans une page de paramètres.
Les plages de dates personnalisées, les comparaisons avec un indice de référence majeur, et la possibilité de filtrer par type d’actif transforment un outil de suivi en véritable outil de recherche, plutôt qu’en simple rapport statique. Si une plateforme ne propose qu’une seule mise en page de tableau de bord fixe, vous risquez de la dépasser rapidement à mesure que votre portefeuille se complexifie.
Bonnes pratiques de sécurité pour les outils de suivi de portefeuille
Donner à une application un accès en lecture à l’ensemble de votre vie financière n’est pas une décision anodine, et il convient de la traiter comme telle. Recherchez un fournisseur qui utilise des connexions bancaires en lecture seule via une couche d’agrégation établie, plutôt qu’un service qui vous demande directement votre mot de passe de courtage réel.
Le chiffrement des données, en transit comme au repos, devrait être la norme, pas une fonctionnalité premium. L’authentification à deux facteurs sur votre propre connexion compte tout autant que ce que fait le fournisseur de son côté, car un mot de passe faible chez vous compromet toute la sécurité mise en place ailleurs.
Vérifiez comment un fournisseur gère vos données lorsque vous n’utilisez pas l’application. Une approche axée sur la confidentialité qui ne voit jamais vos identifiants de connexion réels, et qui permet une suppression complète du compte, est fondamentalement différente d’une application gratuite qui monétise discrètement vos données financières via des publicités ou des ventes à des tiers. Lisez la politique de confidentialité une bonne fois avant de connecter quoi que ce soit, pas après.
Point de vue de l’auteur : suivi manuel vs suivi connecté
La plupart des investisseurs considèrent la synchronisation automatique comme une décision du tout ou rien. Ce n’en est pas une. Je connecterais sans hésiter les comptes de courtage et bancaires automatiquement, c’est une commodité à faible risque et à forte valeur ajoutée. L’immobilier, les investissements privés et tout ce qui sort vraiment de l’ordinaire, je les saisirais manuellement, à chaque fois. Le petit effort de taper un chiffre une fois par mois est un prix modeste à payer pour éviter d’exposer des identifiants là où ils n’ont pas besoin de l’être.
La fréquence de rapprochement doit correspondre à la volatilité. Les cryptomonnaies et les actions méritent un coup d’œil hebdomadaire. L’immobilier et les objets de collection n’ont besoin, au plus, que d’une attention mensuelle, car une vérification manuelle suffit largement lorsque la valeur sous-jacente bouge à peine d’une semaine à l’autre.
Soyez attentif aux avoirs dupliqués après reconnexion d’un compte, ainsi qu’aux variations de change inexpliquées qui ne correspondent pas à un mouvement réel des devises. Les deux signalent généralement une dérive du connecteur, pas un véritable changement de votre portefeuille.
— Vincent
Commencez à suivre tous vos actifs au même endroit avec Evibe
Les tableurs et les applications à usage unique vous obligent à choisir : bien suivre vos actions, ou bien suivre vos cryptomonnaies, ou bien suivre votre immobilier, mais rarement les trois avec la même précision. Evibe a été conçu pour combler cet écart. La synchronisation automatique des comptes garde vos actions, ETF et cryptomonnaies à jour sans saisie manuelle, tandis que les actifs personnalisés comme l’immobilier, l’art ou les startups s’intègrent grâce à des valorisations manuelles que vous contrôlez. L’analyse pilotée par l’IA transforme ensuite tout cela en signaux en langage clair sur la diversification et le risque, et la prise en charge multidevise garantit que votre valeur nette s’additionne correctement, quelle que soit la devise dans laquelle chaque actif est libellé.

Evibe est gratuit à l’usage, et chaque nouveau compte démarre avec 7 jours de Premium — synchronisation du courtier incluse — vous laissant suffisamment de temps pour connecter vos comptes et vérifier que la vue d’ensemble correspond à ce que vous attendiez. La gestion des données reste axée sur la confidentialité de bout en bout : le service ne voit jamais vos identifiants de connexion, n’affiche pas de publicités et ne vend pas vos informations. Si vous en avez assez de rapprocher quatre applications à la main, commencez gratuitement dès aujourd’hui et découvrez votre valeur nette complète dans un seul tableau de bord.
Sources
Pour approfondir les concepts abordés ici, consultez l’analyse d’Endute sur le TWR et le XIRR, l’approche de Kubera pour la valeur nette multi-entités, et le point de vue d’Assetli sur la combinaison de valorisations en direct et manuelles. Pour des détails spécifiques à Evibe, consultez le guide du suivi de portefeuille multidevise et la page de suivi des ETF.
Cet article est une information générale, et ne remplace pas les conseils d’un conseiller financier qualifié. Consultez un professionnel de la finance qualifié concernant votre situation personnelle avant d’agir sur la base de ce contenu.
FAQ
Quelle est la différence entre le TWR et le XIRR ?
Le rendement pondéré dans le temps (TWR) mesure la performance de votre stratégie d’investissement, en éliminant l’effet du moment où vous avez ajouté ou retiré des liquidités. Le rendement pondéré en fonction des flux monétaires, calculé sous forme de XIRR, reflète ce que vos dollars réels ont rapporté compte tenu du calendrier de vos dépôts et retraits. Les deux comptent : le TWR compare votre stratégie à un indice de référence, tandis que le XIRR indique votre résultat personnel.
Comment suivre mes cryptomonnaies et mes actions au même endroit ?
Un outil de suivi multi-actifs se connecte aux comptes de courtage et aux plateformes d’échange crypto via une agrégation sécurisée en lecture seule, puis convertit tout dans une seule devise de base pour une vue combinée. Evibe prend en charge cette consolidation automatiquement, en plus de la saisie manuelle pour les portefeuilles ou avoirs qui ne se synchronisent pas directement.
Est-il sûr de connecter mes comptes bancaires et de courtage à un outil de suivi ?
C’est sûr avec des fournisseurs qui utilisent des connexions chiffrées et en lecture seule, et qui ne stockent jamais vos identifiants de connexion réels. Vérifiez la politique de confidentialité du fournisseur concernant le droit de suppression des données, et assurez-vous que l’authentification à deux facteurs est disponible sur votre propre compte avant de connecter quoi que ce soit.
Combien coûte Evibe ?
Evibe est gratuit à l’usage : l’offre Gratuite couvre un portefeuille de 50 lignes maximum. Premium est à 9,99 $ par mois ou 99,99 $ par an, et chaque nouveau compte démarre avec 7 jours de Premium. Aucune publicité ni vente de données n’est impliquée.
Ai-je encore besoin d’un tableur si j’utilise un outil de suivi ?
La plupart des investisseurs n’en ont plus besoin, une fois que l’immobilier, le capital-investissement et les autres actifs illiquides sont saisis manuellement directement dans l’outil de suivi. Une approche mixte, combinant des cours en direct pour les actifs liquides et une valorisation manuelle pour le reste, remplace généralement tout à fait le besoin d’un tableur séparé.
Recommandé
- Meilleure alternative à Mint pour les investisseurs multi-actifs (2026)
- Meilleures alternatives à Stock Rover pour un suivi complet de la valeur nette (2026)
- Le meilleur outil de suivi de portefeuille multidevise pour les investisseurs internationaux (2026)
- Top 5 des alternatives aux outils de gestion de portefeuille en 2026