Suivi des dividendes respectueux de la vie privée : sans formules, avec synchronisation automatique ou tableurs
Suivi des dividendes respectueux de la vie privée : synchronisation automatique ou tableurs, historique sur 12 mois et prévisions de revenus.
Suivi des dividendes respectueux de la vie privée : sans formules, avec synchronisation automatique ou tableurs
La manière la plus rapide et la plus fiable de suivre ses dividendes consiste à utiliser un tracker automatisé qui synchronise vos comptes de courtage, affiche un calendrier des dividendes et projette vos revenus futurs. Connectez d'abord un courtier ou importez un fichier CSV, puis activez les alertes de calendrier pour les dates ex-dividende et les dates de paiement. Tout le reste de ce guide s'appuie sur cette base.
En bref :
- La synchronisation automatique des comptes est la méthode la plus précise pour plusieurs courtiers, mais elle dépend de la fréquence de rafraîchissement des données, ce qui peut introduire des délais.
- Le suivi des dividendes étrangers nécessite d'enregistrer séparément les taux de change et les retenues à la source afin d'évaluer correctement l'évolution des revenus.
- Réconciliez vos données chaque mois et exportez l'historique des dividendes chaque trimestre pour éviter les erreurs lors des déclarations fiscales, et conservez un suivi au niveau des lots pour les plus-values.
- L'utilisation de filtres tels que le rendement du dividende, le taux de distribution et le taux de croissance permet d'évaluer la santé et la pérennité de votre flux de revenus.
- Evibe propose un tableau de bord tout-en-un pour le suivi automatique des dividendes, en distinguant les paiements déclarés des paiements estimés, et en prévoyant les revenus futurs avec un minimum de configuration.
Table des matières
- Comment suivre ses dividendes : comparaison des trois méthodes principales
- Comment mettre en place le suivi des dividendes étape par étape ?
- Quels indicateurs de dividendes comptent vraiment ?
- Comment prévoir vos revenus de dividendes futurs ?
- À quoi devrait ressembler votre revue mensuelle des dividendes ?
- Comment Evibe applique cette méthode
- Gérer les dividendes sur plusieurs comptes et courtiers
- Prendre en compte les dividendes étrangers, la devise et la retenue à la source
- Les habitudes qui garantissent réellement la précision du suivi des dividendes
- Par où commencer pour suivre vos dividendes dès aujourd'hui
- Quelques autres outils à mettre de côté
- Sources
Comment suivre ses dividendes : comparaison des trois méthodes principales
Le choix d'une méthode de suivi dépend du nombre de comptes que vous gérez, de la quantité de travail manuel que vous êtes prêt à effectuer, et du fait que vous préfériez un tableur entièrement sous votre contrôle ou un tableau de bord qui se met à jour tout seul.
Les applications à synchronisation automatique se connectent directement à vos courtiers via des services sécurisés de liaison de comptes, en récupérant les paiements de dividendes dès qu'ils sont enregistrés. C'est l'option la plus précise pour quiconque détient des actions chez deux courtiers ou plus, car elle regroupe chaque compte dans un seul calendrier sans que vous ayez à ressaisir la moindre transaction. La contrepartie est que vous faites confiance à la fréquence de rafraîchissement des données de l'application ; vérifiez donc si elle se met à jour en temps réel ou avec un délai.
Les tableurs avec connecteurs de données séduisent les investisseurs qui veulent voir chaque formule. Des outils comme DividendData permettent d'importer directement le rendement prévisionnel, le dividende par action et la prochaine date ex-dividende dans Google Sheets ou Excel avec un simple appel de fonction. Cela demande du temps de configuration, mais vous maîtrisez la logique de bout en bout.
Le suivi manuel garde sa place pour les petits portefeuilles ou les courtiers non pris en charge.
- Synchronisation automatique : idéale pour les portefeuilles multi-courtiers, entretien minimal
- Tableurs : idéaux pour les maniaques du contrôle et les investisseurs à l'aise avec les formules
- Manuel : idéal pour une poignée de positions ou des comptes qui ne se connectent pas
- Hybride : synchronisez ce que vous pouvez, complétez le reste manuellement
Comment mettre en place le suivi des dividendes étape par étape ?
Bien établir son historique dès le départ vous évite de courir après des paiements manquants six mois plus tard.
- Rassemblez vos relevés. Récupérez vos relevés de courtage récents et notez les dates d'achat, le nombre d'actions et les éventuels réinvestissements passés.
- Importez vos avoirs. Reliez vos courtiers via un service de synchronisation de comptes, importez un export CSV, ou ajoutez des positions manuellement si un courtier n'est pas pris en charge.
- Vérifiez l'historique des paiements. Comparez les paiements de dividendes importés avec les relevés réels, en prêtant une attention particulière aux actions réinvesties via un DRIP, car elles modifient votre base de coût.
- Activez le calendrier et les alertes. Activez la vue calendrier et paramétrez des notifications pour la date ex-dividende et la date de paiement afin que rien ne vous échappe.
Astuce : Reconstituez au moins douze mois d'historique de dividendes avant de faire confiance à toute projection future. Les trackers qui ne voient que trois mois de paiements sous-estimeront les actions ayant récemment augmenté leur dividende.
Quels indicateurs de dividendes comptent vraiment ?
Un calendrier vous indique quand l'argent arrive. Ces indicateurs vous disent si ce revenu est sain.
- Revenu prévisionnel sur 12 mois glissants : une estimation construite à partir des taux de dividende actuellement déclarés, utile pour la budgétisation mais qui n'est pas une garantie.
- Rendement sur coût vs rendement actuel : le rendement sur coût mesure le revenu par rapport à votre prix d'achat initial ; le rendement actuel le mesure par rapport au cours actuel de l'action. Les détenteurs de long terme voient souvent leur rendement sur coût dépasser largement le rendement actuel de l'action.
- Taux de distribution : la part des bénéfices reversée sous forme de dividendes. Un taux qui se rapproche de 100 % est un signal d'alerte précoce.
- Taux de croissance du dividende : la vitesse à laquelle une entreprise a augmenté son versement d'année en année.
Un graphique en barres mensuel des revenus révèle généralement des calendriers de versement irréguliers bien avant qu'un tableau de chiffres bruts ne le fasse. Si vos trois principales positions fournissent plus de la moitié de vos revenus prévisionnels, vous avez un problème de concentration à traiter avant qu'une seule réduction de dividende ne creuse un véritable trou dans votre total mensuel.
Comment prévoir vos revenus de dividendes futurs ?
Les projections futures reposent sur trois éléments : le dernier montant de dividende déclaré, la fréquence de versement de l'action, et son rythme historique. Rien de tout cela ne tient compte d'une future réduction de dividende ; traitez donc toute projection comme une estimation de travail, non comme une promesse.
Une méthode simple pour déterminer un objectif à rebours : divisez le revenu mensuel souhaité par le rendement annuel moyen de votre portefeuille, puis divisez par douze.
- Déterminez votre revenu mensuel cible (disons, 1 000 $).
- Multipliez par 12 pour obtenir le revenu annuel nécessaire (12 000 $).
- Divisez par le rendement moyen de votre portefeuille (à 4 %, cela représente 300 000 $ de capital investi).
Les dividendes réinvestis (DRIP) amplifient ce calcul avec le temps en achetant des actions supplémentaires, ce qui augmente votre prévision à chaque versement suivant. Modéliser côte à côte un scénario DRIP et un scénario de versement en espèces montre à quel point le réinvestissement accélère l'atteinte de votre objectif de revenu. Des outils partenaires comme le calculateur de division inversée de PennyStockScout méritent aussi d'être connus, car une division inversée modifie votre nombre d'actions et doit être reflétée dans toute prévision.
À quoi devrait ressembler votre revue mensuelle des dividendes ?
Une routine courte et répétable vaut mieux qu'un audit approfondi occasionnel.
- Réconciliez chaque mois : comparez ce que votre tracker a enregistré avec les relevés de courtage, et signalez tout paiement manqué ou retardé.
- Exportez chaque trimestre : récupérez l'historique des paiements de dividendes au format CSV pour que la préparation fiscale ne se transforme pas en course contre la montre en avril.
- Suivez au niveau des lots : chaque dividende réinvesti crée un nouveau lot avec sa propre base de coût, et en perdre la trace fausse les calculs de plus-values par la suite.
Astuce : Exportez votre historique de dividendes juste après la fin de chaque trimestre, pas au moment des impôts. Un CSV récupéré fraîchement est bien plus facile à réconcilier qu'un historique reconstitué de mémoire en mars.
Comment Evibe applique cette méthode
Evibe a été conçu exactement autour de la routine décrite ci-dessus, et non comme un ajout de dernière minute à une application de portefeuille plus large.
- Il regroupe les actions à dividendes, les ETF et d'autres classes d'actifs en un seul tableau de bord, avec une synchronisation automatique des banques et des courtiers pour que l'historique des paiements reste exact sans saisie manuelle.
- Il distingue les dividendes exécutés, déclarés et estimés, ce qui compte lorsqu'une entreprise a annoncé une hausse qui n'a pas encore été versée.
- Sa vue calendrier et ses alertes signalent automatiquement les dates ex-dividende et les dates de paiement, et ses calculateurs prennent en charge la modélisation des revenus futurs et du réinvestissement.
- Ses analyses pilotées par l'IA font ressortir le risque de concentration parmi vos valeurs à dividendes, un contrôle facile à négliger lorsqu'on le fait à la main.
Gérer les dividendes sur plusieurs comptes et courtiers
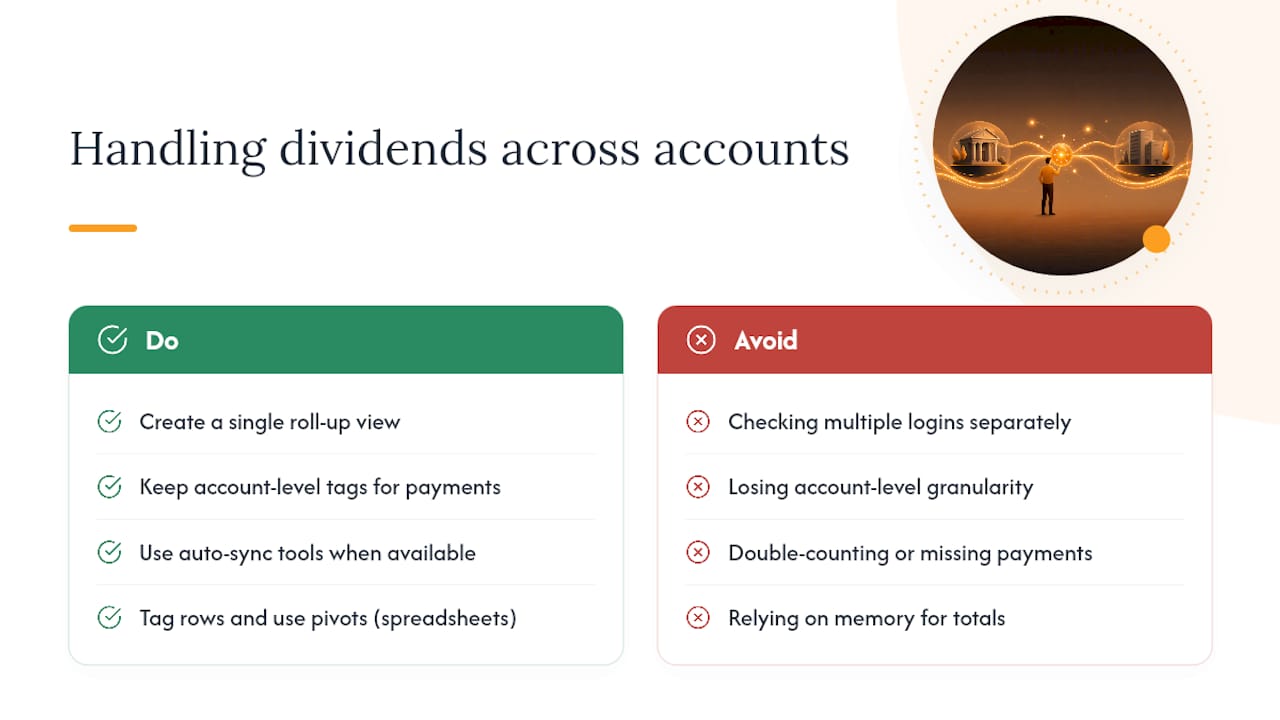
La plupart des investisseurs en dividendes ne détiennent pas tout au même endroit : un Roth IRA chez un courtier, un compte imposable chez un autre, et peut-être un ancien 401(k) transféré ailleurs. Suivre chaque compte séparément signifie vérifier trois ou quatre identifiants juste pour connaître son revenu mensuel total, et il est facile de perdre le fil de quel compte détient quel lot.
La solution pratique consiste en une vue consolidée unique qui traite chaque compte comme un seul flux de dividendes tout en conservant la trace du compte d'origine de chaque paiement. Cela compte plus qu'il n'y paraît. La stratégie de retrait à la retraite dépend souvent de savoir si un revenu est arrivé dans un compte imposable ou un compte à avantage fiscal, car le traitement fiscal diffère nettement.
Les outils à synchronisation automatique résolvent la majeure partie de ce problème automatiquement une fois chaque courtier connecté, en regroupant les paiements historiques dans un seul calendrier sans vous demander de réconcilier les comptes à la main. Les utilisateurs de tableurs peuvent reproduire une version approximative de cela en étiquetant chaque ligne avec un identifiant de compte et en utilisant des tableaux croisés dynamiques pour ventiler les totaux par source. Dans tous les cas, l'objectif reste le même : un seul chiffre pour votre revenu total prévisionnel, avec la possibilité de remonter jusqu'au compte, et à la position précise, qui l'a généré. Perdre ce niveau de détail, c'est ainsi que les investisseurs finissent par compter un paiement en double ou en manquer un lorsqu'un courtier fusionne des comptes ou migre de plateforme.
Prendre en compte les dividendes étrangers, la devise et la retenue à la source
Les dividendes étrangers ajoutent deux complications que les versements domestiques n'ont pas : la conversion de devise et la retenue à la source.
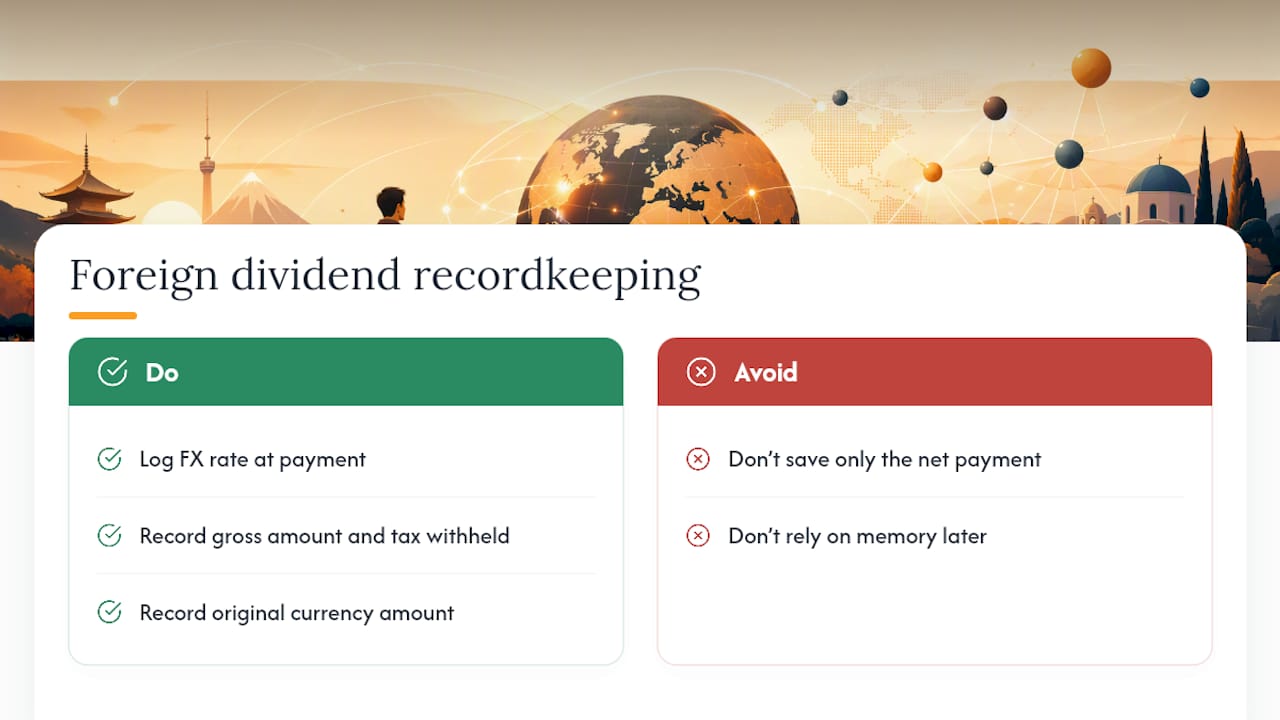
Lorsqu'une entreprise étrangère verse un dividende, celui-ci est généralement déclaré dans sa devise nationale, puis converti en dollars US par votre courtier ou dépositaire au taux de change en vigueur à la date de paiement. Ce taux de conversion évolue. Une action qui augmente son dividende en termes de devise locale peut tout de même afficher un versement en baisse en termes de dollars si cette devise s'affaiblit face au dollar entre deux versements. Tout tracker digne de ce nom doit enregistrer le taux de change au moment du paiement, et pas seulement le montant converti en dollars, afin que vous puissiez voir si une variation de votre revenu provient de l'entreprise ou d'un mouvement de devise.
La retenue à la source est la seconde complication. De nombreux pays prélèvent une taxe à la source avant même qu'un dividende étranger n'atteigne votre compte, et le taux varie selon le pays et le statut de la convention fiscale. Ce montant retenu apparaît généralement comme un crédit d'impôt étranger lors de la période de déclaration fiscale aux États-Unis, mais seulement si vos relevés indiquent clairement le dividende brut et la taxe retenue séparément, et non uniquement le montant net arrivé sur votre compte. Un tracker qui n'enregistre que le paiement net vous oblige à reconstituer cette ventilation de mémoire, ce qui est exactement le genre de détail qui se perd d'ici le moment de la déclaration.
Les habitudes qui garantissent réellement la précision du suivi des dividendes
La routine qui fonctionne est volontairement peu spectaculaire : des alertes hebdomadaires pour les dates ex-dividende, une réconciliation mensuelle avec les relevés de courtage, et un export annuel propre pour les impôts. Négligez l'une de ces trois étapes et les erreurs s'accumulent silencieusement.
Les erreurs les plus courantes que je vois ne sont pas exotiques. Les investisseurs reconstituent un historique trop court, ignorent les dates ex-dividende jusqu'à ce qu'un paiement les surprenne, ou laissent s'accumuler des actions réinvesties sans corriger la base de coût au niveau des lots. Ma seule règle stricte : lorsqu'une projection et une intuition divergent, faites confiance au chiffre le plus prudent. Les réductions de dividendes se produisent plus souvent que ne l'admettent les prévisions.
— Vincent
Par où commencer pour suivre vos dividendes dès aujourd'hui
Tout ce qui figure dans ce guide, de la synchronisation des comptes à la lecture d'un calendrier de versements en passant par la modélisation du DRIP, correspond directement à ce que fait le tracker de dividendes d'Evibe dès sa mise en route. Au lieu d'assembler ici une connexion de courtier et là une formule de tableur, vous obtenez un seul tableau de bord qui récupère automatiquement les paiements de dividendes, distingue les montants exécutés des montants déclarés et estimés, et prévoit vos revenus futurs sans que vous touchiez à une seule formule.

Si vous détenez également des ETF à dividendes, le tracker ETF d'Evibe ajoute des analyses spécifiques aux fonds par-dessus les mêmes données synchronisées. La mise en place prend à peu près le même temps que la connexion d'un seul compte de courtage, et vous pouvez essayer gratuitement l'ensemble du processus de suivi des dividendes dans l'application Evibe avant de décider s'il remplace définitivement votre tableur.
Quelques autres outils à mettre de côté
Si vous préférez construire votre propre tracker sous tableur, les fonctions de DividendData importent directement dans vos cellules les montants de dividendes, le rendement prévisionnel et les dates ex-dividende, ce qui est le moyen le plus rapide de lancer un tracker fonctionnel basé sur des formules. Pour quiconque détient des actions ayant subi une division inversée, le calculateur de division inversée de PennyStockScout montre précisément comment le nombre d'actions ajusté modifie vos calculs de dividendes. Et quelle que soit la méthode retenue, exportez votre historique de dividendes au format CSV chaque trimestre. Des formules de tableur locales pourront alors gérer la préparation fiscale sans que vous ayez à reconstituer une année de paiements de mémoire.
Cet article constitue une information générale et ne remplace pas les conseils d'un professionnel financier qualifié. Consultez un professionnel financier qualifié à propos de votre situation personnelle avant d'agir sur la base de ce contenu.
Sources
- Dividend Data: Free Stock Data for Excel & Google Sheets
- Reverse stock split calculator | PennyStockScout