Réduire le risque de concentration avec des seuils de 5 à 10 %, des ventes échelonnées et Evibe
Réduisez le risque de concentration : seuils de 5 à 10 %, ventes échelonnées et fiscalement optimisées, couvertures simples, exchange funds et suivi avec Evibe.
Réduire le risque de concentration avec des seuils de 5 à 10 %, des ventes échelonnées et Evibe
Pour réduire le risque de concentration, réduisez ou couvrez les positions disproportionnées via un plan échelonné et fiscalement optimisé, diversifiez le produit des ventes vers des fonds larges, ou orientez les titres vers des véhicules mutualisés ou caritatifs conçus précisément pour ce problème. Le bon levier dépend de vos besoins de liquidité et de votre exposition fiscale : la vente échelonnée convient à la plupart des investisseurs, la couverture permet de gagner du temps pendant les périodes de blocage, et les exchange funds ou les trusts conviennent aux positions plus importantes et moins liquides. Quelle que soit la voie choisie, mesurez d’abord la position, puis surveillez-la ensuite.
En bref :
- Les outils de diversification comme les exchange funds ou les trusts caritatifs nécessitent des investissements minimums substantiels et des périodes de blocage, ce qui les réserve surtout aux investisseurs fortunés.
- Un ratio de concentration supérieur à 40 % pour les cinq principales positions, ou un indice de Herfindahl-Hirschman en nette hausse, signale un risque de portefeuille accru qui devrait déclencher une action.
- Mettre en place un plan de vente échelonné avec un seuil de 5 à 10 % permet de gérer progressivement les positions importantes tout en maîtrisant l’impôt sur les plus-values sur plusieurs années.
- Les stratégies de couverture comme les covered calls ou les protective puts offrent une réduction temporaire du risque pendant les périodes de blocage ou de restriction, mais ne réduisent pas la concentration sous-jacente.
- Un suivi régulier via un tracker de portefeuille consolidé, et un rééquilibrage lorsque les positions dérivent de 5 à 10 % par rapport à leurs objectifs, sont essentiels pour une gestion efficace de la concentration.
Table des matières
- Qu’est-ce que le risque de concentration et pourquoi est-ce important ?
- Quelles stratégies réduisent réellement le risque de concentration ?
- Comment construire un plan de vente fiscalement optimisé ?
- Faut-il couvrir avec des options plutôt que vendre ?
- Que sont les exchange funds et qui devrait les utiliser ?
- Comment les trusts et les dons réduisent-ils une position concentrée ?
- Comment mesurer le risque de concentration en pratique ?
- Comment construire un plan de mise en œuvre échelonné ?
- Quand devriez-vous conserver une position concentrée ?
- Comment un tracker agrégé vous aide-t-il à réduire le risque de concentration ?
- Ce qui fonctionne vraiment vs ce qui semble bien sur le papier
- Suivez votre exposition réelle avant d’agir
- Sources
- FAQ
Qu’est-ce que le risque de concentration et pourquoi est-ce important ?
Le risque de concentration apparaît lorsqu’une seule position, un secteur ou un segment de marché pèse suffisamment lourd pour faire bouger, à lui seul, l’ensemble de votre patrimoine net. C’est le fondateur qui n’a jamais vendu ses actions d’employeur après l’introduction en bourse, le retraité dont le 401(k) a été transféré vers un seul fonds de pension historique, ou l’investisseur tech dont le panier ETF « diversifié » détient en réalité les cinq mêmes méga-capitalisations, sous cinq formes différentes.
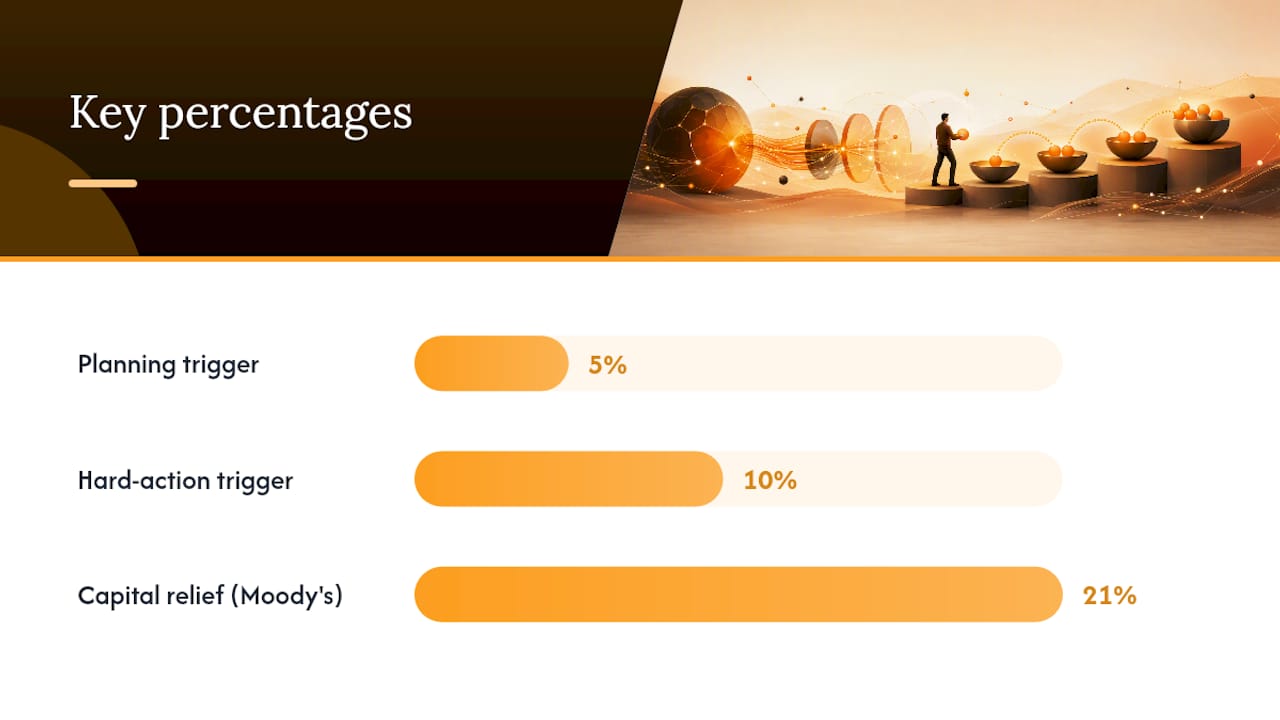
Les enjeux sont réels et mesurables. L’analyse de Moody’s sur les portefeuilles de crédit a révélé que la suppression de l’effet de concentration apportait environ 21 % de soulagement en capital. Ce n’est pas une erreur d’arrondi. C’est une lecture directe de l’ampleur du risque qu’une exposition dominante unique ajoute à un portefeuille, et cela rejoint ce qui se passe côté actions : une action qui chute de 40 % efface une part bien plus importante de votre patrimoine net lorsqu’elle représente 30 % de vos avoirs que lorsqu’elle n’en représente que 5 %.
T. Rowe Price fixe un seuil utile. L’analyse du risque de concentration commence par ce chiffre, pas par une vague impression du type « je détiens beaucoup d’actions Apple ».
Quelles stratégies réduisent réellement le risque de concentration ?
Toutes les stratégies d’atténuation ne conviennent pas à tous les investisseurs. Certaines exigent des ressources importantes et un conseiller joignable en permanence ; d’autres peuvent être lancées cet après-midi même depuis une application de courtage.
- Vente échelonnée. Barrière d’entrée la plus basse, fonctionne quelle que soit la taille du compte, mais génère des plus-values à gérer sur plusieurs années fiscales.
- Diversification vers des ETF larges. Peu coûteux, liquide et simple, mais ne fonctionne qu’une fois la position concentrée effectivement réduite au préalable.
- Covered calls et collars. Utiles pour gagner du temps pendant les périodes de blackout ou de blocage, mais plafonnent le potentiel de hausse et impliquent un suivi permanent.
- Exchange funds. Permettent de différer les plus-values et d’échanger contre un panier diversifié, mais nécessitent généralement 500 000 $ ou plus et bloquent le capital pendant plusieurs années.
- Trusts résiduaires caritatifs et fonds à recommandation du donateur. Outils fiscaux puissants pour les investisseurs à vocation philanthropique, mais irrévocables et non conçus pour ceux qui souhaitent récupérer les fonds.
Si vous faites face à une période de blackout de trading ou à des restrictions liées à l’emploi, la couverture est votre solution transitoire. Si vous n’avez aucun blocage et un compte de courtage classique, la vente échelonnée est presque toujours le point de départ le plus rapide et le moins coûteux. Si vous détenez une position à sept chiffres et souhaitez rester diversifié sans payer d’impôt dès aujourd’hui, les exchange funds méritent un examen sérieux.
Comment construire un plan de vente fiscalement optimisé ?
Un plan de vente échelonné transforme un vague « je devrais probablement en vendre une partie » en un processus documenté et reproductible. Voici la séquence qui fonctionne réellement :
- Définissez votre seuil. Utilisez la fourchette de 5 % à 10 % comme déclencheur de planification, et considérez tout ce qui dépasse 10 % comme une échéance ferme pour agir, selon les recommandations de T. Rowe Price.
- Établissez un budget annuel de plus-values. Déterminez le montant de gain réalisé que vous pouvez absorber cette année sans changer de tranche d’imposition ni déclencher l’impôt sur le revenu net d’investissement, puis répartissez le montant cible de vente sur le nombre d’années que ce budget impose.
- Vendez des lots précis, pas « quelques actions ». Sélectionnez d’abord les lots à base de coût élevée afin de minimiser le gain imposable par action vendue, et tenez un registre écrit des lots vendus et de la raison.
- Compensez avec la récolte de pertes fiscales. Associez les gains de la position concentrée à des pertes ailleurs dans votre portefeuille, la même année fiscale.
- Vérifiez le NUA s’il s’agit d’actions de l’employeur dans un 401(k). Les règles de plus-value nette non réalisée (NUA) peuvent permettre de payer le taux d’imposition des plus-values à long terme plutôt que le taux de revenu ordinaire sur la partie appréciée, mais les modalités sont strictes et les erreurs coûteuses.
- Intégrez les dons avant la fin de l’année. L’exclusion annuelle des droits de donation pour 2026 s’élève à 19 000 $ par bénéficiaire, ce qui signifie qu’un couple marié peut transférer 38 000 $ d’actions appréciées à une seule personne, sans droit de donation, chaque année.
Conseil pratique : Vendez d’abord vos actions à base de coût la plus élevée, sauf si vous récoltez délibérément des pertes ailleurs. Cela paraît évident, mais la plupart des paramètres par défaut des courtiers vendent selon la méthode « premier entré, premier sorti », ce qui déclenche souvent le gain le plus élevé possible.
Moody’s a constaté que l’élimination des effets de concentration libérait environ 21 % de soulagement en capital dans les portefeuilles de crédit, un chiffre qui souligne pourquoi un plan échelonné, même lent, vaut la friction fiscale qu’il implique en cours de route.
Faut-il couvrir avec des options plutôt que vendre ?
La couverture permet de gagner du temps sans déclencher de vente. C’est l’outil adapté lorsque vous êtes empêché de vendre, soumis à des restrictions d’employeur, ou simplement pas prêt à réaliser un gain important cette année fiscale.
- Covered calls. Vous vendez des options d’achat sur des actions que vous détenez déjà, encaissant une prime en échange d’un plafonnement de votre potentiel de hausse si l’action dépasse le prix d’exercice.
- Protective puts. Vous achetez le droit de vendre à un prix fixe, vous assurant contre un krach, mais vous payez une prime à chaque renouvellement de cette protection.
- Collars. Vous combinez un covered call et un protective put, souvent en finançant le coût du put avec la prime du call, ce qui réduit votre éventail de résultats dans les deux directions.
T. Rowe Price note que ces stratégies limitent le risque de baisse mais impliquent des coûts réels et des besoins opérationnels continus. Renouveler des positions en options chaque mois ou trimestre demande de l’attention, et un covered call exercé peut toujours créer un événement imposable si les actions sont rachetées.
La couverture est particulièrement pertinente pendant une période de blackout avant une publication de résultats, pendant la période d’acquisition des droits sur des actions restreintes, ou lorsque vous attendez la fin d’une période de détention spécifique pour bénéficier du régime des plus-values à long terme. Elle est moins pertinente en tant que solution permanente. Les options se déprécient, les primes coûtent de l’argent à chaque cycle, et rien de tout cela ne réduit réellement votre concentration. Cela ne fait que l’assurer temporairement.
Conseil pratique : Si vous utilisez un collar pour protéger une position concentrée, calculez le coût de son maintien sur une année complète avant de vous engager.
Que sont les exchange funds et qui devrait les utiliser ?
Un exchange fund vous permet d’échanger une position concentrée en actions contre un panier diversifié de parts dans un véhicule mutualisé, sans déclencher l’impôt sur les plus-values que vous devriez en cas de vente directe. Vous apportez vos actions aux côtés d’autres investisseurs apportant leurs propres positions concentrées, et le fonds mutualise l’ensemble des avoirs en un portefeuille diversifié unique.
Le compromis est la liquidité. La plupart des exchange funds exigent de conserver votre position pendant environ sept ans avant de pouvoir la racheter contre un panier diversifié des titres sous-jacents, et les minimums démarrent généralement autour de 500 000 $, ce qui les rend inaccessibles à la plupart des investisseurs particuliers.
- Les gains sont différés, pas éliminés, vous devrez donc finir par payer l’impôt à la sortie ou à la dissolution du fonds.
- Les frais sont plus élevés qu’un fonds indiciel classique, souvent entre 1 % et 1,5 % par an.
- Le panier diversifié que vous recevez au final ne reproduit rarement un simple indice pondéré par capitalisation boursière. Il reflète l’ensemble des titres apportés par les autres participants.
Pour les investisseurs en dessous de ce seuil minimum, l’alternative pratique est plus simple : vendre par étapes et réinvestir le produit dans une stratégie de diversification large qui répartit l’exposition entre secteurs et zones géographiques plutôt que de la concentrer dans un seul véhicule mutualisé. Les fonds à recommandation du donateur offrent une voie parallèle pour quiconque accepte de renoncer entièrement à la propriété en échange d’une déduction fiscale immédiate.
Comment les trusts et les dons réduisent-ils une position concentrée ?
Les trusts résiduaires caritatifs (CRT) vous permettent d’apporter des actions appréciées, d’éviter l’impôt immédiat sur les plus-values lors de l’apport, et de percevoir un revenu pendant une durée déterminée ou à vie. À l’expiration du terme, ce qui reste dans le trust revient à l’organisme caritatif désigné.
Le piège, c’est le caractère permanent. Un CRT est irrévocable. Une fois financé, vous ne pouvez pas changer d’avis et récupérer l’actif intégral, bien que le flux de revenu et la déduction fiscale immédiate en fassent une option attrayante pour les investisseurs déjà enclins à la philanthropie et souhaitant diversifier une position importante sans impact fiscal immédiat.
- Le don direct d’actions appréciées à un fonds à recommandation du donateur évite entièrement les plus-values et procure une déduction immédiate basée sur la juste valeur marchande.
- Le don à des membres de la famille utilise l’exclusion annuelle. En 2026, cette exclusion est de 19 000 $ par bénéficiaire, ce qui permet à un couple de transférer 38 000 $ à un enfant, un petit-enfant ou tout autre bénéficiaire chaque année sans déposer de déclaration de donation.
- Le timing successoral compte car les héritiers qui reçoivent des actions appréciées bénéficient généralement d’un ajustement de la base au décès, qui peut éliminer entièrement le gain latent si vous conservez certaines positions plutôt que de les donner.
Aucun de ces outils ne fonctionne bien comme sortie rapide. Ils sont conçus pour les investisseurs qui ont déjà décidé que donner, et pas seulement vendre, fait partie du plan.
Comment mesurer le risque de concentration en pratique ?
On ne peut pas gérer ce qu’on n’a pas mesuré, et « ça me semble beaucoup d’une seule action » n’est pas une métrique. Trois outils font le vrai travail.
L’indice de Herfindahl-Hirschman (HHI) additionne le poids au carré de chaque position dans votre portefeuille. Les chercheurs financiers et les régulateurs privilégient le HHI car il pénalise plus lourdement les positions dominantes qu’une simple pondération en pourcentage, un point que la recherche du FMI sur la concentration de portefeuille souligne en comparant les approches à métrique unique à des visions plus complètes.
La valeur conditionnelle à risque (CVaR) estime votre perte moyenne dans les scénarios de queue les plus défavorables, plutôt que la seule pire journée. Elle répond à une question plus utile que l’écart-type : pas « à quel point est-ce volatil », mais « à quel point ça devient grave quand les choses tournent mal ».
Le ratio de concentration additionne simplement le poids de vos trois ou cinq principales positions. C’est un outil brut, mais rapide, et il capte le problème que le HHI et la CVaR enfouissent parfois dans des calculs plus complexes.
| Métrique | Ce qu’elle mesure | Signal à surveiller |
|---|---|---|
| HHI | Dominance pondérée sur l’ensemble des positions | Score en hausse même avec de nombreuses positions |
| Ratio de concentration | Poids combiné des 3 à 5 principales positions | Top 5 dépassant 40 % du portefeuille |
| CVaR | Perte moyenne dans les scénarios de queue défavorables | Perte de queue disproportionnée par rapport à la volatilité globale |
Le chevauchement entre fonds cache la concentration à la vue de tous. Deux ETF portant des noms différents peuvent détenir les mêmes méga-capitalisations tech, avec des pondérations quasi identiques, et l’aperçu de Britannica sur la gestion du risque de concentration souligne que les investisseurs doivent « regarder sous le capot » de chaque fonds plutôt que de présumer une diversification simplement en comptant les tickers. Une analyse de chevauchement ETF menée sur vos avoirs réels détectera ce problème plus vite qu’un simple coup d’œil aux noms des fonds.
Pour la cadence de rééquilibrage, la FINRA recommande de vérifier les allocations selon un calendrier régulier plutôt que de réagir uniquement après un mouvement important. Une règle courante : rééquilibrer lorsqu’une position dérive de 5 à 10 points de pourcentage par rapport à son poids cible, selon ce qui arrive en premier — date calendaire ou seuil de dérive.
Comment construire un plan de mise en œuvre échelonné ?
Transformer une stratégie en action implique de suivre une séquence définie, plutôt que de prendre une seule grande décision en espérant qu’elle tienne dans la durée.
- Quantifiez l’exposition. Calculez le poids exact de la position, sa contribution au HHI, et la valeur en dollars en jeu dans un scénario de baisse de 30 %.
- Fixez une allocation cible. Déterminez quel pourcentage cette position devrait représenter dans douze mois, en utilisant la fourchette de 5 % à 10 % comme plafond pour un seul titre.
- Choisissez votre voie d’atténuation. Faites correspondre vos besoins de liquidité et votre situation fiscale à la vente échelonnée, à la couverture, aux exchange funds ou à une voie caritative.
- Effectuez une simulation fiscale avant de trader. Estimez l’impact en plus-values de vos ventes prévues sur cette année et la suivante, et ajustez la sélection des lots en conséquence.
- Exécutez par étapes avec un suivi au niveau du lot. Vendez ou couvrez par tranches, en documentant quels lots ont été touchés et pourquoi, plutôt que d’exécuter une seule opération de grande ampleur.
- Réinvestissez le produit de façon délibérée. Orientez le capital vers des ETF larges ou des secteurs défensifs versant des dividendes, plutôt que de laisser les liquidités inactives ou de dériver à nouveau vers un nouveau pari concentré.
- Planifiez une révision. Fixez un rappel calendaire pour une réévaluation annuelle, et ajoutez une révision déclenchée après tout événement important comme une acquisition, l’expiration d’un blocage, ou un mouvement de prix majeur.
Conseil pratique : Notez par écrit votre allocation cible et votre raisonnement le jour même où vous la fixez.
Quand devriez-vous conserver une position concentrée ?
Parfois, la bonne décision est de conserver, et prétendre le contraire rend un mauvais service aux investisseurs. Les restrictions légales, les accords de blocage et les périodes de blackout peuvent rendre la vente littéralement impossible pendant un certain temps. Les actions de l’employeur dans un 401(k) éligibles au NUA peuvent rendre la conservation jusqu’à la distribution plus efficace fiscalement qu’une vente anticipée, selon votre base et votre tranche spécifiques.
La véritable conviction compte aussi, à condition qu’elle repose sur autre chose qu’un attachement à une action qui vous a déjà rapporté de l’argent par le passé. La distinction entre conviction et inertie tient à ce que vous ayez récemment refait les calculs, ou simplement que vous n’ayez pas trouvé le temps de vendre.
- Surveillez la dérive de corrélation. Une position qui diversifiait autrefois vos autres avoirs peut discrètement devenir corrélée avec eux à mesure que votre portefeuille grandit.
- Fixez des alertes sur la santé financière, pas seulement sur le prix. La détérioration des fondamentaux compte plus qu’une baisse de cours.
- Signaux d’alerte qui devraient mettre fin à la décision de « conserver » : ventes d’initiés par les dirigeants, dégradation de la notation de crédit, réduction du dividende, ou position dépassant 20 % du patrimoine net total sans mise à jour correspondante de la thèse d’investissement.
La surveillance, et non la paralysie, est ce qui distingue une décision de conservation délibérée d’une position que vous avez simplement cessé de suivre.
Comment un tracker agrégé vous aide-t-il à réduire le risque de concentration ?
La plupart des problèmes de concentration se cachent à travers plusieurs comptes. Les applications de suivi de portefeuille consolident actions, ETF, options, cryptos et autres actifs provenant de plusieurs comptes en un seul tableau de bord, de sorte que le poids réel d’une position devienne visible au lieu d’être dispersé entre plusieurs identifiants de connexion.
- L’agrégation de comptes entre courtiers fait apparaître des chevauchements qu’une vue par compte unique ne peut pas détecter.
- Certaines applications de suivi de portefeuille intègrent des métriques de risque et de diversification qui signalent la concentration au fur et à mesure qu’elle se forme, et non des mois après coup.
- Des alertes intelligentes peuvent vous notifier lorsque le poids d’une position franchit un seuil que vous avez défini.
- Des rapports exportés peuvent vous fournir un historique documenté de l’exposition dans le temps, utile lorsque vous vous asseyez avec un professionnel de la fiscalité pour planifier des ventes ou des dons échelonnés.
Les étapes de mesure et de suivi décrites ci-dessus ne fonctionnent que si vous les exécutez réellement de façon régulière. C’est précisément l’écart qu’un tracker consolidé est conçu pour combler.
Ce qui fonctionne vraiment vs ce qui semble bien sur le papier
La plus grande erreur que je constate consiste à traiter la diversification comme un événement plutôt que comme un processus. Le risque de concentration arrive rarement soudainement. Il se réinstalle discrètement dès qu’on cesse de le surveiller.
La deuxième erreur consiste à laisser l’anxiété fiscale devenir une excuse pour l’inaction. Oui, une vente échelonnée sur deux ou trois ans coûte plus cher en impôts à court terme que de ne rien faire. Mais l’écart entre ce que vous perdriez lors d’une baisse de 40 % sur une position surdimensionnée et ce que vous paieriez en impôt sur les plus-values pour éviter cette exposition est rarement comparable. Notez votre raisonnement par écrit, impliquez un professionnel de la fiscalité avant d’exécuter quoi que ce soit d’irréversible comme un CRT ou un don important, et traitez le plan comme un document vivant, pas comme une solution ponctuelle.
— Vincent
Suivez votre exposition réelle avant d’agir
Chaque stratégie de ce guide part de la même question : quel est votre niveau réel de concentration, tous comptes confondus ? Certains outils de suivi de portefeuille répondent à cela en synchronisant vos banques et courtiers dans un seul tableau de bord, de sorte qu’une position répartie sur plusieurs comptes apparaisse comme un poids réel unique plutôt que comme plusieurs fractions trompeuses.

Si vous gérez une position en actions importante, le tracker de portefeuille d’actions vous donne un détail au niveau du lot pour la vente échelonnée, et le tracker d’ETF vous aide à vérifier les chevauchements avant de réinvestir le produit des ventes. Pour ceux qui se couvrent avec des options, le tracker d’options suit les Greeks et les dates d’expiration dans le même tableau de bord. Commencez gratuitement et calculez vos propres chiffres de concentration avant votre prochaine décision de rééquilibrage.
Cet article constitue une information générale et ne remplace pas les conseils d’un conseiller financier qualifié. Consultez un professionnel financier qualifié concernant votre situation personnelle avant d’agir sur la base de ce qui précède.
Sources
- Analyzing concentration risk in credit portfolios — Moody's
- Helpful actions you can take to reduce concentration risk in your portfolio — T. Rowe Price
- Concentration risk — FINRA
- 2026 gift tax exclusions — Farm Office (Ohio State extension)
FAQ
Que signifie le risque de concentration ?
Cela signifie qu’une part importante de la valeur de votre portefeuille dépend d’une seule action, d’un seul secteur ou d’une seule classe d’actifs, de sorte qu’un déclin de cette exposition unique cause un dommage disproportionné à l’ensemble de votre patrimoine net.
Les gens perdent-ils actuellement de l’argent sur le marché boursier ?
Les marchés évoluent par cycles, et les baisses surviennent régulièrement quelle que soit l’année civile ; les investisseurs détenant des positions concentrées dans une seule action ou un seul secteur ressentent généralement ces mouvements bien plus fortement que les investisseurs diversifiés.
Qu’est-ce que la « règle des 70/30 » de Warren Buffett ?
Il n’existe pas de règle de concentration unique et universellement définie attribuée à Warren Buffett ; la référence la plus souvent citée concerne une allocation générale actions/obligations qu’il a recommandée pour l’investissement indiciel simple, et non une directive formelle de concentration.
J’ai perdu de l’argent en détenant une seule action. Que dois-je faire maintenant ?
Commencez par quantifier la taille actuelle de la position par rapport à votre patrimoine net total, puis élaborez un plan échelonné fiscalement optimisé, en associant potentiellement les pertes restantes à une récolte de pertes fiscales avant de définir un objectif de diversification.
Combien d’une seule action est trop ?
T. Rowe Price.
Recommandé
- Evibe vs Sharesight — comparatif de trackers de portefeuille natifs Apple
- Top 5 des alternatives aux outils de gestion de portefeuille en 2026
- Découvrez l’IA d’Evibe : votre portefeuille, n’importe quelle action, et de nouvelles idées — expliqué
- Evibe vs Snowball Analytics — comparatif de trackers de portefeuille