Investisseurs : suivez le remboursement de prêt par principal actuel
Suivez vos prêts selon leur principal actuel pour une valeur nette fidèle à vos vraies dettes. Mise à jour manuelle ou synchronisation automatique par Evibe.
Investisseurs : suivez le remboursement de prêt par principal actuel
Suivez chaque prêt selon son solde de principal restant dû actuel dans votre outil de suivi de portefeuille. C'est ce chiffre, et non le montant initial du prêt ni la mensualité, qui réduit la valeur nette dollar pour dollar. Enregistrez-le comme un passif, mettez-le à jour chaque mois ou juste après tout paiement important, et laissez la synchronisation automatique faire le reste dès que votre prêteur le permet.
En bref :
- Enregistrez toujours les soldes de prêt restants actuels, et non les montants initiaux, pour garantir l'exactitude de la valeur nette et éviter toute surestimation au fil du temps.
- Synchronisez les données de prêt automatiquement lorsque c'est possible, mais vérifiez les montants de remboursement chaque trimestre et mettez à jour manuellement lorsque la synchronisation n'est pas disponible.
- Rembourser le principal augmente immédiatement la valeur nette dollar pour dollar, et suivre cette progression évite les distorsions trompeuses des tendances.
- Réconciliez les soldes chaque mois avec les montants de remboursement communiqués par le prêteur pour repérer les paiements en attente, frais ou problèmes de synchronisation susceptibles de fausser le niveau de dette.
- Standardisez le suivi des prêts en notant systématiquement le solde de principal actuel afin de maintenir des données cohérentes, essentielles à une analyse pertinente de la valeur nette.
Table des matières
- Que consigner pour chaque prêt dans votre outil de suivi de valeur nette
- Comment ajouter des prêts à un outil de suivi de portefeuille : synchronisation ou saisie manuelle
- Comment le remboursement d'un prêt influence votre valeur nette et vos indicateurs de portefeuille
- Fréquence de suivi et réconciliation qui tiennent vraiment la route
- Pourquoi un suivi standardisé des prêts compte pour les utilisateurs de portefeuille
- Evibe gère le suivi des prêts pour que le solde ne soit jamais périmé
- Sources
Que consigner pour chaque prêt dans votre outil de suivi de valeur nette
La valeur nette correspond aux actifs moins les passifs, et cette arithmétique ne tient que si le côté passif reflète les soldes restants actuels, et non ce que vous avez emprunté à l'origine. Un prêt hypothécaire contracté il y a plusieurs années peut avoir un solde actuel nettement inférieur aujourd'hui. Si votre outil de suivi affiche toujours le montant initial, votre valeur nette sera faussée, et elle reste inexacte chaque mois où vous omettez la mise à jour.
Chaque type de dette a sa place dans la colonne des passifs, pas seulement les plus évidents :
- Prêts hypothécaires et marges de crédit hypothécaire (HELOC) — le principal actuel, pas le montant initial de l'acte
- Prêts étudiants — soldes fédéraux et privés suivis séparément, car les taux et conditions diffèrent
- Prêts automobiles — le montant de remboursement actuel, généralement légèrement inférieur au solde figurant sur le relevé
- Cartes de crédit — le solde du relevé convient ici, car ce sont des crédits renouvelables, pas amortissables
- Prêts personnels — le principal actuel plus les frais de dossier encore amortis
- Prêts sur marge — le solde emprunté sur votre compte de courtage, qui peut varier quotidiennement
- Dettes fiscales — tout solde impayé, en particulier s'il fait l'objet d'un échéancier de paiement
Pour chaque entrée, notez six champs : le solde de principal actuel avec une date de référence, le TAEG, le paiement prévu, la durée restante, si le taux est fixe ou variable, et le montant de remboursement si votre prêteur le communique séparément. Ce dernier champ compte plus qu'il n'y paraît. Un montant de remboursement inclut souvent de petits intérêts au prorata ou des frais que la ligne « solde » de votre relevé n'inclut pas, et les conseils de suivi d'Aplos signalent cet écart comme l'une des sources les plus courantes de gonflement de la valeur nette. Utilisez le principal, et utilisez-le de manière cohérente, sinon votre courbe de tendance zigzaguera pour des raisons qui n'ont rien à voir avec votre progression réelle.
Comment ajouter des prêts à un outil de suivi de portefeuille : synchronisation ou saisie manuelle
Intégrer des prêts à un tableau de bord avec précision revient à deux approches, et la plupart des portefeuilles finissent par combiner les deux.
- Synchronisez automatiquement lorsque votre prêteur le permet. Reliez le compte du gestionnaire de prêt ou de courtage, puis vérifiez que le champ synchronisé correspond bien au principal actuel ou au montant de remboursement, et non au montant initial du prêt que certains portails de prêteurs affichent encore sur la page de résumé du compte.
- Associez le compte à « passif », pas à « actif ». Cela semble évident, mais les comptes importés automatiquement se retrouvent parfois dans la mauvaise catégorie lors de la première synchronisation, en particulier les comptes sur marge qui portent à la fois une valeur de titres et un solde débiteur.
- Saisissez manuellement lorsque la synchronisation n'est pas disponible. Utilisez une convention de nommage cohérente (prêteur plus type de prêt, comme « Prêt auto Chase ») et datez chaque solde que vous saisissez à la main.
- Conservez l'échéancier d'amortissement ou le montant de remboursement séparément si votre outil de suivi permet des notes ou des pièces jointes. Cela vous donne un point de référence lors de la réconciliation des mois suivants.
- Traitez les lignes de crédit avec précaution. Pour les HELOC, les marges et autres lignes de crédit, ne suivez comme passif que le montant effectivement utilisé. Notez la limite de crédit dans un champ distinct pour qu'elle ne soit jamais comptée comme une dette que vous devez.
Astuce : Comparez le solde de votre outil de suivi avec le montant de « remboursement actuel » communiqué par le prêteur une fois par trimestre, pas seulement le solde du relevé. Des paiements en attente et des frais peuvent créer un écart de quelques centaines de dollars qui passe autrement inaperçu pendant des mois.
Quelle que soit l'approche utilisée, l'objectif est le même : le chiffre inscrit dans votre colonne de passifs doit correspondre à ce que vous devriez réellement si vous appeliez le prêteur aujourd'hui pour demander un montant de remboursement.
Comment le remboursement d'un prêt influence votre valeur nette et vos indicateurs de portefeuille
Chaque dollar de principal que vous remboursez réduit les passifs et augmente la valeur nette de ce même dollar, indépendamment de ce que font les marchés ailleurs dans votre portefeuille. Un paiement supplémentaire de 500 $ sur un prêt automobile augmente la valeur nette de 500 $ ce mois-là, point final. C'est une chose rare en investissement : un gain garanti, indépendant des marchés, et c'est pourquoi le suivi des prêts mérite la même attention que vos positions en actions.
Le deuxième élément à surveiller est la trésorerie libérée. Une fois un prêt remboursé, la mensualité devient disponible pour autre chose, que ce soit pour investir, constituer des réserves de liquidités, ou rembourser plus rapidement un autre prêt. Suivre ce chiffre à l'avance vous permet de planifier la réaffectation au lieu de la laisser dériver vers votre compte courant sans destination.
Si vous hésitez entre rembourser un prêt par anticipation ou investir la même somme, la comparaison repose sur le TAEG du prêt par rapport à votre rendement après impôt attendu, ainsi que sur votre horizon temporel. Le remboursement anticipé procure un rendement garanti égal au TAEG ; investir procure un rendement attendu qui peut être plus élevé ou plus faible. Le timing compte aussi, car des flux de trésorerie précoces sur un horizon fini tendent à favoriser le remboursement anticipé dans de nombreux scénarios. C'est une question de modélisation, pas une réponse universelle, et il vaut mieux faire ses propres calculs plutôt que de suivre une règle générale.
Un tableau de bord utile affiche quatre éléments en un coup d'œil :
- La courbe de tendance des passifs dans le temps
- La courbe de tendance de la valeur nette en parallèle
- La date de remboursement projetée au rythme de paiement actuel
- Le pourcentage de la valeur totale du portefeuille que représente la dette
Des instantanés mensuels, suivis sur 6 à 12 mois, révèlent le schéma le plus important : la dette qui diminue tandis que la valeur nette augmente, souvent appelé « effet ciseaux » car les deux courbes se croisent et s'écartent.
Fréquence de suivi et réconciliation qui tiennent vraiment la route
Mettez à jour les soldes de prêt mensuellement à titre de base, et immédiatement après tout événement qui change matériellement la situation : un refinancement, un remboursement total, ou un paiement supplémentaire important. Attendre la fin du trimestre pour enregistrer un remboursement effectué six semaines plus tôt signifie que votre graphique de valeur nette vous ment pendant toute cette période.
Exécutez cette routine de réconciliation le même jour chaque mois :
- Vérifiez la date de référence de chaque solde synchronisé. Tout ce qui dépasse 30 jours nécessite une actualisation manuelle.
- Comparez le chiffre de votre outil de suivi avec le montant de remboursement actuel du prêteur, pas seulement le dernier relevé.
- Vérifiez les flux automatiques pour les comptes qui ont silencieusement cessé de se synchroniser, ce qui arrive plus souvent que la plupart des gens ne le pensent.
- Consignez tout ajustement (paiement supplémentaire, frais, transaction en attente) dans un champ de notes pour que vous compreniez plus tard pourquoi un chiffre a bougé.
Les pièges les plus courants faussent tous la valeur nette dans le même sens, en surestimant la dette remboursée ou en sous-estimant ce qui est dû : enregistrer le montant initial du prêt au lieu du principal actuel, utiliser le montant du paiement comme s'il s'agissait du solde, oublier que l'estimation de remboursement d'un prêt à taux variable évolue avec les changements de taux, et compter en double des fonds séquestrés déjà reflétés ailleurs.
Astuce : Si le solde suivi par votre outil et le montant de remboursement de votre prêteur diffèrent de plus d'un mois normal d'intérêts, vérifiez s'il y a une transaction en attente avant de supposer que votre outil de suivi est défaillant. Les paiements en transit sont la cause la plus courante de cet écart.
Pourquoi un suivi standardisé des prêts compte pour les utilisateurs de portefeuille
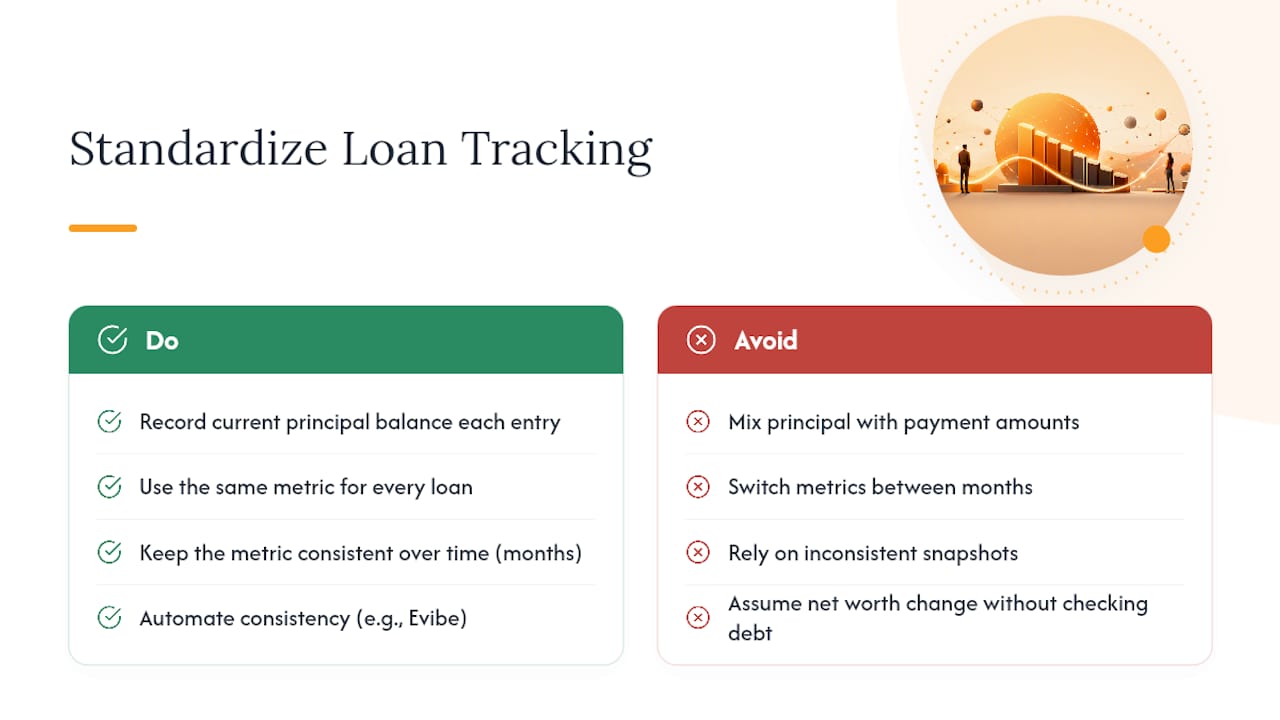
La plus grande erreur que je constate dans le suivi de la valeur nette personnelle n'est pas la paresse. C'est l'incohérence. Quelqu'un enregistre le solde de principal en janvier, passe à un montant de paiement en février parce que c'était plus rapide à récupérer depuis une appli bancaire, puis se demande pourquoi sa courbe de tendance semble cassée en mars.
Standardiser sur le solde de principal actuel, à chaque fois, pour chaque prêt, est ce qui donne un sens à six mois de données. Sans cette discipline, vous ne pouvez pas savoir si votre valeur nette a augmenté parce que vous avez remboursé de la dette ou parce que votre compte de courtage a connu un bon trimestre. Cette distinction façonne de vraies décisions : faut-il rééquilibrer, faut-il accélérer un remboursement, votre exposition au risque réelle paraît-elle différente une fois que vous soustrayez ce que vous devez de ce que vous possédez. Evibe a été conçu pour maintenir ce calcul cohérent automatiquement, ce qui nous amène au côté pratique de la question.
— Vincent
Evibe gère le suivi des prêts pour que le solde ne soit jamais périmé
Ce tableau de bord de portefeuille est conçu pour les investisseurs qui veulent que les prêts soient traités comme de véritables passifs, et non comme une réflexion après coup rajoutée à une feuille de calcul. Il se synchronise directement avec les banques et les courtiers pour récupérer automatiquement les soldes de remboursement actuels, de sorte que le chiffre de principal dans votre tableau de bord se met à jour sans saisie manuelle.

Une fois vos prêts synchronisés, le tableau de bord les trace face à vos actifs pour afficher une courbe de valeur nette en temps réel, suit la trésorerie qui se libère une fois un prêt remboursé, et intègre des signaux pilotés par l'IA sur la manière dont votre niveau d'endettement affecte le risque et la diversification globale de votre portefeuille. C'est la même discipline de solde de principal évoquée plus haut, sans la réconciliation manuelle. Si vous détenez aussi des positions en ETF ou en dividendes en parallèle de ces prêts, l'outil de suivi de portefeuille ETF d'Evibe et son outil de suivi des dividendes s'intègrent au même tableau de bord, de sorte que votre vision complète de la valeur nette, actifs et passifs confondus, se trouve en un seul endroit. Commencez gratuitement sur Evibe et découvrez votre valeur nette réelle la prochaine fois qu'un paiement de prêt est débité.
Sources
- How to Record and Manage Long-Term Liabilities—Mortgages & Loans — Aplos Help Center
- Your personal net worth — Schwab MoneyWise
Cet article constitue une information générale et ne remplace pas les conseils d'un conseiller financier qualifié. Consultez un professionnel financier qualifié concernant votre propre situation avant d'agir sur la base de ce qui précède.