Comparer volatilité implicite et historique en 4 étapes pour les traders
Guide pratique pour traders : alignez les horizons d’options, vérifiez rang et percentile d’IV, testez le vega, puis validez la taille avant chaque position.
Comparer volatilité implicite et historique en 4 étapes pour les traders
La volatilité implicite est l'estimation prospective du marché intégrée dans les prix des options ; la volatilité historique mesure l'ampleur réelle des mouvements passés du sous-jacent. Aucune des deux ne prédit une direction. Ce qui compte pour trader, c'est d'aligner les deux sur le même horizon temporel, de vérifier le rang d'IV avant de dimensionner une position, et de comprendre son exposition au vega avant qu'une annonce ne fasse bouger les chiffres.
En bref :
- Faire correspondre l'horizon de la volatilité implicite au nombre de jours avant expiration de l'option est essentiel ; des horizons mal alignés peuvent conduire à des comparaisons erronées.
- Le rang et le percentile d'IV donnent un contexte permettant de savoir si la volatilité implicite actuelle est élevée ou basse par rapport aux fourchettes récentes de l'actif, guidant les décisions de vente ou d'achat de prime.
- Une divergence significative entre HV et IV indique si le marché a déjà intégré de futurs catalyseurs ou reflète simplement les mouvements passés, ce qui a un impact sur le timing des trades.
- Calculer l'impact du vega avant d'entrer dans des trades autour d'événements permet d'éviter des pertes inattendues causées par l'“IV crush”, notamment lorsque la HV dépasse l'IV ou inversement.
- Des outils automatisés comme Evibe simplifient le suivi et l'alerte sur la divergence IV/HV à travers plusieurs positions, aidant les traders à gérer efficacement leur exposition à la volatilité.
Table des matières
- Volatilité implicite vs historique : ce que chacune mesure réellement
- Comment IV et HV sont calculées (et pourquoi les horizons doivent correspondre)
- Lire l'IV en contexte : rang, percentile et prime d'événement
- Pourquoi le vega transforme un mouvement d'IV en mouvement de P&L
- Une checklist avant trade pour comparer IV et HV
- Comment Evibe vous aide à suivre l'IV et la HV sur chaque position
- Ce que les traders se trompent constamment sur les chiffres de volatilité
- Evibe surveille votre exposition à la volatilité pour vous éviter de vérifier manuellement
- Sources
- FAQ
Volatilité implicite vs historique : ce que chacune mesure réellement
La volatilité implicite (IV) est un chiffre annualisé et prospectif déduit du prix actuel d'une option à l'aide d'un modèle de valorisation. La volatilité historique (HV) est l'inverse : un calcul rétrospectif de l'ampleur réelle des variations des rendements du sous-jacent sur une période donnée, selon l'Options Industry Council.
Cette distinction change ce que chaque chiffre peut vous apprendre.
- L'IV n'existe que là où des options se négocient. Pas de marché d'options, pas d'IV. Elle reflète ce que les acheteurs et vendeurs paient actuellement pour l'incertitude, pas ce qui s'est déjà produit.
- La HV est de l'arithmétique pure. Elle est dérivée des cours de clôture, donc elle existe pour tout actif disposant d'un historique de prix, options ou non.
- Une action peut afficher 25 % de HV sur le dernier trimestre et 45 % d'IV à l'approche des résultats. Cet écart traduit le fait que le marché intègre un catalyseur qui ne s'est pas encore produit.
- Une action peut aussi afficher l'inverse : une HV élevée due à un récent repli, et une IV plus basse une fois la panique retombée, car le marché anticipe un retour au calme.
Les traders traitent parfois ces deux chiffres comme des “nombres de volatilité” interchangeables. Ils ne le sont pas. L'un est une mémoire. L'autre est un pari.
Comment IV et HV sont calculées (et pourquoi les horizons doivent correspondre)
La volatilité historique provient de l'écart-type des rendements logarithmiques quotidiens d'un sous-jacent sur une fenêtre donnée, typiquement 10, 30, 90 ou 180 jours de bourse, puis annualisée en multipliant par la racine carrée du temps, selon l'analyse d'Investopedia sur la volatilité implicite. La volatilité implicite fonctionne à l'envers : on prend le prix de marché réel d'une option et on résout pour trouver l'input de volatilité qu'un modèle comme Black-Scholes nécessiterait pour produire ce prix. Cela rend l'IV dépendante du modèle. Le strike, l'expiration et la liquidité affectent tous ce chiffre, si bien que deux options sur la même action peuvent impliquer des volatilités différentes, même le même jour.
Exemple rapide : si la HV sur 30 jours ressort à 22 % et qu'une option correspondante sur 30 jours affiche 30 % d'IV, le marché intègre davantage de mouvement que ce que l'action a récemment montré. Cet écart à lui seul ne vous dit pas dans quelle direction le prix ira. Il vous dit que l'option intègre plus d'incertitude que ne le justifie le passé récent.
Le processus de conversion réellement utilisé par les traders :
- Récupérer les chiffres annualisés d'IV et de HV pour le même sous-jacent.
- Convertir l'IV vers l'horizon réel de l'option grâce à la formule du mouvement attendu : prix du sous-jacent × IV × racine carrée (jours restants ÷ 252), une méthode décrite par Investopedia pour ramener des chiffres annualisés à des fenêtres plus courtes.
- Faire correspondre la longueur de la fenêtre de HV au nombre de jours avant expiration de l'option, et non à un réglage par défaut de 30 ou 90 jours.
La fameuse “règle de 16” de l'OIC est un raccourci pour cela : puisque l'IV est toujours cotée annualisée, même l'IV d'une option à 5 jours doit être remise à l'échelle avant d'être comparée au mouvement attendu réel de cette option. Sautez cette étape et vous surestimerez ou sous-estimerez systématiquement ce qu'une option intègre réellement.
Lire l'IV en contexte : rang, percentile et prime d'événement
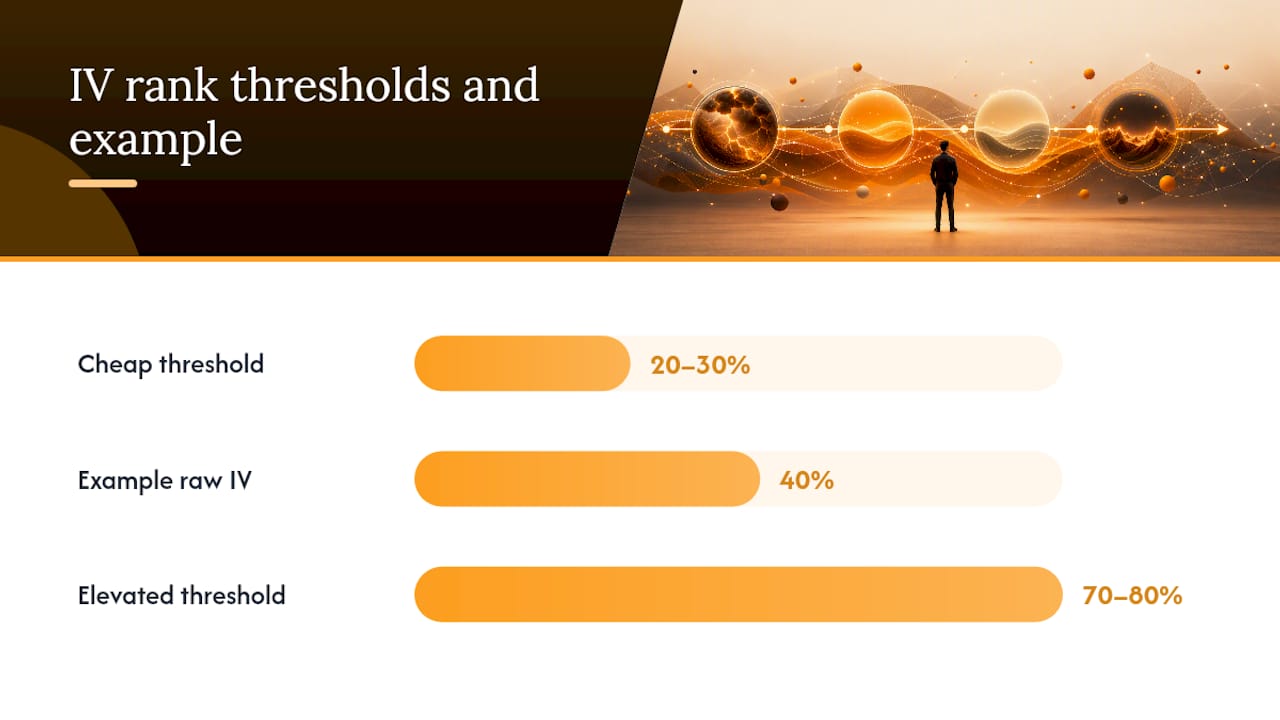
Un chiffre d'IV brut ne signifie pas grand-chose sans contexte. Une action affichant 40 % d'IV pourrait se situer près d'un plus bas sur un an ou d'un plus haut sur un an, et ce sont des configurations complètement différentes.
Le rang d'IV résout cela en positionnant l'IV actuelle entre son plus bas et son plus haut sur 52 semaines : (IV actuelle − plus bas sur 1 an) ÷ (plus haut sur 1 an − plus bas sur 1 an), une formule que l'OIC publie comme pratique standard. Le percentile d'IV adopte une approche différente, en comptant la part des relevés quotidiens d'IV de l'année passée qui se situait en dessous du niveau actuel. Les traders expérimentés s'appuient sur le rang ou le percentile plutôt que sur le chiffre brut, car des pourcentages d'IV identiques n'ont pas le même poids selon l'historique de volatilité propre à chaque actif.
- Un rang d'IV supérieur à 70-80 % signale généralement une prime élevée par rapport à la fourchette récente propre de cette action, ce qui favorise les vendeurs de prime.
- Un rang d'IV inférieur à 20-30 % suggère que les options sont comparativement bon marché, ce qui favorise les acheteurs, en supposant que la thèse sous-jacente tienne.
- Aucun de ces seuils ne constitue à lui seul un feu vert. Le skew, la liquidité et le calendrier des événements comptent toujours.
La prime d'événement est l'endroit où IV et HV divergent le plus fortement. L'IV grimpe régulièrement à l'approche des résultats, d'une décision de la FDA ou d'une publication macroéconomique, car le marché intègre un véritable risque d'événement, puis s'effondre juste après, un schéma que l'OIC appelle le “crush”. La HV ne peut rien anticiper de tout cela. Elle ne reflète que ce qui s'est déjà produit, donc elle reste stable pendant que l'IV monte en anticipation.
Au niveau des indices, des outils comme l'indice VOLQ convertissent la volatilité implicite à 30 jours en un chiffre annualisé pour le Nasdaq-100, offrant aux traders un benchmark de marché global auquel comparer les titres individuels, à l'image de ce que le VIX représente pour le S&P 500.
Pourquoi le vega transforme un mouvement d'IV en mouvement de P&L
Le vega mesure de combien le prix d'une option évolue pour chaque variation d'un point de pourcentage de la volatilité implicite, indépendamment de tout mouvement de l'action sous-jacente. Le guide de l'OIC sur la volatilité et les Grecs montre comment cette exposition peut faire basculer la valeur d'une position même lorsque l'action elle-même reste immobile.
Voici le piège que cela tend aux traders directionnels. Imaginons que vous achetiez un call avant les résultats parce que vous êtes haussier. L'action dépasse les estimations et monte de 3 %, exactement ce que vous vouliez. Mais l'IV se situait à 65 % avant la publication et s'effondre à 35 % une fois la nouvelle connue. Si l'exposition au vega de votre position était importante par rapport à son delta, l'“IV crush” peut effacer la majeure partie ou la totalité du gain lié au fait d'avoir eu raison sur la direction.
Cette asymétrie génère une règle de positionnement simple :
- Lorsque la HV se situe nettement au-dessus de l'IV, les options peuvent sous-évaluer le mouvement récent, ce qui tend à favoriser les acheteurs de prime.
- Lorsque l'IV se situe nettement au-dessus de la HV, le marché intègre davantage de mouvement que ce qui s'est récemment produit, ce qui tend à favoriser les vendeurs de prime, à condition de pouvoir tolérer le risque d'un véritable mouvement contraire.
Astuce pro : Avant d'entrer dans un trade d'options autour d'un événement programmé, calculez ce que vaudrait la position si l'IV chutait de 30 à 40 % du jour au lendemain sans que l'action ne bouge du tout. Si ce seul scénario dépasse votre tolérance au risque, la position est trop importante.
Une checklist avant trade pour comparer IV et HV
Sauter cette comparaison, c'est comment les traders finissent surpris par un pari directionnel “correct” qui perd tout de même de l'argent. L'OIC recommande un passage structuré avant d'engager toute position :
- Identifiez l'expiration de l'option et récupérez la fenêtre de HV correspondant à ce nombre de jours, pas un réglage par défaut générique.
- Normalisez les deux chiffres sur le même horizon, puis vérifiez où se situe l'IV actuelle à l'aide du rang ou du percentile d'IV.
- Examinez le skew, l'écart bid-ask, le volume et l'open interest, et signalez toute date de résultats, publication macroéconomique ou autre catalyseur pendant la durée de vie de l'option.
- Testez la résistance de la position face à un mouvement d'IV dans les deux directions, puis fixez la taille du contrat et les règles de stop avant d'entrer.
| Étape | Ce qu'il faut vérifier | Pourquoi c'est important |
|---|---|---|
| Correspondance d'horizon | Date d'expiration vs longueur de la fenêtre de HV | Des fenêtres mal alignées rendent les comparaisons IV/HV dénuées de sens |
| Contexte | Rang ou percentile d'IV, pas l'IV brute | Le même chiffre d'IV signifie des choses différentes selon les actifs |
| Structure de marché | Skew, spread, volume, open interest | Une liquidité faible fausse l'IV et les coûts d'exécution |
| Test de résistance | Valeur de la position si l'IV chute ou grimpe de 30 % | Révèle le risque de vega avant qu'il ne devienne une perte |
Comment Evibe vous aide à suivre l'IV et la HV sur chaque position
Appliquer manuellement cette checklist sur un portefeuille d'options complet devient vite fastidieux. Le suivi de portefeuille d'options d'Evibe consolide vos positions et affiche les Grecs, l'IV actuelle et le contexte de rendement historique dans un seul tableau de bord, synchronisé automatiquement depuis votre courtier. Des alertes intelligentes signalent quand le rang d'IV s'envole ou diverge fortement de la fourchette historique d'un sous-jacent, de sorte que le processus ci-dessus devienne une vérification continue plutôt qu'un exercice ponctuel avant chaque trade.
Ce que les traders se trompent constamment sur les chiffres de volatilité
La plupart des traders vérifient l'IV une seule fois avant un trade et ne revérifient jamais le contexte de la HV. L'habitude qui améliore réellement la qualité des décisions : faire correspondre les horizons, vérifier le rang d'IV et dimensionner en fonction du vega avant d'entrer, à chaque fois, pas seulement avant les résultats.
*— Vincent
Evibe surveille votre exposition à la volatilité pour vous éviter de vérifier manuellement
Evibe est l'outil pour les traders qui veulent voir leur exposition aux options aux côtés de tout ce qu'ils possèdent d'autre, plutôt que cloisonnée dans un onglet séparé de courtage. Il récupère les positions automatiquement, fait ressortir les Grecs et l'IV à côté du contexte de prix historique, et envoie des alertes intelligentes lorsque les relevés de volatilité évoluent de manière significative sur l'ensemble de vos avoirs.

Si vous gérez plusieurs positions d'options réparties sur différents comptes, vérifier manuellement le rang d'IV et l'exposition au vega avant chaque trade n'est pas viable à grande échelle. Le suivi d'options d'Evibe place ce contexte au même endroit automatiquement, aux côtés de vos ETF, dividendes et de toute autre classe d'actifs que vous détenez. La plateforme complète est gratuite à l'usage, avec Premium à 9,99 $ par mois ou 99,99 $ par an, sans publicité et sans revente de données. Chaque nouveau compte démarre avec 7 jours de Premium : observez votre exposition à la volatilité la prochaine fois qu'une alerte se déclenche.
Cet article constitue une information générale, et ne remplace pas les conseils d'un conseiller financier qualifié. Consultez un professionnel financier qualifié au sujet de votre situation personnelle avant d'agir sur la base de ce contenu.
Sources
- Options Industry Council
- SEC — Méthodologie VOLQ (annexe)
- Investopedia — Article sur la volatilité implicite (IV)
FAQ
Que signifie une volatilité implicite de 20 % ?
Cela n'indique pas de direction, et cela n'a de sens réel que lorsqu'on la compare au rang d'IV propre à cet actif ou à sa volatilité historique.
Pouvez-vous me montrer un graphique historique de la volatilité implicite ?
La plupart des plateformes de courtage et des outils d'analyse d'options tracent l'historique de l'IV d'un sous-jacent en parallèle de son prix, ce qui permet de visualiser le rang d'IV passé. Un outil de suivi de portefeuille comme le suivi d'options d'Evibe affiche l'IV actuelle aux côtés des données de rendement historique pour les positions que vous détenez déjà, bien qu'un graphique d'IV complet sur plusieurs années provienne généralement des outils d'analyse d'options de votre courtier.
Vaut-il mieux acheter des options quand l'IV est basse ou élevée ?
Acheter des options lorsque le rang d'IV est bas signifie généralement payer moins de prime de valeur temporelle, ce qui avantage les acheteurs si le sous-jacent effectue ensuite un mouvement réel. Vendre des options lorsque le rang d'IV est élevé tend à favoriser l'encaissement d'une prime plus riche, à condition de pouvoir absorber le risque d'un mouvement plus important que prévu.
À partir de quel niveau considère-t-on l'IV comme élevée ?
Le rang d'IV et le percentile d'IV répondent à cette question en comparant l'IV actuelle à la fourchette d'un an propre à cet actif spécifique, ce qui explique pourquoi l'OIC recommande d'utiliser le rang plutôt que l'IV brute pour ce jugement.