Sharpe vs Sortino: ¿qué ratio deberían usar los inversores?
Ratio Sharpe vs Sortino: descubre qué métrica de rentabilidad ajustada al riesgo se adapta mejor a tu estrategia y cómo cada una evalúa riesgo y recompensa.
Sharpe vs Sortino: ¿qué ratio deberían usar los inversores?
Usa el ratio Sharpe cuando necesites una medida rápida y estandarizada de la rentabilidad por unidad de riesgo total. Usa el ratio Sortino cuando te preocupe específicamente el riesgo a la baja y tu estrategia tenga un patrón de rentabilidad asimétrico, como la venta de opciones o el seguimiento de tendencias. En la mayoría de las carteras diversificadas de estilo indexado, ambos ratios se mueven de forma tan cercana que la elección apenas cambia tu conclusión, según la investigación de CAIA Association. Donde divergen es precisamente donde más importa: estrategias de riesgo de cola y series de rentabilidad sesgadas.
- Carteras indexadas diversificadas: Sharpe suele ser suficiente.
- Estrategias con mucho peso en opciones o riesgo de cola: Sortino capta lo que Sharpe pasa por alto.
- Cribado de fichas técnicas de gestores: calcula ambos, ya que el marco original de William F. Sharpe y los métodos modernos de riesgo a la baja responden preguntas distintas.
Dato rápido: las clasificaciones de Sharpe y Sortino tienen una correlación alta entre gestores en la mayoría de los conjuntos de datos, según el análisis de CAIA, pero las estrategias sesgadas son la excepción que rompe ese patrón. Herramientas como Evibe, que consolidan tu historial de rentabilidad, hacen que ambos cálculos sean mucho menos propensos a errores.
Puntos clave
Sharpe y Sortino suelen coincidir de cerca, pero las estrategias sesgadas o de riesgo de cola necesitan el enfoque exclusivo de riesgo a la baja de Sortino para evitar una lectura engañosa de Sharpe.
| Punto | Detalles |
|---|---|
| Sharpe por defecto | Úsalo para series de rentabilidad diversificadas y aproximadamente simétricas donde importan la simplicidad y la comparabilidad. |
| Cambia a Sortino ante el sesgo | Las estrategias con mucho peso en opciones, riesgo de cola o asimétricas necesitan la desviación a la baja para revelar el riesgo oculto. |
| Iguala la frecuencia al anualizar | Escala siempre el numerador y el denominador con la misma conversión, como sqrt(252) para datos diarios. |
| Nunca uses un solo ratio de forma aislada | Combina cualquiera de las dos métricas con la caída máxima (drawdown) y una comprobación de la distribución antes de actuar. |
Índice
- Ratio Sharpe explicado frente a ratio Sortino: fórmulas y variables
- ¿Qué miden realmente Sharpe y Sortino?
- Fortalezas y limitaciones de cada ratio
- ¿Cómo divergen Sharpe y Sortino en la práctica?
- ¿Deberías usar Sharpe o Sortino para tu estrategia?
- Cómo calcular Sharpe y Sortino en Excel, Python y R
- Haz más con los datos de tu cartera
- Sharpe vs Sortino: ¿qué ratio ajustado al riesgo deberían usar los inversores?
- Fuentes
Ratio Sharpe explicado frente a ratio Sortino: fórmulas y variables
El ratio Sharpe divide el exceso de rentabilidad entre la desviación estándar total: (Rp − Rf) ÷ σp, donde Rp es la rentabilidad de la cartera, Rf es la tasa libre de riesgo y σp es la desviación estándar de todas las rentabilidades, según la comparación de Investopedia entre ambas métricas. Cada dato cuenta, tanto ganancias como pérdidas.
El ratio Sortino cambia el denominador: (Rp − MAR) ÷ desviación a la baja. MAR significa rentabilidad mínima aceptable, un umbral que tú fijas (a menudo 0 % o la tasa libre de riesgo) que representa la rentabilidad por debajo de la cual la volatilidad realmente te perjudica. La desviación a la baja solo cuenta las rentabilidades que caen por debajo del MAR, elevando al cuadrado esas caídas y calculando la raíz, un método también llamado momento parcial inferior.
La anualización confunde a más analistas que las propias fórmulas.
- Rentabilidades diarias: multiplica la media por 252 y la desviación estándar por la raíz cuadrada de 252.
- Rentabilidades mensuales: multiplica la media por 12 y la desviación estándar por la raíz cuadrada de 12.
- Iguala la frecuencia del numerador y del denominador. Nunca anualices uno y dejes el otro en términos mensuales sin ajustar.
- Usa la desviación estándar muestral (n-1 en el denominador), la opción predeterminada en STDEV.S de Excel y en la mayoría de las bibliotecas financieras, no la desviación estándar poblacional.
- Las medias aritméticas son el estándar para ambos ratios; las rentabilidades geométricas subestiman el numerador de la volatilidad y distorsionarán el resultado si se mezclan.
¿Qué miden realmente Sharpe y Sortino?
Sharpe responde a una sola pregunta: ¿cuánto exceso de rentabilidad obtuviste por unidad de volatilidad total, contando las oscilaciones al alza como riesgo igual que las de a la baja? Esa suposición tenía sentido cuando Sharpe formalizó por primera vez el ratio para rentabilidades diferenciales sin inversión inicial, no necesariamente para juzgar el historial de un único fondo de forma aislada, como deja claro el propio escrito de Sharpe.
Sortino responde a una pregunta más acotada y, en cierto modo, más intuitiva: ¿cuánto exceso de rentabilidad por unidad de volatilidad a la baja, ignorando las oscilaciones al alza que a los inversores en realidad no les importan?
Ambos ratios se apoyan en supuestos estadísticos que no siempre se cumplen:
- Sharpe asume implícitamente que las rentabilidades son aproximadamente normales y que las desviaciones al alza y a la baja merecen el mismo peso.
- Sortino asume que el umbral MAR separa de forma significativa la volatilidad “aceptable” de la “perjudicial”.
- La asimetría (distribuciones de rentabilidad no simétricas) y la curtosis (colas gruesas) distorsionan ambos ratios, aunque en direcciones distintas.
- Los historiales cortos inflan el ruido en cualquiera de los dos cálculos, pero especialmente en Sortino, ya que se basa en menos puntos de datos.
Consejo profesional: antes de confiar en cualquiera de los dos números, traza un histograma de tus rentabilidades. Una distribución visiblemente sesgada o con colas gruesas es tu señal de que ningún ratio cuenta toda la historia por sí solo.
Fortalezas y limitaciones de cada ratio
La mayor fortaleza de Sharpe es también su crítica más habitual: trata cualquier desviación respecto a la media como riesgo, incluida la que va al alza. Esa simplicidad lo hace fácil de reportar y comparar entre gestores, pero penaliza a las estrategias que tienen meses ganadores muy fuertes, y se distorsiona con distribuciones de rentabilidad no normales y valores atípicos.
La ventaja de Sortino es su atractivo intuitivo. Solo cuenta la volatilidad que realmente disgusta a los inversores, lo que encaja mejor con cómo la mayoría describe su propia tolerancia al riesgo, según los contenidos educativos de Schwab sobre el ratio. Su debilidad es estadística: al descartar aproximadamente la mitad del conjunto de datos (la mitad alcista), tiene menor densidad de información y se vuelve poco fiable en series de rentabilidad cortas o con pérdidas poco frecuentes, según el resumen de Wikipedia sobre la familia de ratios de Sharpe.
- Sharpe: sencillo, ampliamente reportado, usa el conjunto de datos completo; penaliza el alza, se distorsiona con colas gruesas.
- Sortino: encaja con la psicología del inversor, aísla el riesgo real; más ruidoso con muestras pequeñas, ciego a la información al alza.
- Ninguno de los dos ratios debería ser una regla de decisión aislada.
Advertencia estadística: las series de rentabilidad simuladas o suavizadas (habituales en activos ilíquidos como el private equity) comprimen artificialmente la volatilidad e inflan ambos ratios. Combina cualquiera de las dos métricas con la caída máxima y una comprobación de la distribución antes de confiar en la cifra destacada.
¿Cómo divergen Sharpe y Sortino en la práctica?
Sharpe = (8−2)/6 = 1,0. Sortino = (8−2)/4 = 1,5. Ambos ratios cuentan una historia coherente: sólida, con riesgo moderado.
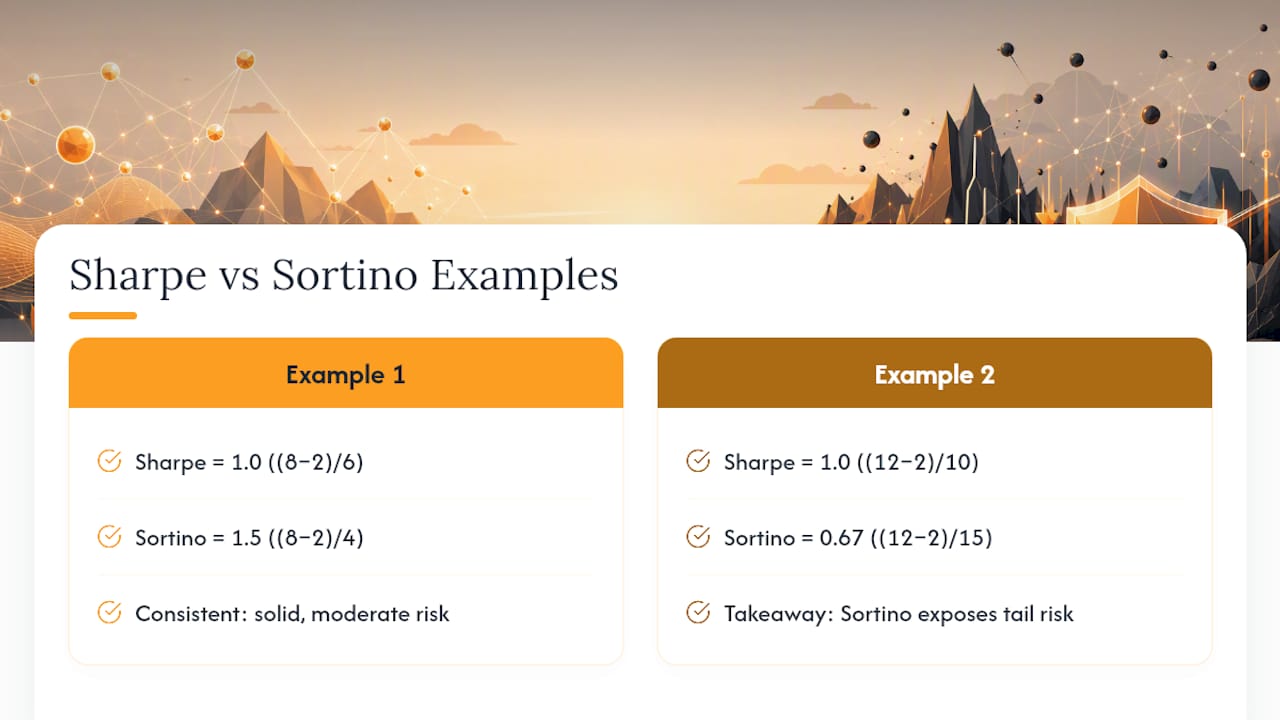
Sharpe = (12−2)/10 = 1,0. Sortino = (12−2)/15 = 0,67. Aquí Sortino expone el riesgo de cola que la medida de volatilidad combinada de Sharpe oculta, un patrón que el análisis de distribuciones sesgadas de Creget Research señala directamente.
Como referencia general, un ratio Sharpe cercano a 1 se considera bueno, cercano a 2 muy bueno, y 3 o superior excelente, según la guía de Investopedia, aunque el contexto de la clase de activo siempre importa. Un Sortino alto junto a un Sharpe mediocre es una señal para investigar la distribución de rentabilidades antes de seguir asignando capital.
¿Deberías usar Sharpe o Sortino para tu estrategia?
Hazte estas preguntas antes de elegir un ratio:
- ¿Tiene la estrategia un sesgo de rentabilidad significativo (ganancias pequeñas frecuentes, pérdidas grandes poco frecuentes, o viceversa)?
- ¿Cuánto dura el historial? Con menos de dos o tres años de datos mensuales, trata los resultados de Sortino con cautela.
- ¿Quién es la audiencia? El cribado institucional suele recurrir por defecto a Sharpe por su comparabilidad; las conversaciones sobre riesgo de cara al cliente suelen favorecer el planteamiento intuitivo de Sortino.
Asociaciones habituales, recogidas en explicaciones del sector que comparan ratios de rendimiento: los fondos diversificados solo largos se apoyan en Sharpe, los hedge funds con capas de opciones o exposición a riesgo de cola se apoyan en Sortino, y el cribado de fondos minoristas suele reportar ambos.
- Calcula ambos ratios siempre que el historial de rentabilidad lo permita.
- Añade la caída máxima y una comprobación del régimen de volatilidad para cualquier estrategia con exposición a derivados.
- Nunca te bases en un único ratio para dar luz verde a una decisión de asignación.
Cómo calcular Sharpe y Sortino en Excel, Python y R
En Excel, calcula la rentabilidad media en exceso con =AVERAGE(returns)-Rf, y luego divídela entre =STDEV.S(returns) para obtener Sharpe. Para Sortino, crea una columna auxiliar con =MIN(0,return-MAR), elévala al cuadrado, calcula la media de esos valores al cuadrado, saca la raíz cuadrada y divide la rentabilidad en exceso entre esa cifra.
- Python: usa
pandasynumpypara el exceso de rentabilidad y la anualización;empyricalopyfolioincluyen funciones integradas de Sharpe y Sortino que gestionan automáticamente la desviación a la baja. - R: el paquete
PerformanceAnalyticsincluye directamente las funcionesSharpeRatio()ySortinoRatio(), evitando programar manualmente el momento parcial inferior. - Error habitual: mezclar rentabilidades logarítmicas con rentabilidades simples, o anualizar el numerador sin igualar la frecuencia del denominador.
Centralizar tu historial de rentabilidad de acciones y ETF en un solo lugar, en lugar de combinar exportaciones de distintos brókers, elimina la mayoría de los errores por desajuste de frecuencia que corrompen silenciosamente estos cálculos.
Haz más con los datos de tu cartera
Calcular Sharpe y Sortino a mano solo funciona si tus datos de rentabilidad son limpios, completos y tienen marcas de tiempo coherentes en todas las cuentas. Rara vez es así como se ven la mayoría de las carteras cuando abarcan un bróker, una cartera cripto y algunas entradas manuales para inmuebles o participaciones privadas.
Evibe consolida acciones, ETF, opciones, cripto, inmuebles y otros activos en un único panel con sincronización automática desde bancos y brókers, de modo que la serie de rentabilidad que alimenta tus métricas de riesgo refleja tu cartera real, no una aproximación. Su análisis basado en IA saca a la luz señales de riesgo y diversificación junto con la comparación frente a los principales índices, dándote una lectura más rápida del rendimiento que construir hojas de cálculo desde cero. Las herramientas de seguimiento de Evibe son gratis de usar, con 7 días de Premium en cada cuenta nueva.
Sharpe vs Sortino: ¿qué ratio ajustado al riesgo deberían usar los inversores?
El consejo convencional plantea esto como una elección binaria: elegir Sharpe por simplicidad o Sortino por sofisticación. Ese planteamiento pasa por alto la verdadera lección de los datos. Como los dos ratios están tan fuertemente correlacionados en la mayoría de los gestores, el debate sobre cuál es “mejor” a menudo distrae de un hábito más útil: comprobar la distribución de tus rentabilidades antes de confiar en cualquiera de los dos números.
Lo que se subestima es lo mal que rinden ambos ratios con historiales cortos y series de rentabilidad suavizadas. Un fondo con dieciocho meses de datos mensuales y un trimestre afortunado puede mostrar un Sharpe o un Sortino impresionantes que no dicen casi nada sobre el riesgo futuro. Prefiero ver a un inversor calcular ambos ratios, echar un vistazo al sesgo y comprobar la caída máxima, antes que debatir sobre filosofía de ratios durante una hora. La métrica importa menos que la disciplina de contrastarla con la forma real de las rentabilidades que hay detrás.
Este artículo es información general, no un sustituto del asesoramiento de un asesor financiero cualificado. Consulta a un profesional financiero cualificado sobre tu situación particular antes de actuar en base a nada de lo aquí expuesto.
Fuentes
Las clasificaciones de Sharpe y Sortino se mueven juntas con la frecuencia suficiente como para que muchos analistas dejen de buscar las excepciones, que es precisamente cuando una serie de rentabilidad sesgada pasa desapercibida.