Trader: Eine Option kann 100 Aktien entsprechen – Risiko messen und kontrollieren
Optionsrisiko messen: Netto-Greeks in Aktienäquivalente umrechnen, VaR- und Stresstests durchführen, Positionsgrößen begrenzen – privat mit Evibe.
Trader: Eine Option kann 100 Aktien entsprechen – Risiko messen und kontrollieren
Optionen können das Risiko Ihres Portfolios erhöhen oder senken, und die Richtung hängt vollständig davon ab, wie Sie sie einsetzen. Ein gedeckter Call verringert die Volatilität; ein ungedeckter Short-Put konzentriert sie. Die entscheidenden Mechanismen sind Delta, Gamma, Vega und Theta, und sie summieren sich über jede Position, die Sie halten. Bevor Sie einen weiteren Kontrakt hinzufügen, berechnen Sie Ihre Netto-Portfolio-Greeks, rechnen Sie Delta in Aktienäquivalente um und legen Sie eine feste Obergrenze für das Risiko pro Trade fest.
Kurzfassung:
- Die meisten Optionsrisiken entstehen durch Größe und Konzentration, weshalb strikte Regeln zur Positionsgrößenbestimmung nötig sind, um große Verluste aus scheinbar kleinen Trades zu verhindern.
- Die Aggregation der Greeks über das gesamte Portfolio sowie die Umrechnung von Delta und Vega in Aktienäquivalente und Dollar-Auswirkungen hilft, potenzielle Verluste durch Marktbewegungen oder Volatilitätsspitzen abzuschätzen.
- Regelmäßige Stresstests für Marktrückgänge, Volatilitätsanstiege und Einzelaktien-Schocks sind unerlässlich, um verborgene Schwachstellen aufzudecken und korrelierte Risiken zu steuern.
- Angemessene operative Disziplin – einschließlich des Verständnisses von Broker-Freigabestufen, der Überwachung der Liquidität und der Nutzung von Limit-Orders – verringert das Risiko unerwarteter Kosten oder einer erzwungenen Liquidation.
- Ein automatisierter Options-Tracker, der Greeks konsolidiert und Alarme auslöst, verbessert das Risikomanagement, indem er diszipliniertes Nachjustieren erzwingt, bevor Risiken unkontrollierbar werden.
Inhaltsverzeichnis
- Welche Portfoliorisiken bringen Optionen tatsächlich mit sich?
- Wie misst man den Beitrag eines Optionsportfolios zum Gesamtrisiko?
- Welche Regeln zur Positionsgrößenbestimmung verhindern tatsächlich Blowups?
- Wann sollten Sie optionsbedingtes Portfoliorisiko absichern?
- Welche operativen Risiken überraschen Optionshändler?
- Wie oft sollten Sie ein Optionsportfolio überwachen und Stresstests unterziehen?
- Wie ein konsolidierter Tracker die Optionsrisikokontrolle unterstützt
- Die ehrliche Einschätzung eines Traders zur Disziplin beim Optionsrisiko
- Setzen Sie diese Kontrollen mit Evibe um
- Quellen
- FAQ
Welche Portfoliorisiken bringen Optionen tatsächlich mit sich?
Optionen schaffen keine neue Risikokategorie, sondern verstärken oder verändern die Risiken, die bereits in Ihrem Portfolio stecken. Ein einzelner Kontrakt kontrolliert 100 Aktien, sodass eine bescheidene Optionsposition die gleiche Richtungswirkung entfalten kann wie ein deutlich größerer Aktienhandel. Diese Hebelwirkung wirkt in beide Richtungen.
Darauf sollten Sie achten, bevor es Sie überrascht:
- Richtungsrisiko (Delta): Das Netto-Delta über alle Positionen hinweg zeigt Ihnen, wie stark sich Ihr Portfolio mit dem Basiswert bewegt, und es ist leicht zu unterschätzen, wie groß diese Zahl wird, sobald Sie mehrere Trades in korrelierten Werten aufeinandertürmen.
- Volatilitätsexposure (Vega): Ein Portfolio kann Geld verlieren, selbst wenn sich der Aktienkurs kaum bewegt – einfach weil die implizite Volatilität nach einem Ergebnisbericht oder einer Fed-Ankündigung sinkt.
- Zeitwertverfall (Theta): Prämienverkäufer vereinnahmen ihn, Prämienkäufer verlieren dadurch, und er beschleunigt sich, je näher der Verfall rückt.
- Gamma-Risiko nahe dem Verfall: Delta selbst wird in den letzten Tagen vor dem Verfall instabil, und eine Position, die morgens marktneutral aussah, kann bis zum Handelsschluss stark richtungsabhängig wirken.
- Liquiditäts-, Ausführungs- und Andienungsrisiko: Weite Geld-Brief-Spannen und geringes offenes Interesse können einen routinemäßigen Ausstieg teuer machen, und eine vorzeitige Andienung kann Sie über Nacht in eine unerwartete Aktienposition bringen.
- Korrelations- und Konzentrationsrisiko: Fünf „unterschiedliche“ Trades in fünf korrelierten Tech-Werten sind keine fünf Wetten; deshalb ist es wichtig zu verstehen, kodėl diversifikuoti valiutų portfelį: rizika ir nauda, wenn Sie Ihr gesamtes Portfoliorisiko steuern. Es handelt sich um eine einzige große Wette in fünf Verkleidungen.
Jedes dieser Risiken verstärkt die anderen. Ein großes Netto-Delta kombiniert mit hohem Portfolio-Vega während der Berichtssaison stellt ein deutlich anderes Risikoprofil dar als das gleiche Delta in einem ruhigen Markt.
Wie misst man den Beitrag eines Optionsportfolios zum Gesamtrisiko?
Die Messung beginnt mit der Aggregation. Jede Optionsposition hat ihr eigenes Delta, Gamma, Theta und Vega, und die erste Aufgabe besteht darin, diese über das gesamte Portfolio zu summieren – nicht nur einzelne Trades zu betrachten.
Profi-Tipp: Rechnen Sie Ihr Netto-Delta in eine Aktienäquivalent-Zahl um, indem Sie es mit 100 pro Kontrakt multiplizieren. Ein Netto-Delta von 3,2 über Ihr Optionsbuch verhält sich wie 320 Aktien Richtungs-Exposure, das Sie dann direkt gegen Ihre Aktienbestände abwägen können.
Vega funktioniert ähnlich. Multiplizieren Sie das Portfolio-Vega mit einer erwarteten Veränderung der impliziten Volatilität (etwa ein Anstieg um fünf Punkte rund um einen Ergebnistermin), um die potenzielle Dollar-Auswirkung allein durch eine Volatilitätsveränderung abzuschätzen, unabhängig von der Kursrichtung.
Gehen Sie anschließend eine Abfolge durch, die mit der Komplexität skaliert:
- Delta-Gamma-Näherung. Diese funktioniert gut bei kleinen Bewegungen und kurzen Zeithorizonten, da sie den Portfolio-Gewinn/Verlust anhand der ersten und zweiten Ableitung schätzt, ohne jeden Kontrakt neu zu bepreisen.
- Vollständige Neubewertung oder Monte-Carlo-Simulation. Sobald ein Portfolio mehrere Verfallstermine, Ausübungspreise und Basiswerte enthält, verliert die Delta-Gamma-Abkürzung schnell an Genauigkeit, besonders bei großen Bewegungen. Eine vollständige Neubepreisung oder Simulation erfasst Nichtlinearitäten, die die Näherung übersieht.
- Parametrischer (Varianz-Kovarianz-)VaR. Dieser schätzt eine Verlustschwelle bei einem bestimmten Konfidenzniveau anhand von Annahmen zu Volatilität und Korrelation; er ist schnell zu berechnen, stützt sich aber stark auf die Annahme normalverteilter Renditen.
- Historischer VaR. Dieser spielt tatsächliche vergangene Renditesequenzen gegen Ihre aktuellen Positionen durch, wodurch reale Fat-Tail-Verläufe erfasst werden, die parametrische Modelle tendenziell glätten.
- Expected Shortfall. Dieser misst den durchschnittlichen Verlust jenseits Ihrer VaR-Schwelle und ist in der Regel die ehrlichere Kennzahl für Optionsportfolios, da Optionsauszahlungen konstruktionsbedingt asymmetrisch sind.
Eine vielzitierte Erweiterung von Markowitz’ Mean-Variance-Framework, angewandt auf Optionsportfolios, zeigte, dass naive Formulierungen mathematisch „risikofreie“ Lösungen erzeugen können, die nicht standhalten, sobald Transaktionskosten und realistische Einschränkungen hinzugefügt werden. Eine robuste, kostenbewusste Optimierung ist notwendig, nicht optional, sobald Optionen ins Spiel kommen.
Sie benötigen live berechnete Greeks pro Kontrakt, eine implizite Volatilitätsoberfläche, eine Korrelationsmatrix über die Basiswerte hinweg und realistische Schätzungen der Transaktionskosten. Lassen Sie eine dieser Eingaben aus, und Ihre Risikokennzahl ist eine Schätzung, die als Mathematik verkleidet ist.
Welche Regeln zur Positionsgrößenbestimmung verhindern tatsächlich Blowups?
Die meisten Optionsverluste lassen sich auf die Positionsgröße zurückführen, nicht auf die Strategiewahl. Ein gut gewählter Spread, ausgeführt in dreifacher angemessener Größe, ist immer noch ein schlechter Trade.
Praxisnahe Leitfäden empfehlen häufig 0,5 % bis 5 % des Kontowerts pro Trade, wobei die genaue Zahl von der Strategieklasse abhängt:
- Gerichtete Single-Leg-Trades: Bleiben Sie am unteren Ende, etwa bei 0,5 % bis 1,5 % des Kontowerts, da unbegrenztes Risiko sich schneller gegen Sie wenden kann als ein Spread.
- Einkommensstrategien mit begrenztem Risiko (Credit Spreads, Iron Condors): Ein moderat bemessenes Risiko pro Trade ist üblich, da der maximale Verlust von vornherein bekannt ist.
- Spekulative oder hoch überzeugte Trades: Begrenzen Sie das Risiko streng, auch wenn die Überzeugung hoch ist, denn genau dann neigen Trader dazu, überzugroße Positionen einzugehen.
Legen Sie zusätzlich zu den Regeln auf Trade-Ebene auch Grenzen auf Kontoebene fest: einen maximalen Prozentsatz des Gesamtportfoliorisikos, eine Obergrenze für die Exponierung gegenüber einem einzelnen Sektor und eine Deckelung des nominalen Exposures im Verhältnis zur Kontogröße. Mechanische Auslöser sind wichtiger als Absichten. Legen Sie eine Netto-Delta-Schwelle fest, die eine Überprüfung erzwingt, eine Gamma-Obergrenze, die das Risiko der Verfallswoche kennzeichnet, und eine Stop-Loss-Regel, der Sie folgen, unabhängig davon, wie zuversichtlich Sie sich im Moment fühlen.
Strategien mit begrenztem Risiko entlasten auch die Margin erheblich. Die Margin-Anforderungen für ungedeckte Positionen liegen weit höher als für Spreads mit dem gleichen Richtungs-Exposure, was bedeutet, dass die Margin-Rechnung selbst Sie oft zu besser bemessenen Trades treibt.
Wann sollten Sie optionsbedingtes Portfoliorisiko absichern?
Absicherung ist kein Dauerzustand. Sie ist eine Reaktion auf ein bestimmtes Risiko, das größer geworden ist als Ihre Toleranz dafür.
- Wandeln Sie zunächst unbegrenztes in begrenztes Risiko um. Der Kauf eines Schutzflügels gegen eine Short-Option verwandelt unbegrenztes Exposure in einen bekannten, begrenzten Verlust. Dies ist die günstigste Form der Absicherung, die die meisten Trader auslassen.
- Nutzen Sie Indexschutz für korreliertes Exposure. Breite Absicherungen über SPY- oder QQQ-Puts adressieren die marktweite Risikokomponente, wenn Ihr Buch stark in korrelierten Einzelwertpositionen liegt, ohne dass Sie jeden Trade einzeln auflösen müssen.
- Rollen oder verkleinern Sie, bevor Sie zum Schließen gezwungen werden. Eine bedrohte Position zeitlich zu rollen oder die Größe zu reduzieren, bewahrt die These des Trades oft besser als ein von Panik ausgelöster kompletter Ausstieg.
- Wägen Sie die Kosten gegen das damit beseitigte Exposure ab. Versicherung lohnt sich nur, wenn die Prämie kleiner ist als der Verlust, gegen den Sie sich realistisch absichern. Jede Position ständig abzusichern garantiert lediglich ein langsames Ausbluten durch Theta.
Branchenübliche Risikoleitfäden weisen zudem auf eine praktische Stop-Regel hin, die sich direkt übernehmen lässt: ein Prämien-Stop von 30 % bis 50 % für Optionskäufer, der Verluste begrenzt, bevor eine verlorene These zu einer katastrophalen wird.
Welche operativen Risiken überraschen Optionshändler?
Strategisches Risiko erhält die Aufmerksamkeit, aber operatives Risiko verursacht viele vermeidbare Verluste.
Broker-Dealer verlangen bestimmte Freigabestufen, bevor sie bestimmte Optionsstrategien zulassen, und Margin-Konten können eine erzwungene Liquidation auslösen, wenn sich eine Position schneller gegen Sie bewegt, als es Ihre Erhaltungsmarge zulässt. Kennen Sie Ihre Freigabestufe und die Margin-Auslöser Ihres Brokers, bevor Sie den Trade platzieren, nicht erst nach einem Margin Call.
- Prüfen Sie das offene Interesse und die Geld-Brief-Spannen vor dem Einstieg, denn eine breite Spanne bei einem dünn gehandelten Ausübungspreis kann Sie beim Ausstieg mehr kosten als der ursprüngliche Vorteil des Trades.
- Beobachten Sie die Verfallswoche genau. Gamma beschleunigt sich, und das Andienungsrisiko steigt um Ex-Dividende-Termine bei im Geld liegenden Short-Calls deutlich an.
- Nutzen Sie Limit-Orders bei illiquiden Kontrakten. Eine Market-Order bei einer breiten Spanne kann zu einem Preis ausgeführt werden, der Ihren gesamten erwarteten Vorteil zunichtemacht.
- Ziehen Sie Bracket-Orders in Betracht, um Ihre Ausstiegsdisziplin zu automatisieren, statt sich darauf zu verlassen, jede Position manuell zu beobachten.
Wie oft sollten Sie ein Optionsportfolio überwachen und Stresstests unterziehen?
Die tägliche Überwachung sollte Netto-Delta, Netto-Vega und jede Position kurz vor dem Verfall abdecken. Wöchentliche Überprüfungen sollten den Blick auf Sektorkonzentration, das gesamte Portfolio-Gamma und die Gewinn-/Verlustzuordnung nach Strategie ausweiten, damit Sie wissen, welche Trades die Ergebnisse tatsächlich treiben.
Stresstests übersetzen diese Überwachung in eine zukunftsgerichtete Prüfung gegen Szenarien, die Ihnen Ihre jüngste Historie noch nicht gezeigt hat.
| Stressszenario | Parameterschock | Was es aufzeigt |
|---|---|---|
| Breiter Marktrückgang | Basiswertpreise 10 % niedriger | Richtungs-Exposure und korrelierte Konzentration |
| Volatilitätsspitze | Implizite Volatilität 10 Punkte höher | Vega-Risiko und fehlbepreiste Skew |
| Einzelaktien-Schock | Eine Position springt — | Idiosynkratische Konzentration in einem einzelnen Wert |
Das Backtesting Ihres Expected Shortfall über rollierende Zeiträume hilft dabei zu kalibrieren, ob Ihre Limits realistisch oder nur bequem sind. Automatisierte Warnungen, die bei Überschreitung einer Schwelle ausgelöst werden, nehmen die Versuchung, „nur noch einen Tag“ zu rationalisieren, bevor gehandelt wird.
Wie ein konsolidierter Tracker die Optionsrisikokontrolle unterstützt
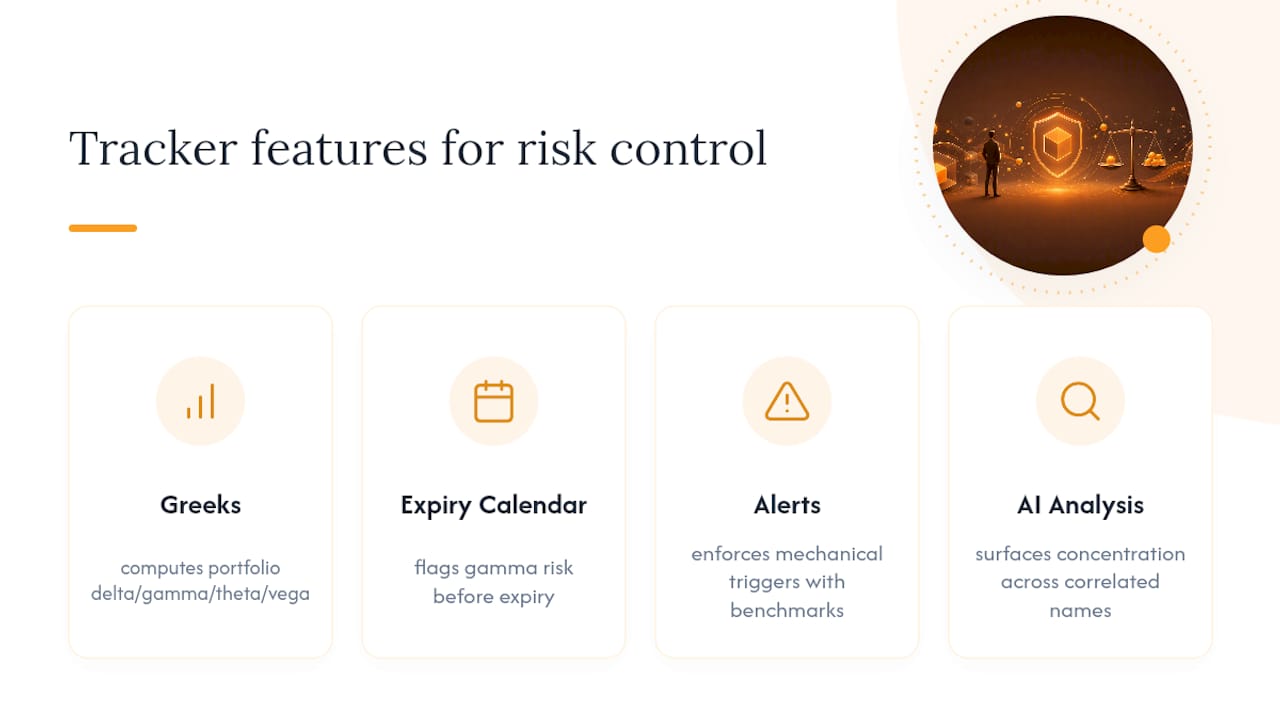
Die manuelle Neuberechnung der Portfolio-Greeks bei jeder hinzugefügten Position skaliert nicht. Evibes Options-Tracker konsolidiert jeden gehaltenen Kontrakt und berechnet automatisch Delta, Gamma, Theta und Vega auf Portfolioebene, zusammen mit Verfallskalendern, die Gamma-Risiken kennzeichnen, bevor sie Sie überraschen. Intelligente Warnungen und Benchmark-Tracking helfen dabei, die in diesem Artikel empfohlenen mechanischen Auslöser durchzusetzen, und die KI-gestützte Analyse kann Konzentrationen aufdecken, die Sie in korrelierten Werten unbewusst aufgebaut haben.
Die ehrliche Einschätzung eines Traders zur Disziplin beim Optionsrisiko
Strikte Größenregeln und eine wöchentliche aggregierte Greeks-Überprüfung retten mehr Portfolios als jede noch so clevere Strategie. Vordefinierte Anpassungsauslöser sind wichtig, weil sie den Moment der Versuchung beseitigen. Emotionale Entscheidungen geschehen in Echtzeit; Regeln entstehen vor dem Trade.
— Vincent
Setzen Sie diese Kontrollen mit Evibe um
Evibe ist das Werkzeug, das alles in diesem Artikel von der Theorie zur Gewohnheit macht. Statt Greeks von drei Broker-Bildschirmen abzulesen und sie manuell abzugleichen, aggregiert der Evibe Options Portfolio Tracker automatisch jeden Kontrakt und zeigt Ihr Netto-Delta, Gamma, Theta und Vega in einer einzigen Ansicht an, aktualisiert mit Ihren synchronisierten Broker-Daten.

Intelligente Warnungen kennzeichnen, wenn Ihr Netto-Delta oder Vega eine von Ihnen festgelegte Schwelle überschreitet – genau die Art von mechanischem Auslöser, der laut diesem Artikel den Unterschied zwischen Disziplin und Bedauern ausmacht. Wenn Ihr Optionsexposure neben ETFs oder Indexpositionen liegt, die Sie zur Absicherung nutzen, zeigt der ETF Portfolio Tracker, wie diese Absicherung im selben Dashboard abschneidet. Verbinden Sie Ihr Broker-Konto, um noch heute Ihre aktuellen Portfolio-Greeks zu sehen.
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Wenden Sie sich an eine qualifizierte Finanzfachkraft zu Ihren individuellen Umständen, bevor Sie aufgrund der hier enthaltenen Informationen handeln.
Quellen
- FINRA — Optionen
- Ein Markowitz-Portfolioansatz für den Optionshandel (IEEE TSP, 2018)
- Optionsrisikomanagement | FinWiz
- Risiken des Optionshandels: Häufige Fallstricke und Lösungen | Intrinio (2025)
FAQ
Was sagt Warren Buffett über Optionen?
Buffett hat lange gewarnt, dass Derivate bei übermäßiger Hebelwirkung als finanzielle Massenvernichtungswaffen wirken können, obwohl Berkshire Hathaway selbst langlaufende Index-Puts als bewusste, dosierte Strategie verkauft hat, statt Optionen gänzlich zu meiden.
Warum verlieren die meisten Optionshändler Geld?
Übergroße Positionen, unbegrenztes und ungesichertes Risiko sowie die Vernachlässigung der Liquidität sind die häufigsten Ursachen, und Branchenleitfäden verweisen durchgängig auf eine schlechte Positionsgrößenbestimmung als den größten Einzelfaktor hinter großen Verlusten.
Was ist die 3-5-7-Regel im Optionshandel?
Die Definitionen variieren zwischen Trading-Communities, aber eine gängige Version begrenzt das Risiko auf etwa 3 % bei einem einzelnen Trade und 5 % über verwandte Positionen hinweg. Betrachten Sie dies als Ausgangsrahmen, nicht als festen Standard, und passen Sie die Prozentsätze an Ihre eigene Kontogröße und Strategiemischung an.
Was bedeutet Portfoliorisiko?
Portfoliorisiko ist das Potenzial, dass Ihre gesamten Bestände an Wert verlieren, angetrieben durch Kursbewegungen, Volatilität, Korrelation zwischen Positionen und Konzentration in einem einzelnen Vermögenswert oder Sektor. Sind Optionen im Spiel, umfasst dieses Risiko zusätzlich den Zeitwertverfall und den beschleunigenden Effekt von Gamma nahe dem Verfall.
Woran erkenne ich, ob meine Optionspositionen zu stark konzentriert sind?
Prüfen Sie, ob mehrere Positionen denselben Basiswertsektor teilen oder sich in Marktstressphasen gemeinsam bewegen. Eine beta-gewichtete Delta-Berechnung und eine Korrelationsmatrix über Ihre Bestände zeigen, ob Ihr „diversifiziertes“ Optionsbuch in Wirklichkeit eine einzige große korrelierte Wette ist.