Konzentrationsrisiko reduzieren: 5–10 %-Schwellen, gestaffelte Verkäufe und Evibe
Konzentrationsrisiko senken: steueroptimierter Stufenverkaufsplan, einfache Options-Hedges, Exchange Funds und Evibe-Tracking zur laufenden Risikomessung.
Konzentrationsrisiko reduzieren: 5–10 %-Schwellen, gestaffelte Verkäufe und Evibe
Um das Konzentrationsrisiko zu reduzieren, sollten Sie überproportional große Positionen im Rahmen eines steueroptimierten Stufenplans abbauen oder absichern, Erlöse in breit gestreute Fonds reinvestieren oder Anteile in gepoolte bzw. gemeinnützige Vehikel überführen, die genau für dieses Problem konzipiert sind. Welcher Ansatz der richtige ist, hängt von Ihrem Liquiditätsbedarf und Ihrer Steuersituation ab: Ein gestaffelter Verkauf funktioniert für die meisten Anlegerinnen und Anleger, Hedging verschafft Zeit während Sperrfristen, und Exchange Funds oder Trusts eignen sich für größere, weniger liquide Positionen. Unabhängig vom gewählten Weg gilt: Zuerst die Position messen, danach überwachen.
TL;DR:
- Diversifizierungsinstrumente wie Exchange Funds oder Charitable Trusts erfordern erhebliche Mindestinvestitionen und Sperrfristen, weshalb sie hauptsächlich für vermögende Anlegerinnen und Anleger geeignet sind.
- Eine Konzentrationsquote über 40 Prozent bei den fünf größten Positionen oder ein deutlich steigender Herfindahl-Hirschman-Index signalisieren ein erhöhtes Portfoliorisiko, das Handlungsbedarf auslösen sollte.
- Ein gestaffelter Verkaufsplan mit einer Schwelle von 5 bis 10 Prozent hilft, große Positionen schrittweise abzubauen und Kapitalertragsteuern über mehrere Jahre hinweg zu kontrollieren.
- Hedging-Strategien wie Covered Calls oder Protective Puts bieten während Sperrfristen oder Beschränkungen eine vorübergehende Risikominderung, senken aber nicht die zugrunde liegende Konzentration.
- Regelmäßiges Monitoring durch konsolidiertes Portfolio-Tracking und eine Neujustierung, sobald Positionen um 5 bis 10 Prozent von den Zielwerten abweichen, sind entscheidend für ein wirksames Konzentrationsmanagement.
Inhaltsverzeichnis
- Was ist Konzentrationsrisiko und warum ist es wichtig?
- Welche Strategien reduzieren das Konzentrationsrisiko tatsächlich?
- Wie erstellt man einen steueroptimierten Verkaufsplan?
- Sollten Sie mit Optionen absichern statt verkaufen?
- Was sind Exchange Funds, und für wen eignen sie sich?
- Wie reduzieren Trusts und Schenkungen eine konzentrierte Position?
- Wie misst man Konzentrationsrisiko in der Praxis?
- Wie erstellt man einen gestaffelten Umsetzungsplan?
- Wann sollte man eine konzentrierte Position behalten?
- Wie hilft ein aggregierter Tracker, das Konzentrationsrisiko zu reduzieren?
- Was tatsächlich funktioniert – und was nur auf dem Papier gut klingt
- Erfassen Sie Ihre tatsächliche Exposition, bevor Sie handeln
- Quellen
- FAQ
Was ist Konzentrationsrisiko und warum ist es wichtig?
Konzentrationsrisiko entsteht, wenn eine einzelne Position, ein Sektor oder ein Marktsegment so viel Gewicht trägt, dass es Ihr gesamtes Nettovermögen im Alleingang bewegen kann. Betroffen sind etwa Gründerinnen und Gründer, die ihre Mitarbeiteraktien nach dem Börsengang nie verkauft haben, Rentner, deren 401(k) in einen einzigen Alt-Pensionsfonds überführt wurde, oder Tech-Investoren, deren „diversifizierter“ ETF-Korb in Wahrheit dieselben fünf Mega-Cap-Namen auf fünf verschiedene Arten hält.
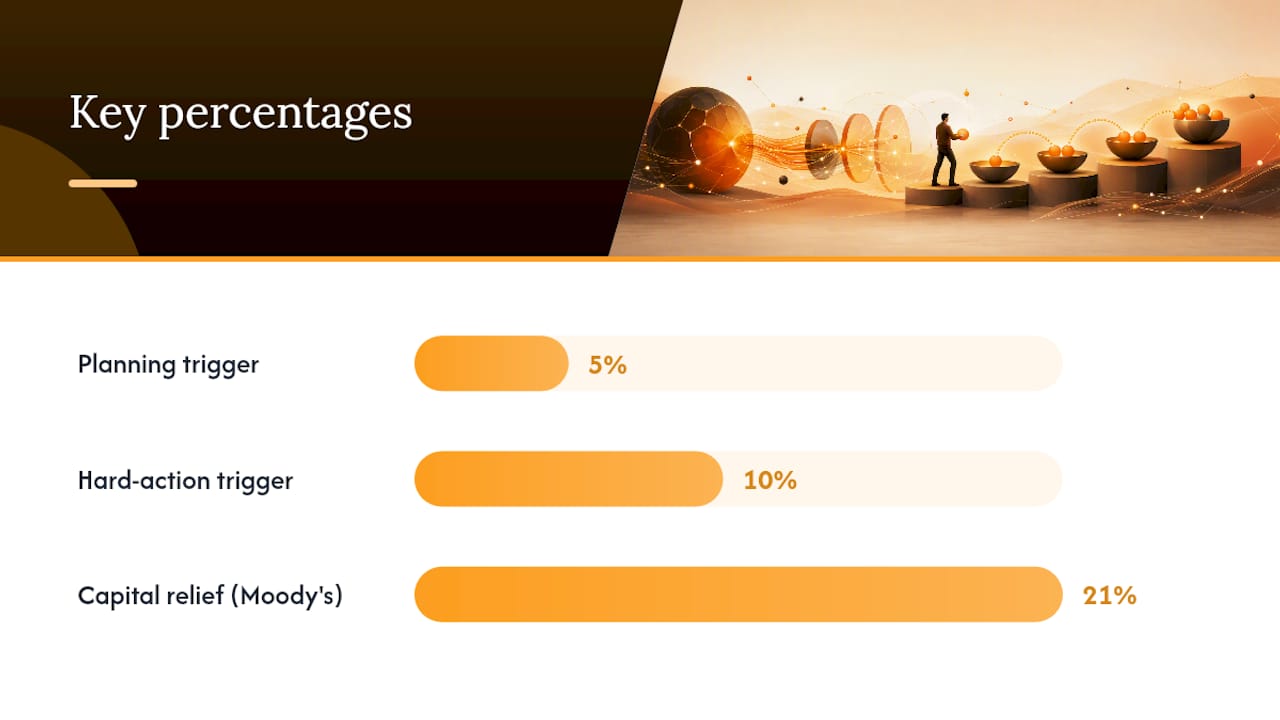
Die Risiken sind real und messbar. Eine Analyse von Moody's zu Kreditportfolios ergab, dass der Wegfall des Konzentrationseffekts eine Kapitalentlastung von rund 21 % brachte. Das ist kein Rundungsfehler, sondern ein direkter Beleg dafür, wie stark eine einzelne dominante Exposition das Risiko eines Portfolios erhöht – und es deckt sich mit dem, was auf der Aktienseite passiert: Eine Aktie, die um 40 % fällt, vernichtet einen deutlich größeren Anteil Ihres Nettovermögens, wenn sie 30 % Ihrer Bestände ausmacht, als wenn sie nur 5 % ausmacht.
T. Rowe Price nennt hierfür einen brauchbaren Schwellenwert. Die Analyse des Konzentrationsrisikos beginnt mit dieser Zahl – nicht mit dem vagen Gefühl „Ich besitze eine Menge Apple-Aktien“.
Welche Strategien reduzieren das Konzentrationsrisiko tatsächlich?
Nicht jede Strategie zur Risikominderung passt zu jeder Anlegerin oder jedem Anleger. Manche erfordern tiefe Taschen und eine Beraterin oder einen Berater auf Kurzwahl, andere lassen sich noch heute Nachmittag in einer Brokerage-App umsetzen.
- Gestaffelter Verkauf. Niedrigste Einstiegshürde, funktioniert bei jeder Kontogröße, erzeugt aber Kapitalgewinne, die über mehrere Steuerjahre gesteuert werden müssen.
- Diversifizierung in breite ETFs. Günstig, liquide und einfach – funktioniert aber erst, wenn die konzentrierte Position tatsächlich reduziert wurde.
- Covered Calls und Collars. Gut, um während Blackout-Perioden oder Sperrfristen Zeit zu gewinnen, begrenzen aber das Aufwärtspotenzial und erfordern laufende Pflege.
- Exchange Funds. Ermöglichen den Aufschub von Kapitalgewinnen und den Tausch in einen diversifizierten Pool, erfordern aber typischerweise 500.000 US-Dollar oder mehr und binden das Kapital über Jahre.
- Charitable Remainder Trusts und Donor-Advised Funds. Wirkungsvolle Steuerinstrumente für philanthropisch orientierte Anlegerinnen und Anleger, aber unwiderruflich und nicht für Personen gedacht, die das Geld später zurückwollen.
Wer einer Handelssperre oder arbeitsrechtlichen Beschränkungen unterliegt, für den ist Hedging die Brücke. Wer keine Sperrfrist hat und über ein normales Brokerage-Konto verfügt, für den ist der gestaffelte Verkauf fast immer der schnellste und günstigste Einstieg. Wer eine siebenstellige Position hält und diversifiziert bleiben möchte, ohne heute schon eine Steuerrechnung zu bezahlen, sollte Exchange Funds ernsthaft in Betracht ziehen.
Wie erstellt man einen steueroptimierten Verkaufsplan?
Ein gestaffelter Verkaufsplan macht aus „Ich sollte davon wohl etwas verkaufen“ einen dokumentierten, wiederholbaren Prozess. Diese Abfolge funktioniert tatsächlich:
- Schwellenwert festlegen. Nutzen Sie die Spanne von 5 % bis 10 % als Planungsauslöser und behandeln Sie alles über 10 % als harte Frist zum Handeln, gemäß den Empfehlungen von T. Rowe Price.
- Jährliches Kapitalertrag-Budget festlegen. Entscheiden Sie, wie viel realisierten Gewinn Sie dieses Jahr verkraften können, ohne in eine höhere Steuerklasse zu rutschen oder die Netto-Kapitalertragsteuer (Net Investment Income Tax) auszulösen, und verteilen Sie den geplanten Verkaufsbetrag auf so viele Jahre, wie dieses Budget erfordert.
- Konkrete Lose verkaufen, nicht „ein paar Aktien“. Wählen Sie zuerst Lose mit hoher Kostenbasis aus, um den steuerpflichtigen Gewinn pro verkaufter Aktie zu minimieren, und führen Sie ein schriftliches Protokoll darüber, welche Lose Sie verkauft haben und warum.
- Mit Tax-Loss-Harvesting gegensteuern. Kombinieren Sie Gewinne aus der konzentrierten Position im selben Steuerjahr mit Verlusten an anderer Stelle im Portfolio.
- NUA prüfen, falls es sich um Mitarbeiteraktien in einem 401(k) handelt. Die Regeln zur Net Unrealized Appreciation können es ermöglichen, auf den wertgesteigerten Anteil den langfristigen Kapitalertragsteuersatz statt des regulären Einkommensteuersatzes zu zahlen, doch die Mechanik ist streng, und Fehler sind teuer.
- Schenkungen vor Jahresende einplanen. Der jährliche Schenkungsteuerfreibetrag für 2026 liegt bei 19.000 US-Dollar pro Empfänger, was bedeutet, dass ein Ehepaar jedes Jahr wertgesteigerte Aktien im Wert von 38.000 US-Dollar steuerfrei an eine Person übertragen kann.
Profi-Tipp: Verkaufen Sie zuerst Ihre Anteile mit der höchsten Kostenbasis, es sei denn, Sie betreiben gezielt Verlustrealisierung an anderer Stelle. Das klingt naheliegend, aber die meisten Standardeinstellungen von Brokerage-Konten verkaufen nach dem Prinzip „First in, first out“, was oft den größtmöglichen Gewinn auslöst.
Moody's stellte fest, dass der Wegfall von Konzentrationseffekten in Kreditportfolios rund 21 % Kapitalentlastung freisetzte – eine Zahl, die unterstreicht, warum ein gestaffelter Plan, selbst ein langsamer, die steuerliche Reibung auf dem Weg dorthin wert ist.
Sollten Sie mit Optionen absichern statt verkaufen?
Hedging verschafft Zeit, ohne einen Verkauf auszulösen. Es ist das richtige Instrument, wenn Sie vom Handel ausgeschlossen sind, arbeitsrechtlichen Beschränkungen unterliegen oder schlicht noch nicht bereit sind, einen großen Gewinn in diesem Steuerjahr zu realisieren.
- Covered Calls. Sie verkaufen Call-Optionen auf Aktien, die Sie bereits besitzen, und erhalten dafür Prämieneinnahmen – im Gegenzug wird Ihr Aufwärtspotenzial begrenzt, falls die Aktie über den Ausübungspreis steigt.
- Protective Puts. Sie kaufen das Recht, zu einem festen Preis zu verkaufen, und sichern sich so gegen einen Kurssturz ab, zahlen aber bei jeder Verlängerung eine Prämie für diesen Schutz.
- Collars. Sie kombinieren einen Covered Call mit einem Protective Put, wobei die Kosten des Puts oft durch die Prämie des Calls finanziert werden, was die Bandbreite möglicher Ergebnisse in beide Richtungen einengt.
T. Rowe Price weist darauf hin, dass diese Strategien das Abwärtsrisiko begrenzen, aber echte Kosten und laufenden operativen Aufwand mit sich bringen. Das monatliche oder vierteljährliche Rollen von Optionspositionen erfordert Aufmerksamkeit, und ausgeübte Covered Calls können weiterhin ein steuerpflichtiges Ereignis auslösen, falls die Aktien abgerufen werden.
Hedging ist am sinnvollsten während einer Blackout-Periode vor einer Ergebnisveröffentlichung, während der Vesting-Klippe bei Restricted Stock oder wenn Sie eine bestimmte Haltedauer abwarten, um von der Besteuerung langfristiger Kapitalgewinne zu profitieren. Als dauerhafte Lösung eignet es sich weniger. Optionen verlieren an Wert, Prämien kosten in jedem Zyklus Geld, und nichts davon reduziert tatsächlich Ihre Konzentration. Es versichert sie lediglich vorübergehend.
Profi-Tipp: Wenn Sie einen Collar zur Absicherung einer konzentrierten Position einsetzen, berechnen Sie die Kosten für ein ganzes Jahr Aufrechterhaltung, bevor Sie sich festlegen.
Was sind Exchange Funds, und für wen eignen sie sich?
Ein Exchange Fund erlaubt es Ihnen, eine konzentrierte Aktienposition gegen Anteile an einem diversifizierten, gepoolten Vehikel einzutauschen, ohne die Kapitalertragsteuer auszulösen, die bei einem direkten Verkauf anfallen würde. Sie bringen Ihre Aktien zusammen mit anderen Investorinnen und Investoren ein, die ebenfalls ihre konzentrierten Positionen einbringen, und der Fonds bündelt alle Bestände zu einem diversifizierten Portfolio.
Der Preis dafür ist Liquidität. Die meisten Exchange Funds verlangen, dass Sie Ihre Position rund sieben Jahre halten, bevor Sie sie gegen einen diversifizierten Korb der zugrunde liegenden Wertpapiere eintauschen können, und die Mindestinvestition beginnt meist bei rund 500.000 US-Dollar, was sie für die meisten Privatanlegerinnen und -anleger unerreichbar macht.
- Gewinne werden aufgeschoben, nicht eliminiert – beim Austritt oder bei Auflösung des Fonds fällt irgendwann Steuer an.
- Die Gebühren liegen höher als bei einem typischen Indexfonds, oft im Bereich von 1 % bis 1,5 % jährlich.
- Der diversifizierte Korb, den Sie am Ende erhalten, entspricht selten einem einfachen marktkapitalisierungsgewichteten Index. Er spiegelt wider, welchen Pool eingebrachter Aktien die anderen Teilnehmerinnen und Teilnehmer mitgebracht haben.
Für Anlegerinnen und Anleger unterhalb dieser Mindestschwelle ist die praktische Alternative einfacher: gestaffelt verkaufen und die Erlöse in eine breite Diversifizierungsstrategie reinvestieren, die die Exposition über Sektoren und Regionen streut, statt sie in einem gepoolten Vehikel zu bündeln. Donor-Advised Funds bieten einen parallelen Weg für alle, die bereit sind, das Eigentum vollständig abzugeben, im Austausch für einen sofortigen Steuerabzug.
Wie reduzieren Trusts und Schenkungen eine konzentrierte Position?
Charitable Remainder Trusts (CRTs) erlauben es, wertgesteigerte Aktien einzubringen, die sofortige Kapitalertragsteuer auf die Einbringung zu vermeiden und einen Einkommensstrom für eine festgelegte Laufzeit oder auf Lebenszeit zu erhalten. Am Ende der Laufzeit geht das verbleibende Vermögen im Trust an die von Ihnen benannte gemeinnützige Organisation.
Der Haken ist die Endgültigkeit. Ein CRT ist unwiderruflich. Sobald Sie ihn ausgestattet haben, können Sie es sich nicht anders überlegen und den vollen Vermögenswert zurückerhalten – doch der Einkommensstrom und der sofortige Steuerabzug machen ihn attraktiv für Anlegerinnen und Anleger, die ohnehin philanthropisch orientiert sind und eine große Position diversifizieren möchten, ohne eine Pauschalsteuerbelastung zu erleiden.
- Die direkte Schenkung wertgesteigerter Aktien an einen Donor-Advised Fund vermeidet Kapitalertragsteuer vollständig und bringt einen sofortigen Steuerabzug auf Basis des Marktwerts.
- Schenkungen an Familienmitglieder nutzen den jährlichen Freibetrag. 2026 liegt dieser Freibetrag bei 19.000 US-Dollar pro Empfänger, sodass ein Paar jedes Jahr 38.000 US-Dollar an ein Kind, Enkelkind oder eine andere Person übertragen kann, ohne eine Schenkungsteuererklärung einreichen zu müssen.
- Das Timing beim Nachlass ist wichtig, da Erbinnen und Erben, die wertgesteigerte Aktien erben, in der Regel eine Aufwertung der Kostenbasis (Step-up in Basis) erhalten, wodurch der eingebettete Gewinn vollständig entfallen kann, wenn Sie bestimmte Positionen halten statt sie zu verschenken.
Keines dieser Instrumente eignet sich gut für einen schnellen Ausstieg. Sie sind für Anlegerinnen und Anleger gedacht, die bereits entschieden haben, dass Schenken – nicht nur Verkaufen – Teil des Plans ist.
Wie misst man Konzentrationsrisiko in der Praxis?
Man kann nicht steuern, was man nicht gemessen hat, und „es fühlt sich nach viel von einer Aktie an“ ist keine Kennzahl. Drei Werkzeuge leisten die eigentliche Arbeit.
Der Herfindahl-Hirschman-Index (HHI) summiert das quadrierte Gewicht jeder Position im Portfolio. Finanzforscherinnen und -forscher sowie Aufsichtsbehörden bevorzugen den HHI, weil er dominante Positionen stärker gewichtet als eine einfache Prozentgewichtung – ein Punkt, den die IMF-Studie zur Portfoliokonzentration beim Vergleich einzelner Kennzahlen mit vollständigeren Betrachtungen hervorhebt.
Der Conditional Value at Risk (CVaR) schätzt den durchschnittlichen Verlust in den ungünstigsten Extremszenarien, statt nur den einzelnen schlechtesten Tag zu betrachten. Er beantwortet eine nützlichere Frage als die Standardabweichung: nicht „wie volatil ist das“, sondern „wie schlimm wird es, wenn es schiefgeht“.
Die Konzentrationsquote addiert einfach das Gewicht Ihrer drei oder fünf größten Positionen. Sie ist grob, aber schnell, und erfasst das Problem, das HHI und CVaR manchmal in komplexerer Mathematik verstecken.
| Kennzahl | Was sie misst | Warnsignal |
|---|---|---|
| HHI | Gewichtete Dominanz über alle Positionen | Steigender Wert trotz vieler Positionen |
| Konzentrationsquote | Kombiniertes Gewicht der 3 bis 5 größten Positionen | Top 5 übersteigen 40 % des Portfolios |
| CVaR | Durchschnittlicher Verlust in Extremszenarien | Extremverlust unverhältnismäßig zur Gesamtvolatilität |
Überschneidungen zwischen Fonds verbergen Konzentration mitten im Sichtfeld. Zwei ETFs mit unterschiedlichen Namen können dieselben Mega-Cap-Tech-Aktien mit nahezu identischen Gewichtungen halten, und der Britannica-Überblick zum Management von Konzentrationsrisiken weist darauf hin, dass Anlegerinnen und Anleger „unter die Haube schauen“ müssen, statt allein aus der Anzahl der Ticker auf Diversifizierung zu schließen. Eine ETF-Overlap-Analyse über Ihre tatsächlichen Bestände hinweg erfasst dies schneller als das bloße Überfliegen von Fondsnamen.
Zur Rebalancing-Häufigkeit empfiehlt FINRA, Allokationen nach einem regelmäßigen Zeitplan zu prüfen, statt erst nach einer großen Bewegung zu reagieren. Eine gängige Faustregel: rebalancieren, sobald eine Position um 5 bis 10 Prozentpunkte von ihrem Zielgewicht abweicht – je nachdem, was zuerst eintritt, das Kalenderdatum oder die Abweichungsschwelle.
Wie erstellt man einen gestaffelten Umsetzungsplan?
Strategie in Handlung umzusetzen bedeutet, eine definierte Abfolge zu durchlaufen, statt eine einzige große Entscheidung zu treffen und zu hoffen, dass sie sich als richtig erweist.
- Exposition quantifizieren. Berechnen Sie das genaue Positionsgewicht, den HHI-Beitrag und den Dollarwert im Risiko bei einem Kursrückgang von 30 %.
- Zielallokation festlegen. Entscheiden Sie, welchen Prozentsatz diese Position in zwölf Monaten ausmachen soll, wobei die Spanne von 5 % bis 10 % als Obergrenze für einen einzelnen Titel dient.
- Vorgehen zur Risikominderung wählen. Bringen Sie Ihren Liquiditätsbedarf und Ihre Steuersituation mit gestaffeltem Verkauf, Hedging, Exchange Funds oder einem gemeinnützigen Weg in Einklang.
- Steuersimulation vor dem Handel durchführen. Schätzen Sie die Auswirkungen der geplanten Verkäufe auf die Kapitalertragsteuer für dieses und das nächste Jahr ab, und passen Sie die Losauswahl entsprechend an.
- Stufenweise mit Tracking auf Losebene umsetzen. Verkaufen oder sichern Sie in Tranchen ab und dokumentieren Sie, welche Lose Sie betroffen haben und warum, statt einen einzigen großen Trade auszuführen.
- Erlöse gezielt reinvestieren. Leiten Sie das Kapital in breite ETFs oder dividendenstarke defensive Sektoren, statt es untätig liegen zu lassen oder in eine neue konzentrierte Wette abdriften zu lassen.
- Überprüfung einplanen. Setzen Sie eine Kalendererinnerung für die jährliche Neubewertung, und fügen Sie eine zusätzliche Überprüfung nach wesentlichen Ereignissen hinzu, etwa einer Übernahme, dem Ablauf einer Sperrfrist oder einer größeren Kursbewegung.
Profi-Tipp: Halten Sie Ihre Zielallokation und Ihre Begründung an dem Tag schriftlich fest, an dem Sie sie festlegen.
Wann sollte man eine konzentrierte Position behalten?
Manchmal ist Halten die richtige Entscheidung, und so zu tun, als wäre das nicht der Fall, hilft niemandem. Rechtliche Beschränkungen, Sperrvereinbarungen und Blackout-Fenster können einen Verkauf zeitweise buchstäblich unmöglich machen. Mitarbeiteraktien in einem 401(k) mit NUA-Berechtigung können das Halten bis zur Ausschüttung steuerlich vorteilhafter machen als einen vorzeitigen Verkauf, abhängig von Ihrer konkreten Kostenbasis und Steuerklasse.
Echte Überzeugung zählt ebenfalls, sofern sie auf mehr beruht als der Bindung an eine Aktie, die einem in der Vergangenheit Geld eingebracht hat. Der Unterschied zwischen Überzeugung und Trägheit zeigt sich darin, ob man die Zahlen kürzlich neu durchgerechnet hat oder einfach nicht dazu gekommen ist, zu verkaufen.
- Achten Sie auf schleichende Korrelation. Eine Position, die früher Ihre anderen Bestände diversifiziert hat, kann mit zunehmendem Portfoliowachstum unbemerkt mit ihnen korreliert werden.
- Setzen Sie Warnungen für die finanzielle Gesundheit, nicht nur für den Kurs. Sich verschlechternde Fundamentaldaten sind wichtiger als ein kurzfristiger Kursrückgang.
- Warnsignale, die die „Halten“-Entscheidung beenden sollten: Insiderverkäufe durch Führungskräfte, eine Bonitätsherabstufung, eine Dividendenkürzung oder das Überschreiten von 20 % des gesamten Nettovermögens ohne entsprechende Aktualisierung der Anlagethese.
Monitoring, nicht Erstarrung, unterscheidet ein bewusstes Halten von einer Position, bei der man einfach aufgehört hat, hinzuschauen.
Wie hilft ein aggregierter Tracker, das Konzentrationsrisiko zu reduzieren?
Die meisten Konzentrationsprobleme verstecken sich über mehrere Konten hinweg. Apps zum Portfolio-Tracking konsolidieren Aktien, ETFs, Optionen, Krypto und andere Vermögenswerte aus mehreren Konten in einem einzigen Dashboard, sodass das tatsächliche Gewicht einer Position sichtbar wird, statt über mehrere Logins verstreut zu bleiben.
- Die Kontoaggregation über verschiedene Broker hinweg deckt Überschneidungen auf, die eine Einzelkontoansicht nicht erfassen kann.
- Manche Apps zum Portfolio-Tracking verfügen über Risiko- und Diversifizierungskennzahlen, die Konzentration signalisieren, während sie entsteht – nicht erst Monate später.
- Intelligente Benachrichtigungen können Sie informieren, sobald das Gewicht einer Position eine von Ihnen festgelegte Schwelle überschreitet.
- Exportierte Berichte liefern eine dokumentierte Aufzeichnung der Exposition im Zeitverlauf – nützlich, wenn Sie mit einer Steuerberaterin oder einem Steuerberater gestaffelte Verkäufe oder Schenkungen planen.
Die oben beschriebenen Mess- und Überwachungsschritte funktionieren nur, wenn Sie sie tatsächlich konsequent durchführen. Genau diese Lücke soll ein konsolidierter Tracker schließen.
Was tatsächlich funktioniert – und was nur auf dem Papier gut klingt
Der größte Fehler, den ich beobachte, ist es, Diversifizierung als einmaliges Ereignis statt als Prozess zu behandeln. Konzentrationsrisiko entsteht selten plötzlich. Es schleicht sich zurück, sobald man aufgehört hat, hinzuschauen.
Der zweite Fehler besteht darin, Steuerängste zur Ausrede für Untätigkeit werden zu lassen. Ja, ein gestaffelter Verkauf über zwei oder drei Jahre kostet kurzfristig mehr an Steuern, als nichts zu tun. Aber die Lücke zwischen dem, was man bei einem Kursrückgang von 40 % auf eine überdimensionierte Position verlieren würde, und dem, was man an Kapitalertragsteuer zahlen würde, um diese Exposition zu vermeiden, ist selten gering. Schreiben Sie Ihre Überlegungen nieder, ziehen Sie eine Steuerberaterin oder einen Steuerberater hinzu, bevor Sie etwas Unumkehrbares wie einen CRT oder eine große Schenkung ausführen, und behandeln Sie den Plan als lebendiges Dokument, nicht als einmalige Lösung.
— Vincent
Erfassen Sie Ihre tatsächliche Exposition, bevor Sie handeln
Jede Strategie in diesem Leitfaden beginnt mit derselben Frage: Wie konzentriert sind Sie tatsächlich, über all Ihre Konten hinweg betrachtet? Manche Apps zum Portfolio-Tracking beantworten das, indem sie Ihre Banken und Broker in einem einzigen Dashboard synchronisieren, sodass eine über mehrere Konten verteilte Position als ein einziges echtes Gewicht erscheint, statt als mehrere irreführende Teilstücke.

Wer eine große Aktienposition verwaltet, erhält mit dem Stock Portfolio Tracker Detailinformationen auf Losebene für den gestaffelten Verkauf, und der ETF-Tracker hilft, Überschneidungen zu prüfen, bevor Erlöse reinvestiert werden. Für alle, die mit Optionen absichern, überwacht der Options Tracker Griechen und Verfallsdaten im selben Dashboard. Legen Sie kostenlos los und ermitteln Sie Ihre eigenen Konzentrationskennzahlen, bevor Sie Ihre nächste Rebalancing-Entscheidung treffen.
Dieser Artikel ist eine allgemeine Information und kein Ersatz für die Beratung durch eine qualifizierte Finanzberaterin oder einen qualifizierten Finanzberater. Konsultieren Sie eine qualifizierte Fachperson zu Ihrer persönlichen Situation, bevor Sie auf Grundlage dieses Artikels handeln.
Quellen
- Analyzing concentration risk in credit portfolios — Moody's
- Helpful actions you can take to reduce concentration risk in your portfolio — T. Rowe Price
- Concentration risk — FINRA
- 2026 gift tax exclusions — Farm Office (Ohio State extension)
FAQ
Was bedeutet Konzentrationsrisiko?
Es bedeutet, dass ein großer Anteil des Portfoliowerts von einer einzigen Aktie, einem Sektor oder einer Anlageklasse abhängt, sodass ein Rückgang dieser einen Exposition dem gesamten Nettovermögen überproportionalen Schaden zufügt.
Verlieren Menschen aktuell Geld am Aktienmarkt?
Märkte bewegen sich in Zyklen, und Kursrückgänge treten regelmäßig auf, unabhängig vom Kalenderjahr; Anlegerinnen und Anleger mit konzentrierten Positionen in einer einzelnen Aktie oder einem Sektor spüren diese Schwankungen in der Regel deutlich stärker als diversifizierte Anlegerinnen und Anleger.
Was ist Warren Buffetts 70/30-Regel?
Es gibt keine einzige, allgemein anerkannte Konzentrationsregel, die Warren Buffett zugeschrieben wird; die am häufigsten zitierte Empfehlung bezieht sich auf eine allgemeine Aktien-Anleihen-Allokation, die er für einfaches Indexinvestieren empfohlen hat, nicht auf eine formale Konzentrationsrichtlinie.
Ich habe mit einer einzelnen Aktie Geld verloren. Was soll ich jetzt tun?
Quantifizieren Sie zunächst die aktuelle Positionsgröße im Verhältnis zu Ihrem gesamten Nettovermögen, arbeiten Sie dann einen steueroptimierten Stufenplan aus und kombinieren Sie gegebenenfalls verbleibende Verluste mit Tax-Loss-Harvesting, bevor Sie sich für ein Diversifizierungsziel entscheiden.
Wie viel von einer Aktie ist zu viel?
T. Rowe Price.