In 4 Schritten implizite und historische Volatilität vergleichen
In 4 Schritten implizite und historische Volatilität vergleichen: Laufzeiten abgleichen, IV-Rank prüfen, Vega-Risiko stresstesten, Positionsgröße festlegen.
In 4 Schritten implizite und historische Volatilität vergleichen
Die implizite Volatilität ist die vorausschauende Markteinschätzung, die in Optionspreisen eingepreist ist; die historische Volatilität misst, wie stark sich der Basiswert in der Vergangenheit tatsächlich bewegt hat. Keine der beiden sagt die Richtung voraus. Für das Trading kommt es darauf an, beide auf denselben Zeithorizont abzustimmen, den IV-Rank zu prüfen, bevor man eine Position dimensioniert, und das eigene Vega-Risiko zu verstehen, bevor eine Ankündigung die Zahlen gegen einen bewegt.
Kurz zusammengefasst:
- Es ist entscheidend, den Zeithorizont der impliziten Volatilität an die Restlaufzeit der Option anzupassen; nicht übereinstimmende Zeiträume können zu falschen Vergleichen führen.
- IV-Rank und -Perzentil liefern Kontext dazu, ob die aktuelle implizite Volatilität im Verhältnis zu den jüngsten Spannen des Assets hoch oder niedrig ist, und leiten so Entscheidungen zum Verkauf oder Kauf von Prämien.
- Eine deutliche Abweichung zwischen HV und IV zeigt an, ob der Markt zukünftige Auslöser bereits eingepreist hat oder lediglich vergangene Bewegungen widerspiegelt, was das Timing des Trades beeinflusst.
- Die Berechnung der Vega-Auswirkung vor dem Einstieg in Trades rund um Ereignisse hilft, unerwartete Verluste durch einen IV-Crash zu vermeiden, insbesondere wenn HV über IV liegt oder umgekehrt.
- Automatisierte Tools wie Evibe erleichtern die Nachverfolgung und Benachrichtigung bei Abweichungen zwischen IV und HV über mehrere Positionen hinweg und helfen Tradern, ihr Volatilitätsrisiko effizient zu steuern.
Inhaltsverzeichnis
- Implizite vs. historische Volatilität: Was jede tatsächlich misst
- Wie IV und HV berechnet werden (und warum die Zeithorizonte übereinstimmen müssen)
- IV im Kontext lesen: Rank, Perzentil und Ereignisprämie
- Warum Vega aus einer IV-Bewegung eine Gewinn-/Verlustbewegung macht
- Eine Checkliste vor dem Trade zum Vergleich von IV und HV
- Wie Evibe hilft, IV und HV über jede Position hinweg zu verfolgen
- Was Trader bei Volatilitätszahlen immer wieder falsch machen
- Evibe behält Ihr Volatilitätsrisiko im Blick, damit Sie nicht manuell prüfen müssen
- Quellen
- FAQ
Implizite vs. historische Volatilität: Was jede tatsächlich misst
Die implizite Volatilität (IV) ist eine vorausschauende, annualisierte Kennzahl, die mithilfe eines Preismodells aus dem aktuellen Optionspreis rückgerechnet wird. Die historische Volatilität (HV) ist das Gegenteil: eine rückblickende Berechnung, wie stark die Renditen des Basiswerts während eines gewählten Zeitraums tatsächlich geschwankt haben, laut dem Options Industry Council.
Diese Unterscheidung verändert, was jede Zahl aussagen kann.
- IV existiert nur dort, wo Optionen gehandelt werden. Kein Optionsmarkt, keine IV. Sie spiegelt wider, was Käufer und Verkäufer aktuell für Unsicherheit bezahlen, nicht das, was bereits geschehen ist.
- HV ist reine Arithmetik. Sie wird aus Schlusskursen abgeleitet und existiert daher für jedes Asset mit einer Kurshistorie, mit oder ohne Optionen.
- Eine Aktie kann im vergangenen Quartal eine HV von 25 % und vor den Quartalszahlen eine IV von 45 % aufweisen. Diese Lücke bedeutet, dass der Markt einen Auslöser einpreist, der noch nicht eingetreten ist.
- Eine Aktie kann auch das Gegenteil zeigen: hohe HV durch einen jüngsten Ausverkauf und niedrigere IV, sobald sich die Panik gelegt hat, weil der Markt eine Beruhigung erwartet.
Trader behandeln diese Werte manchmal als austauschbare „Volatilitätszahlen“. Das sind sie nicht. Die eine ist eine Erinnerung. Die andere ist eine Wette.
Wie IV und HV berechnet werden (und warum die Zeithorizonte übereinstimmen müssen)
Die historische Volatilität ergibt sich aus der Standardabweichung der täglichen logarithmischen Renditen eines Basiswerts über ein festgelegtes Zeitfenster, typischerweise 10, 30, 90 oder 180 Handelstage, und wird dann durch Skalierung mit der Quadratwurzel der Zeit annualisiert, gemäß der Aufschlüsselung der impliziten Volatilität von Investopedia. Die implizite Volatilität funktioniert rückwärts: Man nimmt den tatsächlichen Marktpreis einer Option und löst nach dem Volatilitätswert auf, den ein Modell wie Black-Scholes benötigen würde, um diesen Preis zu erzeugen. Das macht IV modellabhängig. Ausübungspreis, Laufzeit und Liquidität beeinflussen alle die Zahl, sodass zwei Optionen auf dieselbe Aktie selbst am selben Tag unterschiedliche Volatilitäten implizieren können.
Kurzes Beispiel: Liegt die 30-Tage-HV bei 22 % und eine entsprechende 30-Tage-Option zeigt eine IV von 30 %, preist der Markt mehr Bewegung ein, als die Aktie zuletzt gezeigt hat. Diese Lücke allein sagt nicht, in welche Richtung sich der Kurs bewegen wird. Sie zeigt nur, dass die Option mehr Unsicherheit einpreist, als die jüngste Vergangenheit stützt.
Der Umrechnungsprozess, den Trader tatsächlich verwenden:
- Die annualisierten IV- und HV-Werte für denselben Basiswert abrufen.
- Die IV auf den tatsächlichen Zeithorizont der Option umrechnen, mithilfe der Formel für die erwartete Bewegung: Kurs des Basiswerts × IV × Quadratwurzel aus (verbleibende Tage ÷ 252), eine Methode, die Investopedia zur Skalierung annualisierter Werte auf kürzere Zeitfenster beschreibt.
- Die Länge des HV-Fensters an die Restlaufzeit der Option anpassen, nicht an eine Standardeinstellung von 30 oder 90 Tagen.
Die sogenannte „Regel der 16“ des OIC ist eine Abkürzung dafür: Da IV immer annualisiert notiert wird, muss selbst die IV einer 5-Tage-Option neu skaliert werden, bevor man sie mit der tatsächlich erwarteten Bewegung dieser Option vergleicht. Überspringt man diesen Schritt, wird man durchgängig über- oder unterschätzen, was eine Option tatsächlich einpreist.
IV im Kontext lesen: Rank, Perzentil und Ereignisprämie
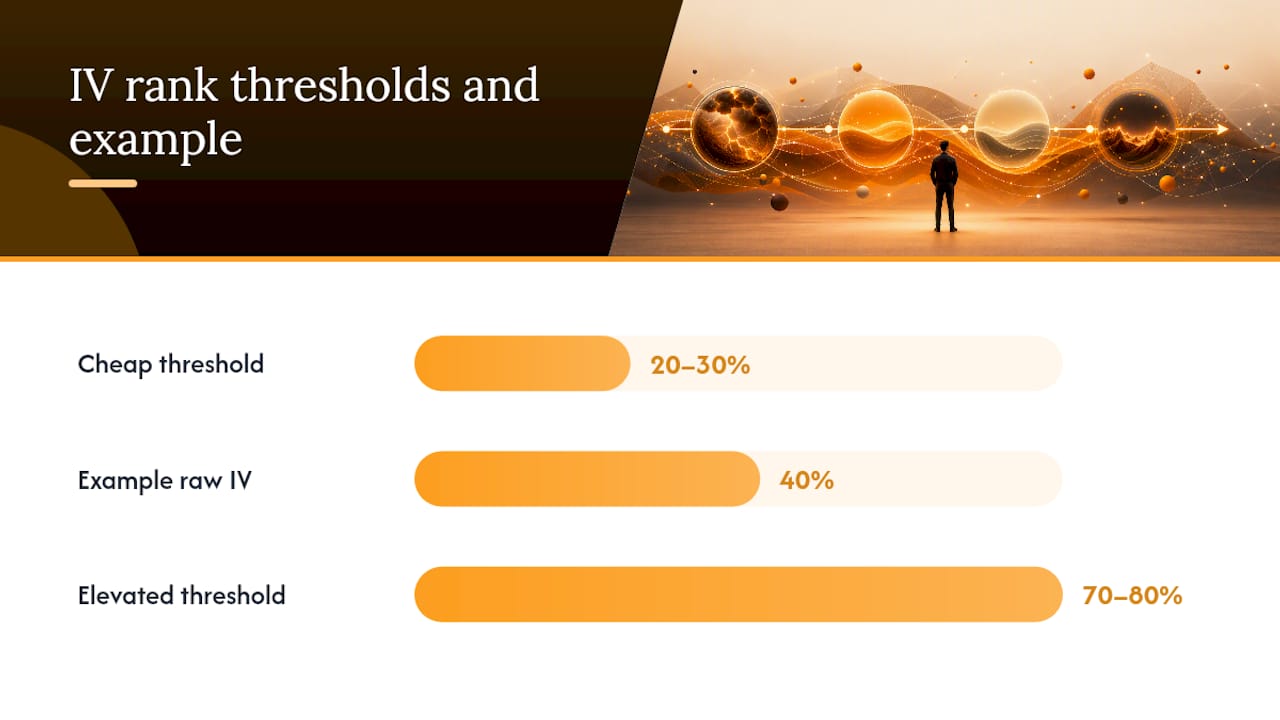
Eine rohe IV-Zahl bedeutet ohne Kontext wenig. Eine Aktie mit 40 % IV könnte sich nahe einem Einjahrestief oder einem Einjahreshoch befinden, und das sind völlig unterschiedliche Ausgangslagen.
Der IV-Rank löst dieses Problem, indem er die aktuelle IV zwischen ihrem 52-Wochen-Tief und -Hoch einordnet: (aktuelle IV − Einjahrestief) ÷ (Einjahreshoch − Einjahrestief), eine Formel, die der OIC als Standardpraxis veröffentlicht. Das IV-Perzentil verfolgt einen anderen Ansatz und zählt, welcher Anteil der täglichen IV-Werte des vergangenen Jahres unter dem heutigen Niveau lag. Erfahrene Trader stützen sich eher auf Rank oder Perzentil als auf die Rohzahl, weil identische IV-Prozentwerte je nach eigener Volatilitätshistorie des jeweiligen Assets unterschiedlich zu gewichten sind.
- Ein IV-Rank über 70 bis 80 % signalisiert im Allgemeinen eine erhöhte Prämie im Verhältnis zur eigenen jüngeren Spanne der Aktie, was Prämienverkäufer begünstigt.
- Ein IV-Rank unter 20 bis 30 % deutet darauf hin, dass Optionen vergleichsweise günstig sind, was Käufer begünstigt, sofern die zugrunde liegende These hält.
- Keiner der beiden Schwellenwerte ist für sich allein ein grünes Licht. Skew, Liquidität und Timing von Ereignissen spielen weiterhin eine Rolle.
Bei der Ereignisprämie klaffen IV und HV am stärksten auseinander. Die IV steigt regelmäßig vor Quartalszahlen, einer FDA-Entscheidung oder einer Makro-Veröffentlichung, weil der Markt reales Ereignisrisiko einpreist, und bricht danach sofort wieder ein — ein Muster, das der OIC „den Crush“ nennt. HV kann davon nichts kommen sehen. Sie spiegelt nur wider, was bereits geschehen ist, und bleibt daher flach, während die IV im Vorfeld ansteigt.
Auf Indexebene rechnen Tools wie der VOLQ-Index die 30-Tage-implizite Volatilität in eine annualisierte Kennzahl für den Nasdaq-100 um und liefern Tradern damit einen marktweiten Vergleichsmaßstab für einzelne Titel, ähnlich wie der VIX für den S&P 500 funktioniert.
Warum Vega aus einer IV-Bewegung eine Gewinn-/Verlustbewegung macht
Vega misst, wie stark sich der Preis einer Option für jede Veränderung der impliziten Volatilität um einen Prozentpunkt verändert, unabhängig von einer Bewegung des zugrunde liegenden Basiswerts. Der Leitfaden des OIC zu Volatilität und den Griechen zeigt, wie dieses Risiko den Wert einer Position schwanken lassen kann, selbst wenn die Aktie selbst stillsteht.
Hier ist die Falle, die sich für richtungsorientierte Trader auftut. Angenommen, Sie kaufen vor Quartalszahlen einen Call, weil Sie bullisch sind. Die Aktie übertrifft die Erwartungen und steigt um 3 %, genau das, was Sie wollten. Aber die IV lag vor der Veröffentlichung bei 65 % und bricht nach der Nachricht auf 35 % ein. War das Vega-Risiko Ihrer Position im Verhältnis zu ihrem Delta groß, kann der IV-Crash den Großteil oder den gesamten Gewinn aus der richtigen Richtungsentscheidung zunichtemachen.
Diese Asymmetrie führt zu einer einfachen Positionierungsregel:
- Liegt die HV deutlich über der IV, könnten Optionen die jüngste Bewegung unterbewerten, was tendenziell Käufer von Prämien begünstigt.
- Liegt die IV deutlich über der HV, preist der Markt mehr Bewegung ein, als zuletzt tatsächlich stattgefunden hat, was tendenziell Verkäufer von Prämien begünstigt, sofern Sie das Risiko einer echten Bewegung gegen sich tolerieren können.
Profi-Tipp: Bevor Sie in einen Optionstrade rund um ein geplantes Ereignis einsteigen, berechnen Sie, was die Position wert ist, wenn die IV über Nacht um 30 bis 40 % fällt und sich die Aktie überhaupt nicht bewegt. Wenn allein dieses Szenario Ihre Risikotoleranz sprengt, ist die Position zu groß.
Eine Checkliste vor dem Trade zum Vergleich von IV und HV
Wer diesen Vergleich überspringt, wird von einem „richtigen“ Richtungscall überrascht, der trotzdem Verluste einbringt. Der OIC empfiehlt einen strukturierten Durchgang, bevor ein Trade eröffnet wird:
- Die Laufzeit der Option identifizieren und das HV-Fenster abrufen, das dieser Tageszahl entspricht, nicht eine generische Standardeinstellung.
- Beide Kennzahlen auf denselben Zeithorizont normalisieren, dann prüfen, wo die aktuelle IV mithilfe von IV-Rank oder -Perzentil liegt.
- Skew, Geld-Brief-Spanne, Volumen und Open Interest prüfen und jedes Quartalsdatum, jede Makro-Veröffentlichung oder jeden anderen Auslöser innerhalb der Laufzeit der Option kennzeichnen.
- Die Position stresstesten für eine IV-Bewegung in beide Richtungen, dann Kontraktgröße und Stop-Regeln festlegen, bevor man einsteigt.
| Schritt | Was zu prüfen ist | Warum es wichtig ist |
|---|---|---|
| Zeithorizont-Abgleich | Laufzeit vs. Länge des HV-Fensters | Nicht übereinstimmende Zeitfenster machen IV/HV-Vergleiche bedeutungslos |
| Kontext | IV-Rank oder -Perzentil, nicht die rohe IV | Derselbe IV-Wert bedeutet bei verschiedenen Assets Unterschiedliches |
| Marktstruktur | Skew, Spread, Volumen, Open Interest | Geringe Liquidität verzerrt IV und Ausführungskosten |
| Stresstest | Positionswert bei IV-Rückgang oder -Anstieg um 30 % | Deckt Vega-Risiko auf, bevor es zu einem Verlust wird |
Wie Evibe hilft, IV und HV über jede Position hinweg zu verfolgen
Diese Checkliste manuell über ein komplettes Optionsportfolio hinweg abzuarbeiten, wird schnell mühsam. Evibes Options-Portfolio-Tracker fasst Ihre Positionen zusammen und zeigt Griechen, aktuelle IV und historischen Renditekontext in einem einzigen Dashboard, automatisch synchronisiert mit Ihrer Brokerage. Intelligente Benachrichtigungen melden, wenn der IV-Rank ansteigt oder deutlich vom historischen Bereich eines Basiswerts abweicht, sodass der oben beschriebene Ablauf zu einer laufenden Prüfung wird statt zu einer einmaligen Übung vor jedem Trade.
Was Trader bei Volatilitätszahlen immer wieder falsch machen
Die meisten Trader prüfen die IV einmal vor einem Trade und schauen sich danach nie wieder den HV-Kontext an. Die Gewohnheit, die die Entscheidungsqualität tatsächlich verbessert: Zeithorizonte abgleichen, IV-Rank prüfen und für Vega dimensionieren, bevor man einsteigt, jedes einzelne Mal, nicht nur vor Quartalszahlen.
*— Vincent
Evibe behält Ihr Volatilitätsrisiko im Blick, damit Sie nicht manuell prüfen müssen
Evibe ist das Tool für Trader, die ihr Options-Exposure zusammen mit allem anderen sehen wollen, was sie besitzen, statt isoliert in einem separaten Brokerage-Tab. Es zieht Positionen automatisch ein, zeigt Griechen und IV neben historischem Kurskontext an und sendet intelligente Benachrichtigungen, wenn sich Volatilitätswerte über Ihre Bestände hinweg deutlich verschieben.

Wenn Sie mehrere Optionspositionen über verschiedene Konten hinweg betreiben, lässt sich die manuelle Prüfung von IV-Rank und Vega-Risiko vor jedem Trade nicht skalieren. Evibes Options-Tracker stellt diesen Kontext automatisch an einem Ort bereit, zusammen mit Ihren ETFs, Dividenden und jeder anderen Anlageklasse, die Sie halten. Die vollständige Plattform ist kostenlos nutzbar, Premium kostet 9,99 $ pro Monat oder 99,99 $ pro Jahr, ohne Werbung und ohne Datenverkauf. Jedes neue Konto startet mit 7 Tagen Premium – so sehen Sie Ihr Volatilitätsrisiko, sobald das nächste Mal eine Benachrichtigung ausgelöst wird.
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Wenden Sie sich an eine qualifizierte Finanzfachkraft, bevor Sie auf Grundlage der hier enthaltenen Informationen handeln.
Quellen
- Options Industry Council
- SEC — VOLQ-Methodik (Anhang)
- Investopedia — Artikel zur impliziten Volatilität (IV)
FAQ
Was bedeutet eine implizite Volatilität von 20 %?
Sie zeigt keine Richtung an und erhält erst dann echte Bedeutung, wenn man sie mit dem eigenen IV-Rank oder der historischen Volatilität dieses Assets vergleicht.
Können Sie mir ein historisches Diagramm der impliziten Volatilität zeigen?
Die meisten Brokerage-Plattformen und Options-Analysetools stellen die IV-Historie eines Basiswerts neben seinem Kurs grafisch dar, sodass man den bisherigen IV-Rank visuell erkennen kann. Ein Portfolio-Tracker wie Evibes Options-Tracker zeigt die aktuelle IV neben historischen Renditedaten für Positionen, die Sie bereits halten, ein vollständiges mehrjähriges IV-Diagramm stammt jedoch in der Regel von den Options-Analysetools Ihres Brokers.
Ist es besser, Optionen zu kaufen, wenn die IV niedrig oder hoch ist?
Der Kauf von Optionen bei niedrigem IV-Rank bedeutet in der Regel, weniger Zeitwertprämie zu zahlen, was Käufer begünstigt, falls sich der Basiswert danach tatsächlich bewegt. Der Verkauf von Optionen bei hohem IV-Rank begünstigt tendenziell das Einnehmen einer höheren Prämie, sofern Sie das Risiko einer größeren als erwarteten Bewegung tragen können.
Wie hoch muss die IV sein, um als hoch zu gelten?
IV-Rank und IV-Perzentil lösen dieses Problem, indem sie die aktuelle IV mit der eigenen Einjahresspanne des jeweiligen Assets vergleichen. Deshalb empfiehlt der OIC, für diese Einschätzung eher den Rank als die rohe IV heranzuziehen.