Optionshändler: Delta und Gamma für Positionsgrößen, Hedging und Short-Gamma-Risiko
Delta und Gamma für Optionshändler: wie Delta schwankt, warum Gamma den Hedging-Rhythmus verändert und wie Evibe Ihr Netto-Exposure privat verfolgt.
Optionshändler: Delta und Gamma für Positionsgrößen, Hedging und Short-Gamma-Risiko
Delta zeigt an, wie stark sich der Preis einer Option bewegt, wenn sich der zugrunde liegende Basiswert um 1 $ bewegt. Gamma zeigt an, wie stark sich das Delta selbst nach genau dieser $1-Bewegung verändert. Praktisch bedeutet das: Delta gibt Ihnen Richtung und eine grobe Einschätzung der Wahrscheinlichkeit, im Geld zu enden, während Gamma Ihnen sagt, wie schnell sich dieses gerichtete Exposure unter Ihnen verändern kann — was am wichtigsten ist, wenn Sie hedgen oder Optionen verkauft haben.
Kurzfassung:
- Das Gamma-Risiko erreicht seinen Höhepunkt beim Geld-Strike (at-the-money) und steigt stark an, je näher der Verfall rückt, besonders bei wöchentlichen Optionen nahe am Strike-Preis.
- Short-Optionen tragen negatives Gamma, wodurch sich das Delta bei starken Bewegungen des Basiswerts gegen die Position bewegt — mit dem Risiko exponentieller Verluste.
- Gamma-Management erfordert sorgfältige Positionsgrößen, rechtzeitiges Rebalancing und Spreads, da sich das Gamma-Exposure schnell verstärken und die Profitabilität untergraben kann.
- Die Verfolgung des Netto-Gammas über das gesamte Portfolio liefert ein klareres Risikobild als einzelne Optionen und verhindert Überraschungen durch kumulierte Delta-Beschleunigungen.
- Tools, die Netto-Delta und -Gamma visualisieren und Warnmeldungen ausgeben, können Händlern helfen, proaktiv auf sich änderndes Exposure nahe am Verfall oder in volatilen Märkten zu reagieren.
Inhaltsverzeichnis
- Delta vs. Gamma: Delta definieren und warum Trader es beobachten
- Gamma: Die Rate, mit der sich Delta verändert
- Die Mathematik hinter Delta und Gamma (ohne Fachjargon)
- Wie Moneyness, Zeit und Volatilität Delta und Gamma umformen
- Long vs. Short Gamma: Warum Verkäufer es „den Feind“ nennen
- Beispielrechnungen: Delta und Gamma in reale Zahlen übersetzen
- Delta-Hedging, Gamma-Scalping und eine praktische Checkliste
- Wer steckt hinter dieser Analyse, und wo Evibe ins Spiel kommt
- Eine Praktiker-Notiz zum Umgang mit Gamma im Live-Trading
- Evibe: Sehen Sie Ihr Netto-Delta und -Gamma über alle Konten hinweg
- Quellen
Delta vs. Gamma: Delta definieren und warum Trader es beobachten
Delta ist die erste Ableitung des Optionspreises nach dem Kurs des Basiswerts. Ohne die Mathematik bedeutet das schlicht: Delta misst die Veränderung des Optionspreises bei einer Veränderung des Basiswerts um 1 $, und es ist die Zahl, die jeder Trader zuerst prüft, bevor er eine Position eingeht.
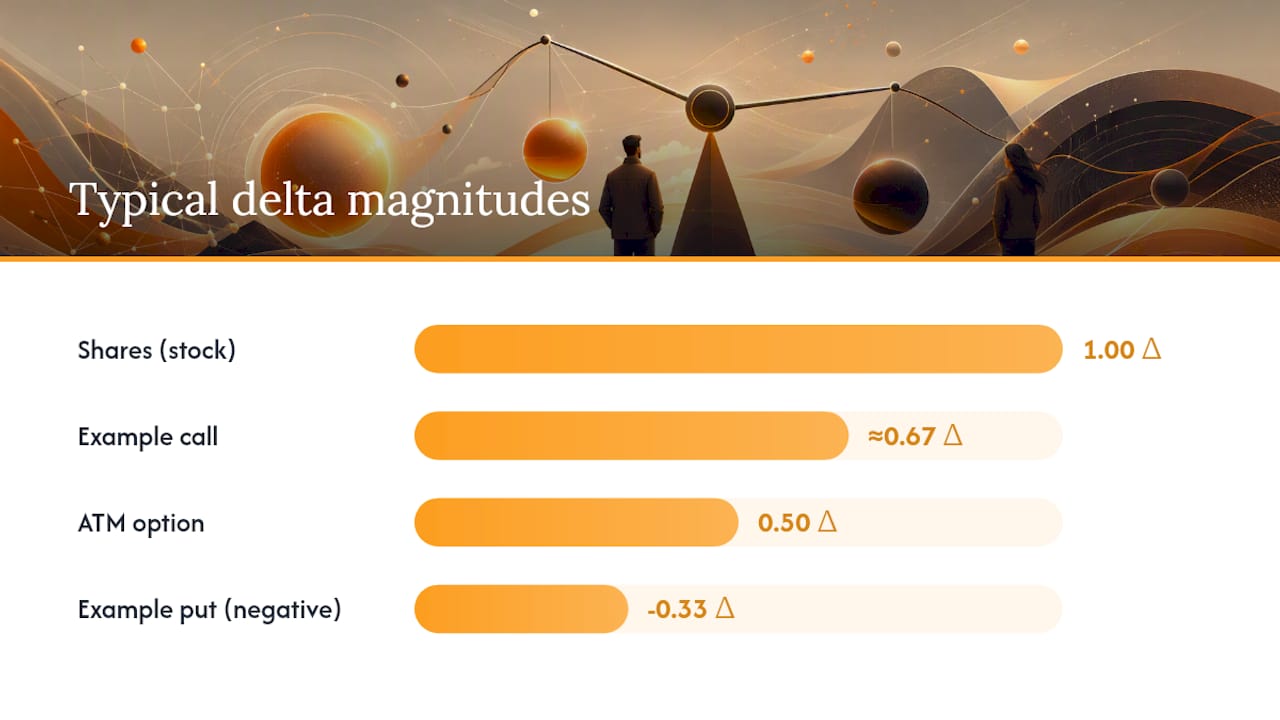
Call-Deltas reichen von 0 bis +1. Put-Deltas reichen von 0 bis −1, da Puts an Wert gewinnen, wenn der Kurs fällt. Ein Call mit einem Delta von etwa zwei Dritteln gewinnt für jeden Dollar Kursanstieg ungefähr zwei Drittel der Kursbewegung. Ein Put mit einem Delta von etwa minus einem Drittel gewinnt für jeden Dollar Kursrückgang ungefähr ein Drittel der Kursbewegung.
Delta erfüllt für Trader eine doppelte Funktion:
- Gerichtetes Exposure. Es zeigt, wie stark sich Ihre Option wie der zugrunde liegende Basiswert verhält. Ein Delta von 1,00 bedeutet, dass sich die Option nahezu 1:1 mit den Aktien bewegt.
- Grobe Wahrscheinlichkeitsschätzung. Eine Option mit 0,50 Delta wird oft so behandelt, als hätte sie eine Wahrscheinlichkeit von rund 50 %, im Geld zu verfallen — dies ist jedoch eine Näherung, keine formale Wahrscheinlichkeit.
- Hedge-Verhältnis. Wenn Sie Delta im Gegenwert von 100 Aktien short sind, benötigen Sie Optionen mit einem kombinierten Delta von +100, um Ihr Exposure zu neutralisieren.
Delta verändert sich ständig. Je näher der Verfall rückt, desto mehr bewegen sich die Deltas im Geld liegender Optionen in Richtung 1 (bzw. −1 bei Puts), während die Deltas aus dem Geld liegender Optionen in Richtung Null tendieren. Eine steigende implizite Volatilität zieht Deltas tendenziell näher an 0,50 heran, da mehr Unsicherheit auch weit entfernte Strikes plausibler erscheinen lässt.
Hier ein kurzes Beispiel: Angenommen, eine Aktie notiert bei 100 $ und Sie halten einen Call mit 0,50 Delta. Steigt die Aktie auf 101 $, sollte der Call-Preis unter sonst gleichen Bedingungen um etwa 0,50 $ steigen. Das ist die gesamte Idee hinter der Bedeutung von Delta bei Optionen als Preissensitivität: eine Zahl, eine Dollarbewegung, eine geschätzte Preisänderung.
Gamma: Die Rate, mit der sich Delta verändert
Gamma misst, wie schnell sich Delta verändert, wenn sich der Basiswert bewegt, und Trader nennen es manchmal „das Delta des Deltas“. Wenn Delta Ihr aktuelles gerichtetes Exposure zeigt, dann zeigt Gamma, wie instabil dieses Exposure ist.
Gamma ist bei Geld-Optionen (at-the-money) am höchsten und steigt stark an, je näher der Verfall rückt, wie Investopedias Erklärung zu Gamma bestätigt. Das ist die wichtigste Grundform, die man sich beim Thema Gamma-Risiko merken sollte: Es erreicht seinen Höhepunkt nahe dem Strike-Preis und wird umso extremer, je näher der Verfall rückt.
Die Vorzeichenkonventionen sind hier nicht verhandelbar und weichen deutlich von der Call-vs.-Put-Aufteilung bei Delta ab:
- Long-Optionen (Calls oder Puts) tragen immer positives Gamma. Ihr Delta bewegt sich zu Ihren Gunsten, wenn sich die Aktie zu Ihren Gunsten bewegt.
- Short-Optionen (Calls oder Puts) tragen immer negatives Gamma. Ihr Delta bewegt sich gegen Sie, wenn sich die Aktie gegen Sie bewegt, so Options Educations Gamma-Grundlagen.
- Positionen im Basiswert selbst haben ein Gamma von null. Eine Aktie hat ein festes Delta von 1, das sich nie verändert.
Deshalb ist Gamma für das Positionsmanagement wichtiger als Delta allein. Delta liefert eine Momentaufnahme. Gamma sagt Ihnen, ob diese Momentaufnahme kurz davorsteht, veraltet zu sein. Ein Trader, der bei einer Short-Optionsposition nur das Delta beobachtet, kann von einer plötzlichen Kursbewegung kalt erwischt werden, wenn sich das Delta auf eine Weise gegen ihn beschleunigt, die die vorherige Ablesung nie vorhergesagt hätte.
Die Mathematik hinter Delta und Gamma (ohne Fachjargon)
Delta und Gamma stammen beide aus der Infinitesimalrechnung, aber Sie müssen keine Gleichungen lösen, um sie zu nutzen. Delta wird als ∂C/∂S geschrieben, also die Veränderung des Call-Preises (C) im Verhältnis zu einer kleinen Veränderung des Aktienkurses (S). Gamma ist ∂²C/∂S², die zweite Ableitung bzw. die Änderungsrate dieser ersten Änderungsrate.
So wenden Trader dies in der Praxis tatsächlich an:
- Reine Delta-Schätzung. Multiplizieren Sie Delta mit der Kursbewegung: Δ × ΔS. Bei einem Delta von 0,50 und einem Kursanstieg von 2 $ beträgt der geschätzte Gewinn 1,00 $.
- Delta-plus-Gamma-Korrektur. Fügen Sie eine Konvexitätsanpassung hinzu: Δ × ΔS + 0,5 × Γ × (ΔS)². Dies berücksichtigt, dass sich das Delta während der Bewegung selbst verändert hat.
- Neu bewerten bei großen Bewegungen. Beide Formeln sind lokale Näherungen. Sobald sich der Basiswert um mehrere Dollar bewegt oder die Volatilität stark ansteigt, weicht die Schätzung vom tatsächlichen Wert der Option ab, und Sie sollten statt der Näherung eine Neubewertung mit einem vollständigen Modell vornehmen.
Genau diese Korrektur zweiter Ordnung macht Gamma nützlich. Wie CME Groups Lehrmaterial zu Options-Delta feststellt, ist Delta die erste Ableitung und Gamma die zweite, und die Kombination beider liefert für alles über eine kleine Bewegung hinaus eine deutlich bessere Schätzung als Delta allein. Die meisten Handelsplattformen und auf Black-Scholes basierenden Bewertungstools zeigen beide Werte direkt neben der Notierung an, sodass Sie dies selten von Hand berechnen. Entscheidend ist, zu wissen, was die Zahlen bedeuten, bevor Sie danach handeln.
Wie Moneyness, Zeit und Volatilität Delta und Gamma umformen
Gamma ist keine feste Zahl, die ruhig an Ihrer Position klebt. Es verändert sich ständig basierend auf drei Faktoren: wie nah der Strike am aktuellen Aktienkurs liegt, wie viele Tage bis zum Verfall verbleiben und wo die implizite Volatilität liegt.
Geld-Optionen (at-the-money) tragen das höchste Gamma jedes Strikes. Optionen tief im Geld und tief aus dem Geld tragen niedriges Gamma, weil ihre Deltas bereits nahe bei 1 bzw. 0 liegen und wenig Spielraum zur Bewegung haben. Der Effekt verstärkt sich, je näher der Verfall rückt:
- Langlaufende Optionen, einschließlich LEAPS, tragen selbst am Geld vergleichsweise niedriges Gamma, da Zeit das Delta vor plötzlichen Ausschlägen abpolstert.
- Bei Optionen im vorderen Monat, am Geld, kann das Gamma in den letzten Tagen vor Verfall stark ansteigen.
- Bei wöchentlichen Optionen nahe am Strike wird das Gamma-Risiko am extremsten, da das Delta innerhalb einer einzigen Handelssitzung von 0,20 auf 0,80 schwanken kann.
Die implizite Volatilität macht das Bild noch komplizierter. Niedrigere implizite Volatilität erhöht tendenziell das Gamma am Geld, während höhere implizite Volatilität das Gamma über die Strikes hinweg tendenziell abflacht, so die Gamma-Analyse von Options Education. Das wirkt zunächst rückwärts, bis man es durchdenkt: Hohe Volatilität preist bereits große Ausschläge über jeden Strike hinweg ein, sodass kein einzelner Strike einen unverhältnismäßig großen Anteil am Delta-Risiko trägt. Niedrige Volatilität konzentriert dieses Risiko direkt um den aktuellen Kurs herum.
Gamma erreicht seinen Höhepunkt rund um den Geld-Strike und steigt mit näherndem Verfall an — ein Muster, das für nahezu jeden Basiswert gilt, weshalb Market Maker das Gamma-Exposure im vorderen Monat am Geld in den Wochen vor Verfall so genau beobachten.
Long vs. Short Gamma: Warum Verkäufer es „den Feind“ nennen
Long-Gamma und Short-Gamma erzeugen zwei völlig unterschiedliche Handelserfahrungen, selbst wenn der Delta-Wert im Moment der Prüfung identisch aussieht.
Long-Gamma bedeutet, dass sich Ihr Delta zu Ihren Gunsten bewegt, wenn sich die Aktie bewegt. Sind Sie long in einem Call und die Aktie steigt, erhöht sich Ihr Delta, sodass Sie mit zunehmender Geschwindigkeit Geld verdienen. Fällt die Aktie, schrumpft Ihr Delta, sodass Sie mit abnehmender Geschwindigkeit Geld verlieren. Diese Asymmetrie ist der Grund, warum es Gamma-Scalping gibt: Ein Long-Gamma-Trader kann Aktien kaufen, wenn der Kurs fällt, und verkaufen, wenn er steigt, und dabei kleine Gewinne aus den Schwankungen selbst erzielen.
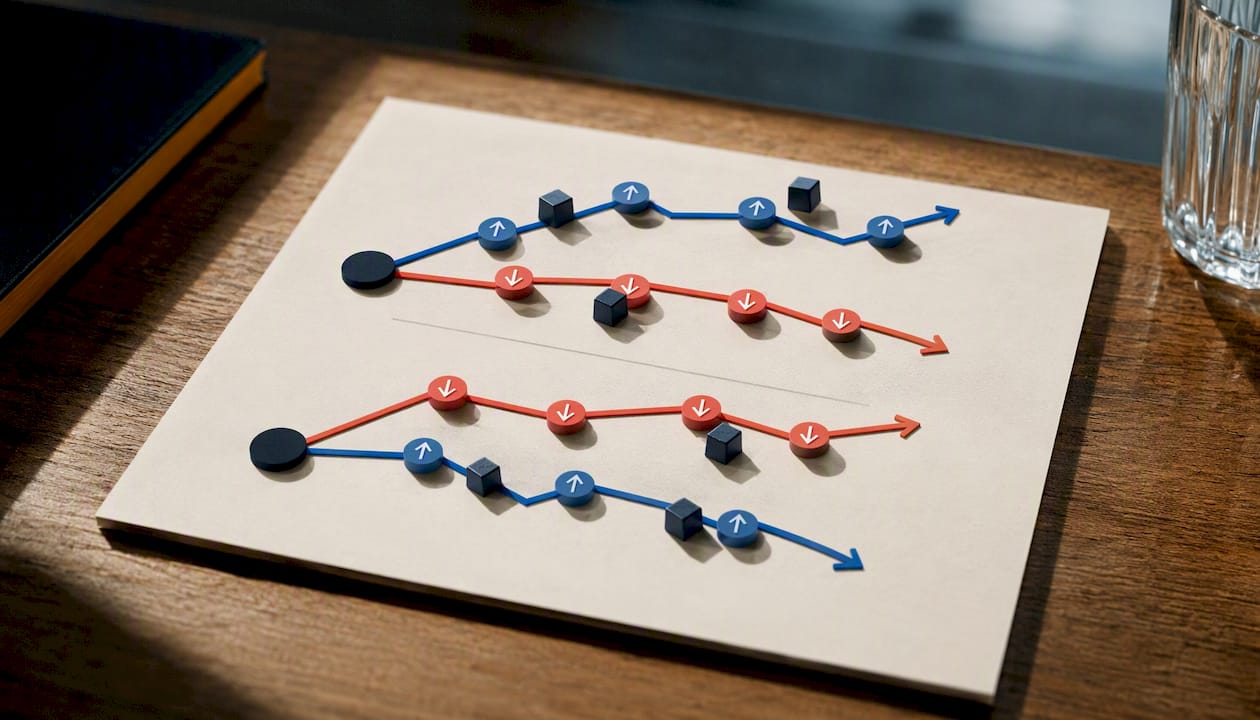
Short-Gamma kehrt dieses Verhältnis um. Wenn Sie Optionen verkauft haben, bewegt sich Ihr Delta gegen Sie, wenn sich die Aktie bewegt. Eine Verlustposition verschlechtert sich schneller, nicht langsamer. Das ist die praktische Bedeutung hinter dem Satz „Gamma ist der Feind“ für Optionsverkäufer — eine Formulierung, die Britannicas Überblick zu Delta und Gamma verwendet, um zu beschreiben, wie sich Short-Gamma-Exposure zu beschleunigenden Verlusten auswachsen kann, wenn sich der Basiswert gegen die Position bewegt.
Trader steuern dieses Risiko auf einige konkrete Weisen:
- Positionsgrößen. Short-Gamma-Verkäufer wählen ihre Positionsgrößen typischerweise kleiner als Long-Gamma-Käufer, da sich Verluste verstärken statt abschwächen können.
- Rollen und Anpassen. Das Rollen eines Short-Strikes weiter in die Zukunft oder weiter aus dem Geld setzt das Gamma-Exposure zurück, bevor es gefährlich wird.
- Spreads statt ungedeckter Positionen verwenden. Ein Credit Spread begrenzt das Gamma-Risiko auf die Breite des Spreads, im Gegensatz zu einer ungedeckten Short-Option mit theoretisch unbegrenztem Exposure.
- Netto-Portfolio-Delta und -Gamma gemeinsam beobachten. Ein Trader mit mehreren Positionen benötigt die kombinierte Nettozahl, nicht nur den Wert eines einzelnen Kontrakts, da sich gegenseitig aufhebende Positionen das tatsächliche Exposure verschleiern können.
Profi-Tipp: Prüfen Sie das gesamte Netto-Gamma Ihres Kontos gegen Ihr Margin-Polster, bevor Sie eine neue Short-Position eingehen, nicht danach. Ein Portfolio, das nach Delta allein unauffällig aussieht, kann bei Gamma gefährlich exponiert sein, sobald man jeden offenen Kontrakt zusammenzählt.
Beispielrechnungen: Delta und Gamma in reale Zahlen übersetzen
Zahlen machen das Ganze schneller greifbar als jede Erklärung. Hier sind zwei Szenarien, die zeigen, wie Delta und Gamma tatsächlich Optionsprämien bewegen und wie sich das Delta selbst danach verändert.
-
Beispiel A: kurzfristiger Geld-Call. Angenommen, der Call hat ein Delta von 0,50 und ein Gamma von 0,06, und der Basiswert steigt um 1 $. Die reine Delta-Schätzung besagt, dass die Prämie etwa die Hälfte der Kursbewegung gewinnt. Die Delta-plus-Gamma-Korrektur fügt eine kleine, zum Gamma proportionale Konvexitätsanpassung hinzu, die die Schätzung leicht erhöht. Ebenso wichtig: Das Delta der Option selbst steigt um den Gamma-Betrag, was bedeutet, dass Ihr gerichtetes Exposure durch eine einzige $1-Bewegung spürbar größer geworden ist.
-
Beispiel B: tief im Geld liegender Call. Dieser Call trägt ein Delta von etwa 0,85 und ein Gamma von etwa 0,03. Dieselbe $1-Bewegung ergibt eine reine Delta-Schätzung von nahezu 0,85 mal der Kursbewegung, mit einer kleinen Gamma-Korrektur, die den Gesamtwert kaum verschiebt. Das neue Delta steigt nur geringfügig über das ursprüngliche Delta — eine deutlich kleinere Verschiebung als beim Geld-Fall.
Die Lücke zwischen diesen beiden Beispielen ist der ganze Punkt beim praktischen Gamma-Risiko: Es spielt bei Geld-Kontrakten eine enorme Rolle und vergleichsweise wenig, sobald eine Option tief im Geld ist. Für eine schnelle Plausibilitätsprüfung bei einer kleinen Bewegung bringt Sie die reine Delta-Zahl nah genug heran. Bei allem, was über einen oder zwei Dollar hinausgeht, oder bei Geld-Strikes nahe am Verfall sollten Sie die Option in Ihrer Plattform neu bewerten, statt der Näherung zu vertrauen.
Delta-Hedging, Gamma-Scalping und eine praktische Checkliste
Delta-Hedging-Strategien beginnen mit einer Berechnung: Wie viele Aktien oder Kontrakte benötigen Sie, um Ihr Netto-Delta auf null zu bringen — oder auf welches Ziel-Exposure auch immer Sie tatsächlich anstreben? Ein Trader, der 10 Calls mit jeweils einem Delta von etwa 0,40 short ist, trägt ein Delta von ungefähr −400 und muss eine ähnliche Anzahl an Aktien kaufen, um dieses Exposure zu neutralisieren.
Der schwierige Teil ist nicht die Mathematik. Es ist die Entscheidung, wann rebalanciert werden soll. Jedes Rebalancing kostet Geld durch Kommissionen und Slippage, sodass zu häufiges Hedging genau den Vorteil untergräbt, den man eigentlich schützen will, so Investopedias Hinweise zum Greek-basierten Trading.
Gamma-Scalping funktioniert am besten unter bestimmten Bedingungen: Sie sind long Gamma, der Basiswert ist liquide genug, um günstig ein- und auszusteigen, und Ihre Ausführung ist schnell genug, um die Schwankungen einzufangen, bevor sie sich umkehren. In illiquiden Werten oder in Phasen, in denen Geld-Brief-Spannen den Gewinn jedes Scalps auffressen, funktioniert es selten.
Eine kompakte Checkliste vor dem Trade deckt die wichtigsten Punkte ab:
- Bestätigen Sie die Positionsgröße im Verhältnis zur Konto-Margin, nicht nur im Verhältnis zur vereinnahmten Prämie.
- Berechnen Sie das erwartete Gamma-Exposure am betrachteten Strike, besonders nahe am Verfall.
- Schätzen Sie realistischen Slippage für Ihre Hedge-Trades, bevor Sie sich auf einen aktiven Hedging-Plan festlegen.
- Legen Sie Ausstiegsregeln im Voraus fest, einschließlich einer maximalen Verlustgrenze, die an die Gamma-Beschleunigung gekoppelt ist, nicht nur an den Preis.
Profi-Tipp: Übersteigen die erwarteten Hedging-Kosten den Prämienvorteil, den Sie erzielen wollen, verzichten Sie ganz auf das aktive Hedging. Nicht jede Short-Gamma-Position braucht ständige Betreuung. Manchmal ist es günstiger, den Trade zu schließen, als ihn zu verteidigen. Für tiefere Hintergründe dazu, wie diese Zahlen mit den anderen Griechen zusammenspielen, geht Evibes Leitfaden zu den Options-Griechen neben Delta und Gamma auch auf Theta und Vega ein.
Wer steckt hinter dieser Analyse, und wo Evibe ins Spiel kommt
Dieser Artikel wurde von Vincent verfasst, dessen begleitender Beitrag zu den Options-Griechen Theta, Vega und Rho neben Delta und Gamma vertiefend behandelt.
Der Options-Tracker wurde genau für die hier beschriebenen Mechanismen entwickelt: Er aggregiert Netto-Delta und Netto-Gamma über jede Position, die Sie halten, visualisiert das Verfallsrisiko in einem Kalender und sendet Warnmeldungen, wenn das Exposure von Ihnen festgelegte Schwellenwerte überschreitet. Diese Kombination ist wichtiger, als die Griechen eines einzelnen Kontrakts isoliert zu prüfen, denn das Gamma auf Portfolioebene bestimmt tatsächlich Ihr Risiko an einem volatilen Tag.
Eine Praktiker-Notiz zum Umgang mit Gamma im Live-Trading
Die Größenentscheidung, die mir am meisten im Gedächtnis geblieben ist: eine Woche vor den Quartalszahlen einen Short Strangle zu halbieren — nicht weil das Delta schlecht aussah, sondern weil das Netto-Gamma der Position schneller gestiegen war, als das Margin-Polster des Kontos absorbieren konnte. Delta sah in Ordnung aus. Gamma nicht.
Die Gewohnheit, die sich zu übernehmen lohnt, ist eine wöchentliche Netto-Griechen-Überprüfung vor der Montagseröffnung, bei der das Gamma-Exposure gegen die Kontogröße geprüft wird, bevor etwas Neues hinzugefügt wird. Evibes Blog bietet mehr dazu, wie man diese Gewohnheit in eine Routine einbaut.
— Vincent
Evibe: Sehen Sie Ihr Netto-Delta und -Gamma über alle Konten hinweg
Dieses Tool wurde für Trader entwickelt, die vermeiden möchten, Netto-Delta und -Gamma manuell über mehrere Broker-Tabs hinweg zusammenzurechnen. Statt jede Position einzeln aufzurufen, konsolidiert es jeden Optionskontrakt in einem Dashboard, berechnet Netto-Delta und Netto-Gamma über Ihr gesamtes Portfolio und visualisiert, wie sich dieses Exposure verändert, je näher der Verfall rückt.

Das ist genau in den Momenten am wichtigsten, die dieser Artikel durchgegangen ist: wenn das Gamma nahe einem Verfallsdatum ansteigt oder wenn sich das Delta einer Short-Position schneller als erwartet beschleunigt. Smart Alerts melden diese Verschiebungen, bevor sie zum Problem werden, statt danach, sodass Sie auf das Überschreiten eines Schwellenwerts reagieren statt auf eine Überraschung in Ihrem Kontoauszug. Wenn Sie aktiv mit Optionen handeln und möchten, dass Ihre Griechen automatisch nachverfolgt statt jede Sitzung manuell neu berechnet werden, schauen Sie sich Evibes Options-Tracker an und legen Sie kostenlos los, um Ihr aktuelles Netto-Exposure zu sehen.
Quellen
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzfachmann zu Ihrer individuellen Situation, bevor Sie auf Basis dieser Inhalte handeln.
- Option Greeks: The 4 Factors to Measure Risk
- Gamma
- Options Delta - The Greeks - CME Group
- Directional risk in options: Understanding delta and gamma